Revisión de Estados Unidos
La vivienda comienza a crecer a medida que el inventario frena las ventas
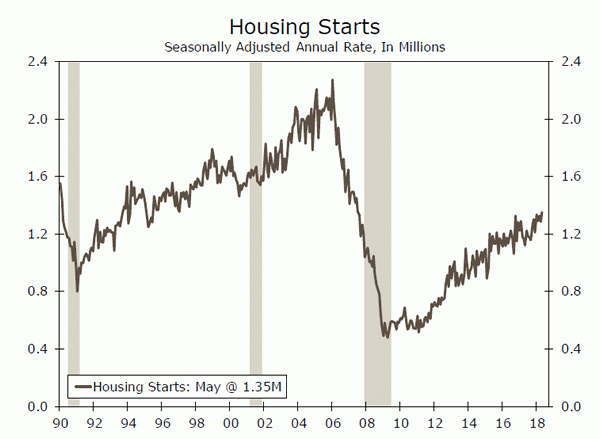
- Luego de la caída porcentual al alza de 3.1 revisada en abril, los inicios de viviendas se recuperaron sólidamente en mayo, aumentando el porcentaje de 5.0 a un ritmo de un millón de unidades 1.35. Las ventas de viviendas existentes cayeron por segundo mes consecutivo en mayo y cayeron 3 por ciento durante el año pasado, mientras que el inventario de casas en venta ha caído por encima del 6 por ciento.
- El déficit de la cuenta corriente se amplió en Q1 luego de un Q4 revisado al alza. Como porcentaje del PIB, el déficit se ha mantenido entre 2 y 3 por ciento en los últimos años, lo que indica que la economía está creciendo a un ritmo similar al déficit.
La vivienda comienza a crecer a medida que el inventario frena las ventas
Los inicios de viviendas se recuperaron sólidamente en mayo después de la caída porcentual revisada al alza de 3.1 en abril, aumentando el porcentaje de 5.0 a un ritmo de un millón de unidades 1.35. Tanto los inicios de familias individuales (+ 3.9 por ciento) como multifamiliares (+ 7.5 por ciento) aumentaron, pero los permisos totales cayeron 4.6 por ciento a un ritmo de 1.30 de un millón de unidades. No suele ser el transportista de carga, la conducción del medio oeste comienza este mes, aumentando un porcentaje 62.2 masivo. Los inicios en todas las demás regiones disminuyeron en mayo, en particular disminuyendo el porcentaje 15 en el noreste, con caídas más pequeñas en el sur y el oeste. El gran salto en el medio oeste probablemente se deba a la llegada de la primavera de este año, que permitió a los constructores tener un mayo más fuerte de lo habitual. El crecimiento económico de la región ha mejorado significativamente durante el año pasado, en gran parte debido al crecimiento de la industria manufacturera, y esperamos un mayor crecimiento en la construcción de viviendas en el medio oeste en los próximos meses. En todo el país, los constructores siguen luchando para encontrar lotes y trabajadores que satisfagan el alto nivel de demanda de vivienda. El aumento de los precios de la madera y los materiales está impidiendo que las nuevas construcciones alcancen un ritmo más rápido.
Las ventas de casas existentes cayeron por segundo mes consecutivo en mayo, reduciendo el porcentaje de 0.4 a un ritmo de un millón de unidades 5.43. Una vez más, la caída se debió enteramente a una desaceleración en las viviendas unifamiliares, que cayeron en 0.6 por ciento. El noreste fue la única región en mayo que experimentó un acelerado ritmo de ventas en mayo, aumentando el porcentaje de 4.6. Sin embargo, las ventas en esta región siguen siendo un 11.7 por debajo del ritmo de esta época del año pasado. El inventario ha subido levemente, subiendo 2.8 por ciento a 1.85 millones de hogares, pero ha caído año tras año durante los últimos meses de 36. Los bajos niveles de inventario claramente siguen frenando las ventas de viviendas existentes: las ventas de viviendas existentes han caído en 3 por ciento durante el año pasado, mientras que el inventario de casas en venta ha caído por encima del 6 por ciento.
Luego de un déficit de cuenta corriente de $ 128.2 mil millones reportado inicialmente en Q4, los mercados financieros esperaban una mayor ampliación en Q1. El saldo de la cuenta fue de $ 124.1 mil millones en Q1, pero debido a las revisiones de los datos de Q4, esto representó una ampliación de $ 8.0 mil millones durante el trimestre. Aunque el déficit se ha ampliado una vez más, no vemos esto como un obstáculo para el crecimiento. Como porcentaje del PIB, el déficit se ha mantenido entre 2 y 3 por ciento en los últimos años, lo que indica que la economía está creciendo aproximadamente al mismo ritmo que el déficit. Las compras extranjeras de bonos del Tesoro y valores corporativos estadounidenses han sido positivas en cada uno de los últimos cinco trimestres. Nuestra expectativa de base es que el déficit de la cuenta corriente continuará ampliándose a medida que se amplíe el déficit comercial. Sin embargo, las políticas comerciales proteccionistas potenciales arrojan cierto riesgo a esta perspectiva.
El índice económico líder (LEI) subió 0.2 por ciento en mayo, luego de un fuerte mes de abril. La mayoría de los componentes del índice aumentaron, sin embargo, la moderación reciente sugiere un crecimiento positivo, pero más lento. El arrastre del LEI este mes rodeó el mercado laboral y la actividad de la construcción. El componente de nuevos pedidos ISM lideró el índice en el mes, lo que incrementó los puntos porcentuales de 0.17, lo que sugiere un crecimiento económico más amplio. Si bien el índice ha subido, está aumentando a un ritmo moderado, lo que sugiere que el crecimiento económico futuro se moderará.
Perspectiva estadounidense
Ventas de casas nuevas • Lunes
Un mayor empleo y el aumento de los ingresos parecen estar impulsando la demanda de nuevas viviendas, ya que las ventas han comenzado sólidamente este año. El mes anterior se produjo un desliz de ventas, disminuyendo el porcentaje de 1.5 a un ritmo de unidades 662,000. Las ventas de viviendas, que han sido en gran medida impulsadas por la actividad en el oeste, no vieron una mejora gradual en abril como lo hacen normalmente, lo que resulta en la caída de los títulos ajustados estacionalmente.
A pesar de la caída mensual, las ventas de viviendas nuevas aumentaron un 8.4 por ciento interanual, un testamento de la tendencia más robusta a más largo plazo. Un rayo de luz en el informe de abril fue que las ventas de viviendas no iniciadas fueron las más fuertes en cinco meses, lo que es un buen augurio para la construcción de viviendas en los próximos meses. El mercado espera un repunte en las ventas en la publicación del lunes, que pide un ritmo anualizado de ventas de casas nuevas de 669K en mayo. Seguiremos de cerca la actividad de compra de vivienda, especialmente mientras la Fed continúa subiendo las tasas de corto plazo.
Anterior: 662K (SAAR) Wells Fargo: Consenso de 657K: 669K
Bienes duraderos • Miércoles
A pesar de la caída del mes pasado en los pedidos de bienes duraderos, los pedidos de bienes de capital básicos están mejorando en la tendencia. La caída del porcentaje de 1.7 experimentada el mes pasado fue en gran parte el resultado de una caída del porcentaje de 30 en los pedidos de aviones, lo que provocó que las órdenes de transporte contrataran un porcentaje de 6.1. Debido a que los pedidos de transporte son notoriamente volátiles mes a mes, la medición año tras año es más reveladora, ya que ha subido 12.1 por ciento. Del mismo modo, las órdenes de ex-transporte han ganado impulso desde el comienzo del año, registrando un aumento porcentual 0.9 en abril.
Además, varios PMI manufactureros regionales de la Fed ya se han lanzado para mayo, y todos mostraron un crecimiento acelerado desde abril. Si bien no es probable que el gasto empresarial crezca a la tasa de crecimiento que indican los PMI, anticipamos que el gasto en equipamiento se fortalecerá en el segundo trimestre.
Anterior: -1.6% (Mes-encima-Mes) Wells Fargo: -2.1% Consenso: -0.4%
Ingreso personal • Viernes
Los ingresos personales subieron 0.3 por ciento en abril, impulsados por la fortaleza de los sueldos y salarios. La tendencia del crecimiento de los sueldos y salarios se ha confirmado claramente en los últimos meses debido a la fuerte demanda continua en el mercado laboral, que ha ayudado a respaldar los aumentos de los ingresos y la confianza del consumidor. Tal confianza ha respaldado un mayor gasto en ganancias de ingresos futuros en los últimos meses, y la tasa de ahorro ha disminuido a 2.8 por ciento desde 3.0 por ciento en marzo. Los recortes de impuestos también pueden haber respaldado el aumento en el gasto reciente, ya que los sueldos más grandes continúan impulsando el ingreso disponible.
Con la inflación mostrando signos incipientes de resistencia duradera, los empleadores pueden comenzar a exigir salarios más altos para mantener el poder adquisitivo. Del mismo modo, con un mercado laboral cada vez más ajustado, las manos de los empleadores pueden verse obligadas a ofrecer salarios más altos para atraer y retener a los mejores talentos. Múltiples fuerzas están en juego, lo que sugiere un mayor crecimiento de los ingresos en los próximos trimestres.
Anterior: 0.3% (mes-mes) Wells Fargo: consenso 0.4%: 0.4%
Examen Global
Estiramiento canadiense
- En Canadá, una impresión suave para la inflación del IPC y las indicaciones de deterioro del gasto minorista quitan parte de las velas a las alzas de tasas del Banco de Canadá.
- Mientras tanto, el Banco de Inglaterra mantuvo las tasas en espera, pero hay disensiones en las filas del Comité de Política Monetaria. La decisión de permanecer en espera se dividió (6-3), ya que un número creciente de miembros de MPC indica una preferencia para aumentar las tasas.
Preludio a una caminata en el Banco de Inglaterra
En su reunión anterior en mayo 10, el Banco de Inglaterra (BoE) optó por mantener su tasa de política en 0.50 por ciento después de un informe del PIB del primer trimestre mediocre. La votación fue 7-2 en ese momento, y los votos en desacuerdo citaron una preferencia para seguir adelante con un alza de tasas a pesar de los datos económicos que se suavizan.
El número de disidentes trepó a tres en la decisión de esta semana (6-3) de mantener la tasa de interés a la espera en un porcentaje de 0.50. En nuestra opinión, ahora las probabilidades son mejores que incluso que el Comité de Política Monetaria eleve las tasas de interés en su reunión 2nd de agosto.
Un deterioro repentino en las estadísticas económicas vitales para la economía del Reino Unido podría alterar ese plan, pero teniendo en cuenta el hecho de que las encuestas de los gerentes de compras todavía están en un territorio de expansión que no parece terriblemente probable. El Banco de Inglaterra, junto con muchos otros bancos centrales, parece estar comprometido con la política de normalización.
Sin urgencia en los datos del IPC japonés
A pesar de esta corriente de normalización, el Banco de Japón (BOJ) sigue nadando contra la corriente. En su reunión 14 de junio, el BoJ anunció su intención de mantener su paquete integral de compras de activos y control de la curva de rendimiento.
El objetivo principal del Banco de Japón es lograr una inflación porcentual 2 del IPC. Al final de esta semana, nos enteramos de que la inflación del IPC de mayo en Japón llegó en porcentaje de 0.6. Eso está en línea con el porcentaje 0.6 informado en abril y el porcentaje 0.6 que se esperaba. La inflación subyacente del IPC también llegó al porcentaje de 0.7 en mayo.
El PBI japonés cayó en el primer trimestre, pero esperamos que la economía vuelva a su senda de crecimiento en el trimestre actual. Se espera que el ritmo de ese crecimiento sea solo incremental. Con el crecimiento tibio y la inflación benigna, no hay nada convincente en los responsables políticos de Tokio para dejar de lado su paquete integral de política monetaria acomodaticia.
IPC canadiense y ventas minoristas
La declaración 30 de mayo del Banco de Canadá (BoC) adoptó una postura moderadamente más dura, y potencialmente señala un ritmo más rápido de alzas de tasas de lo anticipado. Sin embargo, las preocupaciones de larga data sobre los altos niveles de deuda de los hogares y los niveles insostenibles de inversión residencial siguen siendo una preocupación.
Los datos publicados esta semana muestran que el gasto de los consumidores alcanzó un punto flojo, con las cifras de ventas minoristas de abril mostrando un descenso del 0.1 en el mes. La medida más amplia del gasto, que incluye autos, cayó en 1.2 por ciento.
El BoC apunta a mantener la inflación del IPC en el punto medio de un rango aceptable de 1 a 3 por ciento y también considera múltiples versiones de inflación "básica" para considerar la dinámica de fijación de precios. El último lote de números de inflación para el mes de mayo salió el viernes. Todas las medidas básicas llegaron en porcentajes de 1.9 que le dan a BoC la cobertura para aumentar las tasas en su próxima reunión en julio 11.
Dicho eso, la inflación general llegó un poco más suave de lo esperado; eso combinado con las cifras de venta al por menor suaves quita algo de la urgencia de una caminata posterior más adelante este año.
Perspectiva global
Producción industrial japonesa • Viernes
El PBI real en Japón se contrajo a una tasa anualizada de 0.6 por ciento en Q1-2018 debido en parte al descenso de porcentaje de 5.3 en la producción industrial (IP) en el primer trimestre. Sin embargo, IP ahora ha crecido durante tres meses consecutivos, lo que coloca el crecimiento del PIB en un camino para volver a territorio positivo en el trimestre actual. Los datos sobre la IP japonesa en mayo están programados para el lanzamiento el viernes.
Otras versiones de datos para mayo que también están en el expediente la próxima semana brindarán a los analistas información que pueden usar para ajustar sus estimaciones de crecimiento del PIB para Q2. Los datos sobre las ventas minoristas ofrecerán algunas ideas sobre el estado actual del gasto total de los consumidores en Japón, mientras que los datos sobre el inicio de la vivienda y las órdenes de construcción darán una idea más clara de la salud del sector de la construcción. Los datos de junio sobre la inflación de los precios al consumidor en Tokio se pueden utilizar para medir la tasa general de inflación del IPC en Japón en la actualidad.
Anterior: 0.5% (mes a mes) Consenso: -1.0%
Inflación del IPC de la zona euro • Viernes
La tasa general de inflación del IPC aumentó de 1.2 por ciento en abril a 1.9 por ciento en mayo. Parte del fuerte aumento en la tasa interanual de inflación del IPC refleja los efectos de base (es decir, la inflación fue elevada en abril 2017 pero deprimida en mayo 2017). Pero el porcentaje de 2.2 que aumentó en los precios de la energía en mayo en relación con el mes anterior también impulsó la inflación al alza. Los datos preliminares sobre la tasa general de inflación y la tasa subyacente de inflación en junio están programados para el viernes.
La producción industrial en Alemania, que aumentó drásticamente en el transcurso de 2017, ha tenido una tendencia más baja hasta ahora en 2018. El índice Ifo del sentimiento empresarial alemán en junio, que está en el expediente el lunes, puede arrojar algo de luz sobre el estado actual del sector industrial alemán. El informe del mercado laboral alemán para junio se dará a conocer el viernes y los datos del gasto minorista para mayo también se publicarán a última hora de la semana.
Anterior: 1.9% (año tras año) Wells Fargo: 1.9% consenso: 2.0%
PIB canadiense • Viernes
La economía canadiense creció solo un 1.3 por ciento en Q1-2018, el tercer trimestre consecutivo en el que la tasa secuencial de crecimiento real del PIB no alcanzó el porcentaje 2 (anualizado). Canadá es el único país importante que publica datos del PIB real mensualmente, y la producción creció un 0.4 por ciento (no anualizado) en febrero, seguido por un porcentaje 0.3 en marzo. En resumen, la economía canadiense entró en el segundo trimestre con un buen nivel de impulso, y la publicación del PIB para abril, que está en el expediente el viernes, mostrará cómo le fue a la economía al comienzo de Q2.
También habrá algunos datos "suaves" que brindarán a los analistas más información sobre el estado actual de la economía canadiense. El Banco de Canadá publicará los datos de la encuesta sobre las perspectivas comerciales, así como su encuesta Senior Loan Officer, que mide las actitudes de los bancos canadienses hacia los préstamos.
Anterior: 2.9% (año tras año)
Punto de vista.
Ver tasa de interés
Conocidos-Desconocidos
Los responsables de la política monetaria no operan con una previsión perfecta. A veces, los factores más apremiantes para la perspectiva no se pueden poner en modelos, o vienen con un alto rango de incertidumbre. Esta semana, el presidente Powell del FOMC destacó dos factores que hacen que las perspectivas sean menos claras para la Fed y, por lo tanto, para los observadores del mercado.
¿Dónde está NAIRU?
Actualmente, la tasa de desempleo se ubica en 0.7 puntos porcentuales por debajo de las estimaciones de pleno empleo del FOMC. Sin embargo, la tasa natural de desempleo tiende a determinarse después del hecho, cuando los salarios comienzan a acelerarse.
La última vez que la tasa de desempleo se mantuvo tan baja como 3.8 por ciento durante un período prolongado fue en los últimos 1960, cuando se estima que NAIRU ha estado alrededor del porcentaje 5.75. En ese momento, sin embargo, las estimaciones lo ubicaron en un porcentaje de 4, lo que implicaba que la economía no estaba tan sobrecalentada como resultó.
Tensiones comerciales: navegando en una niebla
Las medidas de Tit-to-tat han generado preocupación sobre una guerra comercial total en las últimas semanas. A medida que aumentan las tensiones, la incertidumbre sobre las perspectivas está comenzando a infiltrarse en los planes de las empresas para la contratación y la inversión.
Sin una indicación firme de la cantidad, composición y oportunidad de nuevas barreras comerciales, si es que ocurren, es difícil precisar el alcance de los efectos sobre el crecimiento, el empleo y la inflación. "Todavía no tenemos forma de saber cómo [comercializar] las perspectivas", dijo Powell. Por lo tanto, el entorno comercial actual es un factor más que empaña el camino correcto de la política monetaria a corto plazo.
Renunciar a la orientación hacia adelante
Junto a estas dos incógnitas conocidas, se reduce la orientación hacia adelante. A medida que la economía se ha recuperado, ha habido menos necesidad de prometer una determinada postura política. En consecuencia, los responsables de las políticas no solo están menos seguros acerca del pronóstico, sino que ofrecerán menos garantías sobre el camino de la política a corto y medio plazo.
Información del mercado crediticio
Moderar las expectativas financieras
El Banco de la Reserva Federal de Nueva York publicó recientemente los resultados de su Encuesta de las expectativas del consumidor de mayo, que mostró que las expectativas financieras de los hogares se deterioraron ligeramente durante el mes. Si bien varias medidas de opinión sugieren que los consumidores aún mantienen una amplia confianza en las condiciones económicas actuales, las expectativas futuras se han moderado levemente.
La proporción de encuestados que esperan condiciones crediticias más estrictas en un año a partir de ahora aumentó a más del 30 por ciento en mayo. Estas expectativas probablemente se deben en parte a un aumento constante del costo del crédito a medida que la Fed continúa su camino de ajuste. Como tal, los encuestados fueron menos optimistas acerca de su futura situación financiera, con 13.7, el porcentaje de encuestados que espera estar peor financieramente dentro de un año, un aumento del porcentaje de 11.8 en abril.
Aunque las expectativas financieras se han moderado, los balances generales de los hogares en general se mantienen fuertes, probablemente impulsados por el aumento de los ingresos y un mercado laboral ajustado. La Reserva Federal también lanzó recientemente datos de Q1 sobre cuentas financieras domésticas agregadas, que mostraron que el patrimonio neto total del hogar superó los $ 100 billones por primera vez en la historia de la serie. El patrimonio neto de los hogares ha aumentado constantemente en esta expansión, y probablemente debería proporcionar un colchón a la mayoría de los consumidores contra el aumento de las tasas de interés y el endurecimiento de los estándares de crédito, al menos en el futuro previsible.
Tema de la semana
Logjam: Efectos de cadena de suministro apretados
Cada vez hay más evidencia de que la economía está experimentando cierta congestión en la cadena de producción. A pesar de los niveles modestos de utilización de la capacidad, un número cada vez mayor de empresas están citando tiempos de entrega más largos y un aumento constante de los pedidos no cumplidos. Las empresas han estado agregando inventarios a un ritmo gradual, mientras que es más probable que las empresas mencionen la escasez de inventario en sus inventarios de clientes que en cualquier otro momento en más de cinco años.
La disminución de la holgura en el sector manufacturero acentúa la vulnerabilidad de la cadena de suministro. En varios momentos anteriores de la expansión actual, los eventos que podrían haber causado grandes interrupciones, desde desastres naturales hasta cierres de puertos, solo han causado interrupciones leves a los gerentes de la cadena de suministro porque un grado de holgura en el sistema permitió cierta flexibilidad en la cadena de suministro. Este no es el caso hoy.
El actual entorno de atasco de troncos respalda un mayor gasto de inversión o una mayor inflación, sin embargo, las presiones al alza sobre los precios parecen más inmediatas. La escasez de inventario, el aumento de los precios de los insumos y un aumento constante de los pedidos no realizados ofrecen posibilidades para que las empresas aumenten los precios a fin de mantener o aumentar los márgenes de beneficios a la vez que satisfacen la demanda de los clientes. La Reserva Federal supervisará las presiones inflacionarias, y puede tener que ajustar su trayectoria de política si las presiones sobre los precios se desarrollan antes de lo anticipado.
Hacemos dos puntos principales en nuestro artículo reciente. La primera es que, según la mayoría de las medidas, la economía está firmemente en modo de expansión, pero también es más vulnerable a la interrupción de la cadena de suministro que en puntos anteriores de este ciclo. La segunda es que, incluso en ausencia de perturbaciones, es probable que el entorno atascado de troncos que existe hoy sea inflacionario, quizás más de lo que esperarían algunos participantes del mercado, dadas las lecturas que de otro modo serían benignas para la utilización de la capacidad. Para obtener nuestro análisis completo, consulte "Atasco: efectos ajustados de la cadena de suministro en los precios y el gasto de capital".




 Signal2forex.com - Los mejores robots y señales de Forex