
Semana que comienza 16 July 2018
- El aumento de la infraestructura no minera tiene un considerable aumento adicional.
- Australia: Westpac-MI Leading Index, RBA minutes, employment.
- NZ: CPI, ventas y precios de viviendas REINZ.
- China: PIB.
- Estados Unidos: el testimonio semestral de la presidenta Powell Powell al congreso, ventas minoristas.
- Previsiones económicas y financieras clave.
La información contenida en este informe es actual en 13 July 2018.
Infraestructura no minera El repunte tiene una considerable alza adicional ...
El sector de la construcción de infraestructura no minera es un factor clave de crecimiento de la economía australiana. Esto incluye proyectos en los sectores público y privado. Aquí medimos el impulso actual de la actividad y evaluamos las perspectivas de 2018 y 2019.
Esta es una actualización oportuna con la ronda de presupuestos estatales anuales ahora completa (con la excepción de Australia del Sur, donde el presupuesto se retrasó debido a la reciente elección estatal).
En lo sucesivo, la referencia es a la infraestructura no minera, a menos que se indique lo contrario.
El telón de fondo es que Australia está tratando de ponerse al día, invirtiendo en infraestructura muy necesaria, particularmente en las ciudades capitales. Esto sigue a un período prolongado de baja inversión, en parte desplazado por el boom de la minería y luego se retrasó después de que la GFC se convirtiera en gobierno por un tiempo enfocado en la reparación fiscal y mostró falta de apetito por préstamos adicionales para financiar dicho gasto. Más recientemente, los estados han hecho un mayor uso de sus balances existentes para ayudar con el financiamiento de los proyectos.
La necesidad apremiante de infraestructura adicional se ha visto agravada por el rápido crecimiento de la población, con incrementos muy superiores a las expectativas, creando dolores de crecimiento en nuestras dos ciudades capitales más grandes, Sydney y Melbourne.
La actividad de infraestructura realizada en el trimestre de marzo se valoró en $ 16.5bn, lo que representa directamente el 3.8% de la economía. Para ubicar esto en contexto, la infraestructura eclipsa la actividad de construcción de viviendas nuevas, que fue de $ 16.2bn en marzo y se espera que la brecha se amplíe.
Infraestructura: una montaña rusa desde 2012
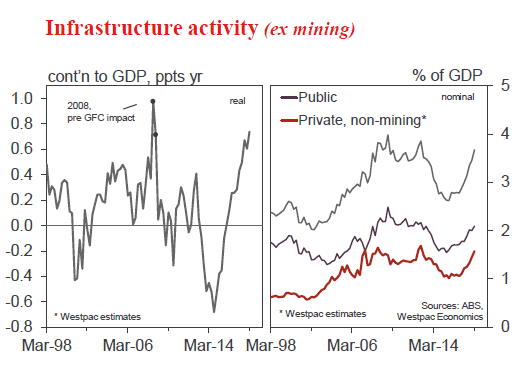
El período de cinco años de 2012 fue una montaña rusa para el sector de infraestructura. La actividad se debilitó desde el final de 2012 hasta mediados de 2015, con un declive pico a valle de casi un tercio. Posteriormente, la actividad de infraestructura se recuperó bruscamente. El trabajo aumentó un 23% durante el año hasta marzo 2018 y ahora está 54% por encima del mínimo de mediados de 2015, para estar 6% por encima del pico anterior.
Estas grandes oscilaciones en la actividad afectaron materialmente el crecimiento económico general. La fricción de la infraestructura en su punto más grande fue una sustracción de 0.6ppts del crecimiento anual del PIB a mediados de 2014. El cambio radical ha visto que la actividad de infraestructura agrega directamente 0.75ppts al crecimiento del PBI en el último año. Es decir, el sector (que es un poco menos del 4% de la economía) representó directamente el 25% de todo el crecimiento económico durante el año pasado.
A modo de experiencia histórica, con la excepción de un pico de corta duración en 2008, antes del impacto de GFC, este es de lejos el mayor impulso directo a la actividad de la actividad de infraestructura (ver cuadro adjunto). Las contribuciones máximas anteriores están en el orden de 0.4-0.5ppts, como en 2004, 2005 y 2012.
La inversión en infraestructura abarca varios segmentos. Normalmente, los proyectos se centran en el transporte, las telecomunicaciones, la generación de electricidad, así como el agua y el alcantarillado. Hay efectos indirectos del sector público a la inversión privada no minera, más claramente con algunos proyectos emprendidos como APP, asociaciones público-privadas.
Durante el año pasado, el aumento en la actividad de infraestructura se ha concentrado en proyectos de transporte (que representan el 56% del aumento total, la mayor parte de los cuales son obras públicas) y electricidad (responsable del 30% del aumento, principalmente en el sector privado ), mientras que el agua y el alcantarillado representaron el 10% de la sustentación.
A principios de este año, los proyectos de infraestructura de transporte público en construcción (o en la etapa comprometida) fueron valorados en $ 112bn, según lo informado por Deloitte Access Economics Investment Monitor. Esto es un aumento de $ 56bn dos años antes.
Este impulso a la inversión en transporte público se centra, pero no se limita a, NSW y Victoria, que en conjunto representan el 73% de proyectos en construcción, muy por encima de su participación en la producción nacional y la población nacional, ambos alrededor de 58%.
Actividad de infraestructura: un fuerte aumento para continuar
Habida cuenta de que la actividad de la infraestructura se ha recuperado en los últimos dos años y actualmente está un poco por encima del máximo anterior de 2012, la pregunta es ¿hacia dónde seguir, una consolidación en estos niveles elevados o la posibilidad de un mayor crecimiento? Las indicaciones son que hay un considerable aumento adicional en el gasto de inversión y que el crecimiento será rápido.
La cartera de trabajo pendiente de los proyectos de infraestructura actualmente en construcción en realidad se está expandiendo, no disminuyendo, ya que los trabajos de construcción no se mantienen al ritmo del inicio de nuevos proyectos. En el trimestre de marzo, la cartera de trabajo por hacer ascendió a $ 42bn, un aumento de $ 33bn al inicio de 2017 y de $ 22bn al final de 2015. Recientemente, en Victoria, se ha comenzado a trabajar en el proyecto ferroviario del metro $ 10.9bn Melbourne y en el proyecto del túnel $ 6.7bn West Gate. Ambos son PPP, lo que sugiere que parte del trabajo puede ser registrado por el ABS como llevado a cabo por el sector privado.
En cuanto a los presupuestos estatales, encontramos que revelan que los estados tienen la intención de aumentar la inversión en 2018 / 19, con un enfoque en la infraestructura, así como la inversión en el gasto de equipamiento y construcción no residencial.
La suma de los presupuestos estatales anuales, así como también el presupuesto federal, indica que la inversión pública creció en 12.5% en el año financiero 2016 / 17, seguido de un aumento estimado de 14% en 2017 / 18, y se pronostica que acelerará a un nivel cercano 16% de expansión en 2018 / 19.
Una palabra de advertencia, en el trabajo de 2017 / 18, no cumplió con las previsiones presupuestarias, con un considerable retroceso, principalmente en Nueva Gales del Sur. A modo de comparación, hace un año, los documentos presupuestarios predijeron que la inversión aumentaría en 22% en 2017 / 18 y aumentaría en 6% en 2018 / 19. En ese momento, evaluamos que el pronóstico de 2017 / 18 era ambicioso y lo descartamos un tanto. Aunque es inevitable un cierto deslizamiento continuo, dada la escala de los proyectos de transporte en curso, observamos que el pronóstico para 2018 / 19 es menos ambicioso.
En comparación con hace un año, el trabajo de construcción en Nueva Gales del Sur ha sido retrasado. Además, los nuevos proyectos han recibido el visto bueno final, impulsando los planes de inversión en Victoria para 2018 / 19 y 2019 / 20, y aumentando los planes en NSW para 2019 / 20 y 2020 / 21 (deslizamiento por encima).
Esto nos lleva a una discusión de los pronósticos del Presupuesto Federal para la demanda pública general, que además de incluir la inversión pública, cubre el gasto en bienes y servicios de salud y otros bienes de consumo. Tenga en cuenta que la demanda pública representa directamente casi el 25% de la economía australiana. La demanda pública que aumentó en 4.5% en 2015 / 16, 5.0% en 2016 / 17 y un 5.0% estimado en 2017 / 18 se pronostica en el Presupuesto federal que aumentará en un 3.0% más modesto en 2018 / 19 y en 2.75% en 2019 / 20. La fortaleza continua del aumento de la inversión sugiere que las previsiones del presupuesto federal para la demanda del público se excederán, potencialmente de manera cómoda.
Como se destacó anteriormente, incorporada en nuestra perspectiva de crecimiento general para Australia (crecimiento del PIB de 2.7% este año y 2.5% para el próximo año) es una expectativa optimista para la actividad de construcción no residencial, liderada por el sector público. Esperamos un crecimiento de la demanda pública de 4.5% para 2018 / 19 y 3.5% para 2019 / 20.
Oleoducto de inversión impulsado por proyectos adicionales
Los documentos presupuestarios estatales subestiman la perspectiva de la inversión pública. De forma notable y comprensible, el financiamiento para proyectos que todavía están en la etapa de "consideración" no se incluye en las cifras del presupuesto, aunque puede haber una intención clara y declarada públicamente de proceder en el corto plazo.
En el caso de Victoria, el proyecto ferroviario Metro de Melbourne y el proyecto West Gate Tunnel están incluidos en las estimaciones presupuestarias. Sin embargo, dos proyectos notables no incluidos en las estimaciones preliminares son el proyecto $ 16.5bn North-East Link y el enlace ferroviario del Aeropuerto de Melbourne, por el cual el Gobierno del Commonwealth ha proporcionado $ 5bn en fondos, sujeto a una subvención igualada de Victoria. El gobierno del estado está comprometido con el proyecto North East Link y espera que el proceso de licitación comience en el próximo período de gobierno (la próxima elección estatal será en noviembre 24 este año).
De manera similar, en NSW, las estimaciones preliminares del presupuesto no incluyen completamente una cantidad de proyectos de transporte de miles de millones de dólares que están siendo considerados activamente por el gobierno actual. La elección estatal de NSW se realizará el 23 2019 de marzo.
Oleost estima que la cartera de proyectos de transporte público actualmente en consideración es de $ 60bn, de los cuales 70% está en NSW y Victoria.
Para finalizar, recurrimos a la inversión del sector privado en la generación de electricidad. El trabajo en tales proyectos, donde el foco está en la inversión en energía renovable (parques eólicos, almacenamiento solar y de baterías), representó un considerable 30% del aumento en la actividad total de la infraestructura durante el año pasado. Aquí también la perspectiva es positiva. El valor del trabajo por hacer en los proyectos actualmente en construcción se está expandiendo, no disminuyendo, hasta 67% hace un año. Además, hay una considerable cartera de proyectos en consideración, que se estima en el Monitor de inversiones será de $ 10bn, además de $ 1.5bn de proyectos que ya se encuentran en la etapa comprometida, que juntos superan el valor de los proyectos actualmente en construcción, en $ 8.3bn.
En resumen, la actividad en el sector de la construcción de infraestructura no minera está aumentando a un ritmo acelerado. Hasta la fecha, el levantamiento en el trabajo representaba un rebote, revirtiendo el fuerte retroceso desde 2012 tardío a mediados de 2015. De cara al futuro, hay indicios de que el gasto en inversión sigue registrando considerables alzas y que el crecimiento seguirá siendo vigoroso. El telón de fondo es que Australia está tratando de ponerse al día, invirtiendo en infraestructura muy necesaria, particularmente en las ciudades capitales, una necesidad apremiante agravada por el rápido crecimiento de la población, con incrementos muy superiores a las expectativas. En los últimos dos años, los gobiernos han agregado importantes proyectos de transporte a la cartera de inversiones y, con otros proyectos bajo consideración activa, la cartera se expandirá aún más a medida que avancemos hacia 2019 y más allá.
La semana que fue
Además de una nueva escalada de las tensiones comerciales mundiales, ha sido una semana positiva para nuestra economía, con los consumidores mostrando un mayor optimismo sobre las perspectivas y las condiciones comerciales que permanecen muy por encima de la media.
La encuesta de opinión del consumidor del Instituto Westpac-Melbourne fue el lanzamiento clave de la semana, destacando el creciente optimismo entre los consumidores hacia las perspectivas económicas. Esto fue cierto tanto para la vista de uno como de cinco años, con cada índice alrededor de puntos 12 por encima del promedio de cinco años. A pesar de este creciente optimismo sobre la economía, los hogares siguen siendo mucho más circunspectos con respecto a sus finanzas familiares. Este desequilibrio entre las evaluaciones de las finanzas económicas y familiares continúa siendo impulsado por un débil crecimiento de los salarios y altos niveles de deuda de los hogares. El limitado colchón que muchos hogares endeudados tienen en contra de su hipoteca amplifica esta tensión. Un claro positivo en la mezcla, sin embargo, es la aprobación del paquete de impuestos multianuales del Gobierno: el fuerte salto en el sentimiento de los hogares de ingresos medios este mes es un voto de confianza en apoyo del efecto del recorte fiscal. Hacia el consumo y la vivienda, predominan las opiniones sobre el presupuesto familiar familiar. Si bien nuestro tiempo para comprar una serie importante de artículos para el hogar ha aumentado hasta estar cerca del tope del rango de los últimos dos años, permanece por debajo del promedio en general y está muy por debajo de los niveles consistentes con un mayor gasto del consumidor. Al destacar las continuas presiones de asequibilidad, el tiempo para comprar una serie de viviendas está muy por debajo de su promedio a largo plazo, a pesar de que el crecimiento de los precios de la vivienda se ha disipado. Las expectativas de precios también parecen estar reteniendo la demanda del consumidor de viviendas, con más de la mitad de todos los consumidores esperando que los precios no cambien o bajen en doce meses.
Es importante señalar que la encuesta de julio se completó antes de que el presidente Trump anunciara formalmente un arancel 10% sobre otros $ 200bn de importaciones chinas a los EE. UU., Una escalada previamente discutida cuando entró en vigencia la última ronda de aranceles. Siendo gravados con cuatro veces más importaciones que su ronda anterior de aranceles, no es sorprendente que los mercados se hayan enervado, particularmente en Asia. Para Australia, el riesgo en esta guerra comercial floreciente no es tanto el shock inicial para el comercio, que probablemente sea pequeño, sino más bien las consecuencias fluidas para la riqueza y la inversión. A través de los mercados financieros, la riqueza tendrá el primer golpe. Sin embargo, para 2019, si las tensiones se mantienen o escalan aún más, también podría haber un viento de cara negativo para la inversión empresarial y el empleo, tanto aquí como en todo el mundo. A medida que miramos hacia adelante, el sentimiento de los consumidores y las empresas será un barómetro importante del impacto potencial en la economía de Australia debido a estas fricciones comerciales.
En cuanto a las condiciones comerciales y la confianza, la encuesta de negocios de junio NAB informa que ambos siguen siendo fuertes a pesar de la relajación en los últimos meses. La confianza empresarial actualmente está en línea con su promedio a largo plazo; mientras que las condiciones están muy por encima. Dentro del detalle de la condición: la negociación se mantiene cerca de sus máximos recientes y la rentabilidad es sólida; pero el índice de empleo ha seguido bajando. Sin embargo, en este último, este barómetro del crecimiento del empleo aún sugiere que las ganancias en el empleo a corto plazo serán más que suficientes para mantener la tasa de desempleo en su nivel actual, suponiendo una participación estable. Evaluar el impulso de crecimiento por sector: la encuesta NAB indica que el impulso ha retrocedido en el sector de la construcción a medida que se fortaleció en los servicios empresariales. Contra estas dos áreas de fortaleza, la debilidad persistente del sector de consumo es un fuerte contraste.
Dando un paso atrás con respecto al flujo de datos actual, se lanzó un boletín de investigación sobre el perfil de los prestatarios con interés solo para propietarios ocupantes esta semana. Los datos de HILDA para 2016 en los que se basa esta investigación destacan que: los préstamos con intereses ocupados por el propietario se distribuyen de manera bastante uniforme entre las principales ciudades capitales; y que la calidad de estos préstamos mejoró entre 2014 y 2016 a medida que se estrecharon las condiciones de los préstamos. Curiosamente, aquellos con préstamos de interés solamente tienden a tener mayores ingresos y es más probable que trabajen por cuenta propia o con contratos de duración determinada. A pesar de que es anterior a la última ronda del ajuste de la política macroprudencial de APRA, esta información sirve como un punto de partida muy útil para desarrollar una comprensión del estado cambiante de la financiación de la vivienda en Australia.
Finalmente, en EE. UU., Donde el informe de empleo de junio y el IPC resaltaron colectivamente el estado de restricción financiera del consumidor estadounidense. La restricción primaria para el consumo evidente en los datos es la ausencia de ganancias salariales reales. En el trimestre de junio, el crecimiento de las ganancias anuales reales por hora llegó solo a 0.1% año. Como las horas trabajadas tampoco se modificaron durante el período (de hecho desde 2014), el trabajador establecido todavía no ha visto un beneficio significativo de la recuperación posterior a GFC. La tecnología y la globalización están en juego aquí; sin embargo, la oferta doméstica de mano de obra aún regresa a trabajar 10 años después de que el GFC es posiblemente el principal impedimento para acelerar la inflación salarial. Los empleadores no se verán obligados a aumentar los salarios y las condiciones para atraer a los trabajadores durante un tiempo, con al menos otro año de fuerte crecimiento del empleo necesario para erosionar el resto de la holgura.
Gráfico de la semana: financiación de la vivienda
Las aprobaciones de financiación de vivienda australianas fueron más sólidas de lo esperado en mayo, el número de préstamos de propietarios aumentó un 1.1% frente a una disminución esperada de 2%, y el valor de los préstamos de los inversores aumentó un 0.1%.
El detalle del prestamista muestra una fuerte ganancia 4.5% mth para los prestamistas no bancarios, hasta 12.9% año. Sin embargo, el número de préstamos bancarios, que representa más del 90% de las aprobaciones financieras, todavía registró un aumento del 0.8%: el cambio neto implícito en la participación de mercado sigue siendo menor, con un valor de 1ppt en el último año.
En general, los datos financieros de mayo están un poco en desacuerdo con otros datos del mercado inmobiliario que sugieren que las condiciones se han debilitado aún más a través de mayo-junio, en particular los mercados de subastas. Eso se pensó que era en respuesta a criterios de préstamo más estrictos. Sin embargo, una vez más, el detalle financiero de mayo sugiere un pequeño cambio incremental en las condiciones de los préstamos. Con suerte, los próximos meses aclararán la situación. Hasta entonces, sospechamos que los datos financieros son los 'extraños'.
Nueva Zelanda: semana por delante y ajuste de datos
Un juego de dos mitades
La precaución entre los consumidores ha jugado un papel importante en la pérdida de impulso de la economía este año. Si bien esperamos que el crecimiento siga siendo moderado, hay motivos para pensar que la suerte de los hogares será un poco mejor en la segunda mitad de este año que en la primera. La imagen de inflación para Nueva Zelanda también podría parecer algo diferente para fin de año.
Si bien el gasto del consumidor ha experimentado algunas ganancias moderadas en los últimos meses, la tendencia se ha suavizado claramente durante la primera mitad de 2018. Las últimas cifras de tarjetas de crédito y débito mostraron un aumento de 0.8% en el gasto minorista en junio, que fue un poco más fuerte de lo previsto. Pero al comparar los tres meses hasta junio con los tres meses anteriores, los niveles de gasto han sido esencialmente estables.
La semana pasada notamos que los mercados financieros han tardado en reconocer el enfriamiento en la economía de Nueva Zelanda este año. En contraste, hemos estado marcando la probabilidad de una desaceleración en la primera mitad por algún tiempo. En particular, la suavidad en el gasto del consumidor está en línea con la desaceleración que hemos visto en el mercado de la vivienda, ya que una serie de nuevas políticas del Gobierno han pesado sobre los precios de las viviendas y las ventas.
También hemos estado señalando que las cosas podrían volver a parecer diferentes para el próximo año, ya que el aumento del estímulo fiscal comienza a llenar algunas de las brechas dejadas por un sector privado más tenue. Para los hogares, ese punto de inflexión ya puede haber llegado. Desde 1 julio, el Paquete de Familias del Gobierno entró en plena vigencia. El paquete incluye pagos de energía durante el invierno para personas mayores y aquellos con beneficios, un crédito fiscal para recién nacidos y aumentos en los pagos de Working for Families. Eso se suma a un aumento en el suplemento de alojamiento que entró en vigencia en abril.
En conjunto, esto equivale a más de mil millones de dólares al año en los bolsillos de las personas. Y, lo que es más importante, está dirigido a los hogares de menores ingresos que es más probable que gasten que a ahorrar.
Dicho esto, los hogares todavía enfrentarán algunos obstáculos en la segunda mitad de este año. Una es que es probable que el mercado de la vivienda siga siendo débil a medida que el Gobierno continúe con sus medidas para frenar la especulación inmobiliaria. Se espera que las restricciones a los compradores extranjeros de propiedades entren en vigencia en algún momento del próximo mes. Luego, a partir de principios del próximo año, comenzará a eliminarse el uso de los engranajes negativos por parte de los inversores inmobiliarios. Estas medidas pesarán sobre los valores de las propiedades y, como resultado, es probable que influyan en la disposición de las personas a gastar también.
Otro problema es el costo del combustible. El aumento de los precios mundiales del petróleo y la debilidad del dólar neozelandés significaron que los precios de la gasolina ya habían alcanzado nuevos máximos a principios de junio. El impuesto regional sobre el combustible de Auckland (a partir de julio) y un aumento nacional del impuesto especial (que se espera que sea a partir de septiembre) se sumarán al costo de la reposición en la segunda mitad del año. Los precios más altos del combustible tienden a disminuir el gasto en otras áreas.
En general, creemos que a los hogares les irá un poco mejor en la segunda mitad de este año que en la primera mitad. Estaremos atentos a las señales de un repunte en el crecimiento del gasto en los próximos meses.
De cara a la próxima semana, lo más destacado es probable que sea el IPC trimestre de junio el martes. Esperamos un aumento de 0.6% para el trimestre, que vería que la tasa de inflación anual subiera de 1.1% a 1.7%. Es probable que los precios del combustible y los alimentos sean las contribuciones positivas más importantes. También esperamos que el dólar neozelandés más bajo en el último año ejerza cierta presión al alza sobre los precios minoristas de los productos importados.
Tal vez lo más importante es que esperamos que estos mismos factores impulsen la inflación justo por encima del 2% antes de fin de año, lo que lo coloca en la mitad superior del rango objetivo del Banco de la Reserva por segunda vez en siete años. Por el contrario, las previsiones del Banco de la Reserva en su declaración de política monetaria de mayo vieron que la inflación se mantenía por debajo del 2% hasta el final de 2020.
No creemos que el aumento de la inflación este año necesariamente se mantenga. Las presiones de inflación doméstica están creciendo a medida que la economía utiliza su capacidad adicional, pero esto tiende a ser un proceso gradual. Mientras tanto, la porción de los bienes transables del IPC sigue impulsando la mayor parte de la variación en la tasa de inflación. Eso significa que mantener la inflación en torno al 2% el próximo año requerirá un mayor aumento en los precios mundiales del petróleo y / o una continua caída en la tasa de cambio.
Vista previa de datos
Índice principal Aus Jun Westpac-MI
- Jul 18, Último: 0.11%
La tasa de crecimiento anualizada de seis meses en el Índice Líder cayó desde + 0.83% en abril a + 0.11% en mayo. Esta fue la lectura más débil desde septiembre del año pasado con un claro cambio más bajo en la primera mitad de 2018, aunque con la tasa de crecimiento del índice aún apuntando a un momentum ligeramente por encima de la tendencia.
La lectura de junio incluirá una combinación de actualizaciones de componentes. En el lado positivo: ASX200 sube 3.0% frente a 0.5% el mes pasado; el índice de expectativas del consumidor Westpac-MI, subió un 5.1% frente a un 1% el mes pasado; y el índice de expectativas de desempleo Westpac-MI mejoró levemente. A la baja: los precios de las materias primas cayeron 0.6% (en términos de AUD) frente a + 0.6% el mes pasado; las aprobaciones de vivienda disminuyeron 3.2% frente a 5% cayeron el mes pasado; y el diferencial de rendimiento se redujo en 20bps, lo que refleja en parte el aumento de las tasas a corto plazo.
Aus Jun Labour Force - empleo total '000
- Julio 19, último 12k, WBC f / c: 17k
- Mkt f / c: 16.5k, Rango: 5k a 30k
El empleo australiano subió 12.0k en mayo, por debajo del pronóstico del mercado (+ 19k) y Westpac (+ 17k). El empleo a tiempo completo cayó 20.6k mientras que el empleo a tiempo parcial subió 32.6k. En general, esto se puede tomar como una actualización suave con el total de horas trabajadas cayendo 1.4% en el mes. Pero debe tenerse en cuenta que las horas trabajadas son muy volátiles mes a mes y aumentaron 1.2% en abril.
Nuestro pronóstico para junio es un aumento 17k en el empleo. Esto está en línea con los resultados de los últimos dos meses y en torno a la mitad del promedio 2018 ytd de 12.4k y el promedio anual de 2018 de mayo a 25.3k.
Un factor que puede afectar el empleo de junio fue el anuncio de 31 May Fair Work Commission de un aumento de 3.5% en el salario mínimo, pero observe que el aumento del año pasado de una escala similar fue seguido por aumentos de puestos de trabajo aún robustos. Los efectos estacionales son pequeños para el cambio de empleo de junio con el factor estacional de junio para el empleo total ligeramente menor que el de mayo.
Fuerza laboral Aus Jun - tasa de desempleo%
- Julio 19, último 5.4%, WBC f / c: 5.4%
- Mkt f / c: 5.4%, Rango: 5.4% a 5.6%
A pesar del moderado aumento del empleo en mayo, la tasa de desempleo bajó a 5.4% desde 5.6%, una caída significativa en un mes (5.40% desde 5.60% con dos decimales).
Conducir el cambio en el desempleo fue una disminución 14.8k en la fuerza de trabajo con la tasa de participación bajando a 65.47% desde 65.62%, que no estaba muy lejos del reciente máximo de 65.75%.
Los cambios en la tasa de participación han tendido a seguir de cerca los cambios en el empleo. La participación aumentó durante el repunte del empleo en la segunda mitad de 2017, y en consecuencia se moderó a través de la desaceleración del empleo en 2018. Como tal, la tasa de desempleo ha sido relativamente estable durante este período. • Estamos pronosticando una tasa de desempleo sin cambios de 5.4% y una tasa de participación sin cambios de 65.6%.
NZ Jun REINZ ventas de casas y precios REINZ precios de casas y ventas
- Jul 17, Ventas, Último: + 0.8%. Precios, último: 3.7% año
Después de un breve resurgimiento en torno al cambio de año, el mercado inmobiliario de Nueva Zelanda se ha enfriado nuevamente. Los precios ahora están cayendo en Auckland, Wellington y Christchurch, y subiendo lentamente en otros lugares. Medido a nivel nacional, los precios de la vivienda han sido más o menos planos.
La prueba de "línea brillante" para gravar las ganancias de capital se extendió de dos a cinco años a fines de marzo, y esto está afectando al mercado en la actualidad. El siguiente factor negativo para el mercado será la prohibición del comprador extranjero, que se convertirá en ley dentro de un mes. Sin embargo, una compensación positiva para el mercado en este momento es la caída de las tasas hipotecarias.
Se espera que los datos REINZ de junio (con un retraso respecto de la semana pasada) continúen la tendencia reciente de desaceleración de las ventas y los precios planos.
CPI NZ Q2
- Jul 17, Último: 0.5%, Westpac f / c: 0.6%, Mkt f / c: 0.5%
Esperamos un aumento de 0.6% en los precios al consumidor para el trimestre de junio. Esto vería la tasa de inflación anual subir a 1.7%, después de una breve caída a 1.1% en el trimestre de marzo.
Las mayores contribuciones positivas se producirán a partir del aumento de los precios del combustible y un aumento en gran medida estacional de los precios de los alimentos. También esperamos un modesto repunte de los precios de los bienes importados, como resultado del descenso del dólar de Nueva Zelanda en el último año. Las tarifas aéreas y el alojamiento nacionales experimentarán caídas estacionales a medida que el período turístico pico llegue a su fin.
Esperamos que la inflación anual alcance el 2.1% para fines de este año, a medida que los precios del combustible cambien de un freno a un impulso. Sin embargo, no estamos convencidos de que este efecto persista en el próximo año.
China PIB Q2
- Jul 16, último 6.8%, WBC 6.6%
Los últimos meses han sido un momento interesante para China. El impulso en sus PMI se ha mantenido robusto a pesar de la desaceleración de la demanda externa. Sin embargo, en contra de esto, la búsqueda del "desarrollo de calidad" ha resultado en un fuerte aumento del crecimiento de los préstamos no bancarios y en parte compensado por el aumento de los préstamos de los bancos.
Para el PIB, por lo tanto, buscamos una desaceleración en el crecimiento anual a 6.6% año desde 6.8% año en Q1. En una base trimestral, eso equivale a una ganancia 1.6%, arriba en 1% de Q1.4 pero debajo de los aumentos 1.8% de mid-2017.
Se espera una ralentización adicional en el crecimiento en la segunda mitad de 2018, una vez que el Q2 estacional retroceda más y los consumidores sigan sin poder / no deseen acelerar su consumo marginal para compensar.
Ventas minoristas en junio
- Jul 16, último 0.8%, WBC 0.7%
Las ventas minoristas sorprendieron en mayo, el 0.8% de ganancia general duplica la expectativa del mercado. El resultado de abril también subió al 0.4%. Destacando la amplitud de la ganancia de ventas, excluyendo autos y gas, la actividad de mayo también subió un 0.8%, mientras que el grupo de control ganó un 0.5%.
En junio, es probable que se obtenga un resultado similar. Pronosticamos un aumento de 0.7% en ventas totales, y alrededor de 0.5% para ventas minoristas principales. Es importante destacar que esto no significa que estamos esperando una fuerte impresión de consumo Q2 cuando el PIB se libera en unas pocas semanas.
También disponible para mayo, los datos de consumo personal más amplios dejan en claro que el consumo total (incluidos los servicios) ha sido más débil que las ventas minoristas en los últimos tiempos. Y también, que una vez deflactado por la inflación, el crecimiento del gasto en Q2 solo ha sido un poco más fuerte que el Q1 afectado por el clima.




 Signal2forex.com - Los mejores robots y señales de Forex


