
Resumen Ejecutivo
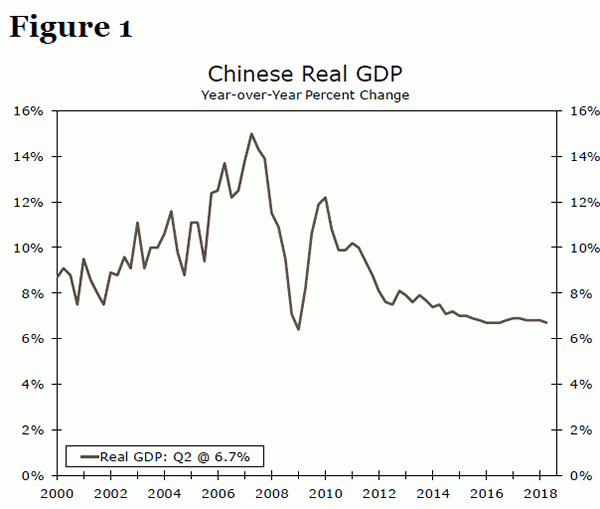
El crecimiento del PIB real en China se desaceleró ligeramente en Q2-2018, pero la desaceleración estuvo en línea con las expectativas. El crecimiento de las ventas minoristas ayudó a apuntalar el crecimiento económico, ya que la producción industrial y el gasto de inversión continuaron desacelerándose en el trimestre. Sin embargo, estas tendencias son en gran parte anteriores a las acciones comerciales recientes, ya que los diseñadores de políticas chinas han trabajado para combatir los niveles de deuda rápidamente altos y cambiar la economía hacia un modelo económico más orientado al consumo. Una guerra comercial en gestación con los Estados Unidos puede haber exacerbado esta tendencia estructural en el margen ya que la incertidumbre pesa sobre la inversión fija.
A pesar de los temores rampantes de la guerra comercial, esperamos que el crecimiento real del PIB en China disminuya a 6.6 por ciento en 2018 y 6.0 por ciento en 2019, por debajo del porcentaje 6.9 en 2017. Nuestra perspectiva de un crecimiento más lento pero aún sólido se basa en algunos factores. En primer lugar, los formuladores de políticas chinos tienen el poder y la voluntad de ayudar a estimular la economía si es necesario, ya sea aliviando la política monetaria, proporcionando estímulo fiscal o una combinación de ambos. En segundo lugar, aunque las exportaciones chinas a los Estados Unidos representan aproximadamente el 4 por ciento del PIB, esta cifra exagera la verdadera exposición de China, ya que un producto final exportado a menudo tiene valor agregado por varios países en el camino.
La amenaza más reciente de la administración Trump de imponer un arancel porcentual 10 sobre $ 200 mil millones en bienes chinos representa un riesgo negativo para nuestro pronóstico, pero si los Estados Unidos seguirán adelante con esta amenaza y cuándo dicha propuesta surtirá efecto sigue siendo ser visto. A medida que surjan más detalles sobre las nuevas amenazas tarifarias, las supervisaremos de cerca y actualizaremos nuestro pronóstico en consecuencia. En resumen, creemos que los aranceles causarían una desaceleración en el crecimiento de las exportaciones chinas a los Estados Unidos, pero el impacto en las exportaciones probablemente no sea lo suficientemente grande como para provocar que la economía china de $ 12 billón se deslice hacia una recesión absoluta.
Crecimiento del PIB real en línea con una desaceleración moderada
Los datos publicados hoy mostraron que el PBI real en China se desaceleró a 6.7, porcentaje interanual en Q2, ligeramente por debajo del porcentaje 6.8 registrado en Q1 (Figura 1). Al llegar hoy, los datos mensuales para el segundo trimestre sugieren una leve desaceleración en el crecimiento del PIB, y los datos de junio sobre el consumo y la inversión, también publicados hoy, confirmaron esta sospecha. El crecimiento de la producción industrial cayó a 6.0 por ciento interanual en junio desde el porcentaje 6.8 en mayo, y aunque el crecimiento de las ventas minoristas se recuperó en junio desde un ritmo históricamente lento en mayo, se mantuvo por debajo del ritmo de dos dígitos registrado para la mayor parte de esta expansión.
Los datos sobre el gasto de inversión fijo en China ayudan a contar la historia de una economía que se desacelera gradualmente. El crecimiento del gasto de inversión fijo a través de H1-2018 fue el más lento registrado (Figura 2). En las últimas décadas, el crecimiento explosivo de la inversión y la profundización del capital ayudaron a impulsar la economía china a tasas de crecimiento sobrealimentadas que superaron gran parte del mundo avanzado. Sin embargo, durante la mayor parte de este ciclo, el gasto de inversión se ha desacelerado, especialmente en los últimos años a medida que han aumentado las preocupaciones sobre el apalancamiento y los responsables políticos han presionado más para cambiar hacia un modelo económico más orientado al consumo. Con factores estructurales como estos en el fondo y una incertidumbre más inmediata generada por los temores de la guerra comercial, no es del todo sorprendente que el crecimiento del gasto de inversión continuó desacelerándose en H1-2018.
La política monetaria se está volviendo lentamente más acomodaticia
Las señales de un crecimiento más lento que se mencionaron anteriormente pueden haber contribuido a la decisión 24 de junio del Banco Popular de China (BPC) de recortar el coeficiente de reservas obligatorias (RRR) para los principales bancos del porcentaje 16.00 al porcentaje 15.50 (Figura 3). Las tasas de interés interbancarias subieron en mayo y el crecimiento real del PIB podría verse afectado negativamente si se mantuvieran tasas más altas. El recorte en el RRR tuvo el efecto de crear instantáneamente más liquidez en el sistema bancario, y las tasas de interés interbancarias se han reducido posteriormente. La tasa de crecimiento económico año tras año en China ha tenido una tendencia más baja desde principios de 2010, y el PBoC ha reducido el RRP de RRN 600 durante ese período. Si, como esperamos, el crecimiento real del PIB en China se desacelera aún más en los próximos trimestres, parece razonable que el Banco Popular de China siga reduciendo el RRR en el futuro.
Dicho esto, cualquier reducción de RRR que ocurra probablemente tendrá lugar a un ritmo medido. El renminbi chino ha estado bajo cierta presión a la baja en las últimas semanas, en parte debido a las preocupaciones sobre una posible guerra comercial entre los Estados Unidos y China (Figura 4). Pero la reducción de RRR, que como se señaló anteriormente ha llevado a tasas interbancarias más bajas, ha contribuido a la suavidad en el valor de la moneda china. Las autoridades chinas no quieren ver una fuerte depreciación de la moneda porque podría generar volatilidad en otros mercados financieros, lo que podría tener un efecto negativo en el crecimiento económico. Por lo tanto, creemos que las reducciones adicionales en el RRR se llevarán a cabo a una tasa medida porque una tasa rápida de reducciones de RRR podría conducir a una fuerte depreciación en la moneda.
¿Cuán dolorosa sería una guerra comercial para China?
En 1990, las exportaciones chinas a los Estados Unidos sumaron solo $ 15 billones, mientras que los Estados Unidos enviaron un valor insignificante de $ 5 billones de mercancías a China. En consecuencia, China tenía un pequeño superávit comercial bilateral con los Estados Unidos que valía $ 10 mil millones en 1990 (Figura 5). Pero en las últimas tres décadas, el comercio entre China y los Estados Unidos se ha disparado. El año pasado, el valor de las exportaciones chinas a los Estados Unidos ($ 505 mil millones) excedió el valor de las exportaciones estadounidenses a China ($ 130 mil millones) en $ 375 mil millones. Es esta marcada ampliación en el déficit comercial bilateral lo que ha provocado la ira de la administración Trump. Al escribir estas líneas, la administración ha impuesto aranceles a las exportaciones chinas de productos de acero y aluminio, por valor de otros 34 miles de millones de otros productos, con $ 16 billones todavía pendientes y aranceles amenazados sobre $ 200 billones o más de otros productos chinos. Queda por verse si los Estados Unidos seguirán adelante en este último punto. Si los Estados Unidos cumplen, se desconoce la fecha de vigencia en este momento, aunque las audiencias públicas sobre la propuesta están programadas para agosto 20-23. La tarifa propuesta para la amenaza de $ 200 billones es 10 por ciento, por debajo del arancel porcentual 25 promulgado en julio 6 sobre los primeros $ 50 billones en bienes.
¿Qué exporta exactamente China a Estados Unidos? Los cinco grupos de productos principales, que en conjunto representan dos tercios del total de las exportaciones chinas a los Estados Unidos, se muestran en la Figura 6. Los productos informáticos y electrónicos son, con mucho, la categoría de exportación más grande, con las exportaciones chinas de estos productos a los Estados Unidos. por un total de $ 187 mil millones en 2017. Esta amplia categoría no solo incluye computadoras de escritorio y portátiles y tabletas, sino que también incluye teléfonos móviles. Como se señaló anteriormente, las exportaciones chinas a los Estados Unidos totalizaron $ 505 mil millones en 2017, lo que fue equivalente a alrededor del 4 por ciento del PIB chino. El crecimiento económico chino ya se ha reducido desde el ritmo vertiginoso de los primeros años de esta década, y un grave golpe a las exportaciones chinas de los aranceles estadounidenses podría potencialmente impartir otro impacto de desaceleración en la economía china.
Sin embargo, la cifra absoluta de exportaciones de 505 millones de dólares exagera la exposición que tiene la economía china a las exportaciones a Estados Unidos. Como se señaló anteriormente, el valor de las computadoras y los teléfonos móviles representa una parte considerable de las exportaciones chinas a los Estados Unidos. Pero China importa cantidades significativas de semiconductores y otros componentes electrónicos de otros países para fabricar estos productos terminados. Las computadoras y los teléfonos móviles que importa Estados Unidos pueden etiquetarse como "Fabricados en China", pero puede ser más preciso etiquetarlos como "Ensamblados en China". En otras palabras, el valor agregado (ganancias y salarios) que se genera en China a partir de la exportación de productos informáticos y electrónicos a los Estados Unidos es mucho menor que el valor de estos productos, que totalizó $ 187 mil millones en 2017.
Los datos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) respaldan esta afirmación. Las exportaciones totales de la industria de equipos informáticos, electrónicos y ópticos en China fueron equivalentes al 2 por ciento del PIB chino en 2011 (últimos datos disponibles). Sin embargo, estas exportaciones representaron solo el 0.4 por ciento del valor agregado que se generó en China ese año. En resumen, la economía china no parece estar tan expuesta a las exportaciones a Estados Unidos como sugerirían los 505 millones de dólares.1
Si miramos la situación al revés, las tarifas que China ha impuesto hasta ahora por valor de $ 34 billones de productos estadounidenses (por ejemplo, soja, mariscos, carne de cerdo y vehículos eléctricos) probablemente llevarán a precios más altos de esos productos en China, pero probablemente no tendrán un efecto significativo en la tasa general de inflación del IPC en China. Como se muestra en la figura 7, existe un buen grado de correlación entre los cambios en los precios de importación chinos y la inflación del IPC. Sin embargo, la sensibilidad de la tasa general de inflación del IPC a los cambios en los precios de importación es bastante baja.
La conclusión es que una guerra comercial tendría algunos efectos negativos en China, pero probablemente tampoco sería completamente debilitante para ese país. Los aranceles causarían un crecimiento lento en las exportaciones chinas a Estados Unidos, pero el impacto en las exportaciones probablemente no sería lo suficientemente grande como para provocar que la economía china de $ 12 billón caiga en una recesión absoluta, incluso si el efecto negativo sobre la inversión en las industrias afectadas se toma en consideración. La inflación del IPC en China probablemente bordeará la imposición de los aranceles de represalia sobre los productos estadounidenses, pero un aumento marcado y sostenido de la tasa de inflación probablemente tampoco esté en las cartas.
Conclusión
El crecimiento del PIB real en China se desaceleró levemente en Q2-2018 justo cuando una potencial guerra comercial entre China y Estados Unidos comenzó a calentarse. A medida que miramos hacia la segunda mitad del año y 2019, esperamos que el crecimiento económico de China se desacelere, pero de una manera manejable, consistente con una economía que enfrenta vientos adversos estructurales debido a los altos niveles de deuda del sector privado y el envejecimiento de la población. Las tarifas representan un posible riesgo a la baja para nuestro pronóstico, pero el impacto en las exportaciones probablemente no sea lo suficientemente grande como para provocar que la economía china de $ 12 billón se deslice hacia una recesión absoluta. Las autoridades en China tienen un gran interés en evitar que el crecimiento se desacelere demasiado, y es probable que adopten las medidas políticas necesarias para evitar dicho desarrollo. A medida que surjan más detalles sobre las nuevas amenazas tarifarias, las supervisaremos de cerca y actualizaremos nuestro pronóstico en consecuencia. Por ahora, esperamos que el crecimiento real del PIB en China disminuya a 6.6 por ciento en 2018 y 6.0 por ciento en 2019, por debajo del porcentaje 6.9 en 2017.
1 En 2011, las exportaciones chinas a los Estados Unidos totalizaron $ 400 billones, lo que fue equivalente a más del 5 por ciento del PIB chino en ese año. Los datos de la OCDE muestran que las exportaciones totales a los Estados Unidos generaron un 3.8 por ciento del valor agregado en la economía china en 2011.
2 El coeficiente de correlación entre estas dos variables durante el período 2006 de enero hasta el período 2018 de abril es 0.72.




 Signal2forex.com - Los mejores robots y señales de Forex


