
Puntos destacados de Estados Unidos
- Los datos económicos fueron una mezcla durante esta semana: las ventas minoristas fueron un punto positivo, pero el inicio de las viviendas se desplomó inesperadamente en junio.
- Los desarrollos comerciales continuaron en los titulares, con Donald Trump anunciando que estaba dispuesto a extender los aranceles sobre $ 500bn de las importaciones de China, aproximadamente el valor de todas las importaciones de China en los EE. UU.
- En su testimonio ante el Congreso, el Presidente de la Fed Powell ofreció una visión optimista de la economía de los EE. UU. Y señaló que los riesgos que plantea el proteccionismo comercial no los desviarían del curso de nuevas alzas en las tasas.
Lo más destacado de Canadá
- Fue una buena semana para los lanzamientos de datos canadienses, con sorpresas positivas en el comercio minorista, la manufactura y la vivienda, confirmando el tono optimista de la semana pasada establecido por el Banco de Canadá.
- Las ventas de viviendas existentes fueron particularmente positivas y, junto con los inicios de viviendas de la semana pasada, respaldan la opinión de que el mercado inmobiliario se está estabilizando gradualmente después de la implementación de las pautas B-20.
- EE. UU. Anunció que investigará los aranceles sobre las importaciones de uranio, lo que aumentará los riesgos de incertidumbre en el comercio mundial ya elevados.
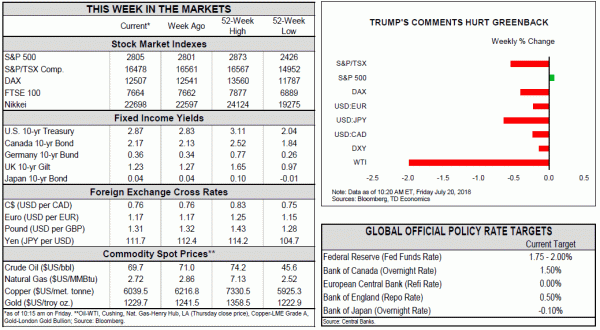
Los datos económicos fueron una mezcla durante esta semana. Si bien las ventas minoristas de mayo fueron un punto positivo, el inicio de las viviendas se desplomó inesperadamente en junio. La evolución de la política comercial también se mantuvo en la mente de los inversores: Angela Merkel habló enérgicamente en contra de los aranceles, mientras que Donald Trump aumentó su retórica proteccionista, diciendo que estaba dispuesto a extender los aranceles sobre los $ 500 millones de las importaciones totales de China. También criticó las alzas en las tasas de interés de la Reserva Federal y el sólido dólar estadounidense, lo que lleva a una modesta venta de dólares.
Si bien la amenaza de aranceles comerciales adicionales sigue representando un riesgo bajista sustancial para el crecimiento de Estados Unidos y el mundo, por el momento la economía de EE. UU. Avanza a toda máquina. En junio, el gasto minorista aumentó en un robusto 0.5%, además de una mejora sustancial a los datos de mayo, ya que los consumidores continuaron llegando a las tiendas y restaurantes en masa. Una de las categorías que registró un fuerte crecimiento fue el gasto en restaurantes y restaurantes (+ 1.5% m / m), acelerando a 8% a / a, el ritmo más rápido desde agosto 2015. El aumento en el gasto en esta categoría en gran medida discrecional es un testimonio de un fuerte impulso en el gasto del consumidor. De hecho, para el segundo trimestre en general, las ventas minoristas nominales aumentaron casi un 8% anualizado (frente al 1.8% en Q1) (Gráfico 1), lo que sugiere que incluso ajustando la inflación, el gasto del consumidor del segundo trimestre se ubicará por encima del 3% (anualizado) en la publicación del PIB de la próxima semana.
La posición optimista de la economía doméstica fue repetida por el presidente de la Reserva Federal, Powell, esta semana. En su testimonio semestral ante el Congreso, destacó el fuerte mercado laboral, el aumento de los ingresos después de impuestos y un crecimiento saludable de la inversión empresarial. También elogió el progreso en el frente de la inflación, y de alguna manera restó importancia al riesgo derivado del proteccionismo comercial y señaló que "los riesgos para las perspectivas eran más o menos equilibrados". Concluyó que "el FOMC cree que, por ahora, la mejor forma de avanzar es seguir elevando gradualmente la tasa de fondos federales". En otras palabras, los riesgos comerciales actuales no son suficientes para descarrilar a la Fed de subir las tasas trimestralmente.
La economía de los Estados Unidos sigue al rojo vivo, pero este ritmo de expansión será difícil de sostener en el futuro, ya que comienza a chocar con las limitaciones de capacidad, particularmente en el frente laboral. Los precios más altos de los materiales, los salarios y la escasez de mano de obra en algunos sectores figuraron prominentemente en el último Libro Beige.
La industria de la construcción es un sector que enfrenta estos vientos en contra, con los precios de la madera y el acero aumentando precipitadamente siguiendo las tarifas. Si bien el optimismo de las constructoras sigue siendo bastante alto, el inicio de las viviendas cayó en 12.3% m / m en junio, el mayor descenso desde noviembre 2011. (Gráfico 2). La mayor parte del retroceso se observó en el lado multifamiliar (-20% m / m), con un descenso más moderado en los inicios unifamiliares (- 9.1%). El gran declive en el lado multifamiliar podría ser un reflejo de la dinámica cambiante del mercado de la vivienda, con una demanda que se aleja de las unidades de alquiler. La publicación de las ventas de viviendas nuevas y existentes de la próxima semana debería arrojar más luz sobre la salud del mercado de la vivienda, especialmente por el lado de la demanda.
Esta fue una buena semana para los datos canadienses, y las publicaciones sobre fabricación, venta minorista y ventas de viviendas existentes, así como la inflación de los precios al consumidor, sorprendentemente al alza.
Las ventas de viviendas existentes comenzaron el programa de lanzamiento, subiendo 4.1% en junio, con el aumento relativamente amplio que borró gran parte de las pérdidas del mes anterior. Tomado junto con el lanzamiento de la vivienda de la semana pasada, esto confirma las expectativas de un mercado de vivienda estabilizador luego de la implementación de las pautas de B-20.
Las ventas de manufactura también mostraron un rebote amplio de 1.4% en mayo, lo que compensó el decepcionante desempeño de abril. Aún más alentador, el crecimiento de las ventas minoristas llegó en 2.0% en mayo, superando significativamente las expectativas y sugiriendo que las ganancias salariales saludables se están abriendo paso en el gasto de los hogares. Con las ventas minoristas y de fabricación recientemente sujetas a factores puntuales (clima, interrupciones temporarias de la refinería), esto pinta una imagen tranquilizadora y saludable de su tendencia subyacente este trimestre.
Finalmente, el IPC llegó ligeramente por encima de las expectativas ya que la inflación general se aceleró a 2.5% (año con año) desde 2.3% en mayo, el ritmo más rápido desde principios de 2012. Mientras tanto, el promedio de las medidas principales del Banco de Canadá se mantuvo en su objetivo 2.0%. La medida del núcleo común del IPC se mantuvo estable en 1.9%, mientras que las otras dos medidas del núcleo aumentaron a 2.0% (desde 1.9% anteriormente).
En total, los datos de esta semana muestran una imagen positiva del crecimiento económico canadiense y respaldan la noción de que la actividad se está recuperando de su desempeño suave a principios de año. De hecho, con los lanzamientos de esta semana, anticipamos que el crecimiento del PIB real avanzará a un sólido 2.9% en el segundo trimestre, en línea con el pronóstico recientemente actualizado del Banco de Canadá.
El argumento a favor de la cautela sobre nuevas alzas de tasas continúa en el marco de gestión de riesgos del gobernador Poloz. Mientras la amenaza de una nueva escalada de guerras comerciales se cierne en el horizonte, esperamos que el Banco mantenga el ritmo de las alzas muy gradual.
Acentuando las persistentes incertidumbres comerciales fue un anuncio del Departamento de Comercio de los Estados Unidos esta semana, de una investigación sobre las importaciones de uranio utilizando el mismo lente de seguridad nacional utilizado para justificar los aranceles sobre el acero y el aluminio. Con el valor potencialmente afectado de los bienes en 0.2% de las exportaciones totales de bienes de mercancías del país, su magnitud es inferior a las ya impuestas al acero y al aluminio, y mucho menos que las investigaciones de tarifas automotrices más preocupantes. Si se implementa, sin embargo, sus efectos se concentrarían más a nivel regional.
Si se observa la probabilidad implícita de alzas de tasas de OIS, se confirma la ausencia de un camino predeterminado para las alzas de tasas. Las probabilidades de un alza en octubre aún están divididas en la marca 55% (a partir de 10: 30 esta mañana), y se mueve solo modestamente después de los lanzamientos de esta semana.




 Signal2forex.com - Los mejores robots y señales de Forex


