
"Soy un optimista. Cualquier persona interesada en el futuro tiene que ser de otra manera, simplemente se dispararía a sí mismo ". - Arthur C. Clarke
Resumen Ejecutivo
¿Se comporta el Comité Federal de Mercado Abierto (FOMC) de manera demasiado optimista para lograr su objetivo? Proponemos un marco para encontrar la respuesta. Recientemente, el presidente de la Reserva Federal, Jerome Powell, presentó su informe semestral de política monetaria al Congreso. Uno de los elementos importantes del informe, que es también el enfoque de este informe, son los pronósticos a corto plazo de las principales variables económicas y financieras, incluido el PIB, la inflación y la tasa de desempleo.
La importancia de estos pronósticos se puede dividir en dos grupos. Primero, el FOMC utiliza sus propios pronósticos para establecer la postura de la política monetaria. En segundo lugar, el sector privado y los participantes de los mercados financieros, en particular, monitorean de cerca estos pronósticos como señales de la perspectiva económica. Las previsiones del FOMC también pueden influir en las expectativas del sector privado sobre la perspectiva económica. 1 Como las previsiones rara vez alcanzan sus objetivos, debemos estimar las pérdidas potenciales de los errores de previsión.
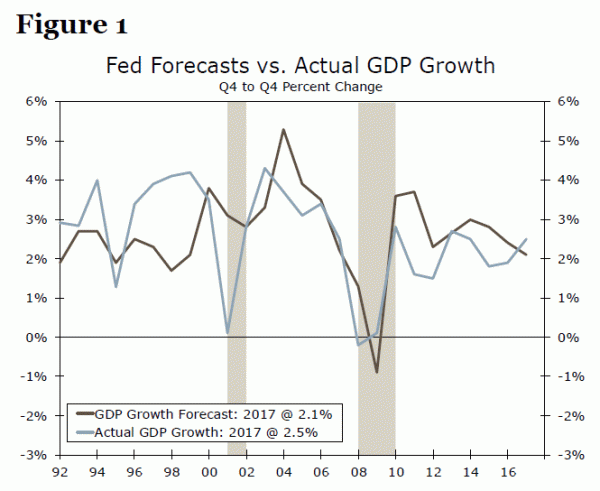
. Encontramos que el FOMC tendió a sobreestimar el crecimiento del PIB y la tasa de desempleo y la inflación subestimada durante el período 1992-2017 (Figuras 1 y 2). También encontramos que los pronósticos del FOMC mostraron un comportamiento diferente bajo diferentes presidentes. Nuestro análisis también sugiere que el FOMC es demasiado optimista, ya que tiende a pronosticar una perspectiva de crecimiento del PIB más optimista con expectativas de inflación "controladas". Además, su optimismo ha aumentado con el tiempo. Y, fuera de las recesiones, el FOMC nunca predijo un crecimiento negativo o solo ligeramente positivo del PIB.
Las previsiones de crecimiento e inflación del PIB del FOMC también parecen ser inconsistentes entre sí. Una de las principales razones de esta inconsistencia es que puede ayudar al FOMC a cumplir su doble mandato. Una perspectiva de crecimiento demasiado optimista, mientras que la inflación subestimada, trazaría una imagen "optimista" en la que la economía está creciendo cerca de su potencial, mientras que tampoco se sobrecalienta. Otra posible explicación para este comportamiento demasiado optimista es que el FOMC "difunde" noticias positivas, y estos pronósticos influyen en el sector privado. Si el FOMC pronostica una perspectiva más débil, algunos analistas podrían considerar esto como una señal de un cambio en la postura de la política monetaria y / o que una recesión es inminente. Por lo tanto, en nuestra opinión, el FOMC tiene un incentivo para evitar predecir una perspectiva económica más débil.
Planeamos publicar una serie de informes de tres partes, con la primera parte centrada en el comportamiento del FOMC y si es demasiado optimista. La segunda parte incluirá los pronósticos de Blue Chip como una medida del comportamiento del sector privado y evaluará si el FOMC es más optimista que el Blue Chip. También examinaremos si los pronósticos del FOMC influyen en los pronósticos del sector privado. El informe final analizará si las previsiones del FOMC son consistentes con su postura adoptada de política monetaria. Por ejemplo, analizaremos si una perspectiva demasiado optimista es consistente con una política monetaria neutral frente a una política monetaria contractiva.
Un marco teórico para estimar el costo del error de pronóstico
Para determinar si el FOMC es demasiado optimista, primero analizamos un marco teórico, que nos ayudará a evaluar las previsiones del FOMC y responder a la pregunta del exceso de optimismo. En la práctica, los pronósticos no siempre alcanzan sus objetivos, y esto crea una mayor posibilidad de errores de pronóstico. El costo total (daños / pérdidas potenciales) de los errores de pronóstico se etiqueta como la función de pérdida. Además, el error de pronóstico se puede dividir en un pronóstico menor (el pronóstico es más bajo que el valor real) y un pronóstico en exceso (el pronóstico es más alto que el valor real). La pregunta entonces es si el costo de la predicción insuficiente es idéntico al costo de la predicción excesiva, conocida como una función de pérdida simétrica. Si el costo de estar equivocado no es idéntico para los pronósticos por debajo o por encima, entonces se llama función de pérdida asimétrica.
En el caso de una función de pérdida simétrica, un pronosticador es indiferente entre la predicción insuficiente y excesiva. Sin embargo, una función de pérdida asimétrica tiene el potencial de dictar una preferencia por errores de pronóstico. Si un pronosticador sabe que un pronóstico insuficiente podría causar más daño que un pronóstico excesivo, ese pronosticador puede tender a sobre-pronosticar. Utilizamos un ejemplo simple de pronóstico del tiempo para ilustrar el escenario de la función de pérdida asimétrica. En nuestra opinión, un pronosticador del clima generalmente preferiría sobreestimar el clima inclemente, todo lo demás igual. El pronosticador querría preparar al público en general para un clima severo inminente, y podría "inflar" la probabilidad de una tormenta invernal próxima, por ejemplo. Si el pronóstico excesivo nunca llega a buen término, además de la reputación, causaría pérdidas relativamente pequeñas en términos de cierres de empresas y evacuaciones. Sin embargo, un pronóstico menor de una tormenta que efectivamente afectó el área podría causar daños graves, tanto en términos de pérdida de vidas como de pérdidas monetarias. Por lo tanto, en nuestra opinión, los pronosticadores del tiempo tienen un incentivo para sobre-pronosticar debido a su función de pérdida asimétrica.
Creemos que la función de pérdida del FOMC también es asimétrica, ya que preferiría evitar un crecimiento económico subestimado, por ejemplo, evitando hacer un pronóstico de recesión. Discutimos las implicaciones de esta tendencia en la siguiente sección.
La función de pérdida del FOMC: ¿Predecir la recesión es inadecuado?
El doble objetivo del FOMC es la estabilidad de precios y el fomento del empleo máximo. Naturalmente, la función de pérdida del FOMC sería evitar recesiones, burbujas, un alza en los precios o períodos deflacionarios. Como se mencionó anteriormente, el FOMC utiliza sus propios pronósticos para establecer la postura de la política monetaria, y estos pronósticos también influyen en las expectativas del sector privado sobre la perspectiva económica. 2 Las posibles consecuencias de los errores de pronóstico del FOMC incluyen una postura de política monetaria inadecuada y señales no deseadas para el sector privado. Primero, analizamos las consecuencias potenciales de una predicción insuficiente y excesiva en la política monetaria y luego destacamos las implicaciones para el sector privado. Utilizamos el crecimiento del PIB y los pronósticos de inflación como un estudio de caso. Primero, analizamos el costo potencial del crecimiento del PIB y el IPC por debajo de la previsión, y luego analizamos el costo de la previsión excesiva de estas dos variables. En esta sección, nuestra discusión es teórica, y en la siguiente sección examinamos los pronósticos reales del FOMC.
En teoría, el crecimiento del PIB y las tasas de inflación subestimadas crearían la posibilidad de una política de política monetaria demasiado acomodaticia, que podría alimentar una burbuja de precios de activos. Por ejemplo, si el FOMC prevé un crecimiento del PIB relativamente más débil y tasas de inflación más bajas, el FOMC seguirá una postura de política monetaria acomodaticia para estimular la economía y empujar la inflación hacia la meta, todo lo demás constante. Si analizamos las previsiones a un año, el FOMC aprendería aproximadamente un año más tarde sobre el resultado de un crecimiento de la inflación y una inflación infravalorados. Sin embargo, el FOMC necesitaría establecer la postura política a corto plazo utilizando sus pronósticos, lo que sugeriría una postura política demasiado acomodaticia. Suponiendo que el crecimiento real del PIB y la inflación sean más fuertes, este escenario sugeriría que la postura de la política monetaria implícita es demasiado acomodaticia, lo que podría alimentar una burbuja de precios de activos. Definimos una postura de política monetaria "demasiado acomodaticia" como una instancia en la que la política debería haber sido neutral o más estricta, pero en cambio, el FOMC sigue una postura política acomodaticia. Esto significa que la tasa objetivo de los fondos federales es más baja de lo que debería haber sido de otra manera. Algunos analistas sugieren que la postura de la política monetaria fue demasiado acomodaticia durante el período 2002-2004, lo que contribuyó en parte a la burbuja de la vivienda. 3
A la inversa, el crecimiento excesivo de la previsión del PIB y la inflación pueden hacer que la política monetaria se convierta en una postura demasiado restrictiva, lo que puede provocar una desaceleración económica o una recesión, ya que los costos de los préstamos serían excesivos. Es decir, un crecimiento excesivo de la previsión del PIB por encima de su tasa de crecimiento potencial ejercería una presión al alza sobre la inflación. Teóricamente, el FOMC elevaría la tasa de los fondos federales para controlar la inflación y evitar que la economía se sobrecaliente. Aumentar la tasa de fondos federales aumentaría el costo del capital, ya que las tasas de interés son un elemento importante de los costos de los préstamos. Suponiendo que el crecimiento real del PIB y la inflación son más débiles de lo previsto, el escenario sugeriría una postura de política monetaria demasiado restrictiva. De la misma manera, la tasa objetivo de los fondos federales sería más alta de lo que debería proporcionarse con los datos reales. Los costos excesivos de los préstamos y la menor demanda abrirían la puerta a una desaceleración o una recesión, todo lo demás igual.
Romer y Romer (2000) sugieren que los pronósticos del FOMC influyen en los pronósticos del sector privado, porque generalmente el sector privado modifica sus pronósticos en respuesta a las señales de la Reserva Federal. Por lo tanto, la previsión insuficiente / excesiva, en teoría, tiene consecuencias potenciales para el sector privado y para la economía. Por ejemplo, el crecimiento del PIB y la inflación con una previsión insuficiente pueden poner nervioso al sector privado. Según lo sugerido por Romer y Romer (2000), el sector privado cree que la Fed tiene más información en relación con otros tomadores de decisiones, y puede ver una perspectiva más débil como una señal de una posible desaceleración o recesión. Por el contrario, el exceso de previsión tiene el potencial de hacer que el sector privado sea demasiado optimista, lo que puede impulsar un crecimiento excesivo y sobrecalentar la economía.
Si las previsiones del FOMC son demasiado optimistas o pesimistas, podría afectar su reputación y capacidad de influir en las expectativas, además de una postura de política monetaria inadecuada. El pronóstico es un arma de doble filo para el FOMC, y probablemente querrá evitar el pronóstico de eventos extremos como burbujas o recesiones, al menos públicamente. De manera similar, las variables clave de subestima pueden preocupar al sector privado, lo que también podría provocar una desaceleración o recesión. A la luz de este marco teórico propuesto, evaluamos las previsiones reales del FOMC.
Pronósticos contra realidad: ¿es el optimismo excesivo un arma secreta del FOMC?
Utilizamos los pronósticos del FOMC para el período 1992-2017. 4 Comenzamos nuestro análisis en 1992 para analizar tres recientes cargos de presidente de la Fed en los últimos años de 25, y examinamos los pronósticos bajo diferentes líderes del FOMC. Como las recesiones son difíciles de predecir, en particular con un año de anticipación, excluimos los períodos de recesión de 2001 y 2008-2009 al evaluar los pronósticos. Sin embargo, hay tres recuperaciones / expansiones en nuestro análisis, y evaluamos el comportamiento del FOMC durante estos períodos. Utilizamos un conjunto de datos anual con observaciones 23 para nuestro análisis. Utilizamos un horizonte de pronóstico de un año de anticipación, ya que la previsión a largo plazo es intrínsecamente difícil y tiene el potencial de errores de predicción más grandes. La posibilidad de rupturas estructurales / valores atípicos también es mayor a largo plazo. En nuestra opinión, el FOMC le da más peso a las perspectivas a corto plazo y a los datos reales cuando establece la postura de la política monetaria.
Para el período 1992-2017 general (excluyendo las recesiones), el FOMC pronosticó el porcentaje de 52 del crecimiento excesivo del tiempo, la tasa de desempleo 91 del tiempo y la inflación subestimada 52 el porcentaje del tiempo (Tabla 1). Desde la recesión de 2001, el FOMC pronosticó de forma excesiva el crecimiento del PIB en 75 el porcentaje del tiempo y la inflación subestimada en 57 el porcentaje del tiempo. Sin embargo, para la era de la recesión previa a 2001 (1992-2000), el FOMC no pronosticó el crecimiento del PIB en 78 el porcentaje del tiempo y la inflación sobreestimada el 56 el porcentaje del tiempo. En la red, el FOMC mostró un comportamiento de pronóstico diferente para el período de recesión posterior a 2001 en comparación con la era anterior a 2001. Además, el FOMC sobre pronosticó el crecimiento del PIB en el período 2010-2012 después de la Gran Recesión. La motivación de sobre-pronosticar en la fase temprana de una recuperación / expansión sería difundir el optimismo.
Nuestro análisis sugiere que el FOMC es demasiado optimista, ya que pronostica una perspectiva de crecimiento más sólida con expectativas de inflación "controladas". Su optimismo también ha crecido con el tiempo, ya que el FOMC tuvo una mayor tendencia a sobreestimar el crecimiento del PIB en el período posterior a 2001 en comparación con la era anterior a 2001. Además, fuera de las recesiones, el FOMC nunca predijo cifras de crecimiento del PIB negativas o solo ligeramente positivas. Durante el período 1992-2017 (excluyendo la Gran Recesión), el FOMC pronosticó tasas de crecimiento del PIB inferiores al porcentaje de 2 tres veces, todas en los 1990. Esto significa que las eras de Bernanke y Yellen nunca pronosticaron un crecimiento del PIB inferior al 2 por ciento. Sin embargo, excluyendo las recesiones, el crecimiento del PIB real cayó cinco veces por debajo del 2 por ciento durante el período. Una razón potencial para los pronósticos superiores al 2 por ciento después de la Gran Recesión es que la tasa de crecimiento del PIB potencial fue ligeramente inferior al 2 por ciento (1.5 por ciento para el período 2008-2017 según las estimaciones de CBO). 5 El FOMC pudo haber sugerido que la economía estaba creciendo por encima de su tasa de crecimiento potencial, lo que significa que era "saludable".
Otra observación interesante de los pronósticos de inflación y crecimiento del PIB del FOMC es que los datos sugieren que los pronósticos son inconsistentes entre sí. Por ejemplo, en el período 2001-2017, el FOMC sobre pronosticó el crecimiento del PIB en 75 el porcentaje del tiempo, pero la inflación no pronosticada 57 el porcentaje del tiempo. Las tasas de crecimiento más altas deberían ejercer una presión al alza sobre los precios, todo lo demás igual, y el crecimiento del PBI en exceso de previsión habría coincidido con la inflación de pronóstico excesivo. Sin embargo, las previsiones de crecimiento de la inflación y el PIB del FOMC no coinciden entre sí. Una de las principales razones de esta inconsistencia y del comportamiento demasiado optimista puede ser que podría ayudar al FOMC a cumplir su doble mandato. La sobreestimación del crecimiento económico, mientras que la subvaloración de la inflación dibujaría un panorama "optimista" donde la economía está creciendo cerca de su potencial, pero el crecimiento no crearía presiones inflacionarias en el corto plazo.
Otra posible justificación del comportamiento excesivamente optimista del FOMC es que el FOMC "difunde" noticias positivas, ya que los pronósticos del FOMC influyen en las expectativas del sector privado. Si el FOMC pronostica una perspectiva más débil, eso haría que el sector financiero y otros observadores de las previsiones de la Fed se sientan incómodos. Algunos de esos participantes pueden considerar que una perspectiva más débil es una señal de los próximos cambios en la postura de política monetaria a corto plazo y / o una recesión. En nuestra opinión, el FOMC tiene un incentivo para evitar predecir una perspectiva económica más débil en el corto plazo. Eisenhower dijo una vez que el pesimismo nunca ganó ninguna batalla, y al ser demasiado optimista, el FOMC parece seguir la cita de Eisenhower.
La leyenda del liderazgo de la Fed: sí, el presidente importa
Finalmente, analizamos los pronósticos del FOMC bajo diferentes presidentes, y encontramos que los pronósticos son diferentes bajo un liderazgo diferente. Por ejemplo, en Greenspan, el FOMC subestimó el crecimiento del PIB 62 el porcentaje del tiempo, la inflación 57 el porcentaje del tiempo y pronosticó de forma excesiva la tasa de desempleo 93 el porcentaje del tiempo (Tabla 2). Durante la era de Bernanke, el FOMC pronosticó de forma excesiva el crecimiento de 80 en un porcentaje del tiempo y la tasa de desempleo en 100 en un porcentaje del tiempo, mientras que la inflación se dividió en 50-50 entre el porcentaje de tiempo pronosticado y subestimado (Tabla 3 ). El liderazgo de Yellen mostró pronósticos diferentes a los de Greenspan y Bernanke. Bajo Yellen, el FOMC pronosticó el crecimiento del PIB, la inflación y la tasa de desempleo dos tercios del tiempo. (Tabla 4).
Conclusión: establecer una política monetaria es una espada de doble filo
El FOMC utiliza varias herramientas para lograr su doble mandato, incluyendo sus pronósticos de las principales variables económicas. Nuestro análisis muestra que el FOMC tiende a proyectar una trayectoria “positiva” del crecimiento del PIB y la inflación cercana a la meta, que cumple con su doble mandato. En resumen, los pronósticos del FOMC tienden a ser demasiado optimistas. En el próximo informe, planeamos incluir los pronósticos de Blue Chip como una medida del comportamiento del sector privado, y examinaremos si el FOMC o el sector privado son más optimistas. Nuestro informe final analizará si las previsiones del FOMC son consistentes con la postura adoptada de política monetaria durante el período 1992-2017.
Apéndice: Los datos
Nuestro análisis utiliza 23 años de datos de pronósticos históricos de los pronósticos Greenbook de la Fed y el Resumen de Proyecciones Económicas (SEP) del FOMC. Como el FOMC no comenzó a publicar el SEP hasta 2012, utilizamos los pronósticos cumplidos por el personal de la Fed en el Greenbook y entregados al FOMC antes de cada reunión como un proxy para los pronósticos del FOMC de 1992-2012. Nuestras tres variables de interés son el crecimiento del PIB, la inflación y la tasa de desempleo.
Para cada variable, tomamos el pronóstico de un año publicado en el Greenbook / SEP de diciembre del año anterior. Por ejemplo, usamos el 1991 Greenbook de diciembre para obtener el pronóstico 1992 para todo el año. Para el crecimiento del PIB, tanto el Greenbook como el SEP calculan la tasa de crecimiento anual como el cambio del cuarto trimestre del año anterior al cuarto trimestre del año dado. Para la inflación, antes de 2000, el FOMC pronosticó la inflación del IPC y comenzó a pronosticar el deflactor de PCE en 2000. Alineamos nuestros datos con esta adición, analizando los pronósticos de CPI hasta que 2000 y los pronósticos de PCE de 2000-2017, ya que el deflactor de PCE es lo que se pronostica en el SEP. Los pronósticos de inflación de Greenbook / SEP también son el cambio del cuarto trimestre del año anterior al cuarto trimestre del año dado. Para la tasa de desempleo, los valores anuales de los pronósticos Greenbook / SEP se calculan como el promedio para el cuarto trimestre del año dado. Mientras que el FOMC comenzó a publicar el SEP en 2012, pronosticó solo la tendencia central y el rango de cada variable hasta 2015, y solo comenzó a publicar la mediana en 2015. Desde 2012-2014 usamos el promedio de la tendencia central para cada variable y comenzamos a usar el pronóstico de la mediana para cada variable en 2015.
Finalmente, utilizamos datos reales para cada variable en la misma forma que el cálculo del pronóstico. Para las cifras del PIB, ya que los datos del PIB están sujetos a varias revisiones, utilizamos la estimación anticipada de todo el año para cada año que comienza en 1996. Antes de 1996, los archivos históricos de comunicados de prensa del PIB no estaban disponibles, por lo que utilizamos los datos históricos de cosecha del PIB del Banco de la Reserva Federal de Filadelfia6, nuevamente utilizando el mismo cálculo de la tasa de crecimiento del cuarto al cuarto trimestre. Para los años en los que hubo revisiones importantes del PIB que coincidieron con la publicación de Q4, calculamos la tasa de crecimiento anual utilizando el número de avance del año en curso y el primer número de revisión del año anterior para tener en cuenta el cambio de nivel en la revisión del PIB .
1Romer, Christina, D. y David H. Romer. 2000. “Información de la Reserva Federal y el comportamiento de las tasas de interés”. American Economic Review, 90 (3): 429-457.
2 Para más detalles, vea Romer y Romer, 2000.
3 Iqbal, Azhar y Vitner, Mark. (2013). ¿La política monetaria impulsó la burbuja de la vivienda? El diario de la empresa privada. Vol 29, pp 1-24.
4 Para obtener más detalles sobre los datos utilizados en nuestro análisis, consulte el Apéndice de este informe.
5 Para obtener más detalles sobre las tasas de crecimiento potencial, consulte el sitio web de CBO: https://www.cbo.gov/about/products/budget-economic-data
6 https://www.philadelphiafed.org/research-and-data/real-time-center/real-time-data/data-files/routput




 Signal2forex.com - Los mejores robots y señales de Forex


