
Aquí están los últimos desarrollos en los mercados globales:
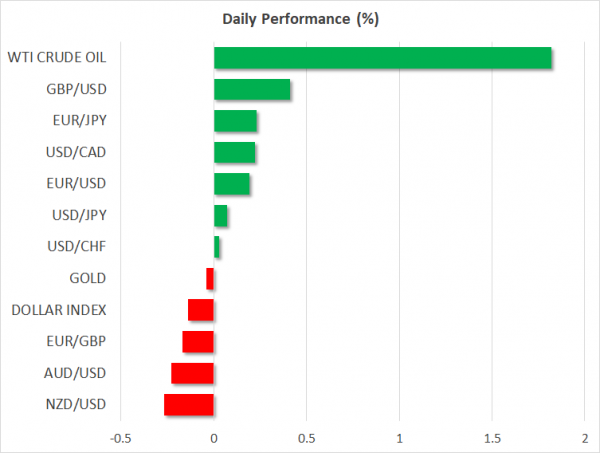
- FOREX: Después de que China canceló las conversaciones comerciales planificadas con Estados Unidos el sábado y entraron en vigencia nuevos aranceles de importación, los funcionarios chinos reiteraron el lunes que Beijing está listo para una nueva ronda de negociaciones solo si las conversaciones se basan en el respeto mutuo. Sin embargo, los inversores se mantuvieron positivos con respecto al dólar, ya que esperaban que la Fed hiciera caso omiso de los riesgos comerciales y genere otra subida de tipos de 25 pb el miércoles, con el dólar / yen cotizando al alza pero solo modestamente, a 112.67 (+ 0.10%). Los rendimientos del gobierno a 10 años de EE. UU. Alcanzaron un máximo de 3.09%, el más alto desde mayo. El índice del dólar, sin embargo, comenzó la semana a la baja, cayendo a 94.11 (-0.12%) cuando el euro y la libra se hicieron con el interés de compra. Se esperaba que el euro / dólar recuperara las pérdidas del viernes, subiendo a 1.1770 (+ 0.18%), encontrando algo de apoyo en las lecturas del Ifo alemán mejores de lo esperado; el índice de clima empresarial alemán Ifo para el mes de septiembre aumentó a 103.7 en comparación con 103.2 previsto, pero se situó ligeramente por debajo de la marca de agosto de 103.9. Mientras tanto, en Gran Bretaña, el Secretario del Brexit del Reino Unido dio algo de alivio a los mercados (ver más abajo) enviando la libra / dólar hasta 1.3126 (+ 0.38%), ayudándolo a recuperar algunas de las pérdidas del viernes. La libra / yen aumentó a 147.91 (+ 0.50%) y el euro / libra se redujo a 0.8965 (-0.17%). En la esfera de las antípodas, el dólar / dólar australiano sensible al comercio y el dólar / kiwi estaban a la defensiva en 0.7274 (-0.21%) y 0.6668 (-0.25%) respectivamente. El dólar / loonie subió a 1.2938 (+ 0.24%) ya que las negociaciones del TLCAN de la semana pasada no lograron avances en las relaciones comerciales entre Estados Unidos y Canadá antes de una fecha límite informal el 1 de octubre. En los mercados emergentes, la lira turca logró repuntar en un 1.38% frente a el dólar a pesar de que el Ministerio de Finanzas de Turquía anunció pronósticos de crecimiento más bajos para 2018 y 2019 la semana pasada. El ministerio no entregó detalles sobre cómo ayudará al sector bancario.
- CEPO: Nuevos temores en el frente comercial afectaron a las acciones europeas el lunes, lo que provocó que el STOXX 600 paneuropeo y el STOXX 50 de primera línea cayeran un 0.28% y un 0.42%, respectivamente, a las 1140 GMT. El DAX 30 alemán bajó un 0.36%, el CAC francés retrocedió un 0.25%, mientras que el FTSE 100 del Reino Unido cayó un 0.23%. El FTSE MIB italiano bajó un 0.11%. En EE. UU., Los futuros que siguen al S&P 500, Dow Jones y Nasdaq 100 se dirigían a la baja, pero marginalmente, apuntando a una apertura moderadamente negativa.
- PRODUCTOS BÁSICOS: Los precios del petróleo estaban subiendo considerablemente el lunes temprano, ya que las preocupaciones sobre las sanciones estadounidenses que pesan sobre las exportaciones de petróleo iraní continuaron apoyando al mercado. Tenga en cuenta que Estados Unidos prepara una segunda ronda de sanciones contra Irán en noviembre. El sábado, los productores de petróleo de la OPEP y no OPEP que acordaron aumentar el suministro en junio se reunieron en Argel para discutir la asignación del aumento de suministro. Sin embargo, como se esperaba, los miembros no llegaron a la conclusión de llegar a una decisión formal, mientras que tampoco mostraron ningún compromiso de aumentar la oferta aún más a diferencia de las demandas del presidente de Estados Unidos. El crudo WTI subió un 2.06% hasta los 72.24 dólares el barril y el Brent con sede en Londres subió un 2.45% hasta los 80.76 dólares el barril. En metales preciosos, el oro se mantuvo estable en $ 1,199 / onza.
Día por delante: lunes por la noche en términos de publicación de datos; ojos en el comercio y negociaciones Brexit
El lunes será relativamente tranquilo en términos de publicaciones económicas, ya que los inversores están dirigiendo su atención a la reunión de política de la Reserva Federal el miércoles, que se espera que genere una subida de tipos de 25 puntos básicos por tercera vez este año. Los mercados también están valorando cada vez más otro aumento de tasas en diciembre, lo que actualmente otorga una probabilidad del 80% a tal resultado.
Sin embargo, cualquier actualización en el frente comercial y particularmente en las relaciones entre Estados Unidos y China podría resultar crucial para el sentimiento del mercado, ya que China canceló las conversaciones relevantes el sábado, mientras que Washington y Beijing activaron nuevos aranceles sobre los productos del otro hoy. La administración de Estados Unidos impuso un arancel adicional del 10% a 200 millones de dólares en productos chinos que abarcan miles de productos. China tomó represalias de inmediato con nuevos aranceles que oscilan entre el 5% y el 10% sobre productos estadounidenses por valor de 60 millones de dólares.
En el Reino Unido, el secretario de Estado británico para la salida de la Unión Europea, Dominique Raab, dijo que confiaba en que el Reino Unido logrará avances con la UE con respecto al plan de retirada, al tiempo que dijo que un Brexit sin acuerdo no es el fin del mundo y el Reino Unido está preparado para afrontar tal resultado. Mientras tanto, el líder del Partido Laborista, Jeremy Corbyn, amenazó con apoyar un segundo referéndum sobre el Brexit si la primera ministra del Reino Unido, Theresa May, no logra impulsar su propuesta del Brexit en el Parlamento. May tiene previsto defender hoy su plan de las Damas en una reunión con su gabinete a las 1300 GMT. Recordemos que la UE rechazó las propuestas de divorcio de May la semana pasada en Austria.
En cuanto al calendario, los datos del comercio mayorista canadiense para el mes de julio se publicarán en 1230 GMT. Sin embargo, el enfoque principal estará en las negociaciones del TLCAN entre los funcionarios de EE. UU. Y Canadá, y el próximo plazo será octubre 1.
En cuanto a las apariciones públicas, el presidente Mario Draghi hablará ante el comité ECON del Parlamento Europeo en 1300 GMT.
Durante la noche, el Banco de Japón publicará las actas de su reunión del 30 al 31 de julio a las 2350 GMT, siendo esta la reunión anterior a la última. Tenga en cuenta que el 19 de septiembre el banco central dejó las tasas sin cambios en -0.1% y mantuvo su compromiso de julio de mantener bajos los costos de los préstamos durante un período prolongado. Aún así, los responsables de la formulación de políticas se mantuvieron optimistas sobre la trayectoria de la economía a pesar de advertir que el proteccionismo comercial estadounidense puede empañar las perspectivas.




 Signal2forex.com - Los mejores robots y señales de Forex


