
Semana de inicio 8 Octubre 2018
- Gran caída en AUD está detrás de nosotros.
- RBA: Revisión de estabilidad financiera, Gobernador adjunto (económico) habla Ellis.
- Australia: Westpac-MI Consumer Sentiment, financiamiento de la vivienda, encuesta empresarial NAB.
- NZ: gastos de tarjetas de venta minorista, ventas de viviendas y precios.
- China: nuevos préstamos y financiación, balanza comercial.
- Europa: confianza del inversor Sentix.
- Estados Unidos: CPI, día de Colón.
- Previsiones económicas y financieras clave.
La información contenida en este informe está actualizada a 5 de octubre 2018.
Gran caída en AUD está detrás de nosotros
Durante el último mes, el AUD se mantuvo en un rango entre USD0.73 y USD 0.707. Eso siguió a una fuerte caída en el AUD de USD0.745 a USD 0.71 durante el mes anterior. Westpac mantiene su objetivo de que AUD finalice 2018 alrededor de USD 0.72. Se espera una mayor debilidad para el AUD hasta la primera mitad de 2019, tocando fondo en USD 0.70 alrededor de la mitad de 2019 antes de recuperarse un poco a USD 0.72 al final 2019.
Hace un año, cuando el AUD cotizaba alrededor de USD 0.80, Westpac pronosticó que el AUD terminaría 2018 en USD 0.70. Nos complace que el mercado se haya movido ampliamente en línea con nuestras previsiones para ese año. Un argumento clave detrás de nuestra visión negativa sobre el AUD giró en torno a un cambio sustancial en los diferenciales de las tasas de interés entre los tipos de corto plazo del USD y el AUD, un desarrollo que el mercado no anticipó.
En ese momento, el precio del mercado para la tasa de efectivo del RBA era de aproximadamente 40 puntos básicos por encima de la tasa de fondos federales al final de 2018. Westpac había argumentado que el diferencial será inverso, es decir, la tasa de fondos federales terminaría con 2018 en torno a 40 puntos básicos por encima de la tasa de efectivo de RBA. Pensamos que a medida que los mercados comenzaban a poner precio en nuestra visión de los diferenciales de tasas de interés, surgirían presiones persistentes a la baja para el AUD.
Los mercados en realidad se han movido más de lo que anticipamos, ya que tanto Westpac como los precios de mercado apuntan a un margen de 87 puntos básicos al final del año. Eso refleja en gran medida nuestra subestimación del ritmo de ajuste del FOMC, ya que, en ese momento, todavía existía una considerable incertidumbre acerca de si el Plan de reducción de impuestos de Trump y el Plan fiscal obtendrían la aprobación del Congreso.
Mirando más allá, Westpac espera que el margen entre la tasa de efectivo del RBA y la tasa de los fondos federales se amplíe a los puntos base de 137 para junio del próximo año, mientras que los precios de mercado apuntan a un margen de los puntos base de 120.
Para diciembre de 2019, los mercados anticipan un diferencial de puntos básicos de 124, mientras que Westpac espera que se mantenga el diferencial de los puntos de base de 137, ya que anticipamos que el FOMC quedará en espera después de junio y el RBA se mantendrá en espera en 2019.
Es importante distinguir entre las perspectivas del mercado para la política del FOMC y las tasas de los bonos. Esta actual explosión en las tasas de los bonos está reflejando una combinación de una mayor prima de riesgo y puntos de vista del FOMC a más largo plazo en lugar de un perfil más agresivo para la tasa de fondos federales a corto plazo.
Por lo tanto, seguimos esperando que la tasa de efectivo del RBA supere la tasa de fondos federales en más de lo que los mercados están valorando, pero no de manera significativa.
En consecuencia, a diferencia de hace un año, no estamos anticipando una nueva tendencia a la baja en el AUD como resultado de la reevaluación de los diferenciales de tasas de interés de los mercados.
A diferencia de los diferenciales de tasas de interés, no hay una manera confiable de evaluar las expectativas del mercado para el Índice de precios de las exportaciones de productos básicos de Australia. Pero estamos de acuerdo en que el Índice de productos de exportación de Australia también es un factor importante para el AUD.
De hecho, si solo los diferenciales de tasas de interés que impulsaban el AUD, ese diferencial más amplio del esperado habría sido consistente con un AUD aún más bajo que el que habíamos anticipado hace un año. La respuesta a nuestro rompecabezas es que los precios de los productos básicos se han mantenido mucho mejor a través de 2018 de lo que habíamos anticipado.
En nuestra Perspectiva del mercado 2017 de octubre, pronosticamos que nuestro Índice de precios de los productos básicos de exportación de Australia caería alrededor de 20% al final de 2018. Los desarrollos hasta la fecha ahora indican que será ampliamente estable durante este período. De particular importancia aquí ha sido la capacidad de recuperación de los productos a granel (mineral de hierro, carbón de coque y carbón térmico), ya que las políticas anticontaminación de China han favorecido a granel australiano de alta calidad por sobre los productos locales de menor calidad.
Esta resistencia de los precios de los productos básicos, a pesar de una desaceleración anticipada en China, ha explicado la relativa resistencia de la AUD dado el cambio dramático en los diferenciales de tasas de interés. De cara al futuro, seguimos esperando que el índice de precios de los productos básicos se suavice a través de 2019 a medida que la economía china continúa desacelerándose. Estamos pronosticando que el índice de precios de los productos básicos caerá alrededor de 10% hasta mediados de 2019.
Esa perspectiva para el ciclo de precios de los productos básicos, que tiene riesgos al alza, junto con nuestra expectativa de un diferencial de tasas de interés, que ahora se cotiza en gran medida en el mercado, explica nuestra previsión actual de que es probable que el AUD caiga aún más, aunque las grandes caídas son ahora Detrás de nosotros.
Si bien los diferenciales de tasas de interés y los precios de los productos básicos son factores clave para el AUD, cualquier punto de inflexión en el sentimiento hacia el USD también será significativo. A través de 2018 hemos visto un sentimiento generalmente positivo hacia el USD. Es probable que se extienda hasta la primera mitad de 2019, pero cambiará cuando el mercado se convenza de que el FOMC está en espera. Nuestras previsiones actuales prevén la última subida de tasas del FOMC en junio del próximo año, y el mercado (y el propio FOMC) se tomarán el tiempo para reconocer ese punto. Esperamos tal desarrollo hasta el último trimestre de 2019, así que vea el punto más bajo en el AUD como junio / septiembre 2019 en USD 0.70 con el aumento de AUD a USD 0.72 al final 2019.
Sin embargo, tenga en cuenta lo importante que es nuestra visión central de que la tasa de fondos federales alcanza su punto máximo en junio 2019. El nivel objetivo de 2.875% está por debajo de la mediana del pronóstico FOMC de neutral, que se actualizó recientemente. El comité ve un rango de neutral entre 2.5% y 3.5%. Actualmente estamos a favor de una estimación más cercana a 2.5% que a 3.5%. Los problemas clave aquí son que la productividad laboral en los EE. UU. Permanece anclada alrededor del 1%, manteniendo el crecimiento potencial (un factor importante para determinar neutral) alrededor del 1.75%. La política fiscal se convertirá en un obstáculo para el crecimiento de EE. UU. En la segunda mitad de 2019 a medida que se entreguen recortes de gastos comprometidos; y las condiciones financieras y las políticas comerciales se ajustan lo suficiente como para restringir el crecimiento de EE. UU. a una tendencia inferior a la actual.
Sin embargo, los riesgos para esta perspectiva son al alza para la tasa de fondos federales. Una extensión de las alzas a la segunda mitad de 2019 ampliaría significativamente los diferenciales de tasas de interés y mantendría la confianza en el dólar estadounidense por un período más largo.
En esas circunstancias, podemos prever que el AUD rompa nuestra previsión de USD 0.70 a la baja.
La semana que fue
El tono de los datos de Australia y los EE. UU. Tomó caminos divergentes esta semana, y EE. UU. Es indiscutiblemente fuerte, ya que Australia volvió a abrumarse. Sin embargo, el titular más importante no provino de los datos en sí, sino del gran salto en el rendimiento del año 10 de EE. UU. A un máximo de 3.23%, un máximo de mayo a 2011. Como resultado, la propagación al año australiano 10 llegó a 50bps, un nivel que no habíamos anticipado hasta junio de 2019.
El mejor lugar para comenzar es la reunión de octubre del RBA, donde la tasa de efectivo se mantuvo en espera por un mes consecutivo 26. El tono de la declaración no tuvo cambios importantes, aunque las condiciones de crédito fueron descritas por el RBA como "más estrictas de lo que han sido durante algún tiempo". Mientras que el RBA sigue centrado en los inversores como fuente de debilidad, a partir de los nuevos datos de préstamos, es evidente que no solo el impulso de los inversores ha disminuido bruscamente (hasta hace un 27% excluyendo la refinanciación), sino que también el pulso propietario-ocupante (abajo 5% año excluyendo refinanciamiento). Esto destaca un cambio importante en las condiciones para el sector de la vivienda, donde los precios nacionales ahora bajaron 2.7% desde su nivel más alto hace un año (6.1% yr en Sydney y 3.4% yr en Melbourne) según los datos de CoreLogic. La combinación de la disminución de los precios, la alta deuda de los hogares y la persistente debilidad en el crecimiento de los salarios es la razón por la que el RBA sigue considerando el consumo de los hogares como una "fuente continua de incertidumbre" y Westpac cree que el crecimiento del consumo se reducirá en 2019.
Para nosotros, otra razón para ser cautelosos sobre las perspectivas de crecimiento es la desaceleración de la inversión en viviendas que se está formando. Si bien la inversión en este sector se ha mantenido mejor de lo que habíamos anticipado, las impresiones de datos recientes apuntan al nivel de actividad. En agosto, las aprobaciones de vivienda cayeron un 9.4% para caer un 13.6% hace un año. Liderando el declive, las aprobaciones de unidades privadas cayeron un 17% en el mes para ser un 24% más bajo durante el año. Como resultado, la actividad en este subsector es ahora la más débil desde 2016 de octubre, y antes de ese 2014 de junio. Esperamos que esta tendencia bajista se mantenga en vigencia durante el próximo año, y resulte en la caída de la construcción de viviendas a través de 2019, un claro contraste con la primera mitad de 2018 cuando el sector agregó 0.3ppts al crecimiento agregado.
Al cambiar a los EE. UU., Tanto el tono de los datos como la comunicación del banco central han sido inequívocamente positivos, y de manera sólida. Mientras que el ISM manufacturero se alejó de su máximo de 14 en agosto de septiembre, el resultado más reciente todavía estaba en el extremo superior del rango histórico. El detalle subyacente del informe de septiembre también continuó mostrando una fuerza de base amplia en la demanda interna y externa, esta última a pesar de la fortaleza del dólar estadounidense y de una economía global más débil. Lanzada unos días después, la encuesta ISM no manufacturera impulsó al mercado con un sentimiento aún más positivo a medida que se elevó a un nivel histórico. Tenga en cuenta que esta serie se remonta a 2008. Este parece haber sido el catalizador para el salto anterior en las tasas de interés a plazo.
Con datos parciales como este, respaldados por una fortaleza persistente en el mercado laboral, no es sorprendente que el Presidente Powell y otros miembros del FOMC sigan siendo tan positivos en la perspectiva. De las comunicaciones recientes, el Comité anticipa una fortaleza duradera, pero no una construcción de riesgos de inflación. De hecho, en numerosos discursos recientes desde la reunión de septiembre, el enfoque de la Presidente Powell se ha mantenido directamente en la oportunidad que brinda una normalización gradual de la política en lugar de la necesidad de adelantarse a la curva por temor a la inflación. El pico de este ciclo de alza de tasas se determinará según dónde se encuentre el neutral, y el grado de impulso que la economía lleva a través de 2019. Somos cautelosos en ambos frentes y, por lo tanto, vemos un fin de las alzas de tasas en junio 2019. Sin embargo, también debemos tener cuidado con los riesgos al alza de las tasas que podrían surgir de un período prolongado de crecimiento por encima de la tendencia y mayores ganancias en el empleo (una amenaza de inflación), o un aumento en la productividad que aumenta el crecimiento potencial y, por ende, la tasa neutral.
La acción de mercado de esta semana destaca que los participantes están comenzando a no solo poner un precio completo en nuestra vista de referencia de tres aumentos adicionales de las tasas del fondo alimentado a junio 2019, sino también, al margen, la posibilidad de que estos riesgos alcistas puedan desarrollarse. Nuestra última publicación Market Outlook se publicará más tarde hoy, y cubre todos los detalles de este debate y las implicaciones para los mercados financieros.
Finalmente, en Asia, el PMI de septiembre para China reportó un mayor deterioro en los pedidos externos, en consonancia con un crecimiento mundial más suave. Sin embargo, nuevamente se demostró que el ímpetu doméstico es sólido, particularmente en el sector de servicios. A medida que el efecto arancelario se acumula en 2019, las autoridades chinas buscarán proporcionar una compensación mediante el apoyo a la economía nacional. Esto debería ver un crecimiento del PIB sostenido por encima de 6.0% a través de 2019. En otras partes de Asia, las personas más expuestas a las tensiones entre Estados Unidos y China están bajo estrés y enfrentan una perspectiva incierta (Taiwan es el mejor ejemplo). Sin embargo, el impulso en otros países de la región se mantiene alrededor de la tendencia. Para algunos en este grupo, hay evidencia tentativa de que la depreciación de la moneda está ayudando a los volúmenes de exportación, siendo la India el principal ejemplo. Sin embargo, no todas son buenas noticias para estas naciones, ya que la inflación también ha sido impulsada por la moneda más baja, lo que genera la necesidad de que los bancos centrales reaccionen con políticas más restrictivas.
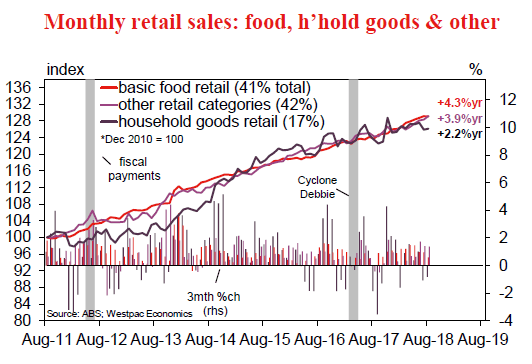
Gráfico de la semana: ventas minoristas australianas
Las ventas minoristas australianas aumentaron un 0.3% en agosto, justo por encima de Westpac y las expectativas de consenso para un aumento de 0.2%.
El detalle del tipo de tienda mostró que la comida estaba plana en el mes y, dado que representa el 41% del total de ventas, tuvo un peso en el cambio mensual principal. Con los alimentos, generalmente no está claro si los cambios nominales reflejan los precios o los volúmenes. La lectura plana en agosto sigue cuatro meses de aumentos constantes de 0.3%.
Otras categorías fueron más positivas en agosto, los grandes almacenes aumentaron 0.9%, ropa + 0.8% y cafés y restaurantes + 0.7%. La venta minorista de artículos para el hogar sigue siendo moderada, solo un 0.2%, mientras que la venta de productos eléctricos disminuyó 0.5%. De particular interés dentro de los bienes del hogar es cualquier derrame de las caídas en los precios de las viviendas. El gasto absoluto en artículos para el hogar se está aplanando, mientras que las otras categorías minoristas han continuado en tendencia.
Nueva Zelanda: semana por delante y ajuste de datos
¿Un invierno de descontento?
La confianza empresarial ha caído significativamente en el último año. No hay duda de que al menos parte de esto proviene de empresas que registran su descontento con las políticas del nuevo gobierno. Pero también hay razones genuinas para preocuparse, ya que las empresas encuentran que sus márgenes se reducen entre el aumento de los costos y la desaceleración de la demanda de los consumidores.
Esta semana se produjo el lanzamiento de la Encuesta trimestral de opinión empresarial (QSBO) para el trimestre de septiembre. El sentimiento general cayó a -28, su nivel más bajo desde 2009, coincidiendo con la caída que hemos visto en la encuesta mensual de ANZ. La medida de actividad propia más informativa cayó en un grado menor, pero aún estaba en su nivel más bajo desde 2012. Por sí solo, la encuesta sugiere cierto riesgo a la baja en nuestro pronóstico de un aumento del 0.7% en el PIB del trimestre de septiembre.
Los lectores pueden sentir algo de fatiga en el debate sobre si las encuestas de confianza empresarial nos dicen algo útil. Sin embargo, el QSBO merece cierta atención por varias razones.
La primera es que, con el tiempo, el QSBO ha demostrado ser el indicador temprano más confiable de la actividad económica, en comparación con la encuesta mensual. De hecho, el mensaje del último QSBO fue un poco más matizado que lo que hemos visto en otras partes: las empresas informaron que los últimos tres meses fueron más difíciles, pero las perspectivas para los próximos tres meses cambiaron un poco con respecto a la encuesta anterior.
El mejor historial de QSBO como indicador del PIB se debe en gran parte al hecho de que, a diferencia de la encuesta mensual, no ha mostrado un sesgo descendente persistente en los gobiernos de centro-izquierda. Sin embargo, eso no quiere decir que esté completamente libre de influencias políticas.
El último QSBO exploró este aspecto preguntando a las empresas por qué respondieron de la manera en que lo hicieron. Para aquellos que ven que la perspectiva económica está empeorando, la política gubernamental fue, con mucho, la razón más común. (Para las empresas que son más optimistas, encontrar trabajadores es su mayor preocupación). Desafortunadamente, la encuesta no reveló qué políticas en particular preocupan a las empresas, pero es probable que la legislación laboral ocupe un lugar destacado en la lista.
Hay algunos paralelismos interesantes entre hoy y el año 2000, durante lo que se llamó el "invierno del descontento". Luego, un Gobierno electo recientemente dirigido por el Partido Laborista también estaba trabajando para aprobar una legislación (la Ley de Relaciones de Empleo) que fortalecería los derechos de los trabajadores a la negociación colectiva con los empleadores. Las organizaciones empresariales presionaron enérgicamente contra estos cambios, y las encuestas de confianza empresarial (incluida la QSBO) se redujeron repentinamente a mediados de 2000. Cabe destacar que, pocos meses después de la aprobación de la legislación, la confianza empresarial aumentó a sus niveles anteriores.
Entonces, ¿la reciente caída en la confianza empresarial es solo un mensaje de protesta? No, o al menos no del todo. Existe abundante evidencia que corrobora que el ritmo de crecimiento de la economía se ha desacelerado desde su máximo en 2016, aunque no se acerca a los niveles de recesión que implicarían las medidas principales de la confianza empresarial. Además, los detalles de QSBO sugieren que las empresas no están simplemente descontentas con quién está en el poder, sino que están sintiendo genuinamente la presión en algunas áreas.
El primer aspecto es que en los últimos trimestres un número creciente de empresas ha dicho que la demanda es la mayor restricción para su crecimiento (en oposición a factores del lado de la oferta, como la disponibilidad de mano de obra). Las preocupaciones sobre la demanda no han aumentado dramáticamente, pero esto marca una ruptura en la tendencia a la baja que se remonta a 2010, ya que la economía se recuperó de la crisis financiera mundial.
Ciertamente hay evidencia de que el crecimiento en el gasto del consumidor se ha desacelerado en el último año aproximadamente, en línea con la desaceleración en el crecimiento de los precios de la vivienda. Esperamos que el Paquete de Familias del Gobierno, que entró en vigencia a partir de julio, ayude a elevar el crecimiento del gasto en el corto plazo. Pero como el paquete está dirigido principalmente a hogares de bajos ingresos, los efectos no se sentirán de manera uniforme; por ejemplo, es poco probable que las ventas de artículos caros, como los automóviles, vean un impulso.
El segundo aspecto es que un número creciente de empresas están reportando un aumento en sus costos. Algunos de los factores probables detrás de esto son el aumento en el salario mínimo a principios de este año, el alza en los precios del petróleo y la caída en el tipo de cambio que ha hecho más caros los bienes y equipos importados.
También ha habido un aumento en el número de empresas que reportan un aumento en sus propios precios, pero no en la misma medida que sus costos. De alguna manera, esto se relaciona con el problema anterior: la demanda no es lo suficientemente fuerte como para que las empresas se sientan seguras sobre la forma de transmitir los aumentos de costos. Como resultado, más empresas están viendo una contracción en sus márgenes de ganancia, y esperan que esta compresión continúe.
Desafortunadamente, esas presiones de costos parecen tener más para correr. A partir de esta semana, el dólar de Nueva Zelanda ha caído a su nivel más bajo desde principios de 2016, con el dólar estadounidense en ascenso a medida que su economía se acelera y las tasas de interés de Estados Unidos aumentan. Al mismo tiempo, los precios mundiales del petróleo han aumentado por encima de 80 por barril, debido a la fuerte demanda mundial y al suministro restringido de los países de la OPEP. Juntas, estas fuerzas han impulsado los precios de las bombas de gasolina a niveles récord, y un aumento en los impuestos al combustible de esta semana (hasta 4c un litro, incluido el GST) aumentará el dolor.
Uno de los efectos de los precios más altos de la gasolina es que consumen en los presupuestos de los hogares, dejando menos espacio para gastar en otras áreas. Las cifras de gasto de la tarjeta electrónica de la próxima semana arrojarán algo de luz sobre cómo les fue a los consumidores en septiembre. Los datos de Paymark (el procesador de tarjetas más grande) muestran un sólido aumento en el gasto total para el mes, pero queda por ver cuánto de esto se dedicó al gasto en combustible.
Otra implicación es que es cada vez más probable que la inflación supere el punto medio del 2% del rango objetivo del Banco de la Reserva, al menos durante un breve período. Un salto en la inflación causado por los precios del combustible es el tipo de cosa que el Banco de Reserva puede ver, si hay razones para creer que no continuará aumentando al mismo ritmo. Sin embargo, es muy diferente del caso central que el RBNZ expuso en su Declaración de política monetaria de agosto, donde se esperaba que la inflación se mantuviera por debajo del 2% hasta el 2021 temprano. En el margen, el aumento de la inflación podría hacer que la venta de OCR sea más difícil.
Vista previa de datos
Aus Oct Westpac-MI Sentimiento del consumidor
Oct 10 Último: 100.5
El Índice de Sentimiento del Consumidor del Instituto Westpac de Melbourne disminuyó 3% a 100.5 en septiembre, marcando la lectura más débil desde noviembre del año pasado. La confianza fue claramente golpeada por aumentos en las tasas de interés hipotecarias; La inestabilidad política y las continuas presiones presupuestarias de los hogares. Dicho esto, parecía haber cierto apoyo por las sólidas cifras de crecimiento del trimestre de junio y un aliento alentador en las expectativas del mercado laboral de los consumidores. La opinión general sigue estando en territorio positivo, aunque solo por encima del nivel 100. Una característica notable del sentimiento más firme que se lee en 2018 es que se distribuye de manera más uniforme entre los estados con una clara mejora en los estados mineros que antes eran débiles.
La encuesta de octubre está en el campo a partir de octubre 1-6. El escenario parece un poco más resuelto este mes, sugiriendo que parte del impacto de los negativos de septiembre podría disiparse. Dicho esto, las tensiones del comercio mundial, el deslizamiento de los precios de la vivienda y el lento crecimiento de los ingresos seguirán siendo negativos para el sentimiento.
Aus agosto financiación de la vivienda (no.)
Oct 12, último: 0.4%, WBC f / c: –1.5%
Mkt f / c: -1.0%, rango: -3.0% a 0.5%
Si bien el número principal de préstamos de propietarios ocupantes aumentó un 0.4% en julio, se debió enteramente a un aumento del 3% en la actividad de refi con el número de préstamos 'nuevos' por debajo del 0.8% mth a un 9.6% más bajo en el último año. El valor de los préstamos a inversionistas también disminuyó 1.3% para ser 15.7% más bajo durante el año (un estimado de –27% año sin referencia). El tono suave en el detalle es consistente con la continua desaceleración en las condiciones del mercado evidentes en los mercados y precios de subasta.
La actualización de agosto es probable que sea débil. Los mercados de la vivienda continuaron corrigiendo en el mes, aunque con las tasas de liquidación de la subasta que muestran algunos signos de encontrar una base. En general, esperamos que las aprobaciones de financiamiento de ocupantes del propietario disminuyan 1.5%. El valor de los préstamos a los inversionistas volverá a ser interesante, al igual que el valor promedio de los préstamos a los propietarios, dado el endurecimiento de los estándares de préstamos que parece estar detrás del último ablandamiento de las condiciones y los precios.
Gastos de tarjeta de NZ NZ por menor
Oct 10, último: + 1.0%, Westpac f / c: + 0.7%
El gasto minorista aumentó un 1% en agosto. Si bien los niveles de gasto se vieron impulsados por un aumento en los precios del combustible, hubo un crecimiento en todas las categorías principales. El gasto ha sido apoyado por el paquete de familias del gobierno, que entró en vigencia en julio en 1 y ha aumentado los ingresos de muchos hogares.
Esperamos un aumento del 0.7% en el gasto minorista en septiembre. Sin embargo, con la subida de los precios del combustible, se espera que el crecimiento del gasto principal sea más modesto en torno al 0.5%. Los aumentos en los ingresos disponibles se están sumando al gasto en algunas áreas como los consumibles. Pero al mismo tiempo, la continua desaceleración en el mercado de la vivienda está frenando el gasto en artículos como muebles para el hogar.
NZ Sep ventas y precios de casas
Oct 10 (tbc), Último de ventas: + 0.7%, Último precios: + 4.1% yr
El mercado de la vivienda se ha enfriado en el último año. Las ventas de viviendas a nivel nacional se han desacelerado, los precios en Auckland se han reducido y la suavidad ha continuado en Canterbury. Sin embargo, el crecimiento de los precios se mantiene firme en la mayoría de las regiones fuera de Auckland y Canterbury.
Esperamos que los precios promedio de las casas en todo el país se mantengan bastante bajos durante el resto del año, con Auckland y Canterbury por debajo del resto del país. Las tasas hipotecarias fijas han caído recientemente luego de una inclinación moderada del RBNZ, y es probable que esto proporcione algún impulso a los precios de la vivienda. Sin embargo, todavía hay una sensación de nerviosismo relacionada con los cambios en la política del Gobierno. Tales preocupaciones son particularmente graves en Auckland, donde hay una mayor prevalencia de inversores y la asequibilidad sigue siendo muy tensa. Al mismo tiempo, el mercado inmobiliario de Canterbury continúa con su ajuste gradual posterior al terremoto.
US Sep CPI
Oct 11, último 0.2%, WBC 0.2%
El IPC general de Estados Unidos subió 0.2% en agosto. La medida del núcleo fue más suave con solo 0.1%. Ambos resultados estuvieron por debajo de las expectativas, ya que las disminuciones en el cuidado de la salud y la ropa amortiguaron las presiones inflacionarias de la gasolina y los alquileres. • Si bien la tasa de interés anual está muy por encima del objetivo de inflación del 2.0% del año (2.7% del año) del FOMC, el pulso está prácticamente en línea, respectivamente 1.8% y 2.1% anualizados. La inflación subyacente también es consistente con la meta, en 1.9% sobre una base anualizada de seis meses y 2.2% año para el año.
Según sus comunicaciones recientes, el FOMC ve poco riesgo de una aceleración en la inflación subyacente fuera de la meta. Sin embargo, los precios de la energía continuarán creando una volatilidad esporádica, dados los movimientos recientes en el precio del petróleo.




 Signal2forex.com - Los mejores robots y señales de Forex


