
Semana de inicio 29 Octubre 2018
- Mirando a través de la volatilidad mensual, las perspectivas de empleo de Westpac para Australia
- RBA: Asistente del gobernador Bullock habla.
- Australia: IPC, comercio minorista, precios de importación / exportación, balanza comercial, aprobaciones de viviendas.
- NZ: Consentimiento para edificios residenciales, confianza empresarial.
- China: NBS PMI's.
- Europa: PIB, empleo, IPC.
- EE. UU .: inflación de PCE, anuncio de reembolso del Tesoro, ECI, nóminas no agrícolas.
- Otros bancos centrales: decisión política del BoE, decisión política del BOJ.
- Previsiones económicas y financieras clave.
La información contenida en este informe está actualizada a 26 de octubre 2018.
Mirando a través de la volatilidad mensual, las perspectivas de empleo de Westpac para Aus
Encuestas de hogares y empresas orientan el corto plazo.
Al pronosticar el ritmo de crecimiento del empleo a corto plazo, utilizamos los indicadores del mercado laboral de las encuestas de confianza de los hogares y las empresas.
De la Encuesta de Sentimiento del Consumidor del Instituto Westpac-Melbourne, surge la pregunta sobre las expectativas de desempleo de los hogares (¿esperan que aumente o disminuya el desempleo?) Que encaja bien con el impulso en el mercado laboral.
Las expectativas de desempleo han aumentado modestamente (los hogares esperan que el desempleo aumente un poco, por lo tanto, se suavice el mercado laboral), pero aún se mantiene en un nivel históricamente sólido. Sin embargo, el empleo superó las expectativas de desempleo a través de la segunda mitad de 2017, por lo que un recorrido por debajo de 2019 medio sería un curso normal de eventos.
Las encuestas de negocios múltiples en Australia tienen preguntas que son aplicables al mercado laboral. Para generar un indicador amplio y profundo del mercado laboral, Westpac compila todos los indicadores relevantes de estas encuestas en el índice de empleos de Westpac patentado, a partir del cual generamos un ritmo predecible para el crecimiento anual del empleo. Es cierto que el Índice de empleos es más estable que el ritmo anual de crecimiento del empleo, pero hemos encontrado que proporciona una guía útil tanto para el ritmo de crecimiento del empleo a corto plazo como, lo que es más importante, para los principales puntos de inflexión.
Actualmente, el Índice de empleos apunta al crecimiento del empleo de 2½% año. El crecimiento real del empleo en la segunda mitad de 2017 superó el índice de empleos. De cara al futuro, esperamos que el crecimiento del empleo subestime el índice de empleos hasta los primeros 2019.
Usando estos indicadores, esperamos que el ritmo de crecimiento del empleo se mantenga alrededor de los niveles actuales hasta el final del primer trimestre de 2019. Esto hará que el ritmo anual se reduzca a alrededor de 2% al final 2018, que es más suave de lo que sugieren nuestros indicadores, lo que refleja una visión de que habrá cierto subestimación de empleo después del exceso de 2017.
Mirar más lejos la demanda de los hogares y la inversión no minera impulsan nuestros pronósticos
Mirando más allá nuestra visión económica fundamental define nuestro perfil de empleo. Hay varios indicadores que puede usar para hacer esto y múltiples formas de generar un modelo, pero hemos encontrado que los modelos simples basados en medidas bien entendidas se adaptan mejor a nuestras necesidades para una guía que no solo sea confiable sino también fácil de entender y explicar. .
Los dos fundamentos económicos que utilizamos son la demanda doméstica ajustada (que es el consumo de los hogares, la actividad de vivienda, tanto la construcción de viviendas como las renovaciones, y las exportaciones netas de servicios) y la inversión empresarial no minera.
El crecimiento anual en la demanda doméstica ajustada alcanzó un máximo de 4.4% en la segunda mitad de 2015 antes de disminuir a 2.2% en el primer trimestre de 2018. Hemos encontrado que el crecimiento en la demanda doméstica ajustada tiene una ventaja de dos trimestres sobre el crecimiento trimestral del empleo.
Nuevamente, como vimos con los indicadores principales de empleo a corto plazo, el crecimiento del empleo ha superado las estimaciones de nuestro modelo de demanda doméstica ajustada, que se extiende desde 2017 Q2 a 2018 Q1. Como tal, nuestras previsiones incorporan un período de subestimación de empleo antes de volver a los aspectos fundamentales en el último trimestre de 2018. Al final de 2018, nuestro modelo sugiere que el empleo debería crecer un poco más de 20k por mes en promedio.
La inversión no minera representó una recuperación relativamente modesta que se elevó a casi 8% año en el trimestre de marzo desde donde prevemos que el ritmo se estancará a principios de 2019. El pico reciente es bastante modesto en comparación con los repuntes en los últimos 1990 y la primera mitad de los 2000 cuando el ritmo a menudo alcanzó su punto máximo alrededor del 20% año. Sin embargo, el reciente aumento apunta a un aumento muy modesto a corto plazo en el crecimiento del empleo a través de 2018 antes de que se ralentice a fines de 2019. Y también está el problema del exceso de 2016 / 17. Dada la corrección esperada, vemos empleo hasta el final de la primera mitad de 2019 para superar la estimación del modelo (una ganancia mensual promedio de alrededor de 25k).
La participación ha alcanzado su punto máximo, por ahora, pero se recuperará a medida que se recupere el empleo.
Una vez que tenga un perfil de empleo, se requiere una estimación de la participación para redondear las previsiones. Como sabrían los lectores, el fuerte crecimiento del empleo a través de 2017 / 18 no dio lugar a una gran caída en el desempleo, ya que la participación se levantó de un mínimo de 2016 de octubre de 64.4% a un máximo de 2018 de enero de 65.8%.
En la encuesta de la fuerza laboral de septiembre, la caída en la tasa de desempleo a 5.0% fue apoyada por una fuerte caída de 0.24ppt en la participación a 65.44%. El récord histórico en participación fue 65.79% en noviembre 2010. Recientemente golpeó 65.78% en enero 2018.
Hay dos factores a considerar en relación con la participación; los problemas estructurales a largo plazo, como el aumento de la participación femenina, la educación, el envejecimiento de la población, etc. y las dinámicas a corto plazo donde la participación aumenta y disminuye con el empleo.
A largo plazo, las corrientes cruzadas del aumento de la participación femenina y la disminución de la participación masculina (asociada con el envejecimiento de la población - por ahora las mujeres están retrasando su edad de jubilación, por lo que el envejecimiento de la población no es un resultado negativo neto para este grupo) sugiere que podemos serlo. cerca, si no pasado, un pico de participación a medio plazo. Nuestras previsiones se centran en la dinámica de participación en corto plazo asociada con el empleo, delimitada por nuestra opinión de que hemos visto un pico estructural.
Otra razón para tener cuidado al predecir un aumento en la tasa de participación de regreso a los picos récord es la observación de que la reciente mejora en el empleo masculino no ha producido el aumento en la participación masculina que ha tenido en el pasado. De hecho, mientras que el crecimiento anual en el empleo masculino ha aumentado, el cambio anual en la participación masculina se ha moderado.
Sobre esta base, la tasa de participación se eleva un poco hasta el primer trimestre de 2019, antes de que se reduzca un poco a medida que el empleo disminuye, lo que limita el aumento del desempleo al 5.3%. A lo largo de la segunda mitad de 2019 y en 2020, el empleo se eleva a un ritmo en torno a la tendencia y la tasa de participación sigue subiendo, pero sigue siendo inferior al pico más reciente del 65.78%.
El desempleo se reducirá a menos del 5% al finalizar 2019, mientras que el aumento del empleo a la población seguirá siendo tímido ante un nuevo récord
Una vez que tenga un perfil de empleo y participación, puede generar un perfil para la tasa de desempleo. Nuestras previsiones hacen que la tasa de desempleo aumente a un máximo de 5.3% en el trimestre de junio de 2019 antes de retroceder a 5.0% al final del año y luego a 4.8% a finales de 2020.
La semana que fue
La semana pasada ha sido escasa en datos, pero llena de angustia. En el centro estaba el presidente Trump nuevamente planteando preguntas sobre la idoneidad de la normalización gradual en curso del FOMC. Posteriormente, el mercado encontró motivos para ser más cauteloso con el crecimiento, el S & P500 se sacudió un 3% a la baja el miércoles antes de recuperarse casi un 2% el jueves. Los mercados de todo el mundo, en general, siguieron su ejemplo.
Durante una entrevista con el Wall Street Journal, el presidente Trump dejó claro su disgusto con el FOMC por su gradual normalización. El enfoque del presidente Trump fue posiblemente más sobre su legado económico que la idoneidad de las acciones del FOMC, aclaradas por los comentarios que hacen referencia al "tipo de interés cero" del presidente Obama. Pero el presidente Trump dijo claramente que ve al FOMC como el mayor riesgo para los Estados Unidos "porque creo que las tasas de interés están subiendo demasiado rápido".
Muchos en todo el mundo argumentarían que son las políticas comerciales de su administración las que generan mayor preocupación, particularmente con respecto a la inversión empresarial. Mientras que los Markit PMI de los EE. UU. Se mantuvieron en octubre, según la versión preliminar, tanto los envíos de bienes duraderos como los pedidos mostraron debilidad en septiembre. Para los envíos principales, septiembre fue el segundo resultado plano consecutivo. Además, los pedidos básicos indicaron que el crecimiento permanecerá ausente, cayendo por segundo mes consecutivo en septiembre. Esta suave tendencia encaja con el deterioro que se observó últimamente en la serie de intenciones de inversión de las encuestas de negocios regionales, pero contrasta con el optimismo en torno a la expansión fiscal y la demanda interna. En conjunto, estas observaciones resaltan la incertidumbre que han creado las tarifas. Combinado con el fin de la política fiscal extraordinaria a finales de 2019, el impacto negativo a la inversión empresarial de las propias tarifas de los EE. UU. Es crucial para nuestra opinión de que el crecimiento se desacelerará a través de la mitad de 2019 y hará que el FOMC se mantenga en suspenso, de manera indefinida.
Los datos de vivienda de Estados Unidos publicados esta semana dieron al FOMC una razón adicional para ser cautelosos pero no alarmados. Las ventas de casas nuevas cayeron más del 5% en septiembre; Este fue el quinto descenso en seis meses. Sin embargo, si damos un paso atrás y consideramos los datos de los últimos dos años, la tendencia parece más plana que a la baja. Dada la confianza de los constructores de casas y el crecimiento de los precios de las casas de Case-Shiller se mantienen fuertes y la tasa hipotecaria acomodaticia de 30, el nivel actual de ventas debe persistir y los inventarios siguen siendo manejables.
En cuanto a Europa, el BCE se reunió esta semana para su reunión de octubre. En general, sus opiniones no cambiaron. El Consejo sigue teniendo una confianza considerable en la economía nacional, especialmente en la solidez del empleo. Se espera que este último fluya hacia los salarios y la inflación subyacente con el tiempo, llevando la inflación al "objetivo cercano al 2% anual" del BCE. Los riesgos todavía se consideran "ampliamente equilibrados", pero en las preguntas y respuestas, sin embargo, fue evidente que se han acumulado riesgos externos a este punto de vista. Esto pone de relieve la necesidad de prestar mucha atención a las previsiones del BCE, ya que se actualizan en la reunión de diciembre y al final de cada trimestre a partir de entonces. Seguimos siendo de la opinión de que solo se aumentará la tasa de depósito a partir de fines de 2019, y que la tasa de refinanciamiento esperará al menos hasta mediados de 2020. Los riesgos de esta visión están sesgados hacia un inicio posterior de las alzas.
Regresando a Australia, en ausencia de datos, el enfoque de RBA sobre el mercado laboral fue el foco. Luego de la caída de la tasa de desempleo a 5.0% en septiembre, históricamente el punto de referencia para el 'empleo pleno' en Australia, la vicegobernadora Debelle comentó esta semana que "Nosotros [el RBA] tenemos una mente abierta sobre la cuestión de lo que realmente constituye el pleno empleo" . El propio punto de vista de Westpac es que la tasa de desempleo consistente con el pleno empleo es en realidad probablemente muy por debajo de la cifra actual del 5.0%, por lo tanto, es improbable que el crecimiento de los salarios y la inflación se recuperen pronto. Esto encaja con la experiencia de los EE. UU., Donde, con la tasa de desempleo ahora un punto porcentual por debajo de las estimaciones históricas de "pleno empleo", los salarios apenas comienzan a acelerar. De cara al futuro, vemos que la tasa de desempleo australiana se mantiene cerca del 5.0% a través de 2018 y 2019, y por lo tanto el crecimiento de los salarios y la inflación siguen siendo benignos. La próxima actualización clave para Australia será el informe del IPC del trimestre de septiembre, que se publicará la próxima semana. En todos los frentes, se espera resaltar la ausencia de presiones inflacionarias y justificar que el RBA permanezca en espera a través de 2019 y 2020.
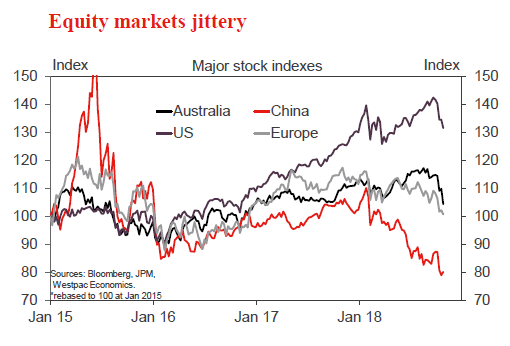
Gráfico de la semana: Renta variable.
Octubre ha visto una segunda venta global de acciones para el año, coincidiendo con un salto más alto en las tasas de interés estadounidenses a largo plazo.
El último período de 10 años en EE. UU. Alcanzó un máximo de alrededor del 3.2% en octubre y, desde principios de mes, el S & P500 ha caído alrededor del 8%. Por supuesto, las caídas en los mercados emergentes han sido mucho más severas durante el año, dadas las amenazas de aranceles, un USD más alto y tasas de interés nacionales más altas (para estabilizar sus monedas) suponen para el crecimiento allí.
Nueva Zelanda: semana por delante y ajuste de datos
Las altas tasas de migración neta fueron un importante motor de la fuerte economía que Nueva Zelanda experimentó desde 2014 a 2016. Pero los últimos datos mensuales registraron otro descenso, lo que confirma que la migración neta ahora tiene una tendencia descendente. Para el año hasta septiembre, la migración neta fue 62,700, por debajo del pico de 72,400 alcanzado durante 2017. El gran factor que pesa sobre la migración neta ha sido las salidas de ciudadanos no neozelandeses. Hace tres o cuatro años, un gran número de ciudadanos extranjeros ingresaron a Nueva Zelanda con trabajo temporal y visas de estudiante. Cada vez más, esas personas ahora se dirigen a casa. Pero los movimientos de los neozelandeses también están evolucionando. Ahora vemos que hay menos neozelandeses que regresan del extranjero, y recientemente el número que se va a Australia ha aumentado. La economía de Nueva Zelanda ya no está superando a la de Australia, por lo que no es sorprendente ver a la gente votar con los pies de esta manera.
Esperamos que estas tendencias continúen, y que se sume una reducción en el número de ciudadanos extranjeros que ingresan a Nueva Zelanda. Esto se sumará a una disminución continua en la migración neta, hasta 53,000 para esta fecha el próximo año.
Las empresas sentirán el impacto de la caída de la migración de la red de varias maneras. La migración ha sido una fuente de crecimiento fácil para algunas empresas, simplemente al poner más pies en los pasillos de las tiendas. Esa fuente de crecimiento ahora está disminuyendo. Algunas empresas pueden encontrar que es más difícil encontrar mano de obra cuando la migración de la red disminuye. Y, finalmente, el fuerte crecimiento de la población ha sido un gran estímulo para la actividad de la construcción: cuando el crecimiento de la población se desacelera, habrá menos necesidad de nuevas actividades de construcción.
Para los hogares, el impacto económico de la caída de la migración neta será mixto. A medida que las empresas sufren una demanda decreciente, puede haber un impacto negativo en la disponibilidad de empleos. Pero también habrá menos competencia en el mercado laboral.
Para el Banco de la Reserva, la caída de la migración neta reducirá la demanda agregada en la economía (que tiende a reducir la inflación), pero al mismo tiempo reducirá la oferta agregada en el mercado laboral (que tiende a aumentar la inflación). El Banco de la Reserva considera que los efectos de la demanda agregada son ligeramente mayores que los efectos de la oferta agregada; en otras palabras, la caída de la migración neta se considera un pequeño negativo para las perspectivas de inflación, y es un argumento (menor) a favor de reducir el OCR . Eso es muy diferente de la percepción en otros países como Alemania, donde se cree que los migrantes contribuyen más al lado de la oferta de la economía que a la demanda.
La reducción de la migración neta en el último año se ha sentido en toda Nueva Zelanda. Casi todas las regiones experimentaron una pequeña disminución en la tasa de crecimiento de la población entre los años 2017 de junio y 2018 de junio, según las últimas estimaciones de la población regional de Statistics New Zealand, publicadas esta semana (las excepciones son Taranaki, West Coast y Southland).
Sin embargo, el patrón regional actual de crecimiento de la población es muy diferente de lo que era en 2015. Si bien Auckland sigue siendo la región de más rápido crecimiento, su tasa de crecimiento de la población ha disminuido considerablemente. La tasa de crecimiento de la población de Canterbury también se ha reducido. Mientras tanto, las tasas de crecimiento de la población han aumentado considerablemente en la parte central y baja de la Isla Norte, incluyendo Wellington, y en Otago.
Existe la idea popular de que estas tendencias de la población se refieren a que los habitantes de Auckland abandonan el humo de los pastos más verdes en las ciudades más pequeñas, y eso sin duda es parte de la historia. Pero los cambios en los patrones de migración en el extranjero probablemente desempeñan un papel más importante. Muchos de los ciudadanos extranjeros que ahora abandonan Nueva Zelanda tenían su base en Auckland, lo que explica en parte la reducción del crecimiento de la población en Auckland. Mientras tanto, el número de neozelandeses que abandonan el país para Australia es más bajo hoy que en la mitad de los 2010. Esto es parte de la razón por la cual las tasas de crecimiento de la población han aumentado en la parte central y baja de la Isla Norte y el sur de la Isla Sur.
El patrón regional de las tasas de crecimiento de la población coincide perfectamente con los patrones regionales que estamos viendo en los mercados de vivienda y en el desempeño económico. En Auckland y Canterbury, la inflación de los alquileres se ha enfriado, los precios de las viviendas se han estabilizado o están bajando, las medidas de la actividad económica regional son más débiles que en otros lugares, y en Auckland, la confianza económica regional es muy baja. Estas son las regiones donde la desaceleración económica de Nueva Zelanda se ha sentido realmente hasta la fecha.
Mientras tanto, en otras partes de Nueva Zelanda se siente como si no hubiera habido una desaceleración económica en absoluto. Todavía están experimentando alquileres que se aceleran rápidamente, el aumento de los precios de la vivienda, una fuerte actividad económica y una alta confianza. Estas condiciones pueden durar un tiempo todavía. Pero para las empresas en estas regiones es muy importante comprender que la exuberancia económica actual se debe en parte a un estallido de crecimiento de la población que no se mantendrá para siempre. En muchas de estas regiones, las tasas de actividad de la construcción son actualmente elevadas, pero eventualmente disminuirán cuando las tasas de crecimiento de la población se enfríen. Eso significará menos trabajos de construcción a nivel local. Del mismo modo, el gasto de los consumidores en muchas regiones todavía está siendo impulsado por una tasa insostenible de aumento de los precios de la vivienda. Cuando los mercados de viviendas se enfrían inevitablemente en estas regiones, el gasto de los consumidores también tendrá un respiro.
Vista previa de datos
Aus aprobaciones de vivienda sep.
- Oct 30, Última: –9.4%, WBC f / c: –2.0%
- Mkt f / c: 3.8%, rango: -3.0% a 10.7%
La vivienda cayó bruscamente en agosto con una disminución del 9.4% liderada por una caída del 17.2% en unidades (al nivel más bajo desde octubre 2016), pero con las aprobaciones de casas separadas también se movió un 1.9 más bajo. El resultado proporciona la confirmación más sólida hasta ahora de la opinión de Westpac de que la actividad se dirige a una segunda etapa más baja.
Más caídas son probablemente a corto plazo. Los mercados de vivienda se debilitaron significativamente durante el tercer trimestre a medida que las condiciones de los préstamos se estrecharon. La actividad de los inversores y los mercados anteriormente fuertes de Sydney y Melbourne continúan liderando las caídas. Elegir movimientos de mes a mes en el abultado segmento de "gran altura" siempre es difícil, y al retroceder hacia atrás las caídas de más del 20%, hay menos posibilidades de caídas más grandes y cierto riesgo de "ruido" que genere una subida de retorno. Dicho esto, hay más indicios de que las aprobaciones que no son de gran altura se están debilitando con una caída notable en las aprobaciones de finanzas relacionadas con la construcción en los últimos meses. En general, esperamos una disminución adicional del 2% que cimienta la vista de 'bajada del segundo tramo'.
CPI Aus Q3
- Oct 31, último: 0.4%, WBC f / c: 0.5%
- Mkt f / c: 0.5%, Rango: 0.3% a 0.7%
El pronóstico de Westpac para el IPC general del trimestre de septiembre es 0.5% qtr, que verá la facilidad del ritmo anual a 2.0% yr desde 2.1% yr. El pronóstico de Westpac deja el ritmo anualizado de dos trimestres en 1.6% año.
El trimestre de septiembre es estacionalmente fuerte con el ABS proyectando un factor estacional de + 0.30ppt. Sin embargo, esto es mayor que el promedio del factor estacional del trimestre de junio de los dos años anteriores (promedio 0.27ppt), por lo que existe el riesgo de que esta estimación se revise a la baja.
Se prevé que la inflación subyacente imprima 0.3% qtr (0.31% con dos decimales) al ver la facilidad del ritmo anual a 1.8% año desde 1.9% año. Se pronostica que tanto la media recortada como la mediana ponderada aumentarán 0.31%. El ritmo anualizado de inflación trimestral de dos trimestres vuelve a 1.5% año desde 2.0% año poniendo el impulso inflacionario por debajo de la banda objetivo del RBA.
Aus agosto crédito privado
- Oct 31, último: 0.5%, WBC f / c: 0.3%
- Mkt f / c: 0.4%, Rango: 0.3% a 0.5%
El crecimiento del crédito del sector privado es modesto, con una tendencia a la baja a medida que la vivienda se enfría. El crecimiento anual es del 4.5% actualmente, habiéndose moderado del 5.4% hace un año.
Para septiembre, esperamos un aumento del 0.3%, en línea con el promedio del trimestre de junio. Tenga en cuenta que los resultados de julio y agosto fueron más resistentes, con 0.4% y 0.5%, impulsados por los resultados por encima de la par para el negocio.
El crédito para la vivienda, en esta última etapa del ciclo, se está desacelerando a medida que las condiciones más estrictas de los préstamos ven una disminución de los nuevos préstamos, especialmente para los inversores. En agosto, el crédito de vivienda creció 0.4%, 5.4% año (incluidos los inversionistas, a 0.1% mth, 1.5% año).
El crédito comercial, 3.8% por encima del nivel de hace un año, es volátil en torno a una modesta tendencia alcista a medida que las empresas aumentan la inversión en la economía real. Después de dos resultados sólidos (0.5% y 0.8%) es probable que en agosto se obtenga una ganancia más modesta.
Índice de valor de inicio de Aus Oct CoreLogic
- 1 de noviembre, último: –0.5%, WBC f / c: –0.5%
El mercado inmobiliario de Australia sigue corrigiendo. El índice de valor de la vivienda CoreLogic, que cubre las ocho principales ciudades capitales, cayó un 0.5% en septiembre para caer un 3.7% yr. Los mercados anteriormente fuertes de Sydney y Melbourne continúan liderando la reorganización, aunque la suavidad ha sido más amplia en los últimos meses, lo que sugiere que las condiciones crediticias más restrictivas son el motor subyacente, los pequeños aumentos de las tasas hipotecarias en agosto / septiembre (tres de los cuatro principales bancos aumentaron las tasas en 14 -16bps) añadiendo a la mezcla débil.
El índice diario apunta a una caída adicional de 0.5% en octubre. CoreLogic también ha marcado las revisiones de la serie tras la incorporación de información mejorada sobre los atributos de propiedad. Se espera que esto modifique el ritmo anual de disminución de los precios a nivel nacional desde –3.7% año hasta –4.1% año para septiembre, lo que apunta a una lectura de alrededor de –4.5% año para octubre. Es probable que las revisiones den como resultado que el ritmo anual de disminución de Sydney se acerque a –7% año.
Aus Sep balanza comercial, AUDbn
- Nov 1, último: 1.6, WBC f / c: 1.7
- Mkt f / c: 1.7, Rango: 1.1 a 2.25
La cuenta comercial de Australia ha tenido superávit todos los meses hasta ahora en 2018.
En agosto, el superávit se mantuvo elevado, a $ 1.6bn.
Para septiembre, esperamos que el superávit se mantenga relativamente plano en $ 1.74bn.
Se espera que los ingresos por exportaciones aumenten solo 1%, ya que los precios más altos del carbón y el aumento más moderado de los precios del mineral de hierro se combinan con el apoyo de un AUD ligeramente más suave, pero compensado en cierta medida por una disminución en los volúmenes de carbón y GNL y las exportaciones de mineral de hierro plano. .
Se espera que la factura de importación aumente un 0.8% modesto, con una leve depreciación en el TWI que se vea parcialmente compensada por una cierta consolidación en el volumen de importaciones.
Índice de precios de exportación Aus Q3
- 1 de noviembre, último: 1.9%, WBC f / c: 2.2%
- Mkt f / c: 2.2%, Rango: 1.5% a 3.2%
Los precios de exportación, después de un parche suave hasta la mitad de 2017, subieron durante los tres trimestres hasta junio de 2018.
En Q2, el índice de precios de exportación para productos aumentó 1.9% para ser 6.6% más alto que en 2017 medio.
Para el trimestre de septiembre, esperamos que los precios de los bienes de exportación aumenten en 2.2%, lo que refleja el impacto del dólar más débil y los precios más altos de los productos básicos. Esto tendría el índice de precios de exportación 12% más alto durante el año.
Los términos de intercambio de bienes, según estas estimaciones, aumentaron aproximadamente 1.3% en el trimestre de septiembre.
En cuanto a los precios de los servicios, habrá una actualización disponible con el lanzamiento de la Balanza de Pagos en diciembre 4.
Índice de precios de importación Aus Q3
- 1 de noviembre, último: 3.2%, WBC f / c: 0.9%
- Mkt f / c: 1.0%, Rango: 0.5% a 2.2%
Los precios de los bienes importados aumentaron un 3.2% en el trimestre de junio y se ubicaron en 6.0% por encima del nivel del año anterior. El alza en los precios se centra en el aumento de los precios mundiales de la energía y, más recientemente, el impacto de un dólar australiano más bajo.
Para el trimestre de septiembre, esperamos que los precios de importación aumenten en un 0.9% adicional para ser un 8.7% más alto que hace un año.
La moneda se mezcló en el trimestre, se movió a la baja frente al dólar estadounidense, bajó 3.4%, pero cambió poco en TWI, luego de las caídas en los tres trimestres anteriores.
Los precios del petróleo subieron una vez más, aumentando el costo de los combustibles importados.
Aus Sep comercio al por menor
- 2 de noviembre, último: 0.3%, WBC f / c: 0.2%
- Mkt f / c: 0.3%, Rango: 0.1% a 0.6%
Las ventas minoristas aumentaron 0.3% en agosto, manteniendo un crecimiento anual de 3.8% año, pero siguiendo un ritmo más lento de 3.2% en los últimos seis meses.
Los indicadores se han mezclado en septiembre. La confianza de los consumidores continuó relajando el leve impulso positivo del anuncio de reducción de impuestos de mayo, el cambio de PM, los aumentos de las tasas hipotecarias y los descensos de los precios de la vivienda también impactaron. Las encuestas de empresas privadas mostraron lecturas suaves entre las respuestas minoristas de la encuesta NAB, pero un aumento en el PSI de AiG. Aparte de los aspectos positivos en torno al crecimiento de la población y las ganancias en el empleo, la extensión de GST de julio a bienes importados de bajo valor puede brindar cierto apoyo. En general, esperamos que septiembre muestre un aumento de 0.2%. Sin embargo, desconfiamos de los riesgos a la baja con posibles ralentizaciones de la desaceleración de la vivienda y algunas señales de que se está reduciendo el gasto discrecional de bienes duraderos (en particular, las ventas de vehículos disminuyen en un 5% en Q3).
Ventas minoristas reales de Aus Q3
- 2 de noviembre, último: 1.2%, WBC f / c: 0.4%
- Mkt f / c: 0.4%, Rango: 0.2% a 0.8%
El informe minorista Q2 fue una rara ganancia para el sector, ya que los volúmenes de ventas registraron un sólido 1.2% de ganancia que siguió a una racha de ganancias en torno a una tendencia mediocre en los tres trimestres anteriores (0.2%, 0.8%, 0.2%). A pesar del resultado mejorado, el crecimiento anual se mantuvo moderado en 2.5% año.
La actualización Q3 es probable que muestre una moderación. Seguimiento de ventas nominales hacia una ganancia de 0.6% para el trimestre (vs 1.1% en Q2). En cuanto a los precios, el detalle del IPC de Q3 aún no está disponible, pero nuestras estimaciones apuntan a un deflactor minorista más firme con aumentos de los precios de los alimentos influenciados por la sequía que contribuyen a una ganancia general más cercana al 0.2% qtr que la caída de –0.1% qtr en Q2. Si bien la ausencia de datos de precios hace que la imagen sea más incierta de lo normal, la combinación sugiere que es probable que los volúmenes minoristas hayan publicado una ganancia 0.4% más moderada en Q3.
Consentencias de construcción de viviendas en Nueva Zelanda.
- Oct 31, Última: + 7.8%, WBC f / c: -10%
La emisión del consentimiento de vivienda residencial aumentó en 7.8% en agosto. Ese fuerte aumento se debió en parte a la gran cantidad de consentimientos de apartamentos en Auckland. Como los permisos para los apartamentos tienden a emitirse en grandes cantidades, esperamos que esto sea seguido por un retroceso en septiembre. Estamos pronosticando una caída del 10% a lo largo del mes, lo que aún dejaría la cifra anual en niveles altos.
Mirando a través de la volatilidad mes a mes asociada con el consentimiento de los apartamentos, el enfoque real está en la tendencia a largo plazo para Auckland. Allí, las presiones de la población y los cambios regulatorios han impulsado un fuerte aumento en los números de consentimiento para las casas independientes y de densidad media. Esperamos que los números de consentimiento anual en Auckland sigan siendo sólidos en torno a 13,000.
NZ Oct ANZ confianza empresarial
- Oct 31, Último: -38.3
La confianza empresarial mejoró un poco en septiembre, pero se mantuvo en niveles muy bajos. También hubo pequeñas mejoras en otros componentes de la encuesta, incluida la perspectiva de la propia actividad de las empresas. Sin embargo, las intenciones de inversión se deterioraron aún más.
El nivel de confianza empresarial continúa sugiriendo un riesgo a la baja para las perspectivas de crecimiento. Sin embargo, otros indicadores más directos de la actividad económica sugieren que el crecimiento ha mantenido un impulso razonable hacia la segunda mitad del año.
Las encuestas de confianza han mostrado un repunte en la presión inflacionaria en el último año. En septiembre las intenciones de fijación de precios aumentaron aún más. Vimos nuevos aumentos en los precios de la gasolina durante la primera parte del mes y esto podría ejercer una mayor presión al alza sobre los indicadores de inflación en la encuesta de octubre.
Informe de empleo de US Oct
- Nov 2, nóminas no agrícolas, último 134k, WBC 190k
- Nov 2, tasa de desempleo 3.7%, WBC 3.7%
El informe de empleo de septiembre volvió a resaltar la susceptibilidad de las nóminas no agrícolas al mal tiempo, la ganancia de 134k para el mes muy por debajo de los promedios de 3, 6 y 12-mes. Sin embargo, las revisiones al alza de los meses anteriores compensaron cualquier decepción. Al salir de la temporada de huracanes, es probable que la economía de EE. UU. Vuelva a generar una fuerte ganancia para los empleos en noviembre, probablemente en la región de 190k. Los riesgos en torno a las revisiones están sesgados al alza.
Para la tasa de desempleo, la reciente fortaleza en el crecimiento del empleo apunta a una tenencia del nivel de 3.7%. Sin embargo, tal resultado está condicionado a la participación sin cambios.
El crecimiento de las ganancias por hora también seguirá siendo un foco, con solo una modesta tendencia alcista. En nuestra opinión, solo cuando la participación en la población de primera edad se cure, se acelerará la tendencia de crecimiento salarial.
Tarifa bancaria del Banco de Inglaterra
- 1 de noviembre, último: 0.75%, WBC f / c: 0.75%, Mkt f / c: 0.75%
El Banco de Inglaterra dejó la tasa del Banco en 0.75% en su reunión de política de septiembre. El BOE también mantuvo su sesgo de ajuste muy modesto, reiterando que es probable que los aumentos futuros sean "a un ritmo gradual y en una medida limitada".
Desde la decisión política de septiembre, ha habido desarrollos mixtos. La actividad económica continúa creciendo a un ritmo moderado y el desempleo sigue siendo bajo. Sin embargo, la inflación ha retrocedido más de lo esperado, y el lento ritmo de las negociaciones de Brexit continúa nublando las perspectivas. En este contexto, esperamos que el BOE permanezca en espera en noviembre. Es probable que la declaración adjunta mantenga un sesgo de ajuste muy gradual a partir de septiembre, pero se puede dar más peso a las incertidumbres en torno a la perspectiva económica.




 Signal2forex.com - Los mejores robots y señales de Forex


