
Puntos destacados de Estados Unidos
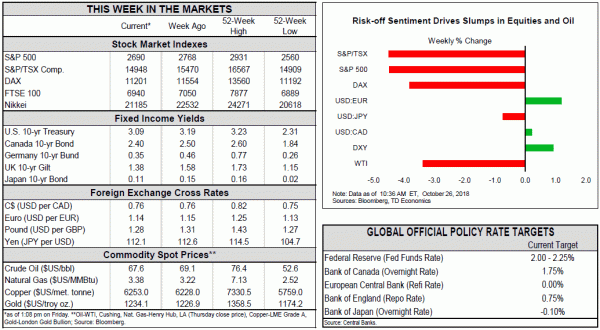
- Esta semana fue un mar de rojo en los mercados de acciones, ya que se estableció el riesgo de sentimiento. Tal como está, la desaceleración en octubre borró todas las ganancias del mercado de valores desde el comienzo del año.
- Los desarrollos internacionales no ayudaron a levantar el ánimo de los inversores. Las negociaciones comerciales entre Estados Unidos y China parecen haber llegado a un punto muerto, y la Comisión Europea ha rechazado el presupuesto gubernamental de Italia.
- A nivel nacional, la estimación anticipada del PIB Q3 fue la única publicación de datos importante de esta semana. Después de un impresionante Q2, la economía de los Estados Unidos se ha reducido ligeramente en Q3, pero en 3.5% (anualizado), el crecimiento ha permanecido muy caliente y muy por encima del potencial, dando a la Fed munición para otra subida de tipos en diciembre.
Lo más destacado de Canadá
- El Banco de Canadá elevó su tasa de interés a un día en 25 bps a 1.75%, en una medida que se esperaba por unanimidad y estaba casi totalmente cotizada.
- En su declaración relativamente agresiva, lo más notable fue la eliminación de su referencia a "gradual" en su enfoque de ajuste, con el énfasis ahora en su trayectoria hacia una tasa neutral, que se ve en el rango de 2.50% a 3.50%.
- La semana tuvo pocos y poco notables lanzamientos de datos canadienses, con una impresión de comercio mayorista casi sin cambios, una disminución modesta en la confianza de las pequeñas empresas y un lanzamiento de nóminas decente.
Esta fue una semana difícil para los mercados financieros. Todos los índices principales cayeron precipitadamente, listos para terminar la semana profundamente en rojo. Tal como está, la caída de los mercados en octubre ha borrado todas las ganancias desde el comienzo del año. Si bien la economía doméstica se mantiene en una base sólida y los beneficios corporativos de Q3 han superado las expectativas, la convicción de los inversionistas de que los beneficios corporativos pueden haber alcanzado su punto máximo está creciendo. Los inversionistas con visión de futuro están cada vez más preocupados por la desaceleración del crecimiento mundial, el aumento de los aranceles comerciales, el aumento de las tasas de interés y un impulso cada vez menor del estímulo fiscal.
Los desarrollos internacionales no ayudaron a levantar el ánimo de los inversores. Parece que las negociaciones comerciales entre Estados Unidos y China se han estancado. Esto amenaza con socavar una reunión programada entre los dos presidentes en noviembre, y aumenta la probabilidad de mayores aranceles. Además, en un paso sin precedentes (aunque muy esperado), la Comisión Europea ha rechazado el presupuesto de Italia.
A nivel nacional, hubo relativamente poco en el radar económico esta semana, con la estimación anticipada del PIB Q3 como la única publicación de datos importante. Como se anticipó, después de una impresionante impresión de 4.2% en Q2, la economía de los EE. UU. Ha disminuido ligeramente en Q3, pero en 3.5% (anualizado), el crecimiento se mantuvo muy caliente y muy por encima del potencial (Gráfico 1). Mirando bajo el capó, el gasto del consumidor y del gobierno fueron excepcionalmente fuertes, avanzando un 4% y 3.3% en el trimestre. A raíz de un aumento similarmente robusto de 3.8 en Q2, esto marca el ritmo más fuerte de dos trimestres para el gasto del consumidor en más de tres años, cortesía de un ajustado mercado laboral y recortes en los impuestos a las ganancias. .
Incluso cuando los consumidores están golpeando los centros comerciales en las masas, el mercado de la vivienda sigue sin ser amado debido al deterioro de la asequibilidad y la falta de suministro. Las ventas de casas nuevas y existentes se han reducido en 11% y 6%, respectivamente, desde diciembre (Gráfico 2). Tanto los constructores de viviendas como los posibles compradores que enfrentan varios obstáculos, la inversión residencial se ha contraído durante tres trimestres consecutivos.
Inversión empresarial Fue otra mosca en un ungüento en el informe del PIB de hoy. Después de establecer un ritmo vertiginoso en la primera mitad del año, el gasto tomó un respiro en el tercer trimestre, solo un 0.8%. Si bien una cuarta parte no marca una tendencia, dadas las tensiones en el frente comercial, es donde están los riesgos en el futuro. Las tarifas ya han mermado la confianza de las empresas y podrían generar más retrasos en la inversión en los próximos trimestres. Si el gasto de inversión continúa siendo suave, lo que frena el crecimiento económico, es probable que la Fed atempere el ritmo de las alzas de tasas.
En general, los riesgos comerciales se están filtrando y el impulso del estímulo fiscal se espera que disminuya, el desempeño en los últimos dos trimestres probablemente representa la marca de agua más alta para la economía estadounidense. Hasta ahora, a pesar de que a pesar de que el presidente Trump está tomando otro golpe en la Fed esta semana, ciertamente parece que la economía actual ♪ ampliar los fundamentos vitales para abordar la ORQUESTA DE LA ESCUELA SECUNDARIA! garantiza otra subida de la tasa de interés en diciembre, llevando el límite superior del rango objetivo a 2.5%.
Esta semana fue escasa en los principales datos canadienses, con versiones generalmente deslustradas. El titular del comercio al por mayor y las impresiones en volúmenes disminuyeron 0.1% en el mes. Mientras tanto, el informe de nóminas fue positivo pero no destacable, mostrando una ganancia modesta de 0.1% en el empleo no agrícola, pero sin cambios en las horas semanales. Tal vez lo más informativo fue el lanzamiento de confianza de las pequeñas empresas de CFIB, que, si bien se redujo, reforzó fuertemente la restricción del mercado laboral y las restricciones de capacidad que se hicieron eco en la Encuesta de Perspectivas de Negocios de la semana pasada.
Robando el show esta semana, sin embargo, fue el Banco de Canadá. El miercoles Banco Central subió su tasa de interés nocturna de 25 bps a 1.75%, el nivel más alto desde finales de 2008. La declaración emitió un tono relativamente agresivo, sugiriendo un fondo global aún positivo, y una mejor perspectiva canadiense en la parte posterior de la USMCA recientemente acordada. La estimación de crecimiento canadiense se actualizó a 10 bps para 2018, pero se redujo a 10 bps igual en 2019 y se dejó sin cambios en 2020. Si bien esto puede parecer sorprendente dada la resolución de USMCA y el tono optimista del banco, una leve rebaja al crecimiento global y la creciente incertidumbre comercial de EE. UU. Y China podrían haber ayudado a compensar la mejora de USMCA. En el lado positivo, el Informe de política monetaria ve un cambio del consumo a la inversión empresarial y las exportaciones como motores del crecimiento del PIB, un supuesto bienvenido si se realiza dado los años de inversión rezagada.
Sin embargo, los mercados estuvieron más en sintonía con los aspectos a futuro de la declaración del banco central. Específicamente, la eliminación de "gradual" ayudó a impulsar la probabilidad implícita de OIS de un alza en la tasa de diciembre más de 10 pp hasta 26%, antes de caer un poco hoy. Esta eliminación también planteó la posibilidad implícita de más alzas en 2019. Seguimos manteniendo la opinión de que una tasa de diciembre es poco probable y una subida de tasas en enero es la más probable, proyectando un total de tres alzas en 2019 para alcanzar el extremo inferior del rango neutral del 2.5% -3.5% del Banco de Canadá. Respaldar nuestra opinión fue un alza coincidente en los precios del mercado de una subida de tipos en enero después de la decisión del Banco de Canadá. En total, el banco puede estar enviando un mensaje de que una inflación general más lenta, como se espera en su perspectiva de inflación, no será un impedimento importante para su camino a neutral, especialmente frente a datos positivos.
Por supuesto, siguen existiendo riesgos a la baja, ya que la incertidumbre comercial entre Estados Unidos y China está cerca de la cima, y el endurecimiento de las condiciones financieras en Canadá probablemente influya en el crecimiento del consumo. Sin embargo, el acuerdo de USMCA y la cita del banco de estabilizar las vulnerabilidades de los hogares sugieren que los riesgos a la baja se han moderado.
Mientras tanto, los mercados canadienses no se salvaron del sentimiento global de aversión al riesgo, que aumentó esta semana. Los mercados del petróleo se vieron afectados negativamente, con los precios del petróleo WTI de referencia a la baja en la semana. El compuesto S & P / TSX de alto consumo energético parece estar listo para terminar la semana con una caída de aproximadamente un 3.5% (a las 11 a.m.). El sentimiento continuo de aversión al riesgo tampoco ayudó al dólar canadiense, que ha seguido depreciándose por cuarta semana consecutiva. (si desea un beneficio creciente, utilice nuestro Los robots de Forex)
Empleo en Estados Unidos - octubre
- Lanzamiento: Noviembre 2, 2018
- Anterior: 134k, tasa de desempleo: 3.7%
- Pronóstico TD: 160k, tasa de desempleo: 3.7%
- Consenso: 190k, tasa de desempleo: 3.7%
Esperamos que las nóminas no agrícolas entren en el lado débil de 160k en septiembre, esta vez amortiguada por el huracán Michael. Este último debería compensar con creces cualquier rebote del huracán Florence, que contribuyó a la impresión más débil de septiembre, en nuestra opinión. Esperamos que los salarios den un tono más optimista al informe y aumenten 0.3%, llevando el ritmo de y / y al 3.2%. Sin embargo vemos riesgo de revisiones a la baja.
PIB real canadiense - agosto
- Fecha de lanzamiento: Octubre 31, 2018
- Anterior: 0.2%
- Pronóstico de TD: 0.0%
- Consenso: N / A
TD busca una impresión plana en el PIB a nivel de la industria para agosto, en línea con la debilidad observada en los datos de actividad. Los servicios deben liderar el crecimiento en más ganancias en bienes raíces, que puede ser de corta duración en medio de un reciente retroceso en las ventas de viviendas, y servicios profesionales, mientras que el sector de bienes tendrá un desempeño inferior. La construcción residencial ejercerá un lastre en el crecimiento luego de una desaceleración en el inicio de la vivienda, mientras que una disminución en las ventas reales de manufactura proporcionará otro obstáculo al PIB. Sin embargo, un rebote en la industria de la energía proporcionará una modesta compensación después de los cortes de producción que restringieron la producción de arenas petrolíferas en julio. Si bien el PIB sin cambios puede dar la impresión de que el impulso de los datos está cambiando a una marcha más baja, todavía esperamos que el crecimiento de Q3 se imprima cerca del 2% después de la fuerte transferencia desde junio, ligeramente por encima de las proyecciones del MPR de octubre.
Empleo canadiense - octubre
- Lanzamiento: Noviembre 2, 2018
- Anterior: 63k, tasa de desempleo: 5.9%
- Pronóstico TD: 5k, tasa de desempleo: 5.9%
- Consenso: N / A
Se proyecta que la economía canadiense agregará 5 puestos de trabajo en octubre gracias al repunte de la contratación a tiempo completo. El empleo de LFS ha oscilado en los últimos meses, pero el crecimiento total del empleo hasta agosto ha tenido un rendimiento muy inferior al informado por la Encuesta de Empleo, Nóminas y Horas (SEPH) durante 2018; si bien no esperamos que la brecha se cierre en un mes, sí implica que no deberíamos esperar una completa recuperación de las ganancias de septiembre. Sin embargo, esperamos cierta recuperación en el empleo a tiempo parcial después de que se crearon 80 mil empleos en septiembre y esperamos que el sector de la construcción renuncie a algunos de los 28 mil empleos agregados.
Nuestro pronóstico es consistente con la tasa de desempleo que se mantiene en 5.9%, aunque los riesgos se inclinan hacia una marca más baja si la mejoría del mes en la tasa de participación es correcta. Sin embargo, será difícil presionar al crecimiento de los salarios para que aumente, dados los fuertes efectos de base. Un aumento de 10% en el salario mínimo de Alberta ayudará a respaldar la impresión de m / m, pero esto sigue a una subida más significativa en 2017.
NOTA: si no tiene tiempo para buscar estrategias y estudiar todas las herramientas del comercio, no tiene los fondos extra para pruebas y errores, cansado de tomar riesgos e incurrir en pérdidas - opere con la ayuda de nuestro mejor robot de Forex Desarrollado por nuestros profesionales. También puedes probar en Metatrader nuestro Descarga gratuita de forex auto scalper robot .
Comercio Internacional Canadiense - Septiembre
- Fecha de lanzamiento: noviembre 2, 2018
- Anterior: $ 0.5bn
- Pronóstico TD: $ 0.2bn
- Consenso: N / A
TD busca que el superávit comercial internacional se reduzca a $ 200m en septiembre debido a un repunte en la actividad de importación, mientras que las exportaciones deberían ver otro modesto descenso, concentrado en productos energéticos. Es probable que las exportaciones no energéticas registren un ligero aumento en un repunte en los vehículos motorizados luego de que las exportaciones de automóviles cayeron un 6.2% el mes pasado. Sin embargo, no esperamos una recuperación completa en medio de cifras de producción más débiles. Mientras tanto, las importaciones deberían recuperarse pese a los optimistas datos comerciales adelantados desde los EE. UU., Lo que representaría el primer incremento desde junio.




 Signal2forex.com - Los mejores robots y señales de Forex


