
Aquí están los últimos desarrollos en los mercados globales:
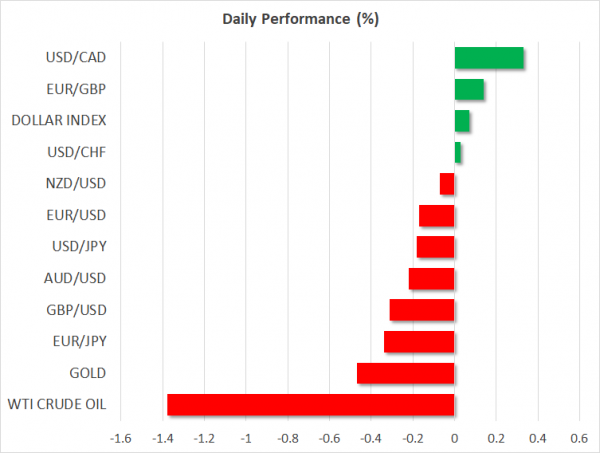
- FOREX: La economía británica se expandió un 1.5% interanual en el tercer trimestre como se esperaba, mostraron datos preliminares. El déficit comercial del Reino Unido se redujo y la producción manufacturera fue ligeramente mejor de lo previsto en septiembre. Sin embargo, la evidencia sobre la inversión empresarial fue decepcionante y los desalentadores titulares del Brexit de hoy fueron suficientes para empujar a la libra / dólar directamente a 1.2988 antes de una reversión a 1.3035 (-0.15%). En particular, los gastos de capital disminuyeron un 1.2% intertrimestral en el tercer trimestre en comparación con un aumento esperado del 3%, lo que representa la mayor pérdida desde el primer trimestre de 0.2. En el frente del Brexit, el portavoz del Brexit del DUP, Sammy Wilson, reaccionó con dureza al Brexit detallado del primer ministro británico. La carta posterior a mayo parecía respaldar una regulación diferente para Irlanda del Norte que para el resto del Reino Unido bajo la cláusula de respaldo. Wilson amenazó con rechazar los planes de salida en la Cámara de los Comunes si las propuestas permanecen sobre la mesa. La libra / yen retrocedió un 1%, mientras que el euro / libra se encontraba en territorio positivo, ganando un 2016%. Mientras tanto, en la eurozona, las preocupaciones sobre la disputa presupuestaria UE-Italia aumentaron tras las previsiones de la Comisión Europea sobre la economía italiana, que parecían más pesimistas que las predicciones de Roma ayer, en particular sobre el tamaño del déficit público. Las amenazas arancelarias de Estados Unidos a los automóviles de la UE parecen seguir vivas según el Comisionado de Comercio de la UE, quien argumentó que Estados Unidos muestra poca voluntad de llegar a un acuerdo con la UE sobre el tema. El euro / dólar extendió la caída del jueves a 0.53 antes de subir hasta 0.20 (-1.1325%), su nivel más bajo desde el 1.1347 de noviembre. El índice del dólar cotizaba plano en 0.11 y el dólar / yen cayó a 1 (-96.78%) después de que la Fed mantuvo los tipos de interés se mantuvieron estables como se esperaba y se mantuvieron en camino de un mayor ajuste monetario. Sin embargo, los legisladores reconocieron la debilidad en la inversión empresarial, y los mercados vieron la guerra comercial entre Estados Unidos y China como responsable del déficit, especialmente después de que Moody's informara el jueves que las tensiones entre las partes podrían dispararse en 113.84 y el crecimiento global podría desacelerarse en los próximos dos años. . El dólar / dólar canadiense subió hasta 0.18, un nivel nunca visto desde principios de septiembre, debido a la caída de los precios del petróleo.
- CEPO: Las acciones europeas siguieron a las acciones estadounidenses y asiáticas a la baja el viernes, quizás lastradas por la cautelosa declaración de la Fed sobre la inversión empresarial estadounidense. El STOXX 600 paneuropeo y el STOXX 50 Euro caían un 0.55% a las 1040 GMT. El DAX 30 alemán cayó un 0.47%, el CAC 40 francés bajó un 0.80% y el FTSE 100 del Reino Unido retrocedió un 0.57%. El FTSE MIB italiano fue el de peor desempeño, perdiendo un 1.20%. Los futuros que seguían al S&P 500, Dow Jones y Nasdaq 100 estaban parpadeando en rojo, apuntando a una apertura negativa.
- PRODUCTOS BÁSICOS: Los precios del crudo se volvieron cada vez más bajistas el viernes, ya que las preocupaciones sobre la acumulación de oferta y la desaceleración de la economía mundial pesaron sobre la confianza del mercado. El crudo WTI y Brent se dirigían al quinto cierre semanal negativo, con el anterior puente por debajo de $ 60 / barril para tocar un mínimo de nueve meses en $ 59.28 (-1.94%) y el último soporte de ruptura en $ 70 para registrar 7-mes mínimos en $ 69.13 (-1.66%). En metales preciosos, el oro se mantuvo a la baja, extendiendo las pérdidas hacia $ 1219 (-0.32%).
Día por delante: las cifras del PPI de EE. UU. flash Índice de confianza del consumidor de la Universidad de Michigan en foco
En el resto del día, el calendario incluirá los precios de los productores y los inventarios mayoristas fuera de los EE. UU., Mientras que la Universidad de Michigan entregará las estimaciones iniciales sobre la confianza del consumidor de los EE.
En 1330 GMT, se espera que el Índice de Precios al Productor de EE. UU., Otro indicador de inflación, muestre que el precio total de los bienes vendidos por los fabricantes ha aumentado 2.5% a / a en octubre, un poco menos que en septiembre, cuando el indicador mostró un crecimiento de 2.6%. En ausencia de alimentos y energía, se anticipa que el PPI central disminuirá a 2.3% a / a de 2.5%, dando una señal temprana de que las presiones inflacionarias podrían haberse estancado durante el tercer mes antes de que aparezcan las cifras del IPC, una medida de inflación más popular. a la vista la próxima semana.
A las 1500 GMT, se dice que el crecimiento de los inventarios mayoristas se expandió un 0.3% mensual en septiembre, al igual que en agosto, mientras que, por separado, se prevé que el índice preliminar de sentimiento del consumidor de la Universidad de Michigan haya disminuido por tercer mes en Noviembre. En particular, el índice se ve más bajo en 0.6 puntos en 98 y todavía por debajo del máximo de 8 años de 102 alcanzado en marzo. Los subíndices de la encuesta que miden las expectativas de inflación han demostrado que el mercado se mueve en el pasado y, por lo tanto, también atraerán la atención. Si los números prueban que la confianza entre los consumidores ha disminuido más de lo que creen los analistas, entonces el dólar podría ver interés de venta hoy. Sin embargo, con la promesa de la Fed de subidas de tipos adicionales en el futuro cercano, los movimientos bajistas podrían frenarse.
En los mercados de energía, los precios del petróleo podrían moverse a raíz de la plataforma petrolera de Baker Hughes en 1800 GMT.
En cuanto a las apariciones públicas programadas para hoy, el economista jefe del Banco de Inglaterra, Andy Haldane, hablará a las 1830:1330 GMT. Anteriormente en los EE. UU., El presidente de la Fed de Nueva York, John Williams (miembro permanente con derecho a voto del FOMC) y el presidente de la Fed de Filadelfia, Patrick Harker (no votante) comentarán en el lanzamiento del America's Workforce Book a las 1345 GMT y 1405 GMT respectivamente. Mientras tanto, a las XNUMX GMT, el vicepresidente de supervisión de la Fed, Randal Quarles (votante permanente) hablará sobre las pruebas de resistencia en Washington.
El brexit, el comercio y la historia del presupuesto italiano pueden continuar alimentando el sentimiento de riesgo durante el día.
Nosotros te ofrecemos descargar gratis forex robot Basado en el sistema de parada y retroceso para los resultados de las pruebas en Metatrader.




 Signal2forex.com - Los mejores robots y señales de Forex


