
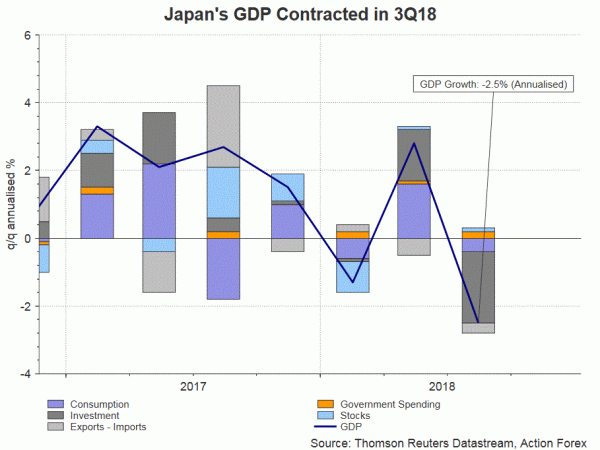
El gobierno de Japón rebaja sus previsiones sobre el crecimiento del PIB y la inflación para los próximos años. Esto evidencia el fracaso del mecanismo de transmisión de la política monetaria adoptado por el Banco de Japón. Creemos que el banco central ya se ha quedado sin soluciones para rescatar el lento crecimiento económico y la desinflación. En la próxima reunión, reiteraría la postura de política monetaria acomodaticia excepcional, con el enfoque clave de la política en el control de la curva de rendimiento.
Gobierno baja calificación económica
La Oficina del Gabinete anunció que la previsión de crecimiento del PIB para el año fiscal 2018 (año que termina en marzo de 2019) se revisa a la baja a + 0.9%, en comparación con la proyección anterior de + 1.5%. El crecimiento para el año fiscal 2019 también se recorta a + 1.3%, desde la estimación anterior de + 1.5%. (para obtener dinero extra en el mercado de divisas, utilice nuestro forex robot)
Con respecto a los componentes, se espera que los gastos de capital se expandan en + 2.7%, en comparación con la estimación previa de + 3.4%, en medio de la desaceleración del crecimiento económico mundial. El crecimiento en el consumo privado no se ha revisado en + 1.2%, ya que el impacto de un aumento del impuesto al consumo programado en octubre se compensaría con el estímulo fiscal.
Sin embargo, el gobierno se mantiene optimista con respecto a las exportaciones, y espera un crecimiento de + 3% a pesar de la guerra comercial entre Estados Unidos y China.
En cuanto a la inflación, el IPC se revisó a una baja de + 1% (anterior: + 1.1%) y + 1.1% (anterior: + 1.5%) para 2018 fiscal y 2019, respectivamente.
Breve reseña de BOJ La política monetaria después de 2007 / 08 Crisis financiera global
BOJ ha mantenido la tasa de política en torno al 0% desde finales de 1990, ya que la economía del país ha estado estancada después de la explosión de burbujas de activos en 1991-92. Como tal, el recorte de tasas, aunque el banco central lo había hecho, no es una herramienta política viable para que BOJ estimule la economía en el brote de la crisis financiera mundial 2007 / 08.
QE, si bien parecía poco convencional en la política de la Fed o del BCE, había sido adoptado por BOJ de 2001-2006. La gravedad de la crisis financiera mundial, sin embargo, había requerido un retorno a QE en enero 2009.
En abril, 2013, BOJ introdujo una herramienta llamada flexibilización cualitativa y cuantitativa (QQE). Mientras que la parte cuantitativa es la compra de activos (compras de JGB a un ritmo de 80 billones de yenes / año), la parte cualitativa es un compromiso de superación de la inflación, según el cual el BOJ continúa expandiendo la base monetaria hasta la tasa de aumento interanual El IPC observado (todos los artículos menos alimentos frescos) supera el 2% y se mantiene por encima del objetivo de manera estable.
A través de este compromiso, BOJ pretende aumentar la credibilidad de alcanzar el objetivo de estabilidad de precios de 2% entre el público. QQE se "mejoró" con una tasa de interés negativa (la tasa de la póliza se ha mantenido en -0.1% a 0% desde el inicio de 2016) y el control de la curva de rendimiento (YCC) en 2016. En julio, 2018, el banco central modificó la medida YCC modestamente, permitiendo que los rendimientos se movieran en el rango de + 0.2% y - 0.2%, del rango anterior de + 0.1% y -0.1%.
En resumen, las herramientas de política monetaria existentes en el BOJ incluyen mantener la tasa de política en -0.1%, comprar JGB a un ritmo de 80 billones de yenes / año y controlar la curva de rendimiento: mantener el rendimiento de JGB a 10 años en 0%, con una banda de negociación en + 0.2%. y - 0.2%. Leer noticias de la divisa...
Mala comunicación entre BOJ y Market
El mecanismo de transmisión es crítico para el éxito de la política monetaria. Cuando un banco central baja su tasa de política, que suele ser la tasa de interés a corto plazo que cobra al prestar dinero a los bancos comerciales, pretende influir en los bancos comerciales para que también reduzcan sus tasas de interés cobradas en préstamos a corporaciones e individuos. Eventualmente, los precios de los activos y las condiciones económicas generales se ven afectados como resultado del recorte de tasas.
Por lo tanto, una decisión monetaria pretende influir en la demanda agregada, las tasas de interés y las cantidades de dinero y crédito en el mercado. Estos a su vez influirían en el rendimiento económico global.
Las acciones de BOJ han sido malinterpretadas de vez en cuando por el mercado. Este problema ha afectado enormemente la efectividad de las políticas que adoptó.
Para los comerciantes: resultados de las pruebas de nuestra forex ea gratis o usa nuestro mejor Portafolio de Los robots de Forex para el comercio automatizado.
Por ejemplo, mientras que BOJ ha reiterado en cada declaración de la reunión que continuaría comprando JGB a un ritmo anual de 80 billones de yenes, el aumento real en las tenencias de BOJ ha estado cayendo constantemente desde 4Q16. El incremento anual se redujo a 58 billones de yenes y por debajo de 40 billones de yenes en diciembre 2017 y noviembre 2018, respectivamente.
Los funcionarios no hicieron ninguna aclaración hasta que las especulaciones de que BOJ había estado disminuyendo se volvieron tan intensas. Una aclaración más se hizo en una entrevista de Bloomberg en octubre. El gobernador Haruhiko Kuroda admitió que la compra de 80 billones de yenes es solo una medida simbólica por ahora y que el mercado debería centrarse en YCC.
Otro ejemplo es la modificación reciente de BOJ en YCC, que permite que los rendimientos se muevan en el rango de + 0.2% y - 0.2%, del rango anterior de + 0.1% y -0.1%. El aumento unidireccional en los rendimientos sugiere que el mercado interpretó la modificación como con un sesgo de ajuste.
Al intentar restar importancia a las especulaciones sobre la salida de BOJ de las medidas de estímulo, Kuroda observó en la entrevista mencionada que solo un cambio en el objetivo de tasa de interés sería una señal para un cambio de política. Agregó que las tasas de interés se mantendrían en el nivel actual ya que la inflación se ha mantenido débil. Los rendimientos de JGB se corrigieron después de sus palabras, junto con las expectativas de que el ciclo de alza de tasas global podría terminar pronto.
Es tan obvio que el BOJ tendría que mantener el estímulo por un período prolongado de tiempo, dado el estancamiento económico y la inflación débil. Si bien el BOJ ha reiterado la postura política acomodaticia, parece ambivalente sobre cómo implementar las herramientas.
A diferencia de la Reserva Federal y el BCE, el BOJ se ha reservado, absteniéndose de la comunicación preventiva con el público sobre las medidas de política, a menos que las especulaciones más estrictas hayan enviado el yen japonés o los rendimientos de los bonos a niveles muy altos. En marzo, el yen saltó después de que Kuroda indicara que BOJ podría encontrarse pensando en salir de su estímulo en el año que comienza en abril 2019.
NOTA: ¿No puede encontrar la estrategia comercial correcta? Si no tiene tiempo para estudiar todas las herramientas del comercio y no tiene fondos para errores y pérdidas, realice el comercio con la ayuda de nuestro Canal Keltner Robot forex desarrollado por nuestros profesionales. También puedes probar en Metatrader nuestro Descarga gratuita de forex auto scalper robot .
En los últimos años de 20, Japón ha perdido competitividad en exportaciones a rivalidades en China y Corea del Sur. Un tipo de cambio elevado debido al papel del yen en el carry trade es solo un problema exacerbado. Esta es, sin duda, una ardua misión para que BOJ intente revertir el escenario.
Además de implementar las medidas "innovadoras" que intentan reactivar la economía, el banco central también debe mejorar su comunicación con el mercado. Esto debería facilitar el mecanismo de transmisión y mejorar la efectividad de sus políticas.

 Signal2forex.com - Los mejores robots y señales de Forex


