
Puntos destacados de Estados Unidos
- El cierre del gobierno se extendió hasta su día 28, lo que lo convierte en el más largo registrado sin un final claro a la vista.
- La Casa Blanca elevó su estimación del impacto del cierre del gobierno a un lastre de 0.5 puntos porcentuales sobre el crecimiento del 19T1 después de cuatro semanas. Esto es mucho más alto que las estimaciones del sector privado de entre -0.1 y -0.2 puntos porcentuales.
- Como era de esperar, el acuerdo de retirada del Brexit fue rotundamente rechazado por el parlamento del Reino Unido. Con la fecha límite del 29 de marzo acercándose rápidamente, parece cada vez más probable que el Reino Unido no tenga más remedio que solicitar una extensión de la UE.
Lo más destacado de Canadá
- Los datos inmobiliarios canadienses recientes pintan un panorama sombrío. Las ventas de viviendas usadas cayeron un 2.5% intermensual en diciembre, su cuarto descenso mensual consecutivo. BC y Ontario tuvieron gran parte de culpa.
- La inflación general superó las expectativas del mercado, con un 2.0% interanual, debido en gran parte a un aumento estacional de las tarifas aéreas. Debajo de la superficie hay poco de qué preocuparse ya que la inflación subyacente se mantuvo sin cambios.
- El cierre de Estados Unidos se está haciendo sentir al norte de la frontera: Statistics Canada retrasará los datos comerciales hasta que reciban cifras de sus homólogos estadounidenses.
Ahora en su día 28, el cierre del gobierno estadounidense ha superado con creces el récord de 21 días establecido en 1995-96 sin un final claro a la vista. Cuanto más se prolongue el cierre, mayor será la probabilidad de que algunos de sus impactos económicos negativos se vuelvan permanentes. A modo de ejemplo, esta semana la Casa Blanca duplicó el impacto económico estimado del cierre. Estimaciones anteriores suponían una reducción de alrededor de 0.1 puntos porcentuales del crecimiento del primer trimestre por cada dos semanas de cierre. Pero, después de incorporar el impacto de que los trabajadores subcontratados no reciban su salario, la estimación aumenta a alrededor de -0.13 puntos porcentuales de crecimiento cada semana. Esto sugiere que, después de cuatro semanas, se estima que el cierre ha reducido medio punto el crecimiento del PIB del primer trimestre. Esta estimación está muy por encima de otras estimaciones del sector privado que esperan un impacto más modesto en el crecimiento de alrededor de 0.1 puntos porcentuales por cada tres semanas aproximadamente que dure el cierre.
El cierre está cobrando un precio a los menos responsables. Las anécdotas continúan resaltando las dificultades que están experimentando los empleados federales suspendidos. Estos incluyen trabajadores que recurren a compañías de préstamos de día de pago y bancos de alimentos, mientras que también realizan trabajos secundarios, como conducir para Uber, para poder llegar a fin de mes. Aunque los empleados federales eventualmente cobrarán por los salarios perdidos, el dolor a corto plazo claramente está pasando factura.
Al otro lado del charco, los acontecimientos del Brexit en el Reino Unido esta semana indicaron que la disfunción gubernamental no es únicamente un pasatiempo de Estados Unidos. Después de semanas de anticipación, el acuerdo de retirada fue sometido a votación y fue rechazado rotundamente por el parlamento. Al día siguiente, el gobierno de Theresa May sobrevivió a un voto de confianza, poniendo fin a una semana tumultuosa. Los próximos pasos incluyen consultas entre el primer ministro y otros partidos sobre las enmiendas propuestas al acuerdo de retirada que se presentarán el 21 de enero, pero que no se votarán hasta el 29 de enero. Con la fecha límite del 29 de marzo acercándose rápidamente, parece cada vez más probable que el Reino Unido no tenga más opción que solicitar una prórroga a la UE (Gráfico 1).
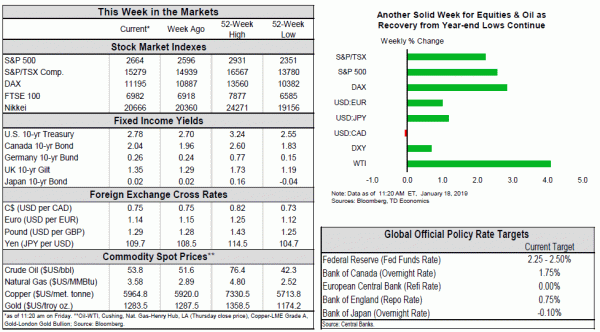
A pesar de la disfunción gubernamental que se observaba a ambos lados del Atlántico, los mercados financieros permanecieron en gran medida imperturbables. Los índices bursátiles estadounidenses se han disparado desde el Año Nuevo y ahora han vuelto a los niveles observados a principios de diciembre (Gráfico 2). Hay buenas razones para el optimismo. Los datos que aún se publican, como las solicitudes iniciales de desempleo semanales, continuaron indicando una economía saludable. Las conversaciones comerciales con China están en curso y la próxima ronda tendrá lugar el 30 de enero en Washington. Aunque hasta ahora se han anunciado pocos avances, la noticia de que funcionarios estadounidenses estaban discutiendo la posibilidad de reducir algunos de los aranceles a las importaciones chinas para alentar un acuerdo ayudó a avivar un repunte global de los activos de riesgo. Quizás lo más importante es que los presidentes de la Reserva Federal estaban dando discursos que reforzaban la voluntad de la Reserva Federal de ser paciente antes de la próxima subida de tipos. De hecho, se justifica tener paciencia dada la incertidumbre sobre el impacto económico del cierre del gobierno y las preocupaciones constantes sobre la salud de la economía global.
Parece haber sido una semana sólida para los mercados canadienses, con un buen desempeño del índice compuesto S&P/TSX. De hecho, al cierre del jueves, el índice había subido un 6.2% en lo que va del año, lo que lo sitúa entre los índices mundiales de mejor rendimiento. Es probable que un entorno constructivo de precios de la energía ayude. El contrato principal del petróleo WTI se situaba en torno a los 53 dólares por barril en el momento de redactar este informe, todavía débil, pero alejado de sus mínimos de diciembre. Aún más impresionante ha sido el cambio en los precios del petróleo pesado, ahora hasta el rango de 40 dólares, cuadriplicando el peor precio de diciembre.
Lejos de los mercados, fue una semana algo más sombría en el frente de los datos. Las ventas de viviendas usadas cayeron un 2.5% intermensual en diciembre, marcando el cuarto descenso mensual consecutivo (Gráfico 1). BC y Ontario lideraron la caída. En Ontario, el aumento de ventas posterior al B-20 en el verano de 2018 ha dado paso a condiciones más suaves, con ventas que han vuelto a los niveles de 2014. Los precios se mantuvieron mejor, y el precio de venta promedio terminó en 2018 prácticamente donde terminó en 2017.
BC, por el contrario, no experimentó un aumento en las ventas de verano, ya que las medidas provinciales de enfriamiento continuaron pesando sobre la actividad. Al igual que en Ontario, los precios promedio parecen haberse estabilizado un poco, reflejando quizás una cantidad relativamente pequeña de oferta para la venta hasta la fecha. Tanto para Columbia Británica como para Ontario, hay pocas razones para esperar que esto cambie. El número de unidades en construcción en estas provincias es elevado, pero está muy lejos de los niveles observados antes del ajuste habitacional de principios de la década de 1990, una vez que se tienen en cuenta las poblaciones actuales. Seguimos considerando que el camino más probable a seguir es que el crecimiento de las ventas se mantenga moderado, con una asequibilidad limitada que vaya en contra de la demanda fundamental para dejar poco margen de presión al alza sobre los precios. Este puede ser un gran cambio con respecto a los últimos años, pero no carece de precedentes: casi toda la década de 1990 fue así. Ajuste sus expectativas en consecuencia.
En cuanto a los precios, las cifras del IPC de diciembre fueron emocionantes a primera vista, ya que un aumento en las tarifas aéreas llevó la cifra general al 2.0%, superando las expectativas del mercado de una cifra del 1.7%. Sin embargo, debajo de la superficie, había pocas presiones fundamentales (Gráfico 2). Las medidas principales se mantuvieron sin cambios, ya que gran parte de la sorpresa de los titulares se debió a un aumento (estacional) en las tarifas aéreas; aquí se necesita un grano de sal, ya que un cambio en los cálculos de Statistics Canada dificulta las comparaciones interanuales. Baste decir que las presiones fundamentales sobre los precios se mantuvieron moderadas al cierre de 2018.
Finalmente, el cierre del gobierno estadounidense ha comenzado a afectar a los canadienses, ya que Statistics Canada anunció esta semana que los datos comerciales de diciembre se retrasarían hasta que sus homólogos estadounidenses puedan proporcionar datos sobre importaciones. Esto no significa mucho en el corto plazo, y Statistics Canada planea publicar los datos del PIB como de costumbre a finales del próximo mes. Pero, si el cierre persiste, nosotros, y más importante aún, el Banco de Canadá, tendremos dificultades para evaluar el desempeño comercial de Canadá, un área a la que se ha prestado especial atención en el último Informe de Política Monetaria, y otro punto más para “detener la Lista de verificación de la próxima caminata.
Ventas de manufactura canadiense - noviembre
Fecha de lanzamiento: enero 22, 2019
Anterior: -0.1%
Pronóstico TD: -0.4%
Consenso: N / A
TD espera que las ventas manufactureras disminuyan un 0.4% en noviembre debido a las ventas más débiles de petróleo, lo que refleja una fuerte caída en los precios de la gasolina. Las estimaciones de producción de automóviles también fueron menores a lo largo del mes, lo que encaja con un retroceso en las piezas de automóviles importadas que sugiere ventas más débiles de vehículos de motor en las fábricas. Sin embargo, los precios más bajos de los productos petrolíferos deberían compensarse parcialmente con el regreso a las operaciones normales en la Refinería Irving en St. Johns; las paradas por mantenimiento provocaron que la producción de bienes no duraderos de New Brunswick cayera un 13% intermensual en octubre, recortando 0.2 puntos porcentuales de las ventas manufactureras totales. A pesar de nuestra previsión de un resultado negativo, las ventas reales del sector manufacturero deberían registrar un modesto aumento en noviembre debido a una caída del 0.8% en los precios de fábrica (sin incluir gasolina: +0.2%), lo que sugiere un ligero viento de cola para el PIB a nivel industrial procedente del sector manufacturero.
Ventas minoristas canadienses: noviembre
Fecha de lanzamiento: enero 23, 2019
Anterior: 0.3%, ex-auto: 0.0%
Previsión TD: -0.6%, sin incluir automóviles: -0.4% m/m
Consenso: N / A
Los precios más bajos de la gasolina ejercerán un fuerte lastre sobre la actividad minorista en noviembre, y se prevé que las ventas minoristas nominales disminuyan un 0.6% intermensual. Gran parte de esto se puede atribuir al precio en el surtidor, que cayó casi un 10% a lo largo del mes, sólo un poco menos que la mayor caída mensual durante el período 2014/15. Esto debería restar aproximadamente 0.5 puntos porcentuales a los titulares, mientras que un retroceso en las ventas de vehículos de motor también afectará la actividad de ventas mensual, dejando las ventas ex-automóviles un 0.4% más bajas. La debilidad de las ventas de vehículos de motor y gasolina se compensará con un repunte de la actividad minorista principal después de registrar una caída del 0.4% en octubre, la mayor en 2018. Sin embargo, dado que gran parte de la caída estará impulsada por precios más bajos, el impacto en el crecimiento debería ser mayor. modesto de lo que implica el titular, con unas ventas minoristas reales que cayeron aproximadamente 0.2 m/m.
NOTA: ¿No puede encontrar la estrategia comercial correcta? Si no tiene tiempo para estudiar todas las herramientas del comercio y no tiene fondos para errores y pérdidas, realice el comercio con la ayuda de nuestro mejor robot de Forex Desarrollado por nuestros profesionales. Ofrecemos descargar gratis de forex robot. Opiniones de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


