PIB real: f / c 0.2% trim, 2.4% año, Demanda interna: f / c 0.2% trim, 2.0% año
- Las Cuentas Nacionales de Australia, que se publicarán el miércoles de marzo en 6, proporcionarán una estimación de la actividad económica para el trimestre de diciembre.
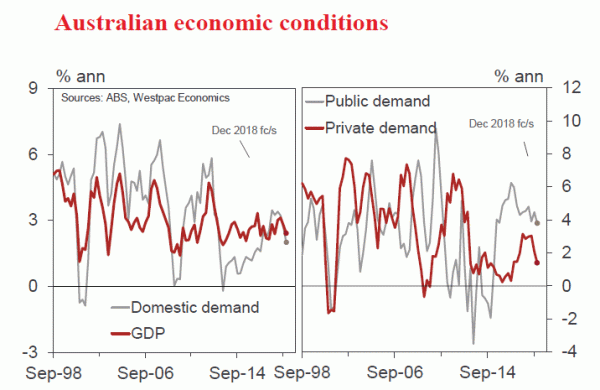
- La economía experimentó una considerable pérdida de impulso desde mediados de 2018. El crecimiento fue 4% anualizado durante la primera mitad del año, disminuyendo a un ritmo tan pequeño como 1% en la segunda mitad. La clave para este desarrollo es el rechazo del sector de la vivienda, ya que las condiciones de los préstamos se ajustaron aún más y el consumidor, limitado por el débil crecimiento de los salarios y agobiado por los altos niveles de deuda y la caída del precio de la vivienda.
- Recuerde, en el trimestre de septiembre, el PIB real creció en 0.3% trim, 2.8% año. La aritmética para el trimestre fue: demanda interna 0.3%; inventarios, -0.3ppts; y exportaciones netas + 0.3ppts.
- Para el trimestre de diciembre, esperamos un crecimiento del PIB real de 0.2%, desacelerando el crecimiento anual a 2.4%.
- La aritmética Q4 es: demanda doméstica + 0.2%; inventarios 0.1ppts; y las exportaciones netas -0.1ppt.
- No hubo fuerzas en el trimestre de diciembre, en parte debido al clima desfavorable (Sydney experimentó lluvias por encima del promedio, lo que retrasó los trabajos de construcción, mientras que gran parte de NSW regional sigue en sequía).
- Los parciales sugieren / revelan que: las ventas minoristas se estancaron (+ 0.1%, incluido un -1.1% para NSW); la actividad de construcción disminuyó considerablemente, -3.1% (una caída considerable en la vivienda, una fuerte caída en las obras públicas y la suavidad en los negocios); y las exportaciones probablemente se estancaron (abolladas por los bienes rurales que reflejan la sequía en curso).
- La demanda final privada (la suma del consumidor, la vivienda y el negocio) puede haberse estancado durante la segunda mitad de 2018, un resultado de -0.1% en Q3 y un pronóstico + 0.1% en Q4.
- El mercado laboral fue algo mixto en el trimestre. Los números de empleo crecieron a un ritmo razonable, alrededor de 0.7% trim, 2.3% año. Sin embargo, las horas trabajadas aumentaron en un + 0.4% qtr más modesto, 1.5% año. En cuanto a la productividad, esto puede haber disminuido en Q4 en parte debido a las interrupciones del clima.
- En cuanto al consumidor, que representa el 57% de la demanda interna, las cuentas nacionales nos proporcionan una actualización detallada del gasto, el ahorro y los ingresos.
- El ingreso nacional es un punto fuerte y el trimestre de diciembre fue positivo. Los precios de los productos básicos subieron y los términos de intercambio aumentaron en 2.5% trim, 5.5% año estimamos. El crecimiento del PIB nominal es un pronóstico de 1.0% trim, 5.4% año.
- La encuesta de indicadores de negocios, que se realizará el lunes, proporcionará información parcial sobre los ingresos del trimestre, incluidos salarios y ganancias, aportaciones clave a nuestra vista del PIB (I).
- Para 2019, esperamos que el crecimiento del PIB se ubique alrededor del 2.2%, con: el gasto del consumidor es lento; La actividad de construcción de viviendas se contrae bruscamente; gasto de equipo de negocios débil (en parte debido a la incertidumbre en torno a las elecciones federales); pero fortaleza en la demanda del gobierno y una contribución positiva de las exportaciones netas, liderada por LNG (capacidad adicional) y servicios (fuerte demanda de la región asiática y respaldada por el bajo dólar australiano).
- En este contexto y con la incertidumbre en torno a las elecciones, es probable que el crecimiento del empleo disminuya, moderándose a un ritmo inferior al de la población en edad laboral (actualmente alrededor del 1.7%), lo que aumenta la presión sobre la tasa de desempleo.
Consumo doméstico (0.5% qtr, 1.9% año): Un perfil de gasto del consumidor entrecortado (al menos en las estimaciones oficiales) parece haber dado paso a un período de suavidad. A mediados de 2018, el crecimiento del consumo anual fue de 2.9%. Pero en Q3, el gasto creció solo un 0.3% y esperamos un 0.5 lento en Q4. Ventas al por menor, + 2.4% en el año hasta junio, casi todas se estancaron durante la segunda mitad de 2018 (+ 0.2% en Q3 y a + 0.1% en Q4). La caída de la vivienda y la sequía en Nueva Gales del Sur, así como el débil crecimiento de los salarios, están teniendo un impacto evidente. Las ventas de vehículos han estado disminuyendo a medida que se ajustan las condiciones crediticias
Inversión de vivienda (-3.0% qtr, + 3.6% año): La construcción de casas nuevas alcanzó su punto máximo a mediados de 2018. La resistencia durante los dos cuartos iniciales (+ 4.3% y + 4.0%) fue seguida por caídas importantes (-2.5% y -3.6%). Se esperan nuevas caídas con aprobaciones casi 30% por debajo de los niveles prevalecientes en la segunda mitad de 2017. Las renovaciones permanecen entrecortadas, hasta en Q3 pero retrocediendo en Q4.
Nueva inversión empresarial (+ 0.4% qtr, -0.7% año): Un trimestre mixto, con ganancias en equipos, liderado por los sectores de servicios (0.7% en la encuesta de gastos de capital) y lo más probable es que sea un software de computadora pero con un edificio comercial bastante plano (-0.2%) y una mayor actividad de infraestructura (-1.3%) luego de la finalización de grandes proyectos de gas.
Gasto público (0.4% qtr, 3.8% año): La demanda pública ha sido un motor clave del crecimiento y vemos un alza adicional, en particular con los ingresos tributarios impulsados por los precios más altos de los productos básicos y las bajas tasas de endeudamiento del gobierno. Sin embargo, la construcción pública golpeó un pozo en Q4, con un descenso del 6.0% (los cuellos de botella y el clima pueden haber sido un factor). El gasto en consumo público (incluida la salud) es un riesgo potencial al alza para el trimestre.
Exportaciones netas (-0.1ppt, + 0.9ppts año): Las exportaciones se estancaron durante la segunda mitad de 2018 (abolida por la sequía y las interrupciones del suministro en el sector de recursos). Las importaciones aumentaron modestamente luego de una caída inesperada en Q3, un perfil que tiene exportaciones netas de + 0.3ppts en Q3 a -0.1ppt en Q4.
Inventarios privados no agrícolas (+ 0.3%, + contribución 0.1ppt): Los niveles de inventario, que normalmente aumentan para satisfacer la creciente demanda, se estancaron en Q3. Anticipamos un aumento modesto en Q4, que los vería hacer una pequeña contribución de 0.1ppt.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex