
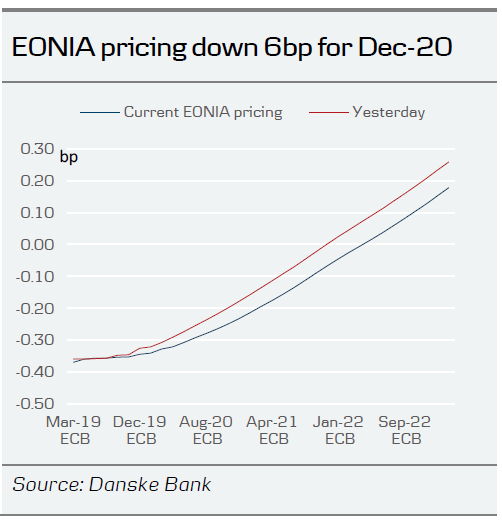
- Hoy, el BCE nos sorprendió al anunciar una serie de TLTRO3 que comenzarían en septiembre de 2019 y continuarían hasta marzo de 2021, cada una con un vencimiento de dos años. El BCE amplió aún más la orientación sobre tipos de interés a los tipos que se mantienen en los niveles actuales "al menos hasta finales de 2019".
- El BCE quedó menos convencido de su discurso anterior y abrió la puerta a una mayor flexibilización. El mercado respondió con moderación a las señales pesimistas cuando el BCE abrió la puerta a una mayor flexibilización.
- En consecuencia, cambiamos nuestras expectativas sobre las tasas de interés y no prevemos cambios en las tasas de interés de ninguna de las tasas de interés clave del BCE dentro de nuestro horizonte de pronóstico de los próximos 12 meses.
Es posible que endurecerse no sea el siguiente paso
Mario Draghi se mostró sorprendentemente débil, una señal de preocupación de que la reciente desaceleración sea de naturaleza más estructural que temporal. Draghi destacó que el anuncio de las TLTRO era parte de una postura de política monetaria acomodaticia y que todas las herramientas estaban disponibles. Dejó en claro que el paquete de hoy tenía una tendencia a la flexibilización. Con la reciente medida, vemos similitudes con la agenda de estímulo de la política monetaria japonesa en la última década.
Sin embargo, creemos que las proyecciones del BCE trajeron un mensaje ambiguo, que en cierto modo contradice el mensaje político y las acciones sorprendentemente moderados anunciados. El BCE espera que el ritmo de expansión de la zona del euro se desacelere, pero el impulso aún recuperará algo de terreno hacia finales de 2019. Aunque el BCE recortó sus previsiones de inflación básica, su confianza general en la inflación sigue viva y el Consejo de Gobierno todavía considera muy bajo el riesgo de una recesión en la zona del euro y de un desanclaje de las expectativas de inflación. Nuestro nuevo rastreador de crecimiento llega a la misma conclusión. Véase más en Euro Area Research – ¿La zona del euro se encamina hacia una recesión?, 4 de marzo.
TLTRO: Italia será el principal beneficiario
El BCE anunció una serie de siete operaciones, con frecuencia trimestral que comenzará en septiembre de este año (y finalizará en marzo de 2021), todas con vencimiento a dos años. Aún no se han publicado las modalidades detalladas y las publicará a su debido tiempo. Sin embargo, las operaciones estarán vinculadas a las necesidades de préstamo como en TLTRO1 y TLTRO 2. El tipo estará indexado a la OPF vigente durante la vida de la operación. Además, la decisión apunta a condiciones crediticias favorables, lo que podría indicar una MRO o una reducción de la tasa de depósito. Sin embargo, es demasiado pronto para juzgar. Los préstamos se fijan en el 30% del volumen de préstamos admisibles. En ECB Research – TLTRO3: Italia será el principal beneficiario, del 9 de noviembre de 2018, señalamos que la liquidez adicional máxima sería de 1 billón de euros. Sin embargo, es probable que sea mucho menor, ya que es posible que los bancos centrales no acepten todo lo que pueden.
El anuncio de las TLTRO también significa que el exceso de liquidez seguirá siendo abundante hasta bien entrada la nueva década (probablemente 2023), mientras que Draghi ha abierto la posibilidad de que el nuevo presidente cambie los tipos si así lo justificara. Se espera que las condiciones de liquidez favorables prevalezcan hasta bien entrado 2023.
Proyecciones del personal: un mensaje ambiguo
Como destacó Draghi durante la conferencia de prensa, la importante revisión a la baja en las perspectivas de crecimiento e inflación fue un factor importante detrás del anuncio de nuevas medidas durante la reunión, ya que el BCE sintió la necesidad de reaccionar ante la desaceleración. Sin embargo, la narrativa del BCE sobre las perspectivas macroeconómicas se mantiene sorprendentemente sin cambios en comparación con su comunicación anterior.
Particularmente en el frente del crecimiento, las proyecciones actualizadas mostraron marcadas revisiones a la baja, con un crecimiento en 2019 (1.1%) significativamente por debajo del nivel potencial (1.5%). El BCE reconoció que los datos entrantes siguieron siendo más débiles de lo esperado, lo que pesa sobre las perspectivas a corto plazo pero, lo que es más importante, todavía espera que las tasas de crecimiento repunten hacia finales de año y prevé un crecimiento del 1.6% por encima del potencial en 2020. gracias a unas condiciones de financiación favorables y a un mercado laboral fuerte. Los riesgos para las perspectivas de crecimiento todavía se consideran sesgados a la baja, sobre todo debido a las incertidumbres generalizadas que dejan su huella en el sentimiento económico. Curiosamente, las proyecciones del BCE no tienen en cuenta un posible acuerdo comercial entre Estados Unidos y China, por lo que se podría argumentar que siguen existiendo riesgos al alza para las sombrías perspectivas de crecimiento a corto plazo del BCE.
En línea con nuestras expectativas, la revisión a la baja del crecimiento también dejó su huella en las perspectivas de inflación (básica), que se redujeron un 0.2% a lo largo de los años (ver tabla). A pesar de esto, la narrativa general sobre inflación del BCE no cambió mucho. Draghi reconoció que la inflación subyacente se ha mantenido débil, pero destacó que el crecimiento de los salarios sigue siendo fuerte y que la dispersión de las tasas de crecimiento de los salarios nominales entre los países se encuentra en mínimos históricos. La paciencia sigue siendo el mantra sobre la transmisión de los salarios a los precios al consumidor.
Divisas: el BCE introduce una 'prima de riesgo de flexibilización' sobre el euro
El BCE claramente tomó por sorpresa nuestra decisión sobre el EUR/USD hoy, ya que la expectativa de un aumento en 2019 fue un pilar clave para nuestra visión alcista del EUR/USD este año. A la luz del mensaje tan suave del BCE, la caída del EUR/USD desde justo por encima del nivel de 1.13 antes del anuncio hasta brevemente por debajo de 1.1250 no fue tan grande como, en nuestra opinión, justifica este paquete significativamente moderado. De hecho, esperaríamos ver que el cruce cayera aún más en los próximos días.
Anteriormente hemos subrayado que las perspectivas de que el fin de la divergencia de políticas entre el BCE y la Fed este año mantuvieran el potencial de un repunte sostenido del EUR/USD hacia finales de año, es decir, que el fin de las subidas de tipos de la Fed, un acuerdo comercial entre Estados Unidos y China y una primera subida del BCE llevaría, en combinación, el cruce hacia 1.25 en 12 meses. Este último factor ahora está efectivamente eliminado de la ecuación, y esto no está a la vista en un horizonte de 12 meses. De hecho, la comunicación del BCE de hoy destaca que todas las opciones políticas están nuevamente sobre la mesa y – crucialmente para el mercado de divisas – esto abre la gama de posibles resultados políticos e introduce una 'prima de riesgo de flexibilización del BCE'. Es importante destacar que también pospone la posibilidad de una reversión de los flujos de capital para respaldar al euro, ya que las tasas negativas controlarán la eurozona durante algún tiempo todavía. Dicho esto, la valoración todavía influye en el EUR/USD y un acuerdo comercial entre Estados Unidos y China con efectos positivos en Europa sigue siendo positivo a medio plazo.
A corto plazo, esperamos que el EUR/USD caiga por debajo del nivel de 1.12; tenga cuidado con la resistencia de 1.1216 (mínimo de 2018) y de 1.1179 (mínimo del 27 de junio de 17) a partir de entonces. Con el riesgo de que se fortalezca el USD debido a las nuevas subidas de precios de la Fed y un acuerdo comercial que no proporcionará mucho apoyo inminente, esto abre la posibilidad de un movimiento del EUR/USD hacia 1.10 en un horizonte de 3 meses. A medio plazo (entre 3 y 6 meses), esperamos que el EUR/USD se estabilice y vuelva al rango de 1.12-1.16 y recalcamos que cualquier tendencia al alza será limitada, y que cualquier subida se derivará principalmente de un efecto de contagio positivo para la zona del euro desde un giro en el ciclo global (China).
FI: Los bonos alemanes a 10 años se dirigen a territorio negativo
Las nuevas TLTRO, combinadas con la nueva orientación prospectiva ampliada y el mensaje de que el BCE está preparado (Draghi subrayó la tendencia a la flexibilización en la conferencia de prensa) para hacer más si es necesario, son muy positivos para el sentimiento del mercado. La búsqueda de rentabilidad y continuidad continúa.
Italia es el principal beneficiario del nuevo TLTRO. Además, los nuevos niveles de rendimiento directo que han empujado a España a 10 años hacia el 1% y a Francia a 10 años por debajo del 0.50% están empujando a los inversores carry hacia Italia. Dada la clara tendencia a la flexibilización de Draghi, creemos que el juego del carry continuará durante los próximos meses y, aunque la periferia de 5 años se recuperó fuertemente hoy, este sigue siendo nuestro segmento favorito de la curva BTP y SPGB.
Con respecto a la curva alemana, creemos que tanto la curva de 2s10s como la de 5s10s seguirán aplanándose. También creemos que nos dirigimos a un nivel bajo cero para los rendimientos de los bonos alemanes a 10 años y nuestro rango de negociación esperado para los próximos dos meses es de -15 a 10 puntos básicos.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


