
Semana que comienza 11 March 2019
- La estrategia probable de reducción de tasas de RBA.
- Australia: Habla Westpac – MI Consumer Sentiment, financiamiento de la vivienda, encuesta de negocios de NAB, gobernadora adjunta de la RBA Debelle.
- Nueva Zelanda: gasto en tarjetas minoristas.
- China: inversión en activos fijos, ventas minoristas, inversión extranjera directa.
- Europa: IPC, producción industrial.
- EE.UU .: IPC, ventas minoristas.
- Previsiones económicas y financieras clave.
La información contenida en este informe es actual en 8 March 2019.
Estrategia de corte probable de tasa de RBA
Esta impresión del PIB para el trimestre de 2018 de diciembre muestra que la economía australiana se desaceleró en la segunda mitad de 2018 de un ritmo anualizado 4% en la primera mitad a un ritmo anualizado de 1% en la segunda mitad.
El desafío para el Banco de la Reserva será mantener creíblemente sus pronósticos de crecimiento del PIB en 3% en 2019 y 2.75% en 2020. La expectativa de un aumento en el impulso de crecimiento de 1% a 3% solo podría justificarse realmente si la economía esperaba beneficiarse de un estímulo significativo. Pero el crecimiento global se está desacelerando; El ciclo de construcción residencial ha cambiado claramente; el AUD se mantiene en un rango estable; la política monetaria está en suspenso y la política fiscal seguirá estando limitada por la necesidad percibida de ambos partidos políticos de predecir un superávit en 2019 / 2020.
Por consiguiente, es probable que el Banco de la Reserva vea la necesidad de revisar más a fondo sus pronósticos de crecimiento cuando anuncie sus pronósticos revisados en la Declaración de mayo sobre Política Monetaria.
Es probable que tengan un límite superior de 2.75% en 2019 y 2.5% en 2020. Esa es una previsión de "tendencia" para 2019 y ligeramente por debajo de la tendencia en 2020. Es probable que estos pronósticos aún se evalúen como consistentes con una política estable con un claro sesgo de "flexibilización".
Con el ciclo de construcción residencial ahora bajando; inversión empresarial mixta; la tasa de ahorro ahora está subiendo; y los precios de las casas y la contratación de nuevos préstamos, las perspectivas para poder mantener esos pronósticos en agosto son sombrías. Esperamos que para la Declaración de política monetaria de agosto, los pronósticos de crecimiento tanto para 2019 como para 2020 habrán caído por debajo del potencial (2.75%), probablemente no para los pronósticos actuales de Westpac de 2.2% en ambos años, pero suficientemente por debajo de la tendencia para invalidar cualquier pronóstico de Una caída en la tasa de desempleo y un sólido crecimiento salarial.
En tales circunstancias, con 150 puntos básicos de "flexibilidad", se espera que el RBA reduzca la tasa de efectivo por puntos 25 básicos a 1.25% y a esto siga con un segundo recorte de puntos básicos 25 en noviembre, reconociendo la confirmación de un crecimiento persistente por debajo de la tendencia. . Bajo una perspectiva de crecimiento tan benigna, también será necesario retrasar aún más la sincronización esperada del retorno de la inflación subyacente en la banda objetivo de 2-3.
Este escenario esperado es consistente con el pronóstico de Westpac para dos recortes de tasas en agosto y noviembre.
Hubo una serie de avances significativos en el informe del PIB.
En primer lugar, vimos una extensión de la contracción en la construcción de viviendas nuevas a partir del trimestre de septiembre luego de un primer semestre particularmente sólido. Westpac espera que esto sea el comienzo de un largo período de caídas en la construcción residencial, lo que refleja la desaceleración de las aprobaciones de viviendas y una contracción adicional esperada, ya que las condiciones de financiación ajustadas y las expectativas de precios de las viviendas disminuyen la demanda y la oferta de nuevas construcciones.
En segundo lugar, vimos una segunda impresión particularmente débil en el gasto del consumidor (0.4% después de 0.3%) que refleja un débil crecimiento de los ingresos y algunos signos tempranos de un efecto de riqueza negativo a medida que la tasa de ahorro se elevó de 2.3% a 2.5%. El crecimiento de los salarios se está elevando muy lentamente, mientras que se espera que el crecimiento del empleo disminuya en 2019, ya que la incertidumbre política, las tensiones globales en torno al comercio y el debilitamiento de la demanda influyen en el empleo empresarial y las intenciones de inversión. Hay retrasos, pero el crecimiento tibio en la segunda mitad de 2018 probablemente pesará sobre el crecimiento del empleo en 2019.
También es probable que haya un efecto de riqueza adicional en el consumo, ya que el impacto de la caída de los precios de la vivienda en los balances de los hogares se manifiesta. La evidencia de un efecto de riqueza durante el período de auge de los precios de la vivienda es evidente en la caída de la tasa de ahorro en NSW y Victoria por parte de 1.7-1.9 ppt. Esperamos que esto se reduzca gradualmente a lo largo de 2019 y 2020, limitando el crecimiento del consumo a aproximadamente 2.0% tanto en 2019 como en 2020, con un aumento esperado en la tasa de ahorro de 2.5% a cerca de 5% para 2020 final. Ese aumento en la tasa de ahorro y el bajo crecimiento del consumo asociado es el factor principal detrás de la perspectiva de crecimiento del PIB suave esperado.
Los precios de las casas serán importantes en 2019. A pesar de que los precios han bajado un 13% desde su máximo en Sydney y 10% en Melbourne, estos ajustes siguen a incrementos acumulativos de 60% y 44% respectivamente durante los cuatro años anteriores. La asequibilidad todavía se estira en ambas ciudades.
A diferencia de los ciclos anteriores en los que se mejoró la asequibilidad a través de fuertes reducciones en las tasas de interés y el crecimiento relativamente estable de los ingresos, la restauración necesaria de la asequibilidad en este ciclo deberá proceder de los precios. Estimamos que se requerirán nuevas caídas del 10% o más en estas ciudades (sobre 2019 y 2020) para restaurar la asequibilidad dada la flexibilidad limitada de la tasa de interés y un entorno crediticio restrictivo. En caídas previas de la vivienda, las tasas de interés desempeñaron un papel fundamental en la restauración de la asequibilidad. Con la tasa de efectivo de RBA ya baja en 1.5%, hay un margen muy limitado para que los recortes de tasas de interés desempeñen ese rol tradicional.
Como hemos visto recientemente en Perth, se puede restaurar la asequibilidad, pero los precios pueden seguir bajando si se restringe el crédito. Si bien existe cierta inquietud en los círculos oficiales en torno a una posible restricción crediticia, esperamos que los reguladores se sientan cómodos para mantener un mayor control sobre las prácticas crediticias. Esto es a pesar de las decisiones del regulador para liberar políticas anteriores para limitar los préstamos de inversionistas e intereses solamente.
También hay desafíos con un entorno inflacionario bajo y arraigado. En un año calendario, la inflación general ha estado por debajo del rango objetivo de 2 – 3 del RBA desde 2013. La preocupación es que un período tan prolongado de baja inflación está impactando las expectativas. Nuestras previsiones indican que la inflación general y subyacente no alcanzará 2% hasta junio de 2021. El RBA recientemente retrasó su pronóstico de inflación subyacente para alcanzar 2.25% de 2019 a 2020.
En el lado positivo, el gasto gubernamental en infraestructura continúa aumentando, con un gasto general del gobierno de hasta 6% en 2018. La contracción de la inversión en minería ha tocado fondo y hay algunas pruebas de un posible incremento modesto en la nueva inversión en minería que se centra principalmente en el mineral de hierro y el litio.
Las exportaciones de servicios están en auge. El gasto en educación aumentó 15% en 2018, mientras que las exportaciones totales de servicios aumentaron 9.7%. En general, las exportaciones netas de servicios contribuyeron con casi 0.5 puntos porcentuales al crecimiento del PIB. Es importante destacar que esto no es específicamente una historia de China, ya que China explica alrededor del 20% de las exportaciones totales de servicios, incluido el 33% de las exportaciones de educación. La historia de China sigue siendo vulnerable a cualquier política dirigida a aumentar el escaso superávit comercial de China.
Se espera que el crecimiento del ingreso de los hogares se desacelere. Esperamos que el crecimiento del empleo disminuya a 0.6% en 2019 desde 2.2% en 2018, lo que eleva la tasa de desempleo hasta 5.5% al final de los años. El crecimiento salarial también es mediocre, en parte porque sigue habiendo una holgura considerable en el mercado laboral. La tasa de subempleo se pronostica en 8.5% para 2019 final, en gran parte sin cambios desde diciembre 2014 a pesar de una caída en la tasa de desempleo de 6.1% a 5.0%. En consecuencia, se espera que el crecimiento de los salarios siga siendo lento, como ha ocurrido incluso en NSW, donde la tasa de desempleo ha caído justo por debajo del 4.0%.
La semana que fue
Antes de la publicación de las Cuentas Nacionales del trimestre de diciembre, habíamos anticipado una actualización particularmente negativa. Esta expectativa demostró ser acertada, ya que el resultado de Q4 del 0.2% dejó un crecimiento anualizado del PIB en la segunda mitad de 2018 cerca del 1.0%, una fracción de la ganancia de 4.0 de la primera mitad, y también muy por debajo del potencial en 2.75%.
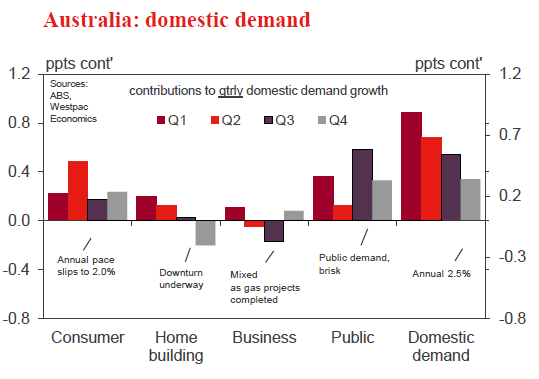
En cuanto a los detalles, el gasto gubernamental fue el único positivo, agregando 0.3ppts al crecimiento en Q4. En marcado contraste, sin embargo, la demanda privada se alineaba. Dentro del sector privado, la información sobre el consumidor fue particularmente preocupante: el crecimiento del consumo anual se desaceleró a 2.0% año en Q4, justo por delante del crecimiento de la población en 1.6% año, y el declive en la construcción residencial se aceleró. El crecimiento de la inversión empresarial también fue moderado en Q4: la inversión en equipo se mantuvo por debajo de la media, afectada tanto por la minería como por el consumidor; Mientras que la construcción no residencial se consolida a un alto nivel.
Inmediatamente después del PIB de Q4, la ganancia de las ventas minoristas por debajo de las expectativas de enero del 0.1% causó una mayor preocupación sobre el impulso económico que viene con el 2019, especialmente dado que siguió a una disminución del 0.4% en diciembre y como las ganancias en enero se limitaron al sector alimentario categorías - venta minorista no alimentaria disminuyó 0.1%. Claro que aquí hay una duda por parte del consumidor de gastar en artículos discrecionales, uno que se espera que se prolongue a medida que los precios de la vivienda caigan aún más y el crecimiento de los ingresos siga siendo débil.
Los resultados anteriores respaldan firmemente nuestra opinión de que el crecimiento de la actividad agregada estará sustancialmente por debajo de la tendencia en 2019, alrededor de 2.2% año. Si bien el RBA mantuvo una visión de crecimiento por encima de la tendencia por delante de estos datos, en los próximos meses tendrán que revisar sus expectativas a un nivel más bajo. Esto prepara el escenario para dos recortes en la tasa de efectivo, en agosto y luego en noviembre, según la opinión de Westpac.
En el extranjero, la reunión de política del BCE de marzo marcó un cambio moderado en la postura política. Mientras que antes, el BCE se mantuvo firme en su confianza de que la desaceleración del crecimiento sería temporal, en marzo se tomaron en cuenta la debilidad que persistió durante la primera mitad de 2019.
En resumen, se observaron grandes revisiones a la baja en las proyecciones económicas, la extensión de la orientación de la política de tasas de interés a tasas que se espera que se mantengan al menos hasta el final de 2019 (anteriormente, el verano de 2019), y el anuncio de un nuevo Paquete de Operaciones de Refinanciamiento a Largo Plazo (TLTRO) en respuesta a los próximos vencimientos.
Antes de la reunión, el PIB de Q4 se confirmó en 0.2%, mientras que Q3 se revisó a un nivel inferior a 0.1%. A lo largo del año, el crecimiento de 2018 estuvo por debajo de la tendencia en 1.1%, con una contribución 1.4ppt ligeramente más baja de la demanda interna compensada por una reducción de 0.3ppt de las exportaciones netas (por debajo de la contribución de 1.4ppt del año pasado).
En comparación con el crecimiento promedio anual de 2018 de 1.8%, el BCE ahora espera un crecimiento de 2019 de solo 1.1%, una revisión brusca de su pronóstico de diciembre de 1.7%. Con ese ritmo por debajo de la tendencia, se espera que la tasa de desempleo suba a 7.9% desde 7.8% y que la inflación se mantenga moderada.
En medio de la incertidumbre generalizada sobre la perspectiva económica, la política ahora se ha vuelto proactiva para "adelantarse a la curva". En consecuencia, nuestra solicitud anterior de un aumento en la tasa de depósito en diciembre 2019 se ha extendido a marzo a 2020, y se espera que el crecimiento se estabilice en la segunda mitad de 2019.
Con respecto a la política de TLTRO, el anuncio de hoy estuvo en línea con nuestra expectativa, mantener la liquidez por más tiempo e incentivar los préstamos a la economía real: el detalle completo de los incentivos se anunciará oportunamente.
Gráfico de la semana: PIB Q4 - sector privado blando
La producción creció solo un 0.2% en el trimestre de diciembre, cumpliendo con nuestras expectativas.
La demanda del sector privado se extendió a lo largo de la segunda mitad de 2018, disminuyendo en un 0.1% en Q3 seguido de un Q4 plano. Contra esto, el gasto del gobierno, en forma de demanda pública, continúa creciendo a un ritmo acelerado, con un aumento del 6.2% a lo largo del año y agregando directamente 0.3ppts a la actividad en el último trimestre de 2018.
El trimestre de diciembre fue otro suave para el consumidor australiano. Los ingresos registraron un trimestre mejor, pero estaban saliendo de una carrera muy débil, y todavía no son fuertes en general. El flujo hacia el gasto también fue silenciado por un aumento en los ahorros. La actualización confirmó una desaceleración sustancial en el gasto de los consumidores durante la segunda mitad del año y subrayó los riesgos de un mayor aumento del efecto de la riqueza en las tasas de ahorro que socavan la demanda en el futuro.
Nueva Zelanda: semana por delante y ajuste de datos
Una brecha cada vez más estrecha
Nuestro último Resumen regional sugiere que el crecimiento de la actividad regional en Nueva Zelanda ha comenzado a converger.
La actividad económica en la parte central y sur de la Isla Norte y las regiones más al sur de la Isla Sur sigue siendo fuerte, aunque el impulso está empezando a disminuir en algunos lugares. Mientras tanto, la actividad en las partes norteñas ha sido más débil, pero los signos de una mejora se han vuelto cada vez más evidentes. Es probable que se reduzca aún más la brecha de actividad a medida que el lento crecimiento de la población y la inflación de los precios de las viviendas en las regiones de sobrecalentamiento comienzan a enfriarse.
Desde hace algún tiempo, Nueva Zelanda ha sido una economía de dos mitades. Las partes centrales y meridionales de la Isla del Norte y las regiones más meridionales de la Isla del Sur se han estado calentando, impulsadas por el éxito de las exportaciones, en particular las relacionadas con la agricultura y el turismo, el auge de la construcción inducido por la población y el aumento saludable de los precios de las viviendas.
Sin embargo, la actividad en otros lugares ha sido menos impresionante. La caída de los precios de la vivienda en Auckland ha tenido un gran peso en la actividad en la parte superior del norte de la isla, con efectos de contagio que se han extendido a las regiones vecinas. Mientras tanto, Canterbury, luchando para enfrentar la reconstrucción de la vida después del terremoto, ha permanecido en la crisis.
Este sigue siendo el caso hoy en día, aunque la brecha entre las regiones de alto rendimiento y el resto del paquete ha comenzado a cerrarse.
Eso no quiere decir que las empresas con mejor desempeño, como Gisborne / Hawke's Bay, Otago y Southland, no tengan un buen desempeño. Gracias a algunas mejoras en los precios de las casas y los éxitos de exportación, todavía lo son, pero se ha perdido impulso.
Al mismo tiempo, los antiguos rezagados como Northland, Waikato y Nelson / Marlborough / West Coast, han acelerado el ritmo, reforzados por una combinación de condiciones agrícolas favorables, el aumento de los precios de las viviendas y la mejora de los mercados laborales. Auckland también ha mostrado signos de recuperación, con un fuerte aumento en la confianza regional, el gasto minorista y el volumen de ventas de viviendas. Taranaki / Whanganui – Manawatu, que se desempeña en la mesa media, también parece haber ganado un segundo impulso, en parte debido al fuerte crecimiento de los precios de las viviendas, pero también aumentó los precios del petróleo crudo.
A nivel nacional, la economía perdió algo de impulso a finales de 2018, pero esperamos que recupere el impulso en 2019. La razón principal de esto es un gran aumento en las transferencias y los gastos del gobierno, que se debe sentir en todo el país. Sumado a esto, la posibilidad de precios más bajos del combustible y las perspectivas para la mayoría de las regiones es bastante positiva.
Es probable que los tres centros de población principales se destaquen de esta tendencia, aunque por diferentes motivos. Se espera que Wellington se beneficie del gasto del gobierno en el sector público, por lo que las perspectivas son particularmente sólidas. En Auckland ha habido un gran aumento en el consentimiento para nuevas viviendas, lo que indica un alza en la actividad de construcción que debería impulsar la economía local a través de 2019. En el otro lado del libro de contabilidad, la actividad en Canterbury seguirá obstaculizada por un mayor enfriamiento en los trabajos de reconstrucción.
En la actualidad, hay una gran cantidad de regiones rurales de Nueva Zelanda que lo están haciendo muy bien, y esperamos que continúe en 2019. Algunos ya están perdiendo impulso y eso puede continuar este año. Otros, como Bay of Plenty, han creado una gran fuente de vapor y se espera que rueden a través de 2019 en forma fina. Muchas de estas regiones rurales se están sobrecalentando, y esperamos que se enfríen a tiempo.
Su éxito ha sido impulsado por una combinación de factores. El desempeño de las industrias orientadas a la exportación ha sido clave. Así también por encima de la tendencia del crecimiento de la población, el aumento de la actividad de construcción y el rápido crecimiento de los precios de la vivienda.
Es probable que algunos de estos factores apoyen aún más la actividad rural en el transcurso de 2019. Otros no tanto.
Un factor clave de las fortunas rurales es el éxito continuo de las industrias orientadas a la exportación, como el turismo y la agricultura. A pesar de la desaceleración del crecimiento, esperamos que un número récord de turistas extranjeros apoyen el gasto en regiones dependientes del turismo como Otago, Southland y Bay of Plenty. Incluso Auckland, que es nuestro mayor destino turístico, debería beneficiarse.
Así también la agricultura, aunque la imagen aquí es un poco más complicada. En general, los fundamentos de la oferta y la demanda sugieren una perspectiva bastante positiva para la mayoría de los productos básicos en 2019. Qué tan positivo, dependerá de las condiciones climáticas imperantes. Como se mencionó en nuestra reciente publicación Quincena de la semana XXUMX, es probable que las preocupaciones sobre el impacto del clima seco reciente hayan sido un factor clave que conduzca a un pronóstico rebajado para la producción de leche, así como a un alza en los precios de la leche. Esperamos que los precios se relajen un poco cuando el clima comience a normalizarse, pero aún así mantendremos un pronóstico de precios de la leche ligeramente más alto en $ 1 para esta temporada.
Es probable que otros factores, como el crecimiento de la población, la actividad de la construcción y el aumento de los precios de la vivienda, no sean tan favorables. El crecimiento de la población ya se está desacelerando en muchas regiones rurales, y a medida que continúe enfriando, los auges de construcción actualmente en curso disminuirán. Mientras tanto, la inflación de dos dígitos en el precio de la vivienda está actualmente estimulando el fuerte gasto de los consumidores en muchas regiones, pero esto no durará. Cuando la inflación de los precios de la vivienda se ralentiza o se invierte, como es de esperar, el gasto de los consumidores en muchas regiones disminuirá con respecto a las tasas actuales de crecimiento.
Vista previa de datos
Aus enero financiación de la vivienda (n.)
- Mar 12, Última: –6.1%, WBC f / c: –2.5%
- Mkt f / c: –2.0%, Rango: –3.0% a 2.1%
Las aprobaciones de financiamiento de la vivienda registraron un final muy débil para 2018 con importantes disminuciones en todos los componentes. El número de titulares de los préstamos de los propietarios ocupantes cayó un 6.1%, una baja del 8.2% ex-refi, y un –14.4% para el año. En particular, lo que inicialmente era un ciclo dirigido por inversionistas ahora está viendo una clara debilidad en la actividad de los ocupantes propietarios, tanto en el valor como en la cantidad de préstamos.
Se espera que la diapositiva continúe en enero con datos de la industria que cubren a los principales bancos que apuntan a una mayor disminución del 2.5%. Se espera que el valor de los préstamos a los inversores vea una caída similar. Como siempre, la baja actividad durante la temporada de vacaciones significa que las lecturas de enero son menos confiables de lo habitual.
Aus Mar Westpac – MI Sentimiento del consumidor
- Mar 13 Último: 103.8
El índice Westpac Melbourne Institute subió 4.3% a 103.8 en febrero, recuperándose de una caída en territorio ligeramente pesimista en enero (una lectura de 99.6). El cambio de la RBA a una postura más neutral sobre la perspectiva de las tasas de interés a principios de febrero pareció dar un modesto impulso a la confianza después de un inestable comienzo de año.
La encuesta de este mes está en el campo de marzo 4 – 9. El desarrollo principal durante el último mes ha sido otra racha de datos económicos débiles que culminaron en las cuentas nacionales del trimestre suave de diciembre que mostraron un crecimiento anual del PIB que se desaceleró a 2.3%, con cobertura de la prensa que enfatiza la debilidad de la segunda mitad de 2018. Los mercados financieros se han mantenido bastante en alza, el ASX aumentó un 3% adicional desde la última encuesta, pero las condiciones del mercado de la vivienda se mantuvieron suaves.
NZ Feb REINZ ventas de casas y precios
- Mar 11-15 (tbc), Último de ventas: + 6.7%, Último precios: 3.1% yr
Las ventas de casas en todo el país repuntaron en enero después de un inusualmente débil diciembre. La prohibición de compradores extranjeros, que entró en vigencia en octubre, probablemente explica parte de la reciente volatilidad en las ventas mensuales. La inflación anual de los precios de la vivienda se ha desacelerado, aunque marginalmente, en ese tiempo.
Esperamos un repunte modesto en el mercado de la vivienda en la primera parte de este año. Las restricciones del RBNZ a los préstamos con alto LVR se redujeron en enero, mientras que las tasas hipotecarias han estado bajando de sus niveles ya bajos.
Es probable que persistan las diferencias regionales en el crecimiento de los precios, y es probable que muchas áreas fuera de Auckland y Canterbury vean un fuerte crecimiento continuo de los precios de la vivienda. Los compradores extranjeros desempeñan un papel pequeño en muchos centros regionales, y la combinación de tasas hipotecarias más bajas y restricciones de préstamos le dará a la demanda un nuevo golpe en el brazo.
Gasto de tarjeta de venta al por menor NZ enero
- Marzo 11, último: 1.8%, WBC: + 0.3%, Mkt: + 0.3%
El gasto minorista aumentó un 1.8% en enero. Ese gran aumento se centró en el gasto en bienes duraderos y siguió una caída inusualmente grande en el gasto a través de las compras navideñas que puede haber estado relacionado con demoras en el procesamiento. En términos generales, el gasto de los hogares aumentó en la mayoría de las categorías en enero. Esto probablemente fue apoyado por la caída en los precios del petróleo que devolvió el dinero a las billeteras de los hogares. A lo largo del año pasado en su conjunto, el núcleo (gasto ex combustible) subió 5.3%.
Después de los fuertes cambios de diciembre y enero, esperamos que el gasto vuelva a la tendencia en febrero. Estamos pronosticando un aumento del 0.3% en el gasto minorista durante el mes, respaldado por un aumento del 0.4% en las categorías principales (sin combustible).
Reino Unido votos Brexit significativos
- Marzo 12 a 14
En 12 March, la Cámara de los Comunes votará por segunda vez el acuerdo de salida propuesto por PM May y es probable que sea derrotado nuevamente.
La PM ha declarado que si su acuerdo fuera rechazado en su segunda lectura, presentaría mociones sobre dos temas fundamentales en los días siguientes. Primero, se les solicitará a los parlamentarios que voten si apoyan salir de la UE sin un acuerdo de retiro (es decir, un Brexit 'sin acuerdo'). Esperamos que esta moción sea derrotada.
En segundo lugar, suponiendo que los parlamentarios rechacen un Brexit 'sin acuerdo', se les preguntará si deben buscar una corta extensión del período de negociación con la UE. Esperamos que esta moción sea aprobada. El acuerdo de la UE aún sería necesario, pero esto allanaría el camino para que el Brexit se retrase más allá del plazo actual de marzo del 29.
Ventas minoristas de EE.UU. en enero y CPI de febrero
- Mar 11, ventas minoristas, última: –1.2%, WBC f / c: 0.2%
- Mar 12, CPI, Última: 0.0%, WBC f / c: 0.1%
Las ventas minoristas en Estados Unidos en diciembre fueron una decepción importante para el mercado, ya que registraron una disminución del 1.2%. En particular, este no fue el resultado de la volatilidad de los precios, con el grupo de control (que excluye los artículos volátiles) un 1.7%.
Sobre la base de las anécdotas de las ventas al final del año, una revisión positiva parece una alta probabilidad, pero, presumiblemente, la disminución no se eliminará por completo. Si, como nosotros y el mercado esperamos, el número minorista de enero es bastante plano, entonces establecerá el PIB en un Q1 débil, lo que limitará el crecimiento de 2019 a 2.0% más cercano que 3.1% a su ritmo de 2018.
Para el IPC, hay dos historias clave. En términos de impulso, la volatilidad del precio de la energía sigue siendo clave. Para los precios subyacentes, la inflación se ve muy pegajosa en torno al objetivo de mediano plazo de 2.0% año del FOMC. Esto es bueno para los responsables políticos, con una postura reaccionaria que se puede mantener con poco riesgo.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


