
Puntos destacados de Estados Unidos
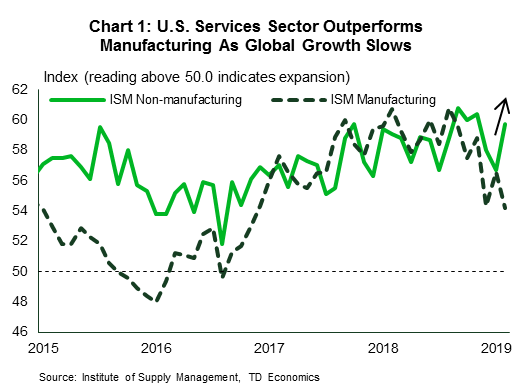
- Esta semana comenzó con una nota optimista. Un repunte en el índice no manufacturero ISM puso la pelota en marcha, con el aumento del título en 3.0 puntos a 59.7 en febrero.
- En un lindo giro a la reciente fatalidad, la información sobre viviendas también fue alentadora. Las ventas de viviendas nuevas aumentaron un 3.6% en diciembre, y las viviendas comenzaron a crecer un 18.6% en enero.
- Las noticias económicas positivas enfrentaron un revés el viernes cuando el informe de la nómina mostró que el crecimiento del empleo se desaceleró a solo 20k en febrero. Es poco probable que la impresión de nómina blanda se mantenga, pero trabaja para reforzar el enfoque actual "paciente" de la Reserva Federal.
Lo más destacado de Canadá
- El Banco de Canadá dejó la tasa nocturna en 1.75% esta semana. Su declaración dejó en claro que no busca aumentar las tasas en el corto plazo, y señaló en su comunicación de seguimiento que "necesita tiempo para comprender mejor lo que está sucediendo".
- Los datos sobre la vivienda confirman que el malestar económico de Canadá continuó en el primer trimestre con la caída de las ventas de viviendas en Toronto y Vancouver y la vivienda comienza a caer en todo el país en febrero.
- A pesar de las malas noticias económicas casi universales, el mercado laboral canadiense continuó agregando empleos a una tasa asombrosa en febrero. Se agregaron algunos trabajos 55.9k, mientras que la tasa de desempleo se mantuvo cerca de un mínimo cíclico de 5.8% a medida que más personas ingresaron al mercado laboral.
En un cambio positivo de la reciente fatalidad, esta semana comenzó con una nota optimista. Un repunte en el índice ISM no manufacturero puso en marcha la pelota. Al diferir de su contraparte de fabricación, el titular aumentó 3.0 puntos a 59.7 en febrero, revirtiendo dos caídas consecutivas en los meses anteriores. Un mejor desempeño en el sector de servicios se refleja en la confianza del consumidor que se recuperó con la conclusión del cierre parcial del gobierno y un cambio en los mercados de valores. También reafirma que la demanda interna se mantiene sólida, corroborada por las ganancias en todas las industrias 18 en febrero.
Los datos de vivienda también fueron alentadores esta semana. Las ventas de casas nuevas aumentaron un 3.6% en diciembre, superando por segundo mes consecutivo. Lo mismo para la vivienda comienza. Después de terminar 2018 con una nota amarga, la construcción de viviendas comenzó el año con una mejor base con un aumento de 18.6% en enero. La ganancia en la construcción unifamiliar fue aún más impresionante, con un inicio de 25%, la ganancia mensual más alta desde 1979. Como discutimos en nuestro informe reciente, el mercado inmobiliario tiene espacio para crecer y la demanda debería recuperarse junto con el aumento de la asequibilidad. Con bajas tasas de vacantes, la construcción de viviendas debería continuar obteniendo ganancias durante el próximo año.
Las noticias económicas positivas enfrentaron un revés el viernes cuando el informe de la nómina mostró que el crecimiento del empleo se desaceleró a solo nuevos empleos 20k en febrero. El titular fue un gran fracaso en las expectativas, pero en particular se produjo después de dos meses de fuertes avances que superaron el consenso. También hubo muchas noticias alentadoras en otras partes del informe. La tasa de desempleo disminuyó, la tasa de participación en la fuerza laboral mantuvo la ganancia de enero y las ganancias por hora se aceleraron, aumentando a 3.4% año tras año, el ritmo más rápido en casi diez años.
Hay buenas razones para mirar más allá del triste título, que probablemente estuvo influenciado por factores temporales y mal clima. Esperamos que el crecimiento del empleo se desacelere en los próximos meses, pero será en la parte posterior de un mercado laboral que a todos los efectos ha logrado el pleno empleo en lugar de un deterioro pronunciado en la demanda interna.
Aún así, la impresión de nómina blanda reforzará el enfoque actual "paciente" de la Reserva Federal. En ese frente, la Reserva Federal se ha unido a otros bancos centrales mundiales. Esta semana, el BCE dio a conocer un paquete de financiación barata para los bancos de la zona euro y dijo que mantendría las tasas en espera hasta 2020 debido a la disminución del impulso económico y la creciente incertidumbre relacionada con el Brexit y el comercio. La declaración del Banco de Canadá de esta semana fue igualmente moderada, al notar la mayor dificultad para leer las hojas de té económicas dado el aumento de las corrientes cruzadas globales. El giro moderado en otros bancos centrales mundiales significa que el dólar estadounidense probablemente se mantendrá relativamente fuerte, lo que le da a la Fed aún más razones para permanecer al margen hasta al menos la segunda mitad de este año.
Al igual que sus contrapartes en todo el mundo, el Banco de Canadá reconoció esta semana el deterioro de las perspectivas económicas y la neblina de incertidumbre sobre el curso futuro de la política. El miércoles, dejó la tasa durante la noche sin cambios en 1.75%. Su declaración dejó en claro que no está buscando aumentar su tasa de política en el corto plazo.
Fuera de la Encuesta de población activa (EPA), los datos económicos han sido inequívocamente malos. Aún más preocupante para el banco central es que los datos más débiles se encuentran en los segmentos de la economía más sensibles a las tasas de interés, a saber, la inversión empresarial, la vivienda y el gasto en bienes duraderos de consumo. La inversión tanto en el sector residencial como en el no residencial cayó por un precipicio en la segunda mitad de 2018, y el gasto en bienes duraderos se redujo en tres trimestres consecutivos.
Los datos para principios de 2019 sugieren que el dolor continuó en el primer trimestre, especialmente en el mercado inmobiliario. Las ventas de viviendas cayeron en Toronto y Vancouver en febrero, según datos de la junta local de bienes raíces. Mientras tanto, las viviendas comienzan a desplomarse en todo el país en el mismo mes.
Teniendo en cuenta los datos disponibles, la economía canadiense parece más probable que se haya reducido en el primer trimestre del año que cualquier crecimiento significativo. Esta no es la narrativa que el Banco de Canadá esperaba. Durante mucho tiempo se anticipó una desaceleración en la vivienda y el gasto de los consumidores relacionados, pero ha sido más rápido y más furioso de lo esperado. También es preocupante que el retroceso en la inversión empresarial sea de amplia base, y no solo una historia energética.
En un discurso que explica el pensamiento del Banco de Canadá, la vicegobernadora Lynn Patterson atribuyó al menos parte del retroceso de la inversión a la incertidumbre en torno al acuerdo de libre comercio que aún no se ha ratificado, pero no está demasiado seguro de esta opinión. Como se señala en su comunicación adjunta, el Banco "necesita tiempo para comprender mejor lo que está sucediendo".
La aparente resistencia en el mercado laboral enturbia aún más las perspectivas. El mercado laboral canadiense produjo empleos 55.9k en febrero. La ganancia descomunal es más que su volatilidad regular. La tendencia de seis meses es un 48.3k igualmente impresionante. Sobre una base anual, el empleo ha aumentado un 2.0%, el mayor crecimiento en más de un año. Fascinantemente, a pesar de la ganancia en empleos, el número total de horas laborales trabajadas en el país continúa disminuyendo, lo que implica que los empleos creados tienen menos horas que las existentes o reemplazadas (desafortunadamente no se dispone de datos sobre flujos de trabajo por horas trabajadas).
Si bien es notable, la fortaleza del mercado laboral no proporciona suficiente garantía porque generalmente es un indicador rezagado. La evidencia sugerida por una amplia gama de indicadores es que la postura actual de la política es más que adecuada para frenar las presiones inflacionarias. La declaración del Banco de Canadá todavía señaló los posibles aumentos de la tasa de interés, pero esto requerirá que los datos cuenten una historia mejor que la que hemos estado leyendo en los últimos meses.
Ventas minoristas en Estados Unidos - enero
Fecha de lanzamiento: March 11, 2019
Anterior: -1.2%, ex auto: -1.8%, grupo de control: -1.7%
Pronóstico TD: -0.5%, ex auto: 0.0%, grupo de control: 0.4%
Consenso: -0.1%, ex auto: 0.3%, grupo de control: 0.6%
Esperamos que las ventas de automóviles y gasolina notablemente débiles impulsen las ventas minoristas principales 0.5% en enero, luego de la fuerte disminución de 1.2% m / m en el mes anterior. De hecho, las ventas de autos ex titulares deberían ser planas durante el mes. Las ventas más bajas de la estación de gasolina deberían continuar reflejando una comparación mes a mes desfavorable en los precios de la gasolina a pesar de su estabilización en enero (esto ya no debería ser un lastre importante en febrero). En una nota positiva, anticipamos que las ventas minoristas centrales se recuperarán 0.4% m / m después de la inesperada caída de 1.7% en diciembre.
IPC de EE. UU. - febrero
Fecha de lanzamiento: March 12, 2019
Anterior: 0.0% m / m; core 0.2% m / m
Pronóstico TD: 0.2% m / m; core 0.2% m / m
Consenso: 0.2% m / m; core 0.2% m / m
Esperamos que el IPC principal se estabilice en 1.6%, reflejando un aumento de 0.2% con riesgo de una impresión de 0.3%. Las presiones de los precios beneficiarán los precios más altos de los alimentos y la gasolina, compensados por los precios más bajos de los servicios de energía. Esperamos que el IPC básico imprima otro aumento sólido de 0.2%, dejando la tasa de inflación sin cambios en 2.2%. Esperamos ver ganancias tanto en bienes como en servicios básicos. Existe el riesgo de una ligera desaceleración en los refugios, pero esperamos fortaleza en otras partes de los bienes y servicios, incluidas las categorías relacionadas con tarifas, atención médica y tarifas aéreas. Mirando hacia el futuro, es probable que el IPC general permanezca por debajo del 2% hasta diciembre, suponiendo una modesta deriva en los precios del petróleo y una inflación subyacente ligeramente superior al 2%.
Ventas de fabricación canadiense - enero *
Fecha de lanzamiento: March 15, 2019
Anterior: -1.3%
Pronóstico TD: -0.3% m / m
Consenso: N / A
TD espera que las ventas de manufactura disminuyan un 0.3% en enero debido a envíos de vehículos de motor más débiles, parcialmente compensados por un repunte en las ventas de petróleo. La producción automotriz de Estados Unidos registró el mayor descenso desde la crisis financiera de enero, que presenta riesgos a la baja para la producción canadiense debido a las cadenas de suministro altamente integradas. Otras categorías de equipos de transporte también son fuertes candidatos para un retroceso, con envíos de productos aeroespaciales en su nivel más alto desde 2016. Un repunte en la producción de petróleo proporcionará una compensación clave a la debilidad en el equipo de transporte; Las ventas nominales de petróleo han caído un 25% en los últimos dos meses debido a una combinación de precios más bajos y mantenimiento de la refinería. Los precios de la gasolina se estabilizaron en enero, pero los precios más bajos para el sector industrial en su conjunto deberían permitir que las ventas reales de fabricación superen a la impresión nominal.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


