
Puntos destacados de Estados Unidos
- Nuestro pronóstico económico actualizado anticipa una desaceleración en el crecimiento global a 3.2% en 2019, aproximadamente en tendencia.
- Un débil traspaso de 2018 y el inicio a 2019 motivan gran parte de las rebajas en las economías avanzadas, mientras que el crecimiento en los mercados emergentes se anticipa un poco más tarde en el año.
- Se espera que el crecimiento en los EE. UU. Se desacelere, pero aún se mantenga a un ritmo por encima de la tendencia este año. Dicho esto, la persistencia de la incertidumbre económica podría influir aún más en las perspectivas nacionales y mundiales.
Lo más destacado de Canadá
- Los datos canadienses de esta semana fueron un tanto desalentadores. Los hogares terminaron con 2018 estableciendo un nuevo récord de endeudamiento relativo. Mientras tanto, los datos de reventa de casas en febrero mostraron una caída de 9.1% en la actividad de ventas, pero las ventas de fabricación en enero repuntaron, con un aumento del 1.4% en términos de volumen.
- La suavidad reciente proporciona un punto de partida débil para nuestro último Pronóstico Económico Trimestral. Hemos reducido nuestra previsión de crecimiento económico para este año a 1.2%, con una modesta aceleración a 1.8% en 2020.
- La inflación contenida y un pronóstico de solo un ritmo de crecimiento de la tendencia sugieren que el Banco de Canadá ya ha llevado su tasa de interés de política monetaria a una posición neutral. No esperamos más alzas de tasas.
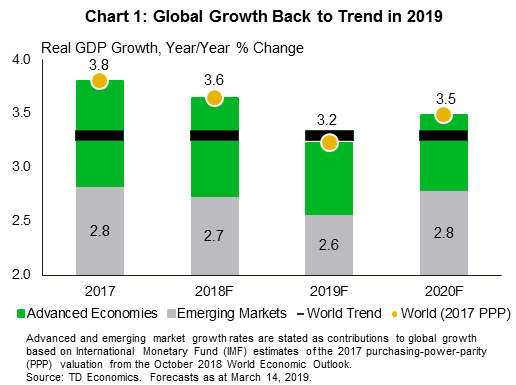
En un año marcado por altas expectativas de acuerdos, 2019 se perfila como un año difícil para la economía global, y en particular para las economías avanzadas. Nuestro nuevo pronóstico económico trimestral espera que el crecimiento global se desacelere hasta 3.2% en 2019 desde 3.6% el año pasado (Gráfico 1). Eso es menos sobre los ppts de 0.2 de nuestra perspectiva de diciembre.
Esta perspectiva es consistente con la demanda global que crece aproximadamente al mismo ritmo que la capacidad y, en consecuencia, las presiones inflacionarias moderadas. Sin embargo, el encabezado de impresión enmascara los desafíos regionales dispares. Por ejemplo, un final suave para 2018 y un comienzo decepcionante para 2019 dan como resultado una perspectiva de crecimiento mucho más débil para las economías de G7 este año. Agregue un desplome global de la manufactura y tendrá el ímpetu de una expansión económica relativamente débil en relación con los años anteriores. Bajas de calificación como esta justifican el impulso a la paciencia de los bancos centrales de G7. Las alzas en las tasas de interés se cancelan efectivamente hasta el final de 2019.
En contraste, se espera que la actividad económica en el mundo en desarrollo se caliente a finales de este año. Una mejora anticipada en la actividad manufacturera global, una inflación más débil y tasas de interés globales más bajas respaldan una perspectiva más firme en las economías de mercados emergentes. Dicho esto, la desaceleración de la economía china y la elevada incertidumbre de la política comercial con respecto a los Estados Unidos podrían afectar aún más a los principales socios comerciales, ahogando cualquier tipo de rebote en la actividad económica mundial.
Se espera que la economía de los EE. UU. Sea más resistente que sus pares de G7 (gráfico 2). Aunque también verá un crecimiento lento en 2019, el declive se debe en gran medida al impulso decreciente del estímulo fiscal. Todavía se espera que el crecimiento de 2019 promedie un ritmo por encima de la tendencia de 2.4%, medio punto menos que el sólido desempeño del año pasado. El cierre del gobierno y el fenómeno continuo de la estacionalidad residual pesan mucho en el primer trimestre, reduciendo el promedio anual. Sin embargo, tanto el gasto del consumidor como el de los negocios no logran repuntar a las altas tasas de crecimiento trimestral observadas en 2018 durante el resto de este año.
Se espera que el gasto en bienes de consumo duraderos, como los automóviles, se desacelere. Además, aunque se espera un repunte en la actividad de vivienda a finales de este año, un impulso muy débil actúa para asegurar que la inversión residencial se contraiga por segundo año consecutivo. También se espera que el comercio neto pese sobre el crecimiento nuevamente este año, con una demanda de importaciones que supere a las exportaciones.
Los datos de esta semana actuaron para apoyar esta perspectiva. Las ventas minoristas de enero registraron un sólido repunte desde los mínimos de diciembre. Combinado con ganancias salariales sólidas en el informe de empleo de febrero, esto establece la tabla para un repunte en la actividad económica a finales de este trimestre. Dicho esto, los eventos geopolíticos de esta semana resultaron menos constructivos. Las conversaciones comerciales entre los presidentes Trump y Xi se han castigado al menos en abril, y el Brexit probablemente se retrasará al menos hasta junio. Esto sugiere que la elevada incertidumbre política y comercial continuará pesando en la actividad económica mundial durante al menos un par de meses más.
Los datos económicos de esta semana pintaron un panorama generalmente negativo. La única excepción fue las ventas de manufactura, que aumentaron 1.4% en términos de volumen en enero (ver comentario), un informe sólido que aún no fue suficiente para compensar la debilidad observada al final de 2018. Debajo del fuerte titular, los componentes de futuro (pedidos nuevos y sin completar) eran suaves.
Una nota menos positiva fue la instantánea de Statistics Canada de las finanzas canadienses al cierre de 2018, que muestra que las tensiones en los hogares continúan aumentando (consulte nuestro comentario). Los aumentos de las tasas de interés anteriores continúan manifestándose. La tasa de servicio de la deuda aumentó a 14.9%, apenas por debajo de su máximo anterior en 2007 (Gráfico 1). El endeudamiento de los hogares volvió a superar a los ingresos en el cuarto trimestre de 2018, lo que elevó la relación deuda-ingresos al 4%. El lado de los activos de la ecuación fue igualmente desalentador. La riqueza de los hogares cae un 178.5% intertrimestral. El valor de los recursos naturales cayó debido a los bajos precios del petróleo, mientras que la volatilidad del mercado a fines de 2.8 redujo el valor de los activos financieros. La buena noticia es que los desarrollos recientes en estas categorías han sido positivos. Los precios del petróleo han subido notablemente desde su estancamiento de finales de 2018, y el índice S & P / TSX ha tenido un comienzo de año espectacular, más del 2018% en lo que va de año.
El otro gran impulsor de la caída de la riqueza familiar fue el de bienes raíces, y aquí la historia es una de las debilidades en curso. Los mercados inmobiliarios canadienses están luchando para ganar fuerza, con el informe de reventa de febrero decepcionando las expectativas. Las ventas cayeron 9.1% mes a mes, y tanto el precio promedio de venta como el índice de precio de la vivienda ajustado por calidad bajaron. Algo de esto puede deberse al mal tiempo, pero aún no presenta una imagen alentadora para comenzar el año.
Es probable que estas tendencias, y sus efectos en cadena en el crecimiento económico, continúen y sigan siendo un motor clave de la perspectiva de TD Economics. En nuestro Pronóstico Económico Trimestral recién publicado, solo vemos un modesto ritmo de gasto de los consumidores (Gráfico 2). Las razones son justas lo que muestran los datos recientes: el servicio de la deuda está consumiendo una parte considerable de los ingresos de los hogares, pesando sobre el gasto del consumidor, especialmente en bienes relacionados con la vivienda y bienes duraderos.
El cambio más grande en nuestro pronóstico más reciente es nuestra perspectiva del Banco de Canadá, que no ve más aumentos en las tasas de interés. La retórica del Gobernador Poloz y de la compañía ha cambiado para reflejar la realidad del parche reciente, pero aún así comunica el deseo de aumentar las tasas con el tiempo. Esto no es factible en el futuro previsible. La clave es el consumidor: un crecimiento más lento del gasto limitará el ritmo de la actividad económica general. Esto significa poco en el camino de las presiones inflacionarias y pocas razones para ajustar la política monetaria. Nuestra previsión de crecimiento en la tendencia, inflación cercana al objetivo y una baja tasa de desempleo sugiere que la tasa de la política ya puede estar en "neutral". Por lo tanto, no se necesitan más aumentos sin una importante sorpresa al alza en el crecimiento. Dados los vientos en contra económicos en el presente, no estamos conteniendo la respiración.
Decisión de tasa de US FOMC
Fecha: marzo 20, 2019
Anterior: 2.50%
Pronóstico de TD: 2.50%
Consenso: 2.50%
La gráfica de puntos de marzo debería sugerir una subida más (a neutral) este año, y posiblemente no habrá alzas adicionales en 2020, según los comentarios recientes de varios funcionarios de la Fed. También esperamos que los puntos medianos para 2020 y 2021 ya no sugieran una escalada más allá de un rango neutral. Vemos esto no como una consecuencia de un cambio en la función de reacción, sino de la trayectoria proyectada más baja para la inflación subyacente. Más información acerca de cuándo finaliza la escorrentía y el tamaño del balance general en ese momento, debe aparecer, si no en una declaración por separado, como parte de la conferencia de prensa de Powell. Busque una reacción neutral en el mercado, ya que los recortes de tarifas tienen un precio para 2019.
CPI canadiense - febrero *
Fecha de lanzamiento: March 22, 2019
Anterior: 0.2% m / m, 1.4% y / y, Índice: 133.6
Pronóstico de TD: 0.7% m / m, 1.5% y / y, Índice: 134.5
Consenso: N / A
Esperamos que la inflación se establezca en 1.5% en febrero, lo que refleja un aumento del 0.7% en los precios en el mes. Los precios de la gasolina prestan un fuerte impulso de m / m, con ganancias sólidas también en los precios de los alimentos. En otros lugares, esperamos que la mayor parte de las ganancias en m / m resulten de los servicios de viaje y MIC. Las tarifas aéreas, la otra fuente de beneficios, parecen ser benignas este mes, teniendo en cuenta los estacionales de febrero y la corrección casi total el mes pasado. El salto anterior en el índice de renta (+ 0.9% m / m) es poco probable que se repita y es una fuente de riesgo a la baja. Es probable que sea volátil en el futuro gracias a los cambios en la metodología. Finalmente, es probable que la inflación subyacente se mantenga estable en 1.9% en promedio, pero los riesgos permanecen sesgados a la baja debido a la mala dinámica de crecimiento y al débil crecimiento de los salarios. De cara al futuro, el reciente repunte en los precios del combustible junto con el nuevo peso de la canasta del IPC sugiere una trayectoria ligeramente mayor para nuestro pronóstico en 1.6% en Q1 vs 1.5%, aunque aún por debajo del pronóstico de BoC de 1.7%.
Ventas minoristas canadienses - enero *
Fecha de lanzamiento: March 22, 2019
Anterior: -0.1%, ex-auto: -0.5%
Pronóstico TD: 0.4%, ex-auto: 0.2%
Consenso: N / A
Las mayores ventas de vehículos motorizados ayudarán a impulsar un rebote del 0.4% en las ventas minoristas de enero, luego de que una gran debilidad afectó al sector hasta fin de año. Las ventas de vehículos motorizados se beneficiarán del clima cálido en la mayor parte del país, junto con un repunte en la confianza del consumidor; Esto debería dejar a las ventas ex-auto para publicar un aumento más modesto de 0.2%. Mirando más allá de los vehículos de motor se mezcla la imagen; las sólidas ganancias en el mercado laboral deberían ayudar a apoyar el gasto del consumidor, pero es improbable que un mes de ventas positivas de casas genere un repunte en la demanda de muebles para el hogar dada la tendencia más amplia, y una reciente desaceleración en la construcción residencial afectará las ventas de materiales de construcción. Los precios más bajos de la gasolina también representan un obstáculo para las ventas nominales, aunque el impacto positivo en los ingresos reales proporciona una ventaja de la disminución acumulada del 25% desde octubre. En general, esperamos que las ventas minoristas reales se produzcan en o ligeramente por encima de la impresión nominal debido a una disminución en los precios de los bienes ajustados por estacionalidad durante el mes.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


