
Revisión de Estados Unidos
Un primer trimestre más suave que se enfoca
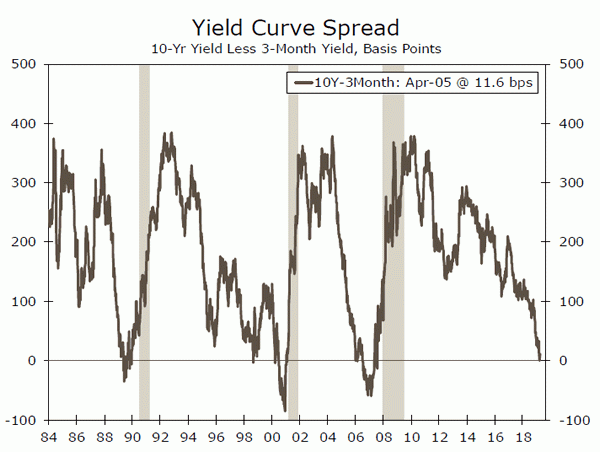
- La inversión reciente, aunque temporal, de la curva de rendimiento aumentó las preocupaciones de que la próxima recesión podría ser antes de lo que muchos pronosticadores anticipan.
- Los datos recientes continúan sugiriendo un primer trimestre más suave, pero como los fundamentos subyacentes de la economía de los EE. UU. En general son sólidos en la actualidad, hablar de una recesión inminente es un poco exagerado, en nuestra opinión.
- Dado que la moderación en el crecimiento del empleo y el crecimiento del salario no muestran más signos de aceleración en marzo, sigue siendo poco probable que el FOMC altere su postura de "paciente" en el corto plazo.
Un primer trimestre más suave que se enfoca
Los datos económicos más débiles han provocado el temor a la recesión, y la reciente inversión, aunque temporal, de la curva de rendimiento (gráfico en la primera página) agudizó las preocupaciones de que la próxima recesión podría ser antes de lo que muchos pronosticadores anticipan. Los datos recientes continúan sugiriendo un primer trimestre más suave, pero como los fundamentos subyacentes de la economía de los EE. UU. En general son sólidos en la actualidad, hablar de una recesión inminente es un poco exagerado, en nuestra opinión. A falta de algún impacto imprevisto, "hablar" de una recesión parece ser la forma más realista en que la economía de los EE. UU. Podría experimentar una en el futuro previsible. Sin embargo, la economía ciertamente está perdiendo impulso.
Un área principal de preocupación es el consumidor. Con casi el 70% del PIB, una gran reducción en el gasto del consumidor pesaría significativamente sobre el crecimiento económico. Los datos de gasto del consumidor han sido extraordinariamente entrecortados en los últimos meses, y el informe mixto de ventas minoristas de febrero sirvió como la última afirmación de que el consumidor está en una situación un tanto blanda. Las ventas minoristas disminuyeron 0.2% en febrero, pero la ganancia de enero se revisó más de tres veces más de lo que se informó inicialmente. Las ventas del grupo de control, que se incorporan al cálculo de los gastos de consumo personal en las estimaciones del PIB, también cayeron 0.2%. Eso llevó a la tasa anualizada de tres meses al -2.1%, una tasa no vista fuera de una recesión en los últimos años 15 (gráfico superior). Otros datos sugieren que los riesgos se acumulan a la baja para el gasto de los consumidores de Q1, pero creemos que esta debilidad es probablemente temporal.
El gasto en equipo también se perfila como un punto débil en el primer trimestre, ya que la actividad manufacturera de los EE. UU. Está bajo la presión de una demanda interna más lenta y el entorno comercial aún incierto. Los pedidos de bienes duraderos cayeron 1.6% en febrero, y mientras que los envíos de bienes de capital no defensivos aumentaron 0.6%, la caída de 1.5% en enero sugiere solo un ritmo moderado de gasto en equipos en el primer trimestre. Si bien el sector manufacturero aún enfrenta desafíos, la encuesta de manufactura de ISM disipó algunos temores de que la actividad fabril en los Estados Unidos se está desacelerando dramáticamente. El índice de no fabricación ISM, por otro lado, cayó a un mínimo de 20 en marzo. Sin embargo, tanto los índices de manufactura como los no manufactureros permanecen firmemente en el territorio de expansión (gráfico medio), en consonancia con el crecimiento continuo de la economía, solo que a un ritmo más lento que el año pasado.
El panorama laboral se mantuvo positivo. Los empleadores agregaron puestos de trabajo de 196,000 en marzo, buenas noticias después de la gran ganancia decepcionante de febrero (gráfico inferior). Si bien la impresión más reciente fue ligeramente más fuerte de lo esperado, todavía sugiere que la tendencia general en la contratación se está moderando debido al ritmo robusto de crecimiento de empleos que vimos el año pasado. Pero en casi cualquier medida, el mercado laboral sigue siendo excepcionalmente estrecho, lo que se suma a nuestra opinión de que una reducción prolongada en el gasto del consumidor sigue siendo poco probable. Debido a que la moderación en el crecimiento del empleo y el crecimiento de los salarios no muestran más signos de aceleración en marzo, sigue siendo poco probable que el FOMC altere su postura de "paciente" política en el corto plazo. El crecimiento económico se espera que se modere este año. Pero después de lo que sospechamos que es un primer trimestre débil, el crecimiento del PIB debería volver a un ritmo similar al de la tendencia en el segundo trimestre.
Perspectiva estadounidense
Pedidos de fábrica • Lunes
El crecimiento más lento en el país y en el extranjero, junto con la persistente incertidumbre que rodea a la política comercial, ha frenado la actividad manufacturera de Estados Unidos. El informe avanzado de bienes duraderos de febrero mostró que los pedidos cayeron 1.6%. Los pedidos de bienes de capital no defensivos aeronáuticos, un indicador de la inversión empresarial en equipos, se mantuvieron mejor, pero han disminuido 3.4% en una base anualizada promedio de tres meses.
El informe del lunes proporcionará una estimación actualizada del gasto de capital de febrero, pero la nueva información en el informe será para pedidos y envíos de bienes no duraderos. Los no consumibles representan la mitad de los pedidos de fábrica en los EE. UU. Y han estado bajo presión en los últimos meses debido a que los precios de la energía, que influyen en el valor de los pedidos de petróleo y químicos, han caído. Buscamos un ligero aumento en pedidos no duraderos en febrero, sin embargo, lo que debería limitar la disminución en el total de pedidos de fábrica a -0.6%.
Anterior: 0.1% Wells Fargo: -0.6% Consenso: -0.5%
Índice de precios al consumidor • Miércoles
La inflación de los precios al consumidor se mantuvo moderada en febrero, con los precios de los titulares aumentando un 0.2%, y los precios subyacentes avanzaron solo un 0.1%. Esperamos que el crecimiento de los precios se caliente un poco en marzo. Los precios del gas según AAA subieron más de 9% el mes pasado, lo que debería ayudar a elevar la inflación general a 0.4%. Mientras tanto, se espera que los precios básicos aumenten 0.2%, impulsado en parte por un repunte en los costos de atención médica.
Incluso con un repunte en marzo, la tendencia general en la inflación debería cambiar poco. Se espera que la inflación subyacente permanezca en 2.1% en una base anual, que está cerca de la meta de la Reserva Federal. Una sorpresa alcista para el índice central sugeriría que la inflación se está recuperando de la tendencia y reducirá las expectativas del mercado para un recorte de la tasa de la Fed a finales de este año. Sin embargo, una falla a la baja en la inflación subyacente le daría al FOMC otra razón para ser paciente en el ajuste de las tasas a pesar de la continua fortaleza en el mercado laboral.
Anterior: 0.2% Wells Fargo: consenso 0.4%: 0.3% (mes-mes)
Indice de Precios al Productor • Jueves
La inflación de los precios al productor se ha debilitado desde principios de año, con el IPP para la demanda final que se redujo a 1.9% año tras año desde más del 3% en octubre. La desaceleración refleja en parte los precios más débiles de la energía desde el otoño pasado, pero la inflación del IPP para los bienes no alimentarios y energéticos se ha moderado, al igual que el crecimiento de los precios de los servicios.
Buscamos precios de energía para elevar el índice de titulares 0.3% en marzo. También se espera que la inflación subyacente aumente más rápidamente que en febrero, ya que la debilidad del componente de servicios comerciales volátiles, que se mide por los márgenes, no por los precios de venta, se revierte. Sin embargo, la duración del repunte probablemente será limitada, ya que el crecimiento en los precios de los insumos para bienes y servicios, incluso cuando se excluyen alimentos y energía, se ha debilitado recientemente.
Anterior: 0.1% Wells Fargo: consenso 0.3%: 0.3% (mes-mes)
Examen Global
Lecturas de PMI más fuertes moderan los temores de crecimiento global
- Una lectura más fuerte de lo esperado sobre los índices de gerentes de compras en China y el Reino Unido inició la semana con una nota positiva.
- Una impresión sólida de ventas al por menor en la zona euro también fue alentadora, aunque la divergencia entre los sectores de servicios y manufactura pareció aumentar aún más.
- Al igual que muchos de los otros bancos centrales importantes de todo el mundo, el Banco de la Reserva de la India dio un giro moderado esta semana, reduciendo su tasa de política principal en 25 puntos básicos.
Lecturas de PMI más fuertes moderan los temores de crecimiento global
Las lecturas más fuertes de lo esperado en los índices de gestores de compras (PMI) en China y el Reino Unido iniciaron la semana con una nota positiva. El PMI de Caixin Manufacturing de China subió a 50.8 en marzo, desde 49.9 en febrero y un mínimo de varios años de 48.3 en enero (consulte la tabla en la página principal). Si bien la lectura fue todavía bastante suave en términos absolutos, la mejora en los últimos dos meses ofrece algunas señales de que el estímulo monetario y fiscal promulgado por los responsables políticos chinos está comenzando a afianzarse.
Unas horas más tarde, los datos de PMI para el sector manufacturero del Reino Unido también superaron las expectativas, subiendo a 55.1 en marzo en comparación con las expectativas de un ligero descenso a 51.2. Aunque somos escépticos ante una lectura tan sólida (consulte la sección Perspectivas globales para obtener más información), las impresiones positivas consecutivas mitigaron algunos temores sobre la desaceleración global y ayudaron a desencadenar un repunte general en los activos de riesgo a lo largo de la semana.
Los datos de ventas minoristas de la zona euro también fueron alentadores. Las ventas minoristas reales aumentaron 0.4% en febrero, lo que lleva el cambio interanual a 2.8%. Aunque el crecimiento de las ventas minoristas se ha desacelerado claramente en los últimos dos años, ha mostrado signos de estabilización en los últimos tiempos (gráfico superior). Este repunte sugiere que el sector de consumo en Europa permanece en buena forma, incluso cuando el sector de fábricas ha tenido dificultades. Hasta ese momento, las lecturas finales del PMI de marzo para la zona euro mostraron una revisión al alza de los servicios (a 53.3 desde 52.7) pero una continua debilidad en la fabricación (a 47.5 de 47.6).
A medida que el crecimiento económico se ha desacelerado en la zona euro, el crecimiento de los precios también se ha enfriado. Los datos publicados esta semana mostraron que la inflación subyacente de los precios al consumidor en la zona euro fue solo 0.8% año a año en marzo, la lectura más baja en casi un año. En el prólogo de su informe anual publicado en abril de 1, el presidente del Banco Central Europeo (BCE), Mario Draghi, señaló que "el estímulo sustancial de la política monetaria sigue siendo esencial para garantizar el aumento continuo de las presiones sobre los precios a mediano plazo".
Al igual que muchos de los otros bancos centrales importantes de todo el mundo, el Banco de la Reserva de la India (RBI) dio un giro moderado esta semana, reduciendo sus principales tasas de interés de 25. El RBI observó que la economía nacional está "enfrentando vientos en contra, especialmente en el frente global". Aunque el crecimiento económico sigue siendo sólido en comparación con la mayoría de los países, el crecimiento del PIB real en India se ha desacelerado en los últimos dos trimestres, y el crecimiento de la inversión privada ha sido lento. Además, las presiones inflacionarias se han silenciado bastante, ya que el índice de precios al consumidor subió solo 2.6% en febrero, en el extremo inferior del objetivo de RBI de 4% con una banda tolerable +/- 2% (gráfico central). Si bien los datos parecen ser lo suficientemente débiles para justificar la flexibilización de las políticas, el momento se produce en vísperas de las elecciones nacionales en la India. Dadas las preguntas recientes que rodean la posible interferencia política en el RBI, es poco probable que el reciente movimiento político alivie las preocupaciones sobre la independencia del banco central.
El empleo canadiense completó la semana con una impresión negativa. El empleo cayó en 7,200 en marzo, aunque se produjo después de una lectura fuerte de febrero. La tendencia del crecimiento del empleo sigue siendo sólida en Canadá (gráfico inferior), y creemos que esto debería ayudar a que el Banco de Canadá aumente las tasas una vez más este año.
Perspectiva global
Inversión Bruta Fija de México • Lunes
El crecimiento bruto de la formación de capital fijo ha sido débil en México en los últimos años, ya que la incertidumbre comercial y las altas tasas de interés reales han pesado sobre la inversión de capital. El lanzamiento de la próxima semana ofrecerá los primeros datos mensuales sobre la formación de capital en México en 2019.
Como discutimos en un reciente informe especial sobre las perspectivas de la economía de México, la formación de capital fijo es quizás lo que más necesita la economía mexicana en la actualidad. La industria petrolera de México se ha quedado muy rezagada con respecto a su sólida contraparte en los Estados Unidos. Su producción de petróleo alcanzó su punto máximo en casi 3.5 millones de barriles por día a mediados de los 2000, y desde entonces ha disminuido en 50%, hasta aproximadamente 1.6 millones de barriles por día en la actualidad. Si bien resolver los problemas de la energía del petróleo probablemente no sería suficiente para una inversión total de la economía mexicana, el crecimiento constante de la inversión de capital es clave para un crecimiento más rápido de la productividad. Sin él, será mucho más difícil para México regresar a sus tasas históricamente altas de crecimiento económico.
Anterior: -6.8% (año tras año)
Producción industrial del Reino Unido • Miércoles
La economía del Reino Unido ha sido sorprendentemente resistente a pesar de la incertidumbre en torno al Brexit, al menos cuando los datos se toman a valor nominal. El crecimiento del PIB se recuperó en enero con un aumento mensual de 0.5 en medio de una fuerte producción manufacturera, mientras que las ventas minoristas superaron las expectativas en los primeros dos meses de 2019. En marzo, el PMI manufacturero del Reino Unido saltó a 55.1, el más alto en casi un año.
Si bien esta fortaleza es alentadora, particularmente en lo que se refiere a la demanda de los consumidores, parece que al menos parte de la fortaleza reciente fue el resultado de la creación de inventarios mientras los fabricantes se preparan para un posible Brexit sin acuerdo. Sobre una base anual, la tendencia en la producción industrial no es alentadora (ver gráfico a la izquierda). Si bien la actividad de almacenamiento puede impulsar el crecimiento del PIB real de Q1 en el Reino Unido, puede haber cierta recuperación en el segundo y tercer trimestre. Si no se produjera un Brexit sin trato, un obstáculo en el crecimiento de los inventarios sería lo último que necesita la economía del Reino Unido.
Anterior: -0.9% (año tras año) Consenso: -0.8%
Banco Central Europeo • Miércoles
No esperamos ningún cambio importante en las políticas del Banco Central Europeo (BCE) en su reunión de la próxima semana, aunque es posible que obtengamos algunos detalles adicionales sobre la próxima fase de las operaciones de refinación a largo plazo (TLTRO). Como se discutió en la sección de revisión global, el crecimiento y la inflación en la zona euro siguen siendo tibios, y esto a su vez ha retrasado cualquier plan que el BCE haya tenido con respecto al ajuste de la política monetaria en 2019.
Continuamos esperando que el crecimiento económico y la inflación de la zona euro se estabilicen en los próximos dos trimestres, y esto debería ayudar a prevenir cualquier flexibilización total por parte del banco central. Sin embargo, aunque las cosas se estabilicen, el BCE probablemente procederá con cautela. Algunas economías de la zona euro, como Italia, están en recesión o cerca de ellas, y la inflación subyacente de los precios al consumidor ha estado por debajo del 1.5% desde agosto 2012. A menos que las condiciones económicas mejoren significativamente, creemos que la primera subida de tipos desde el BCE no se producirá hasta al menos Q1-2020.
Anterior: -0.40% (tasa de depósito) Consenso: -0.40%
Punto de vista.
Ver tasa de interés
BCE en espera para un futuro previsible
El Banco Central Europeo publicó el acta de su reunión de política de marzo 7 esta semana, que ofreció más información sobre el pensamiento actual del Consejo de Gobierno. Como se comunicó en el anuncio de la política de marzo de 7, el Consejo de Gobierno extendió el tiempo de cuándo espera comenzar a elevar las tasas, que se han mantenido en niveles históricamente bajos durante tres años (gráfico superior). Los formuladores de políticas del BCE habían esperado que sus tres tasas principales de política se mantuvieran sin cambios durante el verano 2019. Sin embargo, debido a los recientes signos de debilidad económica que "señalaron una moderación considerable en el ritmo de la expansión económica que se extendería en el año en curso", así como "la persistencia de incertidumbres", el Consejo de Gobierno ahora cree que las tasas serán En espera hasta al menos el final de este año. Como se discutió en la página 5, creemos que la primera subida de tipos desde el BCE no se producirá hasta al menos Q1-2020. En consecuencia, creemos que el valor del euro frente al dólar estadounidense se mantendrá aproximadamente sin cambios en el futuro previsible (gráfico medio).
Brexit y el Banco de Inglaterra
El Banco de Inglaterra no celebra una reunión de política hasta mayo 2. Pero la incertidumbre asociada con la actual saga Brexit significa que el Comité de Política Monetaria (MPC) probablemente continuará manteniendo su tasa de política principal sin cambios en 0.75% por el momento (gráfico inferior). Como se discutió en la página 4, la incertidumbre del panorama económico apareció en los PMI de marzo que se publicaron esta semana. Aunque el parlamento británico votó esta semana para tomar la opción de un Brexit "duro" fuera de la mesa, la incertidumbre económica continúa. Las nuevas reglas que regirán la relación económica y financiera entre el Reino Unido y los miembros restantes de 27 de la Unión Europea aún deben ser negociadas. Hemos asumido que se evitaría un Brexit "duro", pero recientemente hemos rebajado nuestra previsión de crecimiento del PIB para 2019 a 1.3% de 1.5%. En consecuencia, creemos que el MPC estará en espera hasta este mes de agosto, cuando lo busquemos para aumentar su tasa de política principal en otro 25 bps y luego permanecer en espera hasta fin de año.
Información del mercado crediticio
Sector bancario resistente a los declives de los precios inmobiliarios
Las instituciones financieras de todos los tamaños están expuestas a los bienes raíces a través de sus carteras de préstamos, lo que sugiere que una disminución significativa en los precios de las propiedades podría generar problemas para el sector bancario y posiblemente alimentar a un estrechamiento del crédito en toda la economía. Hemos escrito que una caída en los precios de los bienes raíces comerciales probablemente no sería el catalizador para la próxima recesión, y los resultados más recientes de la prueba de estrés de la Fed apoyan en gran medida esta conclusión. Las instituciones financieras más grandes están mucho mejor capitalizadas que durante la crisis financiera, la última vez que los precios de las propiedades alcanzaron máximos históricos, y los resultados de las pruebas de resistencia sugieren que podrían continuar prestando a pesar de la cartera de préstamos pérdidas. Sin embargo, los bancos más pequeños que no están sujetos a las pruebas de estrés de la Fed, que en conjunto comprenden alrededor del 20% del sector bancario, tienden a depender relativamente más de los préstamos inmobiliarios y se benefician menos de la diversificación geográfica. A pesar de esta mayor exposición, una nueva investigación de la Fed de San Francisco indica que solo alrededor del uno por ciento de estos bancos más pequeños se descapitalizaría como resultado de los escenarios de pérdida de cartera más severos especificados en las pruebas de estrés de la Fed.
A pesar de la apreciación generalizada de los precios en bienes raíces comerciales y residenciales, el sector bancario, que ajustó los estándares crediticios y aumentó los colchones de capital después de la crisis financiera, no está excesivamente expuesto a una desaceleración de los precios. Por lo tanto, no esperamos, por ahora, que el epicentro de la próxima recesión sea el sector inmobiliario.
Tema de la semana
Caída de un cierre de frontera potencial
El presidente Trump había amenazado con cerrar la frontera entre Estados Unidos y México, o al menos parte de ella, debido al aumento de migrantes centroamericanos que habían ingresado al país. Si bien los comentarios recientes sugieren que la amenaza de un cierre de la frontera ha disminuido, aún existe la posibilidad. El cierre de la frontera no solo evitaría que muchos migrantes ingresaran al país, sino que también podría tener efectos perturbadores en los flujos comerciales. En un informe especial reciente, discutimos algunas de las implicaciones económicas si el presidente llevara a cabo esta amenaza.
El año pasado, las exportaciones estadounidenses de bienes a México totalizaron $ 265 mil millones, mientras que las importaciones de bienes superaron los $ 346 mil millones. El comercio dentro de la industria de equipos de transporte fue especialmente intensivo. Como se muestra en el gráfico superior, los Estados Unidos enviaron $ 33 mil millones en bienes de transporte al sur de la frontera el año pasado, mientras que recibió $ 120 mil millones de México, la gran mayoría de los cuales eran importaciones de automóviles. Cerca de $ 64 mil millones de estas importaciones de automóviles fueron vehículos terminados, pero aproximadamente $ 50 mil millones fueron partes de automóviles. En consecuencia, un cierre de la frontera podría tener un efecto paralizante en la industria automotriz de los Estados Unidos.
¿Qué impacto podría tener esto en la economía de los Estados Unidos? Como se muestra en la tabla inferior, el valor real agregado en la industria de vehículos motorizados totalizó casi 130 de $ 2017, lo que representó el 0.7% de todo el valor agregado real en la economía de los EE. UU. En ese año. Bajo la suposición extrema de que un cierre de la frontera causaría que toda la producción de vehículos motorizados en los Estados Unidos se detuviera por completo, el impacto directo en la economía de los Estados Unidos sería de alrededor de $ 2.5 mil millones por semana. Pero habría efectos multiplicadores si los trabajadores automotrices ociosos redujeran sus compras de bienes y servicios. En términos de empleo, la industria automotriz estadounidense emplea aproximadamente a un millón de personas, lo que representa el 0.7% del total de las nóminas, y la industria informática emplea una cantidad comparable. Estos trabajadores podrían estar inactivos bajo la suposición extrema de que la producción en estas industrias se cierra por completo.
Sin embargo, de manera realista, un cierre de la frontera sur probablemente no sea lo suficientemente perjudicial como para causar una recesión en los Estados Unidos. Pero los costos para el crecimiento podrían comenzar a acumularse si la frontera permaneciera cerrada por un período prolongado de tiempo.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


