
Puntos destacados de Estados Unidos
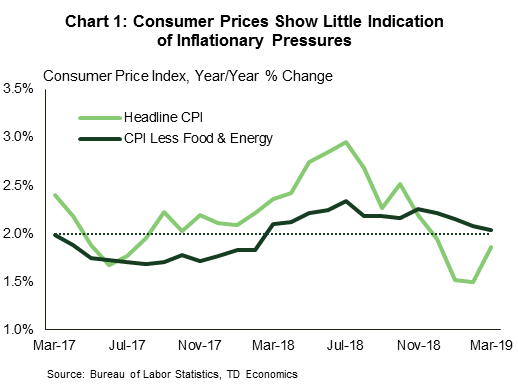
- Las presiones inflacionarias siguen siendo benignas, ya que los precios al consumidor aumentaron solo un 1.9% año con año en marzo, y los precios principales se ubicaron en 2.0%. Estas cifras refuerzan la postura de "paciencia" de la Fed que se reiteró en sus actas de marzo del FOMC.
- Las negociaciones comerciales entre Estados Unidos y China están progresando, ya que China parece hacer más concesiones en temas relacionados con la tecnología, y las dos partes acuerdan un mecanismo de cumplimiento.
- Sin embargo, se espera que las negociaciones comerciales con la UE se vuelvan más polémicas, ya que EE. UU. Amenaza con los aranceles a las importaciones de la UE tras una decisión de la OMC sobre un desacuerdo de larga data.
Lo más destacado de Canadá
- Los mercados canadienses estuvieron bastante tranquilos esta semana, lo que refleja la falta de catalizadores nacionales.
- Los pocos datos económicos que obtuvimos estaban centrados en la vivienda. Los comienzos se recuperaron en marzo, pero se redujeron notablemente para el trimestre en su conjunto, mientras que los permisos de construcción cayeron por segundo mes en febrero. Las señales apuntan a un sector aún en un parche suave.
- El nuevo gobierno de Ontario presentó su primer presupuesto muy esperado. El camino hacia el equilibrio planeado tomará cinco años y depende en gran medida del control del gasto, manteniendo el crecimiento del gasto del programa en 1% por año.
La economía de los Estados Unidos continúa disfrutando de su momento de Ricitos de Oro, al menos con respecto a la inflación. Los precios al consumidor aumentaron 1.9% año con año en marzo, en comparación con 1.5% en febrero, impulsado en gran medida por los aumentos en los precios de la energía (Gráfico 1). La inflación subyacente llegó a 2.0%, y aunque no es la métrica preferida de la Reserva Federal, es consistente con las presiones de precios que no son "demasiado altas" ni "demasiado bajas".
Varios meses de silenciosas lecturas de inflación han fortalecido la decisión de la Fed de mantener las tasas donde están. Las actas de la reunión de marzo mostraron que los miembros de la junta directiva vieron poco en los datos para impulsar un cambio en la política. Se espera que esta retórica continúe hasta el final de 2019, con signos de una mejora en el mercado laboral equilibrada contra los riesgos para el crecimiento de una economía global en apuros. La contraparte europea de la Reserva Federal (el BCE), por otro lado, aunque dejó las tasas sin cambios esta semana, señaló que podría haber cambios sustanciales en la política monetaria en su próxima reunión en junio. Con un crecimiento anémico entre los países miembros y una persistente incertidumbre política, se manifestó la voluntad de actuar para garantizar un retorno de la inflación al objetivo y reforzar el crecimiento vacilante de la región.
En el frente comercial, las relaciones con China parecen haber dado un giro para mejor, con conversaciones entre funcionarios de alto nivel en curso. Sin embargo, como las cabezas más frías prevalecen en una negociación comercial, las disputas se están calentando en otra. Los Estados Unidos amenazan con imponer aranceles a aproximadamente 11 mil millones de dólares de las importaciones de la UE. La amenaza se produce después de 14 años de litigios en la OMC sobre los subsidios para el fabricante europeo de aviones Airbus, que según Estados Unidos coloca a Boeing, con sede en Estados Unidos, en una situación de desventaja. Estados Unidos enfatiza que este movimiento es independiente de las actuales negociaciones comerciales en curso con el bloque; pero el momento podría verse como un intento de obtener influencia en esas negociaciones.
Boeing, por su parte, sigue lidiando con las consecuencias de la puesta a tierra de sus aviones 737 MAX. No hubo pedidos comerciales para el producto en marzo, la primera vez que esto ocurre desde mayo 2012. Boeing reducirá la producción del chorro a partir de mediados de abril, mientras que trabaja para corregir fallas en el modelo, lo que resultó en dos accidentes fatales. Si el recorte de la producción dura hasta el final del trimestre, podrían reducir los puntos porcentuales de 0.1 a 0.2 del crecimiento del PIB de Q2.
A nivel internacional, el intento de Gran Bretaña de abandonar la UE continúa superando los plazos. Esta semana, la UE otorgó otra extensión flexible a 31st de octubre para que el parlamento del Reino Unido acepte un acuerdo. El gesto, sin embargo, vino acompañado de una serie de ataduras, ya que el Reino Unido tendrá que celebrar elecciones parlamentarias en la UE si no ha ratificado el acuerdo para fines de mayo o corre el riesgo de salir sin un acuerdo en junio 1st.
Dadas estas y otras incertidumbres, el FMI rebajó las proyecciones para el crecimiento global de 2019 a 3.3%, citando las tensiones comerciales actuales y la disminución de la confianza (Gráfico 2). Esto hace que su pronóstico esté en línea con nuestra opinión publicada en marzo. Se espera que el crecimiento en 2020 rebote a 3.6%, ligeramente por encima de nuestras expectativas de crecimiento de 3.5%.
Fue una semana relativamente tranquila. El evento más notable en los mercados fue el rendimiento del bono del año 10 del gobierno canadiense, que volvió a subir por encima de la tasa de interés por primera vez en un mes, lo que puso fin al reciente episodio de inversión en la curva de rendimiento. Los precios del petróleo crudo experimentaron cierta volatilidad durante la semana, pero parece que terminará un poco más alto que donde comenzaron. El calendario económico era escaso, con solo unos pocos fragmentos de datos de viviendas nuevas para apagar la sed de los analistas. Quizás el evento más grande fue el primer presupuesto de la fiesta de PC de Ontario.
El presupuesto de Ontario debía ser observado más de cerca de lo normal, dada la desafiante posición fiscal, especialmente un déficit presupuestario de 2018-2019 no muy diferente de la brecha federal, y un compromiso de volver al equilibrio. El plan para cumplir con esa promesa se espera que dure cinco años y, como se analiza en nuestro comentario, se basa en gran medida en la moderación del gasto. El crecimiento del gasto del programa se mantendrá en aproximadamente 1% por año, mientras que el crecimiento de los ingresos se pronostica en alrededor de 3%. El crecimiento de los ingresos por encima del gasto debería reducir gradualmente el déficit, con un pequeño superávit previsto para 2023-24. Se pronostica que la deuda neta con respecto al PIB aumentará un poco más en el corto plazo, antes de doblarse, alcanzando el 38.6% en el último año del plan, en comparación con el 40.2% actual.
Por el lado de los ingresos, el principal cambio a corto plazo es la introducción de un crédito fiscal reembolsable para el cuidado de niños. La tasa impositiva corporativa se mantuvo intacta, con la asignación de costos de capital acelerada anunciada anteriormente en su lugar. Todavía se planea un recorte a la tasa de impuesto a la renta media, pero se pronostica para el tercer año del mandato. Los controles de gastos son notables en las categorías de educación y gastos postsecundarios, con varios años de crecimiento cero pronosticados para el primero y un declive absoluto este año fiscal para el segundo. El gasto en atención de la salud se mantendrá a un ritmo de subinflación de 1.6% por año, menos de la mitad de su tendencia reciente. En total, el presupuesto proporciona moderación, pero con un enfoque que debería tener solo un impacto negativo modesto en la perspectiva de crecimiento económico de la provincia.
En el frente de datos, la vivienda estaba en el centro de atención. En primer lugar fueron los inicios de viviendas. Estos se recuperaron a las unidades anualizadas de 192.5k en marzo después de un informe de febrero de 166k revisado a la baja. El rebote fue bienvenido y fue suficiente para mantener la tendencia al norte de 200k. Aún así, el primer trimestre en su conjunto marcó un comienzo de año muy suave. Los inicios bajaron 14% en comparación con el último trimestre de 2018 (gráfico 1). Este fue el peor desempeño trimestral desde 2009, con la actividad en el segmento de casas unifamiliares a la cabeza.
La suavidad en febrero fue confirmada por la publicación de los datos de permisos de construcción de Statistics Canada (Gráfico 2). El valor de los permisos emitidos cayó aproximadamente 6% mes a mes durante un segundo mes, llevando la serie a los niveles iniciales de 2017. El principal culpable fue multis residenciales (es decir, condominios), aunque los permisos para la construcción no residencial se redujeron por un segundo mes. Los datos de los permisos pueden ser bastante ruidosos, pero cuando se toman en conjunto con la actividad de reventa suave y el inicio de entrega, está claro que el sector de la vivienda, en términos generales, permanece en un parche suave.
Ventas minoristas de EE. UU .: marzo
Fecha de lanzamiento: abril 18, 2019
Anterior: -0.2%, ex auto: -0.4%, grupo de control: -0.2%
Pronóstico de TD: 1.3%, ex auto: 0.9%, grupo de control: 0.7%
Consenso: 0.9%, ex auto: 0.7%, grupo de control: 0.4%
Las fuertes ventas de autos en marzo y un sólido rebote en el grupo de control (principal) deberían sustentar un sólido salto de 1.3% m / m en las ventas minoristas, luego de una disminución de 0.2% en febrero. Las ventas principales también deben ser respaldadas por la aceleración constante en los precios de la gasolina, que esperamos se refleje en una ganancia de 5% m / m en las ventas de estaciones de gasolina. Esperamos que la mejora de 0.7% m / m en las ventas en el grupo de control clave esté respaldada por una normalización en las devoluciones de impuestos, el aumento del ingreso disponible real y un mercado laboral todavía en alza.
Ventas de fabricación canadiense - febrero
Fecha de lanzamiento: abril 16, 2019
Anterior: 1.0%
Pronóstico TD: -0.7%
Consenso: 0.0%
Se pronostica que las ventas de manufactura disminuirán en 0.7% en febrero debido a que un retroceso en la producción de vehículos motorizados pesa sobre el título. La producción preliminar de vehículos motorizados experimentó un fuerte retroceso en febrero, que recuerda el declive de enero al sur de la frontera. En otros lugares, la falta de datos de exportación de febrero crea un desafío, aunque otros indicadores son consistentes con una impresión suave. Los datos de empleo revelaron un retroceso en las horas trabajadas hasta febrero, mientras que el PMI de fabricación reveló la expansión más modesta desde 2016 en septiembre. Los precios de la gasolina deberían proporcionar un viento de cola para la impresión nominal y también hay espacio para mayores volúmenes en los talones de una disminución del 11% desde octubre. Mientras tanto, las ventas reales de manufactura deberían estar ligeramente por debajo de la impresión nominal, debido a los precios industriales más altos.
IPC canadiense - marzo
Fecha de lanzamiento: abril 17, 2019
Anterior: 0.7% m / m, 1.5% y / y, Índice: 134.5
TD: 0.7% m / m, 1.9% y / y, Índice: 135.5
Consenso: 0.7% m / m, 1.9% y / y, Índice: 135.3
Esperamos que el IPC general se firme a 1.9% a / a, lo que refleja un segundo aumento consecutivo de 0.7% m / m. Los precios de la gasolina deberían dar un impulso sustancial, ya que los precios minoristas aumentaron 11% m / m. Pero los factores puntuales también son importantes este mes con un enfoque en los servicios de viajes, servicios de teléfono / internet, tarifas aéreas y alquileres. En general, sus cambios esperados apuntan al alza para el IPC de marzo. Vemos potencial para un aumento de las tarifas aéreas como resultado de la puesta a tierra de aviones BA, lo que redujo la capacidad en el mercado. Los servicios de Internet están expuestos a un aumento de los aumentos de precios anunciados por Rogers y Bell en marzo y abril. Los aumentos en el rango de 5-10% m / m a una contribución de 5-10bp a la impresión de y / y. Los alquileres son más inciertos, pero los aumentos significativos en los últimos meses, si se mantienen, sugieren una contribución de 5bp. Sin embargo, una Pascua tardía argumenta a favor de un aumento estacional más débil en los servicios de viaje en marzo, consistente con las tendencias pasadas.
Mirando al IPC básico, esperamos que el promedio de las medidas preferidas del BoC se mantenga estable en 1.83% a / a, pero vemos riesgos modestos al alza para el recorte del IPC y la mediana de los efectos base favorables. Nuestro pronóstico de marzo es consistente con el Q1 CPI en 1.6% a / a frente a la estimación de BoC de 1.7%.
Comercio internacional canadiense - febrero
Fecha de lanzamiento: abril 17, 2019
Resultado anterior: - $ 4.25bn
Pronóstico de TD: - $ 4.4bn
Consenso: - $ 3.3bn
TD busca el déficit comercial para ampliar un toque a $ 4.4bn en febrero ya que la actividad de exportación más débil se ve parcialmente compensada por un retroceso más modesto en las importaciones. Las exportaciones más suaves deben ser impulsadas por productos no energéticos en un retroceso en los envíos de vehículos motorizados, mientras que las exportaciones de energía proporcionarán una compensación clave en la recuperación de los precios del petróleo crudo. En el otro lado del libro mayor, esperamos que las importaciones renuncien a una pequeña parte de las ganancias del mes pasado, aunque los productos de los aviones deberían ayudar a amortiguar las caídas. Las importaciones de aviones aumentaron en 50% m / m en enero después de que Boeing reanudó las entregas a Air Canada y Westjet, y las entregas aumentaron en febrero.
Ventas minoristas canadienses - febrero
Fecha de lanzamiento: abril 18, 2019
Anterior: -0.3%, ex-auto: 0.1%
Pronóstico TD: 0.4%, ex-auto: 0.2%
Consenso: 0.5%, ex-auto: 0.3%
TD espera que las ventas minoristas aumenten un 0.4% en febrero. Las ventas de vehículos motorizados deberían hacer una contribución positiva, aunque el clima severo limitará el tamaño de cualquier rebote de la disminución del 1.4% el mes pasado. El clima inusualmente frío durante todo febrero también tuvo un gran peso en la construcción residencial, que debería alimentar las ventas de materiales de construcción más suaves. En otros lugares, el primer aumento en los precios de la gasolina desde julio proporcionará un viento de cola para las ventas nominales que, junto con las ventas de automóviles más fuertes, deberían dejar las medidas básicas para rendir menos que la impresión del título. Las ventas minoristas reales también deberían aparecer debajo del encabezado de impresión con un aumento de 0.1-0.2% debido a los mayores precios al consumidor en febrero.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


