
By Uladzimir Leuchankou, fundador de Signal2Forex · 8 de noviembre de 2026
¿Qué es la volatilidad del mercado bursátil? La mayoría dirá que es la magnitud de las fluctuaciones en el precio de las acciones a lo largo de un día o un mes. Supongo que esa también es una respuesta válida. Pero para mí, la volatilidad del mercado bursátil se refiere a la magnitud de una variación en comparación con la variación para la que el mercado estaba preparado; y la semana del 3 de noviembre de 2026 demostró esa diferencia con total claridad.
El miércoles por la noche, las opciones sobre el S&P 500 reflejaban una jornada tranquila. El jueves, el índice cayó un 4.4%, aproximadamente cuatro veces más que el VIX la noche anterior, y el mercado de divisas lo sintió en cuestión de minutos.
| Día | Cierre del S&P 500 | Cierre del VIX |
|---|---|---|
| Martes 3 de noviembre, día de las elecciones. | sobre 7,569 | 20.83 |
| miércoles 4 de noviembre | 7,688.62, un 1.6% más | alrededor de 16.7, un 20% menos. |
| Jueves 5 de noviembre | 7,353.73, 4.4% menos | 28.18 |
| viernes 6 de noviembre | 7,376.86, un 0.3% más | 25.64 |
Niveles de cierre según lo informado del 4 al 6 de noviembre de 2026. El nivel del índice del martes se calcula a partir del aumento del 1.58% registrado el miércoles.
Volatilidad del mercado bursátil en una semana
Si llegaste aquí buscando "¿qué es un mercado bursátil volátil?", aquí tienes la versión resumida: un mercado volátil es aquel donde las fluctuaciones diarias superan las expectativas. Entonces, ¿qué es un mercado bursátil volátil? Es un mercado como el del jueves 5 de noviembre de 2026.
El día anterior, el S&P 500 ganó un 1.6% tras las elecciones de mitad de mandato en EE. UU. El VIX cayó cerca de un 20%, hasta cerca de 16.7. Entonces comenzó la venta masiva de acciones de chips e IA. Al cierre, el S&P 500 había perdido un 4.4%, el Nasdaq Composite un 5.5% y el Philadelphia Semiconductor Index un 12%, como Yahoo Finance informó esa nocheEl índice VIX cerró en 28.18.
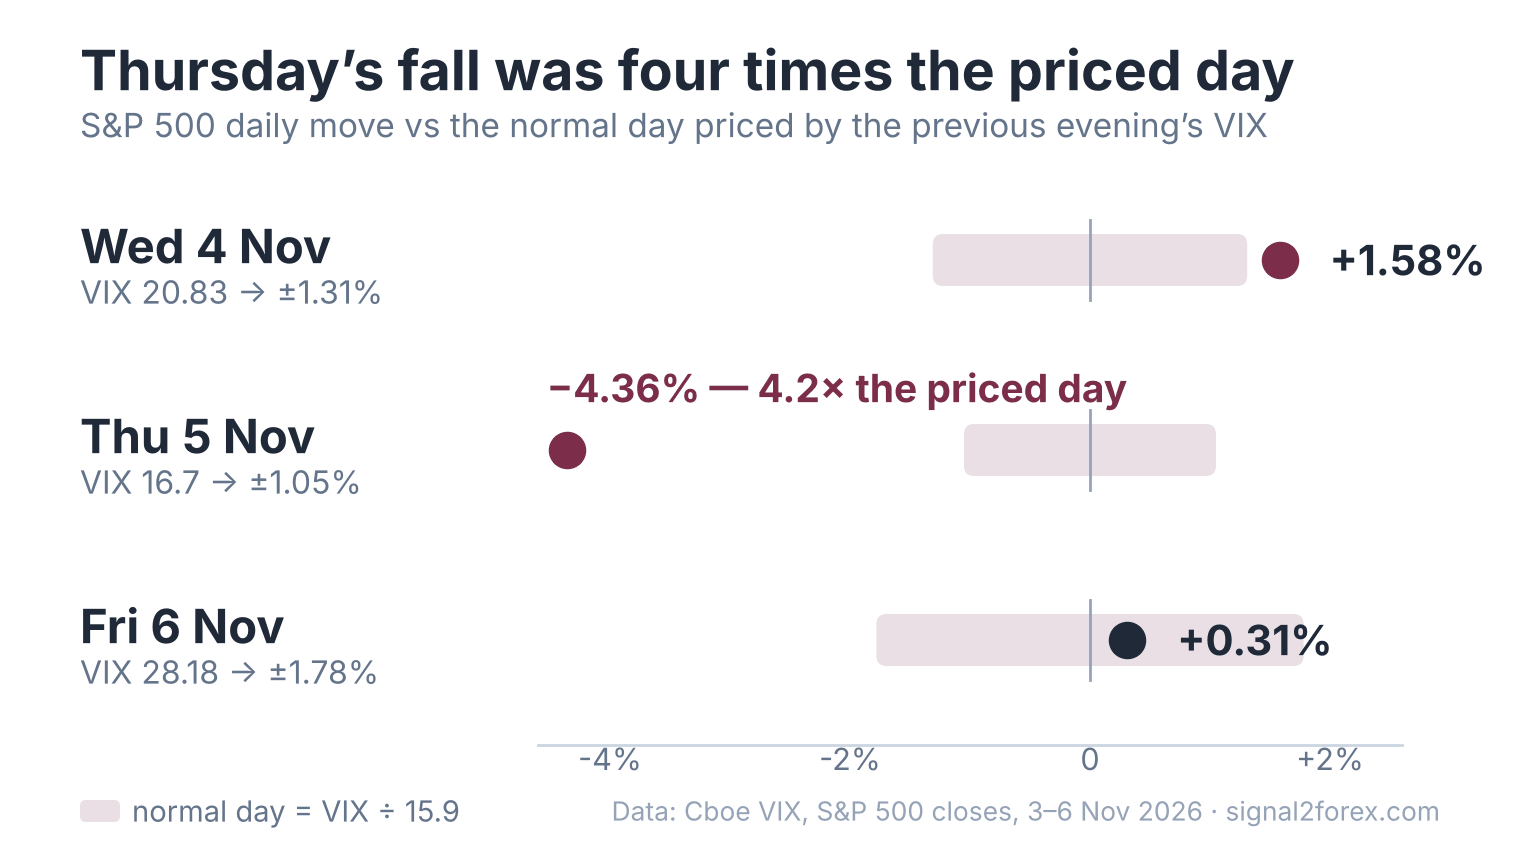
El índice VIX del miércoles registró la lectura más tranquila de la semana, justo antes del peor día.
El VIX como precio
Muchos artículos llaman al VIX un índice de miedo y se detienen ahí. Para mí es más simple: el VIX es un precio. Cboe lo construye a partir de opciones del S&P 500 y lo describe como la volatilidad esperada del mercado para los próximos 30 días, en su Documento sobre la metodología del VIXEsta es la volatilidad que los operadores bursátiles citan en primer lugar. La volatilidad medida a partir de precios pasados se denomina histórica. El VIX es implícito, ya que proviene de los precios de las opciones.
El VIX se expresa como un porcentaje anual. Para convertirlo a un día normal, se divide entre 15.9, que es la raíz cuadrada de 252 días de negociación. El miércoles por la noche, esto dio como resultado 16.7 ÷ 15.9 = 1.05 %. Con el S&P 500 en 7,688, esto equivale a unos 81 puntos. La caída del jueves fue de 335 puntos, 4.2 veces la de un día normal.
La misma aritmética funciona para un mes. Se divide entre aproximadamente 3.46, la raíz cuadrada de 12. El 25.64 del viernes da un 7.4%, o unos 546 puntos por encima o por debajo de 7,377 en los próximos 30 días. Nadie garantiza ese rango. Es simplemente lo que los vendedores de opciones querían cobrar.
La mayoría de las guías ofrecen una regla fija: un VIX inferior a 12 indica un máximo, y un VIX superior a 30 indica que hay que comprar. No confío en esas reglas. Un VIX de 16.7 no protegió a nadie el 5 de noviembre, y un VIX de 28 el jueves por la noche no provocó una jornada descontrolada el viernes. Si utiliza el VIX, debe interpretarlo como el precio del siguiente día normal, no como una señal.
Causas detrás del cambio
¿Por qué un miércoles tranquilo se convirtió en un jueves caótico? El resultado de las elecciones no cambió de la noche a la mañana. Lo que cambió fue el deseo de conservar las acciones de las empresas ganadoras del año. Durante más de un mes, los fondos de cobertura habían estado vendiendo acciones vinculadas a la IA para asegurar sus ganancias de 2026. Lam Research, por ejemplo, perdió cerca de un tercio de su valor en ese mes.
El tamaño de la posición es otra causa. Cuando muchos inversores poseen las mismas acciones, una caída fuerza las ventas, y estas ventas forzadas hacen que el precio baje aún más. El jueves, incluso los inversores minoristas vendieron acciones individuales al ritmo más rápido desde marzo de 2020, según datos de Vanda Research citados en la misma noticia de Yahoo Finance. En otros días, los resultados empresariales, las decisiones sobre tipos de interés y las guerras desempeñan este papel: una posición saturada encuentra un detonante y muchos vendedores actúan en el mismo minuto.
Volatilidad de las acciones en la pantalla de divisas
¿Por qué debería importarle a un operador de divisas la volatilidad de los índices bursátiles? Porque el dinero que sale de las acciones tiene que ir a alguna parte, y parte de él pasa por las divisas. El 5 de noviembre, el dólar australiano fue la principal divisa más débil: el AUD/USD cayó alrededor de un 1.0%, hasta cerca de 0.6935. El yen fue la divisa más fuerte. El USD/JPY bajó un 0.36%, hasta aproximadamente 157.82, y a la mañana siguiente... Reuters informe Según analistas citados, el yen es la principal cobertura contra la volatilidad centrada en Estados Unidos.
En pips, se ve así. El 1% en AUD/USD fue de aproximadamente 70 pips, cerca de $700 en un lote estándar y $7 en 0.01 lotes. USD/JPY se movió alrededor de 57 pips, lo que a 157.8 yenes por dólar son aproximadamente $360 en un lote y $3.60 en 0.01 lotes.
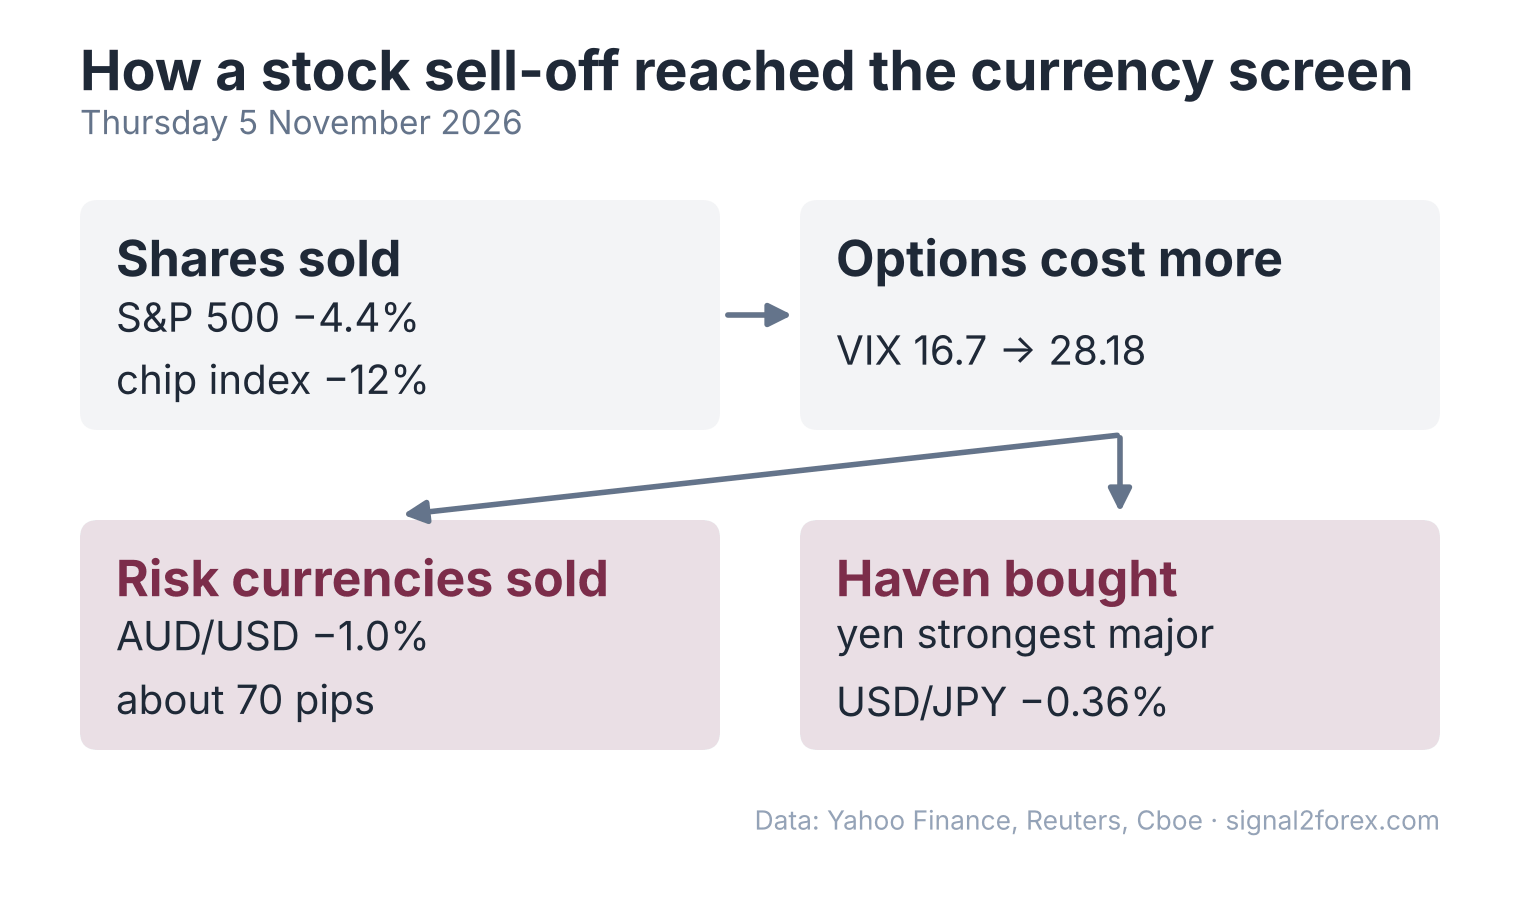
La cadena no es una máquina. El mismo jueves, el Banco de Inglaterra subió su tasa al 4%, por lo que la libra esterlina tuvo su propia historia. Los menores rendimientos de los bonos estadounidenses también ayudaron al yen, además del temor. Escribí sobre cómo los pares se mueven juntos en días como este en el página de correlación de divisas.
Una acción o el índice completo
¿Qué es la volatilidad bursátil para una empresa? Es el mismo concepto, pero a menor escala, y las fluctuaciones suelen ser mayores. El 5 de noviembre, Nvidia cerró con una caída de aproximadamente el 9% y AMD con una caída de aproximadamente el 17%, mientras que el S&P 500 en su conjunto perdió un 4.4%. ¿Qué significa que una acción sea volátil? Significa que su volatilidad diaria es amplia, y que su volatilidad diaria puede ser varias veces mayor.
¿Qué es, entonces, la volatilidad en las acciones, en números que pueda utilizar? La medida más simple es el rango diario promedio, la misma idea que la ATR en un gráfico de divisasUna definición de volatilidad bursátil que solo habla de riesgo omite la parte práctica. Un rango amplio requiere un stop amplio, y un stop amplio implica una posición más pequeña con el mismo capital.
Mis robots en esos días
My Cartera Forex V El sistema gestiona 28 robots en 14 pares de divisas en el gráfico H1, y el AUD/CAD es uno de ellos. Los robots no leen noticias sobre acciones de semiconductores, sino que analizan el precio, la hora del servidor y el spread. Incorporé un filtro de spread para noches como la del 5 de noviembre, cuando los spreads se amplían y una entrada normal puede resultar mucho más cara de lo habitual.
La cuenta real se ejecuta en un Transmisión de YouTubeAsí, esa semana está disponible para que cualquiera la revise: las operaciones buenas y las malas. Para mí, esto importa más que cualquier tabla en un artículo. Un backtest muestra cómo un sistema manejó la volatilidad pasada. Un stream muestra cómo maneja la volatilidad de esta semana.
Trader principiante y experimentado
Un principiante ve que el VIX sube un 70% durante el día y abre una operación con la caída del AUD/USD, a menudo con el mismo lote que en un día tranquilo. Un operador experimentado ve el mismo salto y primero reduce el lote, porque ahora el stop loss debe ser más amplio. El primero pregunta hacia dónde irá el precio. El segundo pregunta cuánto costará el próximo día normal.
El talento influye poco. La diferencia radica en el hábito: la operación se planifica con antelación. Si operas en días como el jueves, debes determinar el tamaño del stop antes de decidir la dirección.
Comprobación rápida: el VIX está en 20. ¿Qué día normal refleja este índice en el S&P 500?
Aproximadamente un 1.26%, ya que 20 ÷ 15.9 = 1.26. Con el índice cerca de 7,400, eso representa una variación de unos 93 puntos, ya sea al alza o a la baja. Un día con una variación del 3% sería más del doble.
Que viene despues
La próxima prueba tendrá lugar el martes 10 de noviembre de 2026 a las 13:30 GMT, cuando la Oficina de Estadísticas Laborales de EE. UU. publique la inflación de octubre, tal como se indica en su Calendario de lanzamientos de CPICon el VIX en 25.64 el viernes, el mercado ya está pagando las consecuencias de las fuertes fluctuaciones —alrededor del 1.6% para el S&P 500—. No sé si los datos de inflación calmarán las bolsas o si desencadenarán una nueva ola. Lo veremos a las 13:30 GMT.
Si opera con pares AUD/USD o yen ese día, conviene comprobar primero su lote con respecto al VIX del viernes. El aspecto cambiario de este tema —cómo interpretar la volatilidad en los propios pares— está en nuestra página de volatilidad de divisas.
La volatilidad del mercado bursátil, el VIX como indicador de precios, la relación entre las acciones y el dólar australiano y el yen, el stop-loss que aumenta con el rango: todo esto se analiza desde diferentes perspectivas. Cuanto mejor se mida el movimiento esperado antes de operar, más estable se verá la cuenta tras un día como el 5 de noviembre.



 Signal2forex.com - Los mejores robots y señales de Forex


