
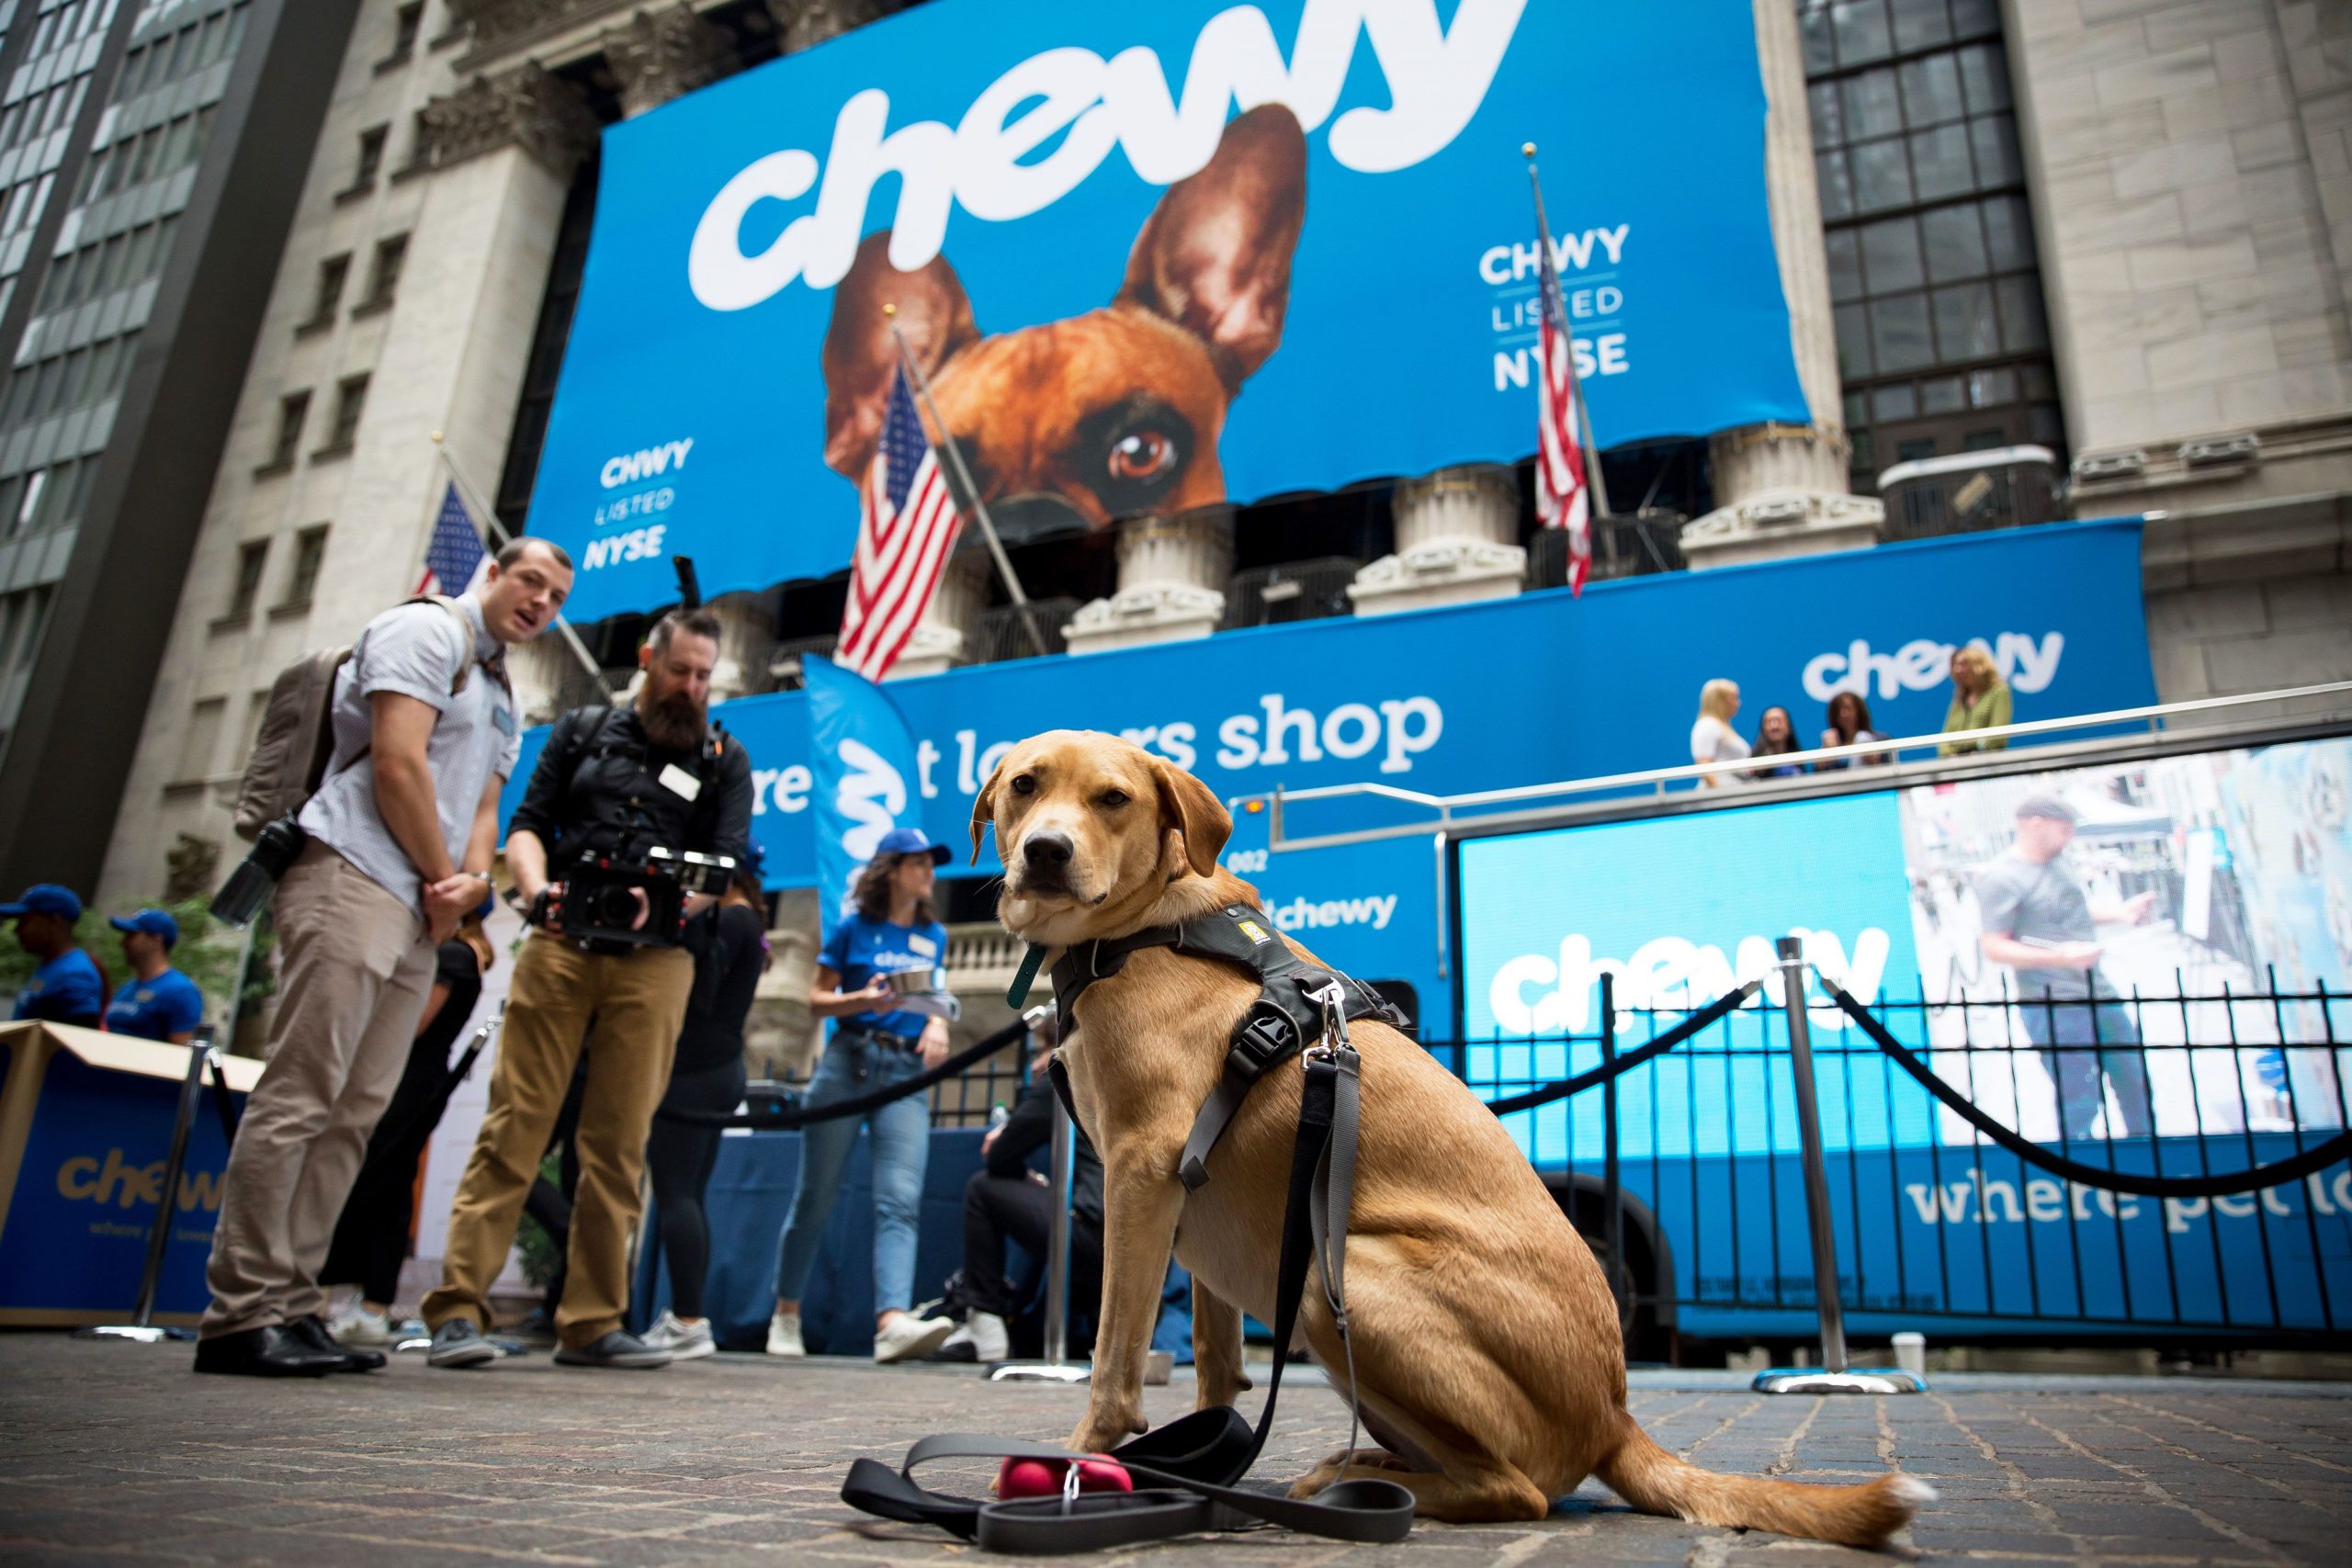
Un perro se sienta frente a la Bolsa de Valores de Nueva York (NYSE) durante la oferta pública inicial (OPI) de Chewy Inc. en Nueva York, EE. UU., El viernes 14 de junio de 2019.
Michael Nagle | Bloomberg | imágenes falsas
En su carta más reciente a los inversores, David Einhorn de Greenlight Capital escribió que el mercado actual se parece a la burbuja tecnológica de 2000. Luego comparó a Chewy, la empresa que fundé en 2011 y que dirigí como CEO hasta el año pasado, con la desafortunada Pets.com.
No soy ajeno a la comparación de Pets.com. Lo escuché cuando comencé el negocio y nuevamente de casi todas las firmas de capital de riesgo con las que hablé en Sandhill Road en Silicon Valley. Después de construir Chewy durante 8 años con un equipo de administración talentoso y dedicado, al leer los comentarios de Einhorn, me sentí obligado a defender el negocio que construimos. La comparación con Pets.
Desde su colapso y quemado menos de dos años después de su formación en 1999, Pets.com ha servido como símbolo de los excesos de los mercados de capitales de la época. La empresa estaba creciendo rápidamente, no era rentable estructuralmente y pagaba las ventas gastando demasiado en publicidad.
La simple comparación de la capitalización de mercado relativa y el consumo absoluto de efectivo hace poco sin comprender la ventaja de escala, la economía unitaria y el atractivo inherente del modelo comercial de Chewy sobre su predecesor.
La queja principal del Sr. Einhorn parece ser que Chewy está valorado en 30 veces lo que Pets.com estaba en su punto máximo, afirmando que esto es una razón para el escepticismo. Señala que en su apogeo, Pets.com contaba con una capitalización de mercado de ~ $ 400 millones, que se ve eclipsada por la valoración de Chewy de más de $ 13 mil millones, sin embargo, estas son métricas inútiles sin contexto.
Si bien la capitalización de mercado actual de Chewy es ciertamente más de 30 veces mayor que la de Pets.com, también genera 583 veces más ingresos, tiene márgenes brutos positivos y cuenta con tasas de retención de clientes que superan a la mayoría de las empresas de software. Si bien en un nivel superficial es fácil establecer paralelismos entre los dos minoristas de mascotas en línea de más alto perfil, la realidad es que Chewy es un negocio fundamentalmente más grande, mejor y diferente hoy en día que Pets.com.
La escala es rey en el comercio electrónico
Chewy hoy es mucho más grande que Pets.com, lo que le permite aprovechar los altos costos iniciales de envío y cumplimiento de pedidos. A la mayoría de la gente le resultaría inútil comparar una empresa que obtuvo $ 6 millones en ingresos (como Pets.com) con una que eclipsó los $ 3.5 mil millones el año pasado. La importancia de lograr escala en el comercio electrónico no se puede exagerar y es el primer defecto fundamental en la comparación. Jeff Bezos explicó esto en la carta de Amazon de 2000 a los accionistas:
La venta en línea (en relación con la venta minorista tradicional) es un negocio de escala caracterizado por altos costos fijos y costos variables relativamente bajos. Esto hace que sea difícil ser una empresa de comercio electrónico de tamaño mediano. Con una pista de financiamiento lo suficientemente larga, Pets.com y living.com pueden haber podido adquirir suficientes clientes para alcanzar la escala necesaria. Pero cuando los mercados de capital cerraron la puerta al financiamiento de las compañías de Internet, estas compañías simplemente no tuvieron más remedio que cerrar sus puertas.
Para realizar las inversiones necesarias en sus costos fijos, es decir, infraestructura de envío y cumplimiento, una empresa de comercio electrónico debe crecer lo suficientemente rápido como para poder distribuir estos altos costos iniciales sobre una base de ingresos lo suficientemente grande. Desafortunadamente para Pets.com, el mercado no era lo suficientemente grande como para ser viable en ese momento. En 2000, solo el 22% de los estadounidenses había realizado una compra en línea y solo el 7% de los estadounidenses usaba Internet como parte de sus búsquedas de productos de rutina. La idea de comprar cualquier cosa en línea, y mucho menos comida para mascotas, era un concepto extraño para la mayoría de los consumidores. Esto llevó a un gasto ineficiente en la adquisición de clientes, como $ 20 millones en anuncios del Super Bowl y un títere de calcetín parlante, que nunca pudo mover la aguja lo suficientemente rápido para que Pets.com escale.
Hoy en día, las compañías de Internet están haciendo miles de millones en ventas en comparación con millones de visitas a páginas 20 hace años. El aumento del rendimiento y el marketing directo ha reducido la fricción en la adquisición de clientes y ha permitido a empresas como Chewy adquirir clientes de forma más precisa y económica que nunca.
La ex CEO de Pets.com, Julie Wainwright, explicó la diferencia entre entonces y ahora de manera concisa en 2011:
Así es como se veía el mundo en 2000 ... no había soluciones plug and play para la gestión del comercio electrónico / almacén y el servicio al cliente que pudieran escalar ... lo que significa que tuvimos que emplear a más de 40 ingenieros. La computación en la nube no existía, lo que significa que teníamos que tener una granja de servidores y varias personas de TI para asegurarnos de que el sitio no se cayera. Había menos de 250 millones de consumidores de Internet en todo el mundo en 2000; ahora hay 5 mil millones. Amazon ha reportado una pérdida de casi $ 900 millones en 1999 ... porque adivinen qué, el comercio electrónico es un negocio de escala.
Desde 2014, Chewy ha crecido de $ 200 millones en ventas a más de $ 3.5 mil millones el año pasado, ahora tiene más de 11 millones de clientes y las compras de los clientes existentes representan el 90% de los ingresos. La empresa cuenta con 7 centros de distribución en todo el país y puede realizar envíos al 80% de la población estadounidense durante la noche y casi al 100% en dos días. No hay duda de que las barreras fundamentales a la escala exhibidas en 2000 no existen en la actualidad, y que Chewy ha podido aprovechar su escala con éxito a lo largo de su historia.
El negocio principal de Chewy es estructuralmente rentable
Si bien el Sr. Einhorn tiene razón al decir que Chewy no ha sido rentable según los estándares GAAP, esto oscurece la rentabilidad central del negocio de Chewy. Entre 2014 y 2018, la compañía quemó solo $ 134 millones en flujo de efectivo libre mientras aumentaba los ingresos de $ 200 millones a más de $ 3.5 mil millones y gastaba aproximadamente $ 750 millones en marketing. Desde su inicio, Chewy ha tenido un margen bruto positivo y en los últimos tres años el margen se ha expandido del 16.7% a más del 20% en 2018.
Si bien el Sr. Einhorn puede ver los gastos de marketing como tirar un buen dinero tras otro, es un malentendido del valor de por vida de un cliente de Chewy. Al gastar para adquirir nuevos clientes, la compañía está deprimiendo deliberadamente la rentabilidad de la base de clientes existente.
Dada la rentabilidad subyacente y la persistencia de los clientes existentes, nunca hubo duda de que el gasto en marketing estaba produciendo rendimientos incrementales por encima de nuestra tasa de obstáculos. Si bien el gobernador del crecimiento siempre ha sido el flujo de efectivo libre, el valor de por vida de la adquisición de clientes todavía estaba por encima de la rentabilidad a corto plazo. Chewy podría haber sido rentable hace años si hubiéramos recortado los gastos de marketing, pero fue una decisión estratégica adquirir y retener clientes para maximizar el valor a largo plazo del negocio.
Máquina de votación vs. máquina de pesaje
En la carta del Sr. Einhorn a sus inversionistas, parafraseó a Benjamin Graham diciendo: "A corto plazo, el mercado es una máquina de votación y a largo plazo es una máquina de pesar". Fundamentalmente estoy de acuerdo con esta cita, pero no por las razones que parece que el Sr. Einhorn está haciendo. Así como el precio diario de las acciones no es una indicación de la calidad de un negocio, la rentabilidad trimestral de una empresa como Chewy no influye en el valor final. Siempre elegimos diferir la rentabilidad a corto plazo con el fin de maximizar el valor para los accionistas a largo plazo.
La inversión en valor y el espíritu empresarial son muy parecidos en el sentido de que requieren decisiones contrarias sin una recuperación inmediata y corren el riesgo de ser malinterpretados por el mercado durante largos períodos de tiempo. Hemos visto que este manual de estrategias da sus frutos para empresas como Amazon y Netflix, pero su éxito no lo hace menos estresante, especialmente cuando tienes miles de empleados que dependen de ti para su trabajo. Sin la convicción de la economía subyacente del negocio, me habría resultado muy difícil dormir por la noche si hubiera pensado que nuestra estrategia no era lo mejor para esos empleados, nuestros millones de clientes o los accionistas de Chewy.
Deleitar a los clientes es la salsa secreta.
Desde el primer día, elegimos ser un negocio obsesionado con el cliente y replicar la experiencia de comprar en la tienda de mascotas del vecindario. Eso significaba enfocarse en llevar un elemento humano al comercio electrónico y hacerlo a escala. Pequeños detalles como tarjetas navideñas escritas a mano y retratos personalizados de mascotas fueron formas en las que sentimos que podíamos conectarnos con los clientes y generar lealtad con el tiempo.
Si bien muchas empresas hablan de su volante, realmente creo que la relación de Chewy con los clientes es la salsa secreta. Esto no es más evidente que en el hecho de que los clientes de Chewy gastan más en la empresa a medida que pasa el tiempo, lo que implica no solo un nivel de confianza, sino también servicio y fiabilidad. Las ventas netas por cliente activo aumentaron de $ 223 por año en 2012 a más de $ 334 en 2018.
Todo esto para decir que comparar Chewy con Pets.com no solo es fundamentalmente incorrecto sino que requiere un malentendido deliberado de la evolución del comercio electrónico desde los días de 1999-2001, así como la importancia de invertir en la viabilidad a largo plazo de el negocio. Si bien un vistazo rápido puede decirle que este negocio no es diferente de cualquier otro minorista de mascotas en línea, pregunte a cualquiera de los clientes de Chewy y obtendrá una respuesta muy diferente.
Aunque dejé Chewy el año pasado, estoy muy orgulloso de la empresa y el equipo que formamos. Insto a los inversores a profundizar en la comprensión del negocio de Chewy y la próxima vez, comparemos manzanas con manzanas. Los tiempos han cambiado.
Ryan Cohen es el fundador y ex CEO de la empresa de comercio electrónico Chewy, que se hizo pública en junio.




 Signal2forex.com - Los mejores robots y señales de Forex


