
Revisión de Estados Unidos
Consumidores que mantienen a flote la economía estadounidense
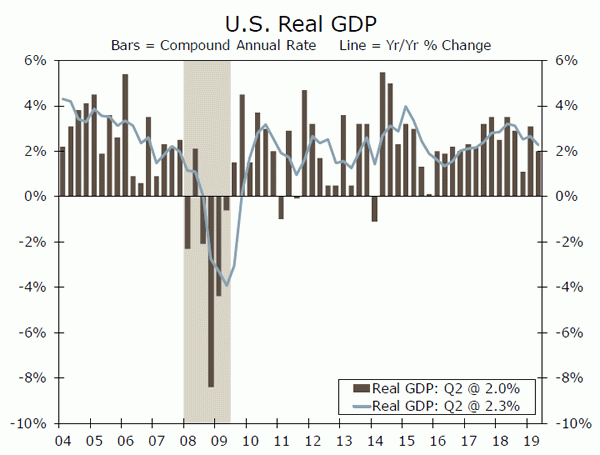
- Los datos revisados muestran que la economía de EE. UU. Creció a un ritmo anualizado 2.0% en el segundo trimestre, una décima menos que la estimación inicial. Los datos hasta ahora para Q3 sugieren que el gasto de los consumidores debería seguir siendo elevado, pero el sector manufacturero continúa luchando ante la incertidumbre comercial actual.
- La Fed ha sido interrogada sobre su independencia en las últimas semanas, y dirigimos a los lectores interesados a nuestra sección de Observación de la tasa de interés para obtener más información sobre ese tema. Sospechamos que la Fed está monitoreando de cerca los datos entrantes, y con el sector manufacturero bajo presión e inflación por debajo del objetivo, esperamos que el FOMC reduzca las tasas 25 bps en septiembre.
Consumidores que mantienen a flote la economía estadounidense
La segunda estimación del PIB Q2 mostró que la economía creció a un ritmo anualizado 2.0%, que fue solo una décima más baja que la estimación inicial. Ya sabíamos desde el primer lanzamiento que el consumidor soportó el peso en el segundo trimestre. Pero los datos revisados muestran que los gastos de consumo personal aumentaron un 4.7% aún más fuerte (4.3% anteriormente), agregando puntos porcentuales de 3.1 al crecimiento de los titulares. Como se muestra en el gráfico superior, ese es el ritmo trimestral más rápido en casi cinco años, y significativamente superior a la cifra trimestral promedio de 2.5% hemos visto esta expansión.
Los datos de consumo mensual sugieren que el gasto ha tenido un comienzo sólido en el tercer trimestre. Los minoristas vieron fuertes ventas en julio, consistentes con los datos de consumo personal de esta mañana, que mostraron un aumento de 0.6% en el gasto el mes pasado. Los datos de ventas de Johnson Redbook, que rastrean las ventas en la misma tienda, también sugieren que las ventas se mantuvieron sólidas en agosto. Los datos del gasto no solo están siendo sólidos, sino que las medidas de confianza de los consumidores se mantuvieron sorprendentemente elevadas este mes, a pesar de la inestabilidad del mercado financiero y los titulares constantes sobre la guerra comercial. Los fundamentos del consumidor sugieren que el gasto debería mantenerse sólido en H2-2019, aunque es improbable que se mantenga un ritmo al norte del 4%.
Fuera del consumidor, otras áreas de la economía tuvieron problemas en el segundo trimestre. La construcción de viviendas disminuyó por sexto trimestre consecutivo y, ante la incertidumbre comercial, la inversión comercial fija disminuyó por primera vez desde 2016. El gasto en equipo logró obtener una modesta ganancia de 0.7%, pero las perspectivas de gasto Q3 están cayendo rápidamente. Los envíos de bienes de capital que no son de defensa, que contribuyen al gasto en equipos, retrocedieron un 3.0% en julio, luego de ser revisados a la baja a solo un aumento del 0.9% en junio. Es poco probable que la retórica comercial ampliada en el último mes ayude a la imagen de gasto de capital en el corto plazo. El sábado entrará en vigencia el primer tramo de la escalada más reciente en la guerra comercial entre Estados Unidos y China: un arancel 15% sobre aproximadamente $ 107 mil millones de importaciones de China. Luego, en diciembre 15, se expondrán aproximadamente $ 156 mil millones más de importaciones. Incluso con estos aranceles que entrarán en vigencia, el entorno comercial sigue siendo en gran medida incierto. La semana pasada, la administración Trump pidió un aumento del 5% en todos los aranceles.
Los consumidores estarán más expuestos con estas nuevas rondas, pero a menos que la confianza se vea significativamente afectada, aún esperamos que el impacto en el gasto sea mínimo. Sin embargo, el sector manufacturero se está debilitando debido a la incertidumbre comercial. La producción industrial disminuyó en julio, y la producción manufacturera está en una tendencia descendente hasta ahora en 2019. Además, los datos del PMI de agosto fueron mixtos, con dos regiones que informaron una disminución de la actividad y el PMI de Markit Manufacturing se deslizó a territorio negativo por primera vez desde septiembre 2009. Mientras tanto, los planes de gasto de capital en los fabricantes continúan disminuyendo a medida que el crecimiento global se desacelera aún más y la incertidumbre comercial persiste.
Esperamos que el FOMC esté monitoreando de cerca los datos entrantes. La medida de inflación preferida de la Fed, el deflactor PCE, se mantuvo sin cambios en 1.6% en julio, lo que le da luz verde a la Fed para una mayor relajación. Esperamos que la Fed reduzca las tasas en otros bps 25 en unas pocas semanas en su reunión de septiembre.
Perspectiva estadounidense
Encuestas ISM • Martes y jueves
El deterioro de la evidencia de la encuesta desde mediados de 2018 ha dejado en claro que el crecimiento económico se desacelerará. La encuesta de fabricación ISM cayó primero y más lejos, ya que el sector fabril se ha visto más afectado por la desaceleración del crecimiento mundial y la intensificación de los vientos en contra de la guerra comercial. Permanece apenas en territorio de expansión, y esperamos que disminuya aún más a 50.9 en agosto. Sin embargo, los Estados Unidos todavía lo están haciendo mejor que otros países más orientados a la exportación, donde los PMI manufactureros se encuentran en territorio de contracción directa. Además, el índice no manufacturero, que mide el sentimiento en el sector de servicios mucho más grande, aún tiene que desacelerarse. El mes pasado cayó a su nivel más bajo en casi tres años, pero con el consumidor de EE. UU. Estable, la confianza del consumidor no se inmutó esta semana y las revisiones del PIB indicaron que el PCE real aumentó a un ritmo vertiginoso de 4.7% en Q2, el sector de servicios más orientado a nivel nacional. debería continuar capeando la tormenta, con el índice no humano aumentando a 54.0.
Anterior: 51.2 y 53.7 Wells Fargo: 50.9 y 54.0 Consenso: 51.2 (Man.) Y 54.0 (No man.)
Balanza Comercial • Miércoles
La balanza comercial anticipada de bienes (publicada el jueves) se redujo, ya que las exportaciones aumentaron 0.7% y las importaciones cayeron 0.4%. Las importaciones de bienes de capital ahora han caído un 4.5% año tras año, en consonancia con la disminución del sentimiento de fabricación y los planes para nuevas inversiones. Esperamos que la balanza comercial general, que incluye el superávit que Estados Unidos administra en servicios, también se reducirá en julio a $ 53.4 mil millones.
Las cifras de la balanza comercial pueden ser particularmente volátiles en los próximos meses a medida que las empresas se apresuran a reaccionar ante un cronograma arancelario siempre fluido, pero el comercio general se está desacelerando. Las exportaciones alcanzaron su punto máximo en mayo 2018, y el nuevo subcomponente de órdenes de exportación ISM que se encuentra en territorio de contracción en 48.1 presagia una mayor debilidad. Las revisiones del PIB de esta semana indicaron que las exportaciones netas arrastraron un porcentaje de 0.7 mayor al primero reportado desde el crecimiento en Q2. Esperamos que el comercio haga una contribución porcentual muy modesta de 0.1 al crecimiento de los titulares en Q3.
Anterior: - $ 55.2B Wells Fargo: - Consenso de $ 53.4B: - $ 54.3B
Empleo • Viernes
El crecimiento del empleo debería continuar sosteniéndose en agosto, sin dar a la Reserva Federal ninguna razón para ajustar su caracterización de la reunión de julio del mercado laboral como "fuerte". Los reclamos iniciales de esta semana aumentaron un 4K escaso, y no muestran signos de ruptura significativamente más alta. El promedio móvil de seis meses de ganancias no agrícolas ciertamente ha disminuido, especialmente en relación con el impresionante ritmo del año pasado, pero el continuo ajuste gradual del mercado laboral ha mantenido el aumento de los ingresos y los gastos. Esperamos una ganancia de 150K en agosto, que debería mantener la tasa de desempleo estable en 3.7%. Las ganancias promedio por hora deberían aumentar 0.2%, nada que sugiera un aumento sustancial de la inflación en la tubería.
La semana pasada, el BLS anunció sus revisiones preliminares anuales de referencia a las estadísticas de empleo no agrícola, lo que indica que el empleo hasta marzo de 2019 fue 501,000 empleos más bajos de lo que se pensaba anteriormente. La revisión no llegará oficialmente hasta el informe de empleo 2020 de enero.
Anterior: 164,000 Wells Fargo: Consenso de 150,000: 168,000
Examen Global
La política europea continúa asombrando
- Fue toda una semana para Europa. El primer ministro del Reino Unido, Boris Johnson, se movió para evitar que el Parlamento permanezca sentado durante casi un mes entre mediados de septiembre y mediados de octubre, dando a los legisladores menos tiempo para planear detener un Brexit sin acuerdo. Mientras tanto, los partidos de oposición en Italia lograron formar un gobierno de coalición inesperado, ayudando a evitar elecciones anticipadas.
- Los informes del PIB de países clave, incluidos Brasil, Canadá e India, fueron mixtos. Una fuerte impresión de titulares en Canadá desmintió los detalles subyacentes suaves, mientras que el crecimiento de la India se desaceleró bruscamente y las cifras de Brasil sorprendieron al alza.
La política europea continúa asombrando
Hubo bastante atención en el Brexit esta semana después de un movimiento sorpresivo del Primer Ministro del Reino Unido, Boris Johnson, para "prorrogar" el Parlamento del Reino Unido, o evitar que se sentara, desde mediados de septiembre hasta octubre 14. El Parlamento ya estaba programado para estar en receso durante gran parte de ese tiempo debido a varias conferencias del partido, pero la medida del primer ministro Johnson reduce aún más la cantidad de tiempo que los legisladores están programados para estar entre ahora y la fecha límite de octubre 31 Brexit. El movimiento aumenta las posibilidades de un Brexit nodal (ahora 40%, en nuestra opinión), ya que les da menos tiempo a los miembros del Parlamento (MP) para maniobrar para bloquear un Brexit sin acuerdo. También significa que es probable que la próxima semana sea polémica ya que el Primer Ministro Johnson se enfrenta a parlamentarios opuestos a un Brexit sin acuerdo. El líder laborista Jeremy Corbyn ha amenazado con presentar una moción de desconfianza en el gobierno de Johnson, y puede hacerlo la próxima semana. Dicho esto, la decisión de Johnson de prorrogar el Parlamento también aumenta la posibilidad de que el Reino Unido abandone la UE con un acuerdo (ahora 45%, en nuestra opinión). De hecho, con el Parlamento menos capaz de bloquear un Brexit sin acuerdo, la UE puede verse más obligada a ofrecer concesiones al Reino Unido en el respaldo fronterizo irlandés como un medio para evitar una salida sin acuerdo.
Siguiendo con el tema político europeo, los partidos de oposición italianos Five Star y los demócratas formaron un gobierno, evitando elecciones anticipadas. Los bonos soberanos italianos se recuperaron con la esperanza de que la nueva coalición presentara un presupuesto relativamente favorable al mercado para 2020, evitando otro enfrentamiento con la Comisión Europea. Dicho esto, tenemos dudas sobre la capacidad de la coalición Five Star-Demócrata para gobernar a largo plazo, dadas las grandes diferencias en los puntos de vista de las políticas y la gran mayoría parlamentaria. Por lo tanto, los temores de otra elección anticipada pueden resurgir nuevamente en un futuro no muy lejano. Los datos de esta semana de Europa siguieron un tema similar al de la política: mixto. En agosto, el índice IFO de Alemania cayó aún más a 94.3, el más bajo desde 2012, mientras que el desempleo aumentó 4,000. Mientras tanto, la inflación del IPC de la Eurozona se reafirmó solo ligeramente a 1%, mientras que la inflación subyacente del IPC se desaceleró más de lo esperado a 0.9% año tras año. En una nota más positiva, nos enteramos de que la caída del PIB alemán en Q2 se debió principalmente a una contribución negativa de las exportaciones netas, ya que la demanda interna final aumentó 0.3% (no anualizado) durante el trimestre después de un fuerte aumento de 0.9% en Q1 . Si bien la economía de Alemania es especialmente débil en la actualidad, estas cifras de la demanda interna ofrecen un interesante contrapunto a la aparentemente constante pesadumbre en torno a las perspectivas económicas del país.
Por último, pero no menos importante, las emisiones de Q2 GDP de tres economías principales contaron historias muy diferentes. El PIB real en Canadá aumentó 3.7% en forma anualizada secuencial, superando las expectativas, pero la demanda interna final cayó 0.7%. El crecimiento real del PIB de la India se desaceleró a solo 5.0% año tras año, el más débil desde 2013 y por debajo de más de 8% en Q1-2018, impulsado por una amplia debilidad en la demanda interna. En una nota más positiva, las cifras de Brasil fueron mejores de lo esperado, ya que el PIB real aumentó 0.4% (no anualizado) de forma secuencial, mientras que el crecimiento anual repuntó ligeramente a 1%.
Perspectiva global
Ventas minoristas de la zona euro • Miércoles
A pesar del aluvión aparentemente constante de datos negativos fuera de la zona euro en los últimos meses, una fuente de relativa estabilidad y resistencia ha sido el consumidor de la zona euro. Las ventas minoristas en realidad se han acelerado, aunque moderadamente, en los últimos meses, incluso a medida que el panorama industrial y de exportación ha empeorado. La resistencia en el gasto del consumidor, de lejos el sector más grande de la economía de la zona euro, es una señal un tanto aliviante.
La pregunta, en nuestra opinión, es si los consumidores pueden continuar mejorando la economía de la zona euro a medida que se prolonga el malestar de la fabricación. Si las empresas continúan sintiendo la presión de una demanda exterior más débil, puede comenzar a afectar las decisiones de contratación y salarios. El crecimiento del empleo se ha desacelerado constantemente en los últimos trimestres, pero por ahora el crecimiento real de los salarios parece lo suficientemente sólido como para mantener a flote al consumidor.
Anterior: 1.1% Consenso: -0.6% (mes a mes)
PIB de Australia • Miércoles
El tramo milagroso de Australia de casi 30 años sin una recesión aún no ha terminado técnicamente, pero el desempeño de la economía de Australia en los últimos trimestres ha sido todo menos milagroso. El crecimiento real del PIB se ha desacelerado materialmente desde el año pasado, y la demanda interna subyacente cuenta una historia similar de impulso debilitado. La inversión ha sido una fuente clave de debilidad para la economía australiana, incluida una burbuja inmobiliaria desinflada y una demanda más suave de China.
El gasto del consumidor también se ha debilitado, sin embargo, una señal de que la debilidad en la economía de Australia está bastante extendida. Con la inflación también bastante moderada, el Banco de la Reserva de Australia (RBA) ya ha reducido las tasas de 50 bps este año a 1.00%, y vemos una posibilidad moderada de otra reducción de tasas para fin de año. La publicación del PIB de la próxima semana podría ofrecer una idea del grado de urgencia para una mayor relajación del RBA.
Anterior: 0.4% Consensus: 0.5% (trimestre sobre trimestre)
Canadá Empleo • Viernes
Julio fue un mes desafiante para el mercado laboral canadiense. El empleo neto se redujo en 24,200, la mayor caída en casi un año, impulsado por la disminución tanto en los trabajos a tiempo parcial como a tiempo completo, mientras que la tasa de desempleo aumentó a 5.7% incluso cuando la participación disminuyó. Dicho esto, el crecimiento salarial se fortaleció mucho más de lo esperado al 4.5% año tras año, el ritmo más rápido en aproximadamente una década.
Las cifras pintan una imagen mixta para el Banco de Canadá (BoC), que ha señalado una política estable por ahora, incluso cuando muchos otros bancos centrales importantes han señalado o entregado aumentos de tasas en los últimos meses. Sospechamos que el BoC estará en espera en el futuro previsible, y no vemos suficientes signos de debilidad para justificar un recorte de tasas en este momento. Las cifras de empleo y salarios se encontrarán entre las más importantes a tener en cuenta en el contexto de futuros movimientos de políticas de BoC, aunque los precios del petróleo y el camino de la economía estadounidense también siguen siendo relevantes.
Anterior: -24,200
Punto de vista.
Ver tasa de interés
Entre una roca y un lugar duro
La independencia operativa de la Reserva Federal ha estado en el centro de atención nuevamente durante la semana pasada. La Fed continúa enfrentando una serie de críticas del presidente Trump, mientras que a principios de esta semana, el ex presidente de la Fed de Nueva York, Bill Dudley, escribió un artículo de opinión controvertido sobre cómo la Fed puede combatir mejor la guerra comercial.
No estamos aquí para opinar sobre ninguna de las posiciones, pero nos guste o no, la Fed está cada vez más entrelazada en la guerra comercial. Los escépticos cuestionan en qué medida las tasas de interés más bajas pueden beneficiar a la economía en este momento. Después de todo, el costo del crédito sigue siendo históricamente bajo, y las tasas de interés más bajas no resuelven el problema subyacente de la creciente incertidumbre comercial (consulte el Tema de la semana para obtener más información al respecto). Reducir las tasas de interés corre el riesgo de que el FOMC aparezca como si estuviera cediendo. presión política y potencialmente alimentando desequilibrios financieros en el futuro.
Nuestra opinión es que la Reserva Federal toma en serio su doble mandato. Los funcionarios apuntan a lograr el máximo empleo y la estabilidad de precios en cualquier entorno en el que se traten, sin defender ni oponerse a la política gubernamental en el camino. Con ese fin, la inflación subyacente de PCE permanece obstinadamente por debajo del 2% (gráfico superior). Históricamente, las bajas expectativas de inflación han aumentado las preocupaciones sobre un retorno sostenido a 2%.
Agregar inquietud a las perspectivas de inflación es que el FOMC ve un crecimiento más lento en general. La incertidumbre en torno a los Estados Unidos y las perspectivas globales es elevada, no solo por el comercio sino también por la amenaza de un Brexit sin acuerdo y los disturbios en Hong Kong. Según la propia admisión de Powell, la política monetaria no puede proporcionar un "libro de reglas establecido para el comercio internacional". Sin embargo, la Reserva Federal puede compensar algunos de los efectos negativos de la política comercial actual al ayudar a aliviar las condiciones financieras (gráfico medio). Un crédito menos costoso puede mitigar los efectos de una mayor incertidumbre al beneficiar a los consumidores y las empresas más expuestas al comercio, y acercar a la Fed a su doble mandato.
Por lo tanto, buscamos que la Fed flexibilice aún más la política en su reunión de septiembre con un recorte de 25 bps (gráfico inferior), aunque es poco probable que la decisión sea unánime.
Información del mercado crediticio
La racha de refinanciamiento llega a su fin
Las solicitudes de hipoteca disminuyeron 6% la semana pasada, ya que las solicitudes de nuevas compras continuaron decepcionando y las solicitudes de refinanciación terminaron la larga racha de crecimiento de un mes. Según el informe de la Asociación de Banqueros Hipotecarios, esta disminución más reciente en las solicitudes de refinanciamiento viene acompañada de un ligero aumento en la tasa fija promedio de 30 por año de 3.94% a 3.90%. Es importante no leer demasiado en un informe dada la volatilidad semanal en la encuesta. Los aumentos en el último mes aumentaron el índice de refinanciación en un 167% durante este período el año pasado, incluso después de esta disminución más reciente. Este crecimiento se ha atribuido en gran medida a una notable disminución en las tasas de interés durante este período, pero vale la pena preguntarse cuánto afectarán las tasas más bajas a los consumidores dada la composición actual de los balances de los hogares.
En un informe del mes pasado, destacamos que hay más deuda familiar en las estructuras de tasa fija, en comparación con los ciclos anteriores, lo que sugiere que los consumidores pueden verse menos afectados de inmediato por las tasas de interés más bajas. Si bien existe la oportunidad de refinanciar estos contratos de tasa fija, los hogares no parecen estar tan agobiados por los pagos del servicio de la deuda en comparación con los ciclos anteriores. El índice de obligación financiera de los hogares, que rastrea la capacidad de los hogares para pagar su deuda, es históricamente bajo. Por supuesto, esto no es cierto para todos, pero en términos generales no parece que ningún movimiento más bajo en las tasas de interés cambie drásticamente las perspectivas para los consumidores.
Tema de la semana
Contando agonía: agosto y todo después
¿Qué representa una mayor escalada: un arancel 10% sobre $ 207 mil millones de bienes? ¿O un arancel 15% sobre $ 156 mil millones de bienes que no entrará en vigencia hasta diciembre? ¿Y qué sucede cuando aumenta la tasa arancelaria en una pero no en la otra?
Mantenerse al día con los últimos desarrollos en la guerra comercial en curso requiere más que solo una línea de tiempo o una simple cuenta corriente de la cantidad total de bienes afectados en dólares. Una tasa arancelaria alta en un pequeño subconjunto de bienes, por ejemplo, podría tener un costo mayor que una tasa arancelaria más baja en una cantidad de bienes mucho mayor en dólares.
El gráfico superior es nuestra última herramienta para ayudarlo a visualizar los crecientes costos de la guerra comercial. El concepto aquí es aplicar la tasa arancelaria indicada al monto en dólares de los bienes afectados en su nivel de importación 2018. Esto no es una indicación perfecta, ya que, por supuesto, las cadenas de suministro tenderán a cambiar a medida que los importadores estadounidenses encuentren fuentes extranjeras alternativas o proveedores nacionales para varias categorías. Pero ofrece una mejor comprensión que una simple suma de los bienes afectados ofrecería por sí solo. Esto es especialmente cierto cuando se considera que ciertamente hay algunos productos en los que una alternativa viable no está fácilmente disponible.
Las barras apenas visibles que ocurren antes de marzo de 2018 reflejan que el costo efectivo de las primeras escaramuzas, como las tarifas de madera blanda a finales de 2017, los paneles solares y las lavadoras al comienzo de 2018 y más tarde las tarifas de acero y aluminio, son bastante pequeña. Las escaladas más recientes y más significativas que apuntan a China se destacan con rótulos en el gráfico. La conclusión de este ejercicio es que los últimos seis meses han visto una escalada significativa en la guerra comercial.
Independientemente de cómo lo mida, la incertidumbre comercial está aumentando y hay signos crecientes de estrés en la fabricación. Los planes para gastos de capital según lo informado por las diversas encuestas regionales de la Fed han señalado una desaceleración en la inversión, y el PMI manufacturero de Markit se deslizó en territorio de contracción por primera vez desde el año de recesión de 2009.
Robot forex Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


