
El RBNZ será el único banco central importante en decidir sobre las tasas la próxima semana, pero eso no significa que el calendario sea ligero, ya que hay una gran cantidad de datos económicos clave listos para su publicación. Las cifras de crecimiento alemanas revelarán si el jugador estrella tradicional de la zona del euro entró en una recesión técnica, mientras que en Estados Unidos, un testimonio del jefe de la Fed, Jay Powell, podría proporcionar pistas sobre la reciente "pausa" en los recortes de tasas. Más allá de la economía regular, los mercados estarán atentos a las noticias comerciales en medio de la euforia en curso por un acuerdo parcial, así como en las encuestas electorales del Reino Unido.
¿Se sumió Alemania en una recesión técnica?
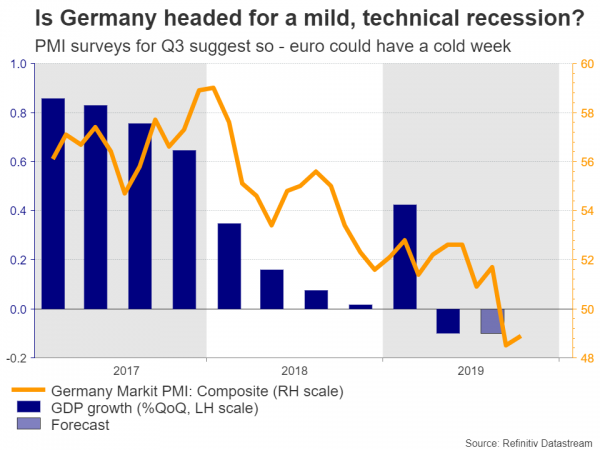
La mayor economía de Europa estará bajo el microscopio el jueves, cuando los datos preliminares del PIB para Q3 lleguen a los mercados. Habiendo contratado en Q2, otro número negativo ahora constituiría una recesión técnica, reavivando las preocupaciones sobre el futuro de la zona del euro. Teniendo en cuenta lo débiles que fueron los PMI alemanes durante todo el trimestre, tal resultado, desafortunadamente, parece bastante probable.
Si ese es el caso, puede ser una semana muy desagradable para el euro, ya que la 'pesadumbre' de los últimos años vuelve a perseguirlo. Eso podría aumentar las probabilidades de que el Banco Central Europeo (BCE) despliegue aún más estímulo monetario bajo el liderazgo de Christine Lagarde, algo que los mercados actualmente no consideran muy probable a juzgar por los precios de futuros recortes de tasas.
Sin embargo, en el panorama general, una leve recesión en Alemania podría (paradójicamente) ser exactamente lo que necesita la zona del euro en este momento. La política monetaria europea ya está agotada, por lo que un mayor estímulo del BCE, como inyecciones de QE más grandes, probablemente sería ineficaz para levantar la economía. Más bien, se necesita desesperadamente un estímulo fiscal, pero el único país con un espacio fiscal real es Alemania, y Berlín ha sido dolorosamente claro que solo abrirá los toques de gasto. después golpea una crisis. Por lo tanto, una recesión alemana superficial puede ser el catalizador que finalmente empuja a los gobiernos a la acción, evitando una depresión aún peor.
Mientras tanto, la encuesta ZEW de Alemania para noviembre se dará a conocer el martes, mientras que la segunda estimación del PIB Q3 para toda la zona del euro se vence el jueves. En política, las elecciones en España durante el fin de semana podrían llegar a los titulares, pero es poco probable que afecten mucho a los mercados.
RBNZ: la reducción de tasas depende de las expectativas de inflación
El Banco de la Reserva de Nueva Zelanda (RBNZ) anunciará su decisión el miércoles temprano, y los mercados parecen algo divididos sobre si los encargados de la formulación de políticas van a reducir las tasas. La probabilidad implícita de un corte ahora es 65%, aumentando desde aproximadamente 50% hace unos días.
Sin embargo, puede estar mucho más cerca de lo que implica el precio actual. Los acontecimientos recientes han sido alentadores, al margen. La inflación fue más fuerte de lo que el RBNZ había proyectado en Q3, al igual que el mercado laboral, mientras que el alto el fuego entre Estados Unidos y China pintó un panorama más brillante para las exportaciones.
Tal como están las cosas, la situación no parece lo suficientemente grave como para que el RBNZ apriete el gatillo, aunque hay algo que podría cambiar eso. El banco central publicará su encuesta trimestral de expectativas de inflación el martes, y los resultados probablemente determinarán si se reducen las tasas. Una caída repentina en las expectativas desencadenó el ciclo de relajación en 2016 y el recorte de la tasa 'doble' a principios de este verano, por lo que esta puede ser la variable más importante para los formuladores de políticas. Si las expectativas se mantienen más o menos estables, el RBNZ podría mantener su fuego y el kiwi podría aumentar; de lo contrario, es probable que se reduzcan las tasas y que la moneda caiga.
Una nota final. Si se reduce el precio con un 65% de probabilidad, la reacción a la baja en el kiwi si las tasas se reducen es probable que sea menor que el movimiento al alza correspondiente si las tasas no se reducen.
Ventas minoristas en EE. UU. Y el testimonio de Powell para guiar al poderoso dólar
En Estados Unidos, el calendario es relativamente escaso hasta el miércoles, cuando el presidente de la Fed, Jay Powell, testifica ante el Comité Económico Conjunto del Congreso. Los inversores sintonizarán cualquier señal sobre política monetaria, ya que es probable que Powell sea interrogado sobre los recientes recortes de tasas y la posterior 'pausa' que anunció su banco central.
Por desgracia, es cuestionable si escucharemos algo nuevo. La Fed dejó en claro que al haber reducido las tasas tres veces, ahora quiere dar un paso atrás y dejar que ese estímulo funcione antes de considerar volver a actuar. De hecho, el factor principal que determinará si las tasas se reducen nuevamente es la guerra comercial, y dado que Powell no tiene control sobre eso, es poco probable que proporcione información real.
Más bien, los datos de inflación del IPC del miércoles y las ventas minoristas del viernes, ambos para octubre, podrían ser más importantes para el dólar, especialmente para este último. El consumo ha sido el pilar principal que ha sostenido la economía estadounidense últimamente, por lo que una confirmación de que se mantiene saludable podría hacer que las probabilidades de recortes de la Fed a corto plazo perezcan aún más, lo que en consecuencia levanta el dólar.
Es improbable que los datos británicos distraigan a la libra de las elecciones
En el Reino Unido, hay un aluvión de datos por venir. Los números del PIB para Q3 se publican el lunes, las últimas estadísticas de empleo se deben presentar el martes, antes de que las cifras de inflación y ventas minoristas de octubre lleguen a los mercados el miércoles y jueves, respectivamente.
Como de costumbre, sin embargo, la libra probablemente reaccionará solo a la política, no a la economía. Todos los ojos permanecen en la campaña electoral, y el mayor impulsor de la libra esterlina ahora puede ser lo que señalan las encuestas de opinión. Hablando en términos generales, la libra probablemente animará cualquier señal de que cualquiera de los partidos principales pueda obtener una mayoría clara, ya que eso implicaría que se aprobaría el acuerdo de Johnson o un segundo referéndum en el futuro. Por el contrario, cualquier indicio de que los partidos más pequeños están ganando terreno aumentaría las probabilidades de un parlamento colgado y, por lo tanto, de un mayor estancamiento, que pesa sobre la libra esterlina.
Los lanzamientos chinos se miran a medida que se acerca el acuerdo comercial parcial
En la segunda economía más grande del mundo, las ventas minoristas, la producción industrial y las cifras de inversión en activos fijos para octubre vencen el jueves. Sin embargo, es probable que tanto el sentimiento del yuan como el del mercado reaccionen más a cualquier desarrollo comercial. En ese frente, los informes sugieren que Washington acordó revertir algunos de sus aranceles, para lograr que el acuerdo de la 'fase uno' llegue a la meta.
Una confirmación oficial de eso podría traer más alivio a los mercados, ayudando a impulsar activos como acciones y monedas de materias primas como el aussie más alto, al tiempo que perjudica los refugios seguros, especialmente el yen.
Sin embargo, mirando más allá, cualquier progreso real después del acuerdo de la 'fase uno' parece dudoso. La segunda fase es donde se discutirán los temas espinosos, y China ha dejado en claro que no se comprometerá con ellos, preparando el escenario para más tensiones, tal vez a principios del próximo año. El punto es que después de que el 'bombo' del acuerdo de la fase uno se calme, el optimismo sobre un mayor progreso podría evaporarse rápidamente.
Los datos de empleos australianos en el alcance como australiano paseos optimismo comercial
La moneda australiana protagonizó una recuperación espectacular últimamente, con una mejora de las perspectivas comerciales y el RBA indicando que se ha hecho con recortes de tasas durante un tiempo alimentando el repunte. Los mercados ahora asignan una mera probabilidad de 15% para otro recorte en diciembre, y eso podría caer hacia cero si el próximo índice de precios salariales para Q3 (miércoles) y los datos de empleo para octubre (jueves) se fortalecen.
PIB japonés: luchando a lo largo
En la tierra del sol naciente, las estadísticas del PIB del tercer trimestre verán la luz el jueves, con pronósticos que apuntan a una desaceleración en el crecimiento a medida que la débil demanda externa perjudique las exportaciones. El lado positivo es que la demanda interna probablemente se mantuvo sólida, pero eso puede cambiar en Q4, ya que el impuesto a las ventas se elevó en octubre. La última vez que Japón aumentó este impuesto en 2014, se produjo una recesión, por lo que el Banco de Japón probablemente esperará los resultados de Q4 antes de sacar conclusiones sobre la economía.
En cuanto al yen, las perspectivas a corto plazo parecen sombrías en medio de la euforia comercial en curso. Dicho esto, este optimismo no parece duradero, y suponiendo que las tensiones vuelvan a estallar a principios del año próximo por falta de progreso significativo, la moneda podría presentar un fuerte regreso.




 Signal2forex.com - Los mejores robots y señales de Forex


