
Las reuniones del banco central y el informe de empleos de EE. UU. Comenzarán el último mes de 2019 la próxima semana, dinamizando los mercados a medida que muchos comerciantes regresan de las vacaciones de Acción de Gracias en los Estados Unidos. El informe de nóminas no agrícolas, por supuesto, será el punto culminante principal, ya que una impresión positiva allí podría aumentar aún más la imagen mejorada para la economía de EE. UU., Alimentando al dólar. Pero los PMI manufactureros y no manufactureros del ISM también serán clave para dirigir el dólar en los próximos días. En otros lugares, se espera que tanto el Banco de la Reserva de Australia como el Banco de Canadá se mantengan firmes. También se verán las cifras del PIB de Australia, por lo que es una semana ocupada para los comerciantes australianos. Mientras tanto, en materias primas, los principales productores de petróleo se reunirán en Viena para decidir qué cuotas de producción establecer.
Reunión de RBA y Q3 GDP en foco para australiano
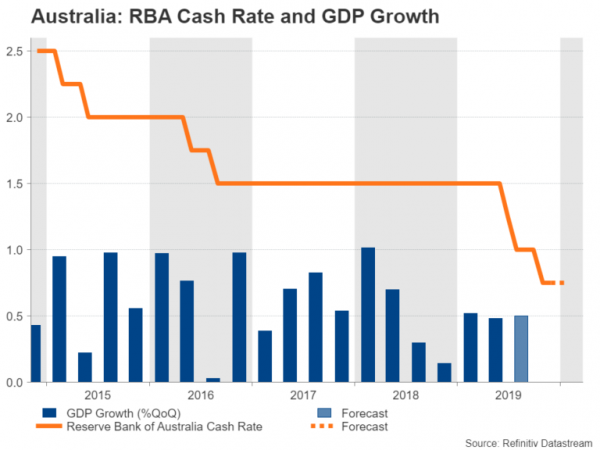
El dólar australiano sensible al riesgo no ha podido capitalizar el optimismo del acuerdo comercial, ya que la economía australiana parece demasiado atrapada en la disputa comercial entre Estados Unidos y China para que las perspectivas mejoren pronto. Hablar de flexibilización cuantitativa no está ayudando al australiano, a pesar de que el gobernador del RBA, Philip Lowe, ha sugerido que el país está "lejos de eso". Lowe tendrá otra oportunidad de establecer el récord la próxima semana cuando el RBA se reúna el martes para su reunión final del año.
Los futuros de tasas de interés actualmente apuntan a una probabilidad de 90% de que la tasa de efectivo se mantenga en 0.75% en diciembre, pero los inversores no tienen dudas de que el RBA se relajará nuevamente el próximo año. La pregunta es ¿cuándo llegará el próximo corte? Las pistas yacerán no solo en la declaración de política del RBA sino también en un lote de datos de Q3 de Australia la próxima semana.
Los números del tercer trimestre sobre inventarios comerciales, la próxima contribución a las exportaciones y el Producto Interno Bruto (PIB) se publican los lunes, martes y miércoles, respectivamente. Se pronostica que el PIB se ha expandido en un 0.5% trimestral en los tres meses hasta septiembre, el mismo ritmo que en el segundo trimestre.
Además, se monitorearán los datos de octubre sobre las aprobaciones de edificios (lunes) y las ventas minoristas (jueves), así como el PMI de fabricación Caixin / IHS Markit fuera de China el lunes.
El gasto familiar japonés probablemente se desplomó en octubre
Después de las cifras de ventas minoristas peores de lo esperado de Japón para octubre de esta semana, todos los ojos estarán puestos en las cifras de gastos de los hogares el próximo viernes, lo que debería proporcionar una visión más amplia de cómo se mantuvo el consumo tras el aumento de los impuestos sobre las ventas en octubre 1. Se espera que el gasto de los hogares se haya desplomado un 9.8% mes a mes en octubre, algo mejor que la caída del 14% registrada en abril 2014 cuando el impuesto a las ventas subió por última vez.
Las cifras de crecimiento salarial también se publicarán el mismo día. El crecimiento total de las ganancias en efectivo se volvió positivo en septiembre, habiendo disminuido durante la mayor parte del año. Un nuevo repunte en el crecimiento salarial en octubre podría aliviar las preocupaciones sobre una caída sostenida en el consumo si los datos de gasto de los hogares son tristes.
Antes de los comunicados del viernes, la estimación del tercer trimestre para el gasto de capital se observará el lunes, que generalmente es un buen indicador de si la lectura inicial del crecimiento del PIB es propensa a una revisión. Sin embargo, a menos que haya una caída sorprendentemente grande en el consumo de los hogares, es poco probable que los datos de la próxima semana provoquen una gran reacción en el yen, ya que el Banco de Japón ha puesto el listón alto para una mayor relajación monetaria.
Los PMI finales serán destacados en Europa
Será una semana relativamente tranquila en la zona euro y el Reino Unido, siendo la atracción principal las impresiones finales de PMI de IHS Markit, así como los pedidos industriales alemanes y los números de producción. El PMI de fabricación final es el primero el lunes, y el PMI de servicios llegará el miércoles. El Reino Unido también obtendrá el PMI de construcción, que vence el martes.
Tanto el euro como la libra se vieron presionados por los lanzamientos repentinos de la semana pasada en noviembre, que mostraron una debilidad inesperada en el sector de servicios. Por lo tanto, las dos monedas pueden obtener algunas ganancias si hay alguna revisión al alza de las lecturas finales, particularmente en los PMI de servicios.
Sin embargo, quizás de mayor importancia para el euro son los indicadores industriales alemanes de octubre. Cualquier señal de que la desaceleración de la fabricación en la economía más grande de Europa está tocando fondo podría ayudar a sacar a la moneda única del estancamiento. Los pedidos industriales deben presentarse el jueves, mientras que la producción industrial saldrá el viernes. Otros datos que vale la pena observar son las estimaciones revisadas del PIB de la zona euro para el tercer trimestre y las cifras de ventas minoristas de octubre del jueves.
Banco de Canadá espera mantener tasas estables
Las probabilidades del mercado de un recorte de tasas en diciembre por parte del Banco de Canadá se dispararon después de que el gobernador Stephen Poloz revelara que el Consejo de Gobierno discutió los méritos de un recorte de seguros en su reunión 30 de octubre. Sin embargo, esas expectativas se revirtieron rápidamente después de que Poloz cambió su tono tres semanas después, sonando un tono más neutral.
Los inversores actualmente ven menos del 5% de posibilidades de un recorte de tipos el miércoles, cuando el BoC celebre su última reunión política del año. Un recorte de tipos en 2020 tampoco parece tan seguro como hace unas semanas. No obstante, Poloz probablemente reiterará en la reunión que los riesgos siguen inclinados a la baja a medida que avanza la guerra comercial.
Sin embargo, inusualmente, esas expectativas cambiantes no se han reflejado en el par dólar / dólar canadiense, ya que el dólar canadiense mantuvo sus pérdidas de la reunión posterior a octubre, ya que los datos de EE. UU. Desde entonces han respaldado al dólar, mientras que los indicadores canadienses han estado en el lado débil, presionando El loco.
Si Poloz no aclara la postura del BoC, los comerciantes pueden tomar sus pistas del informe de empleo de Canadá para noviembre del viernes.
¿Más dólares al alza de la PFN?
El dólar estadounidense ha estado subiendo más durante la semana pasada a medida que los titulares positivos del comercio y los indicadores económicos alentadores de los Estados Unidos han dado un doble impulso a la moneda. La ejecución de lanzamientos optimistas podría continuar la próxima semana con los PMI de ISM y el informe de trabajos más importantes.
El PMI de fabricación de ISM salió el lunes y se pronostica que aumentará de 48.3 a 49.4 en noviembre, lo que confirmaría otros datos recientes que sugieren que el sector podría estar comenzando a recuperarse. La encuesta de empleo privado de ADP del miércoles debería proporcionar una pista sobre qué anticipar del informe del gobierno del viernes. Más importante aún el miércoles, el PMI no manufacturero de ISM será visto de cerca. Se pronostica que el índice compuesto del ISM, que mide los servicios y otras actividades no manufactureras, disminuirá ligeramente a 54.5 en noviembre después de saltar a 54.7 en el mes anterior.
El jueves seguirán más datos con los números comerciales de octubre y los pedidos de fábrica, pero el enfoque del mercado realmente estará en el informe de nóminas no agrícolas del viernes. La cifra principal de PFN para noviembre se espera en 183k, una mejora en la ganancia del mes anterior de empleos 128k. No se pronostica ningún cambio en la tasa de desempleo de 3.6%, mientras que se proyecta que las ganancias promedio hayan aumentado en 0.3% m / m, acelerando ligeramente desde el mes anterior. Por último, pero no menos importante, la encuesta preliminar sobre el sentimiento del consumidor de la Universidad de Michigan también se realizará el viernes.
Si las cifras de la próxima semana son ampliamente positivas, es probable que el dólar extienda sus ganancias, aunque los alcistas pueden tener dificultades para superar los puntos de resistencia clave que enfrenta frente al euro y el yen a 1.10 por euro y 109.60 yen respectivamente.
La OPEP + enfrenta un riesgo a la baja para los precios del petróleo
La OPEP, Rusia y otros productores importantes están programados para reunirse el próximo jueves y viernes para decidir si extender el acuerdo de límite de producción actual más allá de marzo 2020. La opinión de consenso es que la alianza liderada por la OPEP acordará extender el acuerdo hasta junio, aunque es posible una extensión más larga hasta el final de 2020.
Arabia Saudita ha estado pidiendo recortes aún más profundos mientras intenta aumentar los precios antes de la oferta pública inicial del gigante petrolero estatal Saudi Aramco. Sin embargo, otros como Rusia están en contra de nuevos recortes de producción.
Eso no quiere decir que deba descartarse un anuncio sorpresa de mayores recortes a las cuotas existentes, pero la mayoría de los informes sugieren que no hay suficiente apoyo para restricciones de producción más estrictas. Y dado que muchos analistas de la industria predicen un exceso de oferta en las primeras partes de 2020, parece poco probable que los precios del petróleo puedan extender su fase alcista hasta el próximo año.




 Signal2forex.com - Los mejores robots y señales de Forex


