
Puntos destacados de Estados Unidos
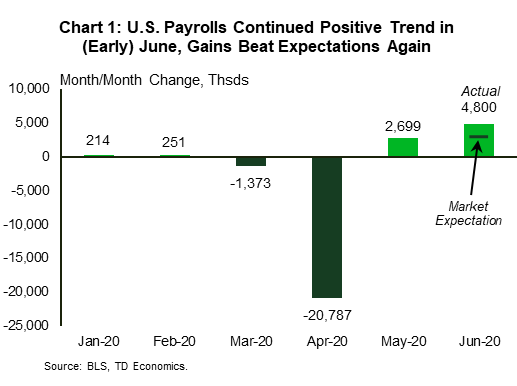
- Los brotes verdes continuaron surgiendo en los datos económicos. Estados Unidos ganó 4.8 millones de empleos en junio (mejor de lo esperado). Mientras tanto, la tasa de desempleo bajó a 11.1% del 13.3% en el mes anterior.
- Otros desarrollos positivos incluyeron el aumento de la confianza del consumidor, mayores ganancias en las ventas de vehículos, un aumento en las ventas de viviendas pendientes y el regreso del índice de fabricación ISM al territorio expansivo.
- Si bien los datos antes mencionados son bastante recientes, la crisis de salud puede cambiar de dirección rápidamente, como ha sido el caso recientemente. Nuevas infecciones por población ahora han superado el pico de abril. Esto ha llevado a algunos estados a revertir o desacelerar sus planes de reapertura, lo que representa un desafío para la recuperación económica.
Lo más destacado de Canadá
- Los mercados financieros fueron optimistas esta semana. El sentimiento de riesgo se vio respaldado por las constantes señales de que la recuperación económica había comenzado en mayo y junio en ambos lados de la frontera.
- Los permisos de construcción residencial y comercial se recuperaron fuertemente en mayo, aumentando en un 19% y un 21%, respectivamente. Los datos del comercio internacional también mejoraron, y las exportaciones aumentaron por primera vez desde febrero.
- Si bien los indicadores económicos y de salud se han estado moviendo en la dirección correcta, la economía sigue en un profundo hoyo. Las cifras mensuales mostraron que el PIB de Canadá cayó en picada en abril, cayendo un 11.6% mensual.
EE. UU. - El aumento de las infecciones plantea un desafío para la recuperación económica
Una serie de lanzamientos de datos ampliamente positivos esta semana ayudó a reforzar el tema de una recuperación económica que se está formando al final del segundo trimestre. Con los datos disponibles y algunos signos alentadores con respecto al desarrollo de una vacuna, los mercados financieros parecieron pasar por alto el reciente aumento de nuevas infecciones, con los mercados de renta variable ganando en la semana.
En el frente de los datos, el informe de nómina confirmó que la recuperación del mercado laboral continuó a principios de junio (el período de la encuesta se extendió hasta el 12 de junio). EE.UU. ganó otros 4.8 millones de puestos de trabajo, mucho mejor que las expectativas del mercado (Gráfico 1). Las ganancias fueron generalizadas en todas las industrias, aunque el sector del ocio y la hostelería, que sufrió graves daños, siguió representando una enorme cantidad de ganancias (+2.1 millones).
A medida que más trabajadores fueron llamados a sus puestos de trabajo, el número de trabajadores desempleados disminuyó en 3.2 millones a 17.8 millones. Mientras tanto, la tasa de desempleo bajó, cayendo del 13.3% en mayo al 11.1%. Incluso ajustándose a la posible clasificación errónea, la tasa de desempleo cayó a un estimado de 12.3% (desde el 16.4% anterior). Una mosca en la pomada fue un aumento en la proporción de trabajadores desempleados en despido permanente, que aumentó del 10.9% en mayo al 16.2% en junio. Esto sugiere que la crisis de salud tendrá algunas cicatrices más duraderas.
Un mejor contexto del mercado laboral y algunos progresos en la reapertura de la economía (a principios de mes) ayudaron a aumentar la confianza del consumidor, con la medida del sentimiento de la Junta de la Conferencia aumentando más de lo esperado en junio. Con bajas tasas de interés y un viento de cola adicional, la compra de artículos de alto precio se recuperó. Los compradores de viviendas estaban ocupados negociando acuerdos en mayo, y las ventas de viviendas pendientes aumentaron un récord de 44.3% en el mes. Las firmas de contratos tienden a liderar las ventas cerradas en 1-2 meses, lo que indica una fuerte demostración a corto plazo en los últimos meses. Mientras tanto, las ventas de vehículos continuaron repuntando en junio, casi un 6% en junio a 13.1 millones, aunque a un ritmo más lento que el mes anterior.
Con la economía de Estados Unidos comenzando a disparar más cilindros, el sector fabril también mostró signos de una mejor actividad. Apoyado por las fuertes ganancias en los subcomponentes 'nuevos pedidos, producción y empleo', el índice de fabricación ISM volvió a entrar en territorio expansivo en junio por primera vez desde febrero.
Si bien los datos económicos recientes han seguido siendo ampliamente positivos, el virus sigue siendo un comodín importante. La mejora descrita en la encuesta de empleo, por ejemplo, se produjo antes del reciente aumento de nuevas infecciones (Gráfico 2). Esto último ha llevado a muchos estados a revertir o retrasar sus planes de reapertura. Un camino de reapertura más medido pesará sobre el empleo y el gasto, entre otras cosas, lo que finalmente representa un desafío para la recuperación económica.
Con el virus mostrando pocos signos de disminución, la economía continuará requiriendo apoyo fiscal y monetario. Por el lado monetario, las minutas de la reunión del FOMC del 9 al 10 de junio mostraron una mayor disposición a utilizar la orientación anticipada y vincular la acomodación monetaria a umbrales específicos de desempleo e inflación. Esto puede ayudar, pero como ha señalado el presidente de la Fed, también es probable que sea necesaria más ayuda del Congreso.
Canadá - La economía continúa cavando
Los mercados financieros estuvieron optimistas durante esta semana acortada por vacaciones. A pesar de que el creciente número de casos de COVID-19 en muchos estados de EE. UU. Continuó socavando el progreso de la reapertura, el sentimiento de riesgo de esta semana se vio respaldado por las constantes indicaciones de que la recuperación económica había comenzado en mayo y junio en ambos lados del frontera.
Esta semana, los datos de fabricación y nóminas de junio por encima del consenso en los EE. UU. Hicieron subir las acciones y las materias primas. El índice compuesto S & P / TSX terminó la semana un 2.7% más alto (en el momento de escribir este artículo), y el precio de referencia del WTI cruzó la marca de $ 40 una vez más, recuperándose tras la caída de la semana pasada.
Los datos canadienses publicados esta semana también fueron alentadores. Los permisos de construcción residencial y comercial se recuperaron fuertemente en mayo, un 19% y un 21%, respectivamente, luego de fuertes caídas en marzo y abril. Los sitios de construcción en todo el país pudieron reabrir en mayo. Liderados por las ganancias en Quebec (+ 56%) y Ontario (66%), los permisos unifamiliares avanzaron un 38% en el mes.
Los datos de comercio internacional de mayo también indicaron que el control de la pandemia sobre la economía mundial estaba comenzando a ceder. El déficit comercial de mercancías de Canadá se redujo a $ 677 millones en mayo, luego de un déficit revisado de $ 4.3 mil millones en abril. Lideradas por las ganancias en vehículos de motor y repuestos y productos energéticos, las exportaciones aumentaron un 6.7% mes / mes, sin embargo, las importaciones registraron una nueva caída (-3.9%) (Gráfico 1).
La reducción de las restricciones de COVID-19 combinadas con los recortes de producción han llevado a un repunte en los precios de muchos productos básicos desde sus mínimos pandémicos. Sin embargo, como notamos en nuestro informe reciente, es probable que el camino hacia la recuperación del crudo y otras materias primas sea largo y accidentado. Esta postura cautelosa refleja un lento regreso en la demanda global en medio de la incertidumbre en curso sobre el camino del virus y el potencial de contratiempos, como la reciente ola de infecciones en todo el sur de los EE. UU. Los problemas de sobreoferta preexistentes también seguirán afectando los precios.
Con los casos de COVID-19 en Canadá en constante declive y reapertura de planes en marcha, los indicadores económicos se han estado moviendo en la dirección correcta. Sin embargo, la economía permanece en un hoyo profundo y tomará algún tiempo desenterrarla. Las cifras del PIB de abril publicadas esta semana confirmaron lo que ya se sabía: el PIB de Canadá cayó en picada en abril, cayendo un 11.6% m / m. Si bien ninguna industria salió ilesa, el sector de bienes se vio especialmente afectado con una caída de la producción de un drástico 17%.
La producción del sector servicios, por su parte, se contrajo un 9.7% en el mes. Sin embargo, dado que representa una mayor parte del total, fue responsable de la mayor parte de la disminución del PIB tanto en marzo como en abril (gráfico 2). La buena noticia es que la severa contracción de abril marca el punto más bajo de la recesión. La estimación preliminar de Statistics Canada de la lectura del PIB de mayo apunta a un repunte del 3%. La narrativa de recuperación continuará la próxima semana, y es probable que las cifras de empleo revelen un repunte en la contratación con la reapertura de grandes sectores de la economía en junio.
EE. UU .: Próximos lanzamientos económicos clave
Índice ISM no manufacturero de EE. UU. - junio
Fecha de lanzamiento: July 6, 2020
Anterior: 45.4
Pronóstico de TD: 52.5
Consenso: 50.0
El índice ISM no manufacturero probablemente aumentó por encima del nivel de equilibrio 50 (TD: 52.5) a medida que la economía "reabrió", similar al patrón ya informado para la fabricación (el índice ISM manufacturero aumentó a 52.6 desde 43.1). Por supuesto, un crecimiento modesto después de una caída implica una disminución neta considerable. Además, la recuperación está siendo amenazada por la tendencia alcista renovada en los casos de COVID. Una reversión de las reaperturas es más probable para las empresas no manufactureras, en particular los servicios, que las empresas manufactureras.
Canadá: próximos lanzamientos económicos clave
Encuesta de perspectivas de negocios canadienses
Fecha de lanzamiento: July 6, 2020
La Encuesta de Perspectivas Comerciales (BOS) y la Encuesta Canadiense de Expectativas del Consumidor (CSCE) que se adjunta le proporcionarán al Banco de Canadá una actualización clave sobre el sentimiento de las empresas y los hogares en el MPR de julio. De los dos, esperamos que la CSCE reciba más atención dada la incertidumbre significativa sobre cómo responden los hogares canadienses al COVID-19. Las ventas de vehículos automotores y los datos crediticios de alta frecuencia se han recuperado desde abril, pero la CSCE debería ayudar a abordar si esto refleja la demanda acumulada o una recuperación más duradera del gasto, al tiempo que ofrece una actualización sobre las expectativas de inflación y el estado percibido del mercado laboral.
Empleo canadiense - junio
Fecha de lanzamiento: July 10, 2020
Anterior: 290k, tasa de desempleo: 13.7%
Pronóstico TD: 600k, tasa de desempleo: 12.2%
Consenso: 550k, tasa de desempleo: 12.5%
El ritmo de contratación debería acelerarse en junio con 600 mil empleos agregados en toda la economía canadiense, dejando que la tasa de desempleo baje a 12.2%. Esto refleja tanto la aceleración como la ampliación de los planes de reapertura después de que Quebec fue una de las pocas regiones en revertir las medidas de emergencia antes de la semana de referencia de mayo. Esperamos que Ontario lidere las ganancias regionales, mientras que el desglose de la industria debe reflejar la recontratación de muchos empleados con salarios más bajos en el comercio minorista y los servicios de alimentos, además de una mayor recuperación en el sector industrial. También nos centraremos en el total de horas trabajadas, lo que dará una idea de la actividad económica de junio.




 Signal2forex.com - Los mejores robots y señales de Forex


