
Revisión de Estados Unidos
Un vistazo al rebote que podría haber sido
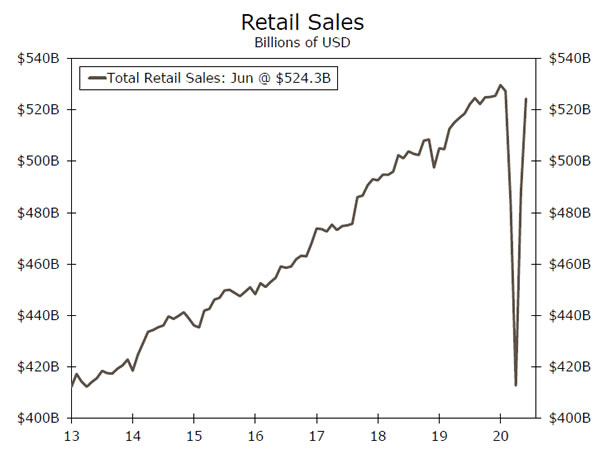
- Dos temas compensatorios compitieron por la atención esta semana en los mercados financieros. La primera es que, en su mayor parte, los datos económicos continúan sorprendiendo al alza y aún no descartan las perspectivas de esa evasiva recuperación en forma de V. El cuadro a la derecha que traza el nivel de ventas minoristas ofrece un gran ejemplo: eso es lo más cercano a una V que se obtiene.
- Pero la recuperación está en peligro de ser retenida por lo mismo que nos metió en este lío para empezar. Las infecciones por coronavirus continúan aumentando e incluso alcanzaron un récord de un solo día al norte de 78K el jueves, ya que los funcionarios y las empresas exigen cada vez más a los residentes y clientes que usen máscaras para ayudar a detener la propagación.
Justo cuando la confianza de las pequeñas empresas volvía
El índice de optimismo de las pequeñas empresas de NFIB subió 6.2 puntos a 100.6 en junio, ya que las reaperturas de empresas reforzaron las expectativas y la contratación. El repunte del optimismo de las pequeñas empresas es alentador, pero tememos que sea un poco prematuro. La encuesta probablemente llegó demasiado pronto para reflejar el aumento sostenido de nuevos casos de COVID-19, que ahora han provocado una nueva ronda de cierres.
El aumento diario de casos nuevos reportados en los Estados Unidos el jueves fue un récord de 78,389. Si bien parte del aumento puede deberse al aumento de las pruebas, la tasa de positividad fue del 8.5%, frente al 4.3% a principios de junio. Por lo tanto, se trata en parte de un aumento de las pruebas, pero casi el doble de personas que se hacen las pruebas se están yendo con un diagnóstico positivo.
Nunca hubo un cambio radical en las tarjetas de IP
A medida que más fábricas del país volvieron a abrir en junio, la producción manufacturera creció un 7.2%. La producción de automóviles y repuestos registró otro repunte significativo (hasta un 105%), ya que los consumidores comenzaron a regresar a los lotes de los distribuidores. Sin embargo, el repunte se extendió más allá del sector automotriz en comparación con mayo, y la producción en todas las principales industrias manufactureras aumentó en junio. A pesar de eso, la producción manufacturera sigue cayendo un 11% desde enero.
La producción industrial general (PI) aumentó un 5.4% más modesto, ya que los bajos precios del petróleo siguen pesando en la extracción de energía. La minería, que representa alrededor del 15% de la PI, cayó un 2.9%. Sin embargo, esa tasa de disminución es menor que en mayo, ya que la demanda de petróleo y, por lo tanto, los precios se han fortalecido un poco a medida que la economía se ha reabierto.
Recuperación en forma de V en las ventas minoristas
El informe de ventas minoristas de junio fue mucho mejor de lo esperado. El aumento del 7.5% en junio superó fácilmente las expectativas y eleva el nivel general de ventas minoristas a una distancia sorprendente de su pico anterior a la recesión. Las tiendas de ropa (+ 105.1%), las ventas de automóviles (+ 8.2%) y los restaurantes (+ 20.0%) representaron la mayor parte de la ganancia. Las tiendas de artículos deportivos agregaron otro 26.5% en junio, elevando esta categoría a un nivel que está más de un 20% por encima de su pico anterior a la recesión.
El informe de junio deja las ventas minoristas totales solo un 1.0% por debajo de su pico anterior al virus, y el grupo de control un 1.4% por encima de su pico. Si no fuera por el repunte del virus, las ventas minoristas estarían preparadas para una recuperación total.
Este informe podría ser el mejor ejemplo esta semana de la recuperación que podría haber sido. Eso no quiere decir que las ventas estén condenadas a caer, pero es justo decir que el repunte podría ser fugaz a medida que el país lucha con una reaceleración en caso de que el crecimiento pueda forzar nuevos cierres. Es posible que los meses venideros no sean tan tranquilos para las perspectivas minoristas. Si bien las cifras de mayo y junio se beneficiaron de los efectos de base baja, así como de una relajación gradual de los pedidos para quedarse en casa en muchas partes del país, julio no tendrá el mismo viento en sus velas. Las “ganancias fáciles” que fueron posibles gracias a la fuerte reducción del gasto ya se han materializado. Volver al punto de partida con un cierre generalizado no es probable por muchas razones, pero simplemente retrasar el proceso de reapertura dará como resultado un repunte menos robusto no solo en el gasto del consumidor sino también en otras partes de la economía.
Perspectiva estadounidense
Ventas de casas existentes • Miércoles
Si bien gran parte del país aún estaba bloqueado en mayo, esperamos un repunte sólido en las ventas de viviendas existentes para junio. Las ventas de viviendas pendientes, que superan las ventas existentes en uno o dos meses, aumentaron un 44% en mayo. Además, las solicitudes de hipotecas para la compra de viviendas aumentaron a su nivel más alto en 11 años el mes pasado. También se espera que las ventas de casas nuevas, que se lanzarán el viernes, hayan recuperado algo de terreno en junio.
A medida que se publique la demanda reprimida después de los pedidos para quedarse en casa de esta primavera, esperaríamos que las ganancias adicionales en las ventas sean más incrementales en los próximos meses. Dicho esto, las tasas de interés históricamente bajas y un mercado laboral que ha sido menos severo para los trabajadores mayores, que son más propensos a ser compradores, sugieren que el mercado de la vivienda debería seguir siendo un punto relativamente brillante en la economía.
Previous: 3.91M Wells Fargo: Consenso de 4.83M: 4.75M
Solicitudes iniciales de desempleo • Jueves
Las solicitudes iniciales de desempleo cambiaron poco durante la semana que terminó el 11 de julio, pero siguen siendo asombrosamente altas en 1.30 millones. Más alentador fue la caída de las reclamaciones iniciales en el marco del programa de Asistencia de desempleo pandémico, que cubre a los trabajadores por cuenta propia, contratistas independientes y trabajadores de conciertos. Para la semana que terminó el 4 de julio, el número total de trabajadores que recibieron beneficios bajo los programas estatales regulares de desempleo cayó 422 mil, pero a 17.3 millones, subraya la debilidad generalizada en el mercado laboral.
Las cifras de siniestros de la próxima semana darán una indicación oportuna de hasta qué punto la recuperación del mercado laboral puede estar vacilando. A medida que más estados y localidades han retrocedido en la reapertura o la capacidad de algunas empresas, puede haber un aumento en los despidos.
Anterior: 1.30M Consensus: 1.28M
Índice económico líder • Viernes
El Índice Económico Principal (LEI) puede parecer un poco anticuado en estos días con informes diarios sobre solicitudes de enrutamiento, evaluaciones de pasajeros de la TSA y reservas de Open Table vigiladas de cerca. Dicho esto, continúa ofreciendo una visión sucinta de cómo las empresas, los hogares y los participantes del mercado financiero miran el futuro. En mayo, el aumento del 2.8% en el LEI confirmó que la actividad económica comenzó a recuperarse. Esperamos ver otra ganancia en junio. Los nuevos pedidos de fabricantes aumentaron en junio, al igual que las expectativas de los consumidores sobre la economía. Mientras tanto, los precios de las acciones continuaron subiendo y los reclamos iniciales bajaron con dificultad.
Si bien varios de los indicadores prospectivos tradicionales apuntan a que la actividad se ha recuperado hasta junio, esperamos ver avances más moderados a corto plazo luego de la reaceleración del crecimiento de casos, la reversión de algunas reaperturas y los consumidores que se quedan un poco en casa. más en las últimas semanas.
Anterior: 2.8% Wells Fargo: 2.1% Consenso: 2.4%
Examen Global
Bancos centrales en espera; Datos de China algo mezclados
- El Banco Central Europeo y el Banco de Canadá se reunieron esta semana. Como se esperaba, no se realizaron cambios de política importantes y ambos bancos centrales mantienen su compromiso de mantener bajas las tasas de interés y las compras de activos en su lugar por el momento.
- Los datos del PIB de China superaron las expectativas, lo que indica que la recuperación en la segunda economía más grande del mundo está cobrando impulso. Si bien la impresión del PIB principal del segundo trimestre fue estelar, las ventas minoristas de junio no cumplieron con las expectativas del consenso y pueden estar cuestionando la fortaleza de la recuperación a medida que nos adentramos en la segunda mitad del año.
El BCE mantiene estable la política
El Banco Central Europeo (BCE) se reunió el jueves, pero los responsables políticos no anunciaron cambios importantes en la política monetaria. En cambio, las autoridades del BCE optaron por mantener las tasas de interés sin cambios. La presidenta del BCE, Christine Lagarde, indicó que los responsables políticos no permitirán que la política monetaria se vea restringida, ya que el banco central busca apoyar la economía de la zona euro a raíz de la crisis COVID-19. El comunicado del BCE también mencionó que el programa de compras de emergencia pandémica del BCE (PEPP) permanecerá vigente hasta al menos junio de 2021 y continuará reinvirtiendo cualquier valor que venza hasta al menos el final de 2022. En cuanto al programa de flexibilización cuantitativa, Lagarde explícitamente mencionó que el banco central comprará activos por un total del objetivo inicial de 1,350B € y el ritmo de compra de activos cada mes se mantendrá constante en 20B €. Quizás más importantes fueron los comentarios de Lagarde sobre una posible respuesta fiscal coordinada en todos los países de la zona euro. Continuó subrayando la importancia de un fondo de recuperación de la UE. Creemos que se avanzará hacia la aprobación formal de un estímulo fiscal adicional de la UE.
Sin cambios del Banco de Canadá
Al igual que el BCE, el Banco de Canadá (BoC) decidió no realizar cambios significativos en su reunión de esta semana. En medio de la desaceleración liderada por COVID-19 en la economía doméstica, el BoC redujo su tasa nocturna a 0.25% y ha señalado que planea mantener las tasas en este nivel por el momento. De hecho, el BoC sugirió que las alzas de tasas no se considerarían hasta al menos 2023 o hasta que el desempleo volviera a los niveles previos a la pandemia y la inflación volviera a la meta del 2% de los bancos centrales. El Banco de Canadá también se ha embarcado en un programa de flexibilización cuantitativa, el primero en su historia, y se ha comprometido a comprar C $ 5B de bonos del gobierno por semana. Además, el BoC proporcionó orientación futura de que las compras de activos continuarían hasta que la recuperación económica esté "bien encaminada". Según nuestras últimas previsiones, esperamos que la economía canadiense se contraiga alrededor del 8% este año, por lo que sin duda se requieren compras de activos y bajas tasas de interés en un esfuerzo por combatir los efectos económicos del COVID-19.
El PIB de China supera las expectativas, pero persisten los riesgos
A última hora de la noche del jueves, China dio a conocer los datos del PIB del segundo trimestre con las cifras principales superando las estimaciones del consenso y proporcionando optimismo de que la recuperación económica en China está en marcha. El PIB se expandió un 2% intertrimestral en el segundo trimestre, superando nuestra previsión del 11.5%, mientras que algunos otros indicadores como la producción industrial y la inversión en activos fijos también se afirmaron más de lo esperado. Las publicaciones de datos de China fueron en su mayoría positivas, aunque las ventas minoristas de junio fueron un poco menos estelares y podrían ser una indicación de la desaceleración del impulso. Las ventas minoristas de junio no cumplieron con las expectativas y se contrajeron un 2% año tras año frente a las expectativas del consenso de un aumento del 9.5%. A pesar de la falta relativa al consenso, seguimos siendo constructivos sobre las perspectivas de la economía china. A partir de ahora, pronosticamos que la economía se expandirá alrededor del 1.8% este año; sin embargo, nos centraremos en la publicación de datos adicionales en las próximas semanas para evaluar la fuerza de la recuperación. Además, las tensiones con Estados Unidos podrían jugar un papel en la recuperación, y prestaremos atención a cualquier nueva escalada.
Perspectiva global
PIB de Corea del Sur • Miércoles
Corea del Sur es uno de los primeros países en publicar sus datos de PIB del segundo trimestre. Esperamos que la contracción económica sea bastante severa. Durante la mayor parte del segundo trimestre, Corea tenía medidas estrictas de bloqueo y distanciamiento social para contener la propagación de COVID-2. Con el tiempo, la mayoría de los bloqueos se han levantado y la movilidad en todo el país ha vuelto a los niveles anteriores al virus. Sin embargo, la economía de Corea depende en gran medida de los exportadores y, dada la naturaleza moderada de la economía mundial, la demanda de bienes y servicios coreanos probablemente colapsó. Esta semana, vimos a Singapur, otro país asiático dependiente de las exportaciones, experimentar una contracción histórica en su PIB del segundo trimestre. Si bien los datos de Corea pueden ser ligeramente mejores que los de Singapur, esperamos una caída bastante pronunciada, que debería conducir a una contracción anual en la economía de Corea. Esperamos que la recuperación mundial comience en el tercer trimestre, lo que debería ayudar a que la economía se recupere en el futuro.
Anterior: -1.3% (trimestre a trimestre) Consenso: -2.3%
PMI de la zona euro • Viernes
Durante el último mes, ha habido indicios de que lo peor de la desaceleración del COVID-19 podría estar detrás de la zona euro. Obtendremos más evidencia de cómo se está materializando la recuperación la próxima semana con las publicaciones del PMI de fabricación y servicios. Los datos del PMI se han recuperado bastante bien de sus mínimos de abril; sin embargo, permanecen por debajo del nivel 50, lo que indica que todavía están en territorio de contracción. A medida que las medidas de bloqueo se levanten gradualmente y la propagación de COVID-19 continúa contenida, creemos que existen razones de peso para que la economía de la eurozona continúe recuperándose y los datos de confianza podrían mejorar aún más. Además, creemos que es probable que se implementen estímulos fiscales adicionales en la zona euro, lo que respaldaría aún más la recuperación económica en el futuro. Nos hemos vuelto menos pesimistas sobre la zona euro a medida que mejoran los datos y ahora creemos que la economía se contraerá un poco más del 7.5% este año.
Anterior: 47.4 (Fabricación); 48.3 (Servicios) Consenso: 50.0; 51.0
Política monetaria de Rusia • Viernes
Hacia fines de la próxima semana, el Banco Central de Rusia se reunirá para determinar la política monetaria. Con toda probabilidad, los políticos rusos seguirán adelante con otro recorte a su principal tasa de política, la pregunta es cuánto. Las estimaciones de consenso esperan un recorte de tasas de 25 pb; sin embargo, los riesgos se inclinan hacia una mayor relajación. La inflación del IPC ha subido, pero se mantiene muy por debajo del objetivo del 4.00% del banco central, mientras que los precios del petróleo se mantienen bajos y la moneda se ha estabilizado por el momento. En nuestra opinión, creemos que el banco central tiene un margen de política adecuado para realizar recortes más agresivos si así lo desea sin causar una alteración importante de la moneda. Mirando más allá de la reunión de la próxima semana, también creemos que es probable que el banco central mantenga su ciclo de relajación durante el resto del año y continúe reduciendo las tasas de interés. Hasta que la inflación se recupere significativamente y la economía local muestre signos de recuperación, es probable que la política monetaria posterior a COVID siga siendo bastante fácil.
Anterior: 4.50% Consenso: 4.25%
Punto de vista.
Ver tasa de interés
Bancos centrales en espera, por ahora
Como discutimos con más detalle en la página 4, esta semana hubo reuniones de política en el Banco Central Europeo (BCE) y el Banco de Canadá (BoC). Para sorpresa de nadie, ambos bancos centrales no hicieron ningún cambio sustancial en sus respectivas posturas políticas. Dicho esto, ambos bancos centrales indicaron que están preparados para proporcionar más ajustes, si es necesario. La próxima reunión de política está programada para el 9 de septiembre en el BoC y el 10 de septiembre en el BCE.
El Comité Federal de Mercado Abierto (FOMC) se reunirá el 29 de julio y esperamos que el comité mantenga su rango objetivo para la tasa de fondos federales entre el 0.00% y el 0.25%. Dicho esto, el FOMC podría adoptar otras medidas estimulantes. Discutiremos las diferentes opciones de políticas que enfrenta el FOMC en nuestro próximo “Informe de linterna de la Fed”, que tenemos la intención de publicar la próxima semana.
El Banco de Inglaterra (BoE) celebrará su próxima reunión de política el 6 de agosto. El Comité de Política Monetaria recortó su tasa bancaria al 0.10% en marzo (gráfico superior), y la configuración actual es probablemente tan baja como el MPC está dispuesto a tomar eso. Sin embargo, el MPC tiene otras herramientas a su disposición. Específicamente, el Banco de Inglaterra, al igual que muchos otros bancos centrales, se ha involucrado en compras de activos de flexibilización cuantitativa. Antes de marzo, el Banco de Inglaterra tenía activos por valor de 375 millones de libras esterlinas, en su mayoría bonos del gobierno del Reino Unido, en su balance (gráfico central). En los últimos meses, el MPC ha elevado el monto objetivo de las tenencias de activos a £ 745 mil millones, y el Banco de Inglaterra está en camino de alcanzar ese objetivo.
La economía del Reino Unido se ha visto muy afectada por la pandemia. La economía se contrajo un 2.2% (no anualizada) en el primer trimestre y estimamos que el PIB real se desplomó aproximadamente un 15% en el segundo trimestre. Esta estimación parece razonable a la luz de los datos que se publicaron esta semana y que muestran que el PIB aumentó solo un 2% en mayo tras la caída del 1.8% en abril (gráfico inferior).
Dada la actual debilidad de la economía y las incertidumbres relacionadas con el Brexit, que podrían frenar el crecimiento a finales de este año, esperamos que el Banco de Inglaterra aumente el objetivo para sus tenencias de activos en otros £ 100 mil millones en el cuarto trimestre de este año.
Información del mercado crediticio
Delincuencia: signo de deslizamiento
El mercado de la vivienda se ha mantenido como un punto brillante durante la crisis de COVID-19, pero los datos de morosidad publicados recientemente indican la primera señal de un posible deslizamiento. Según el informe CoreLogic Loan Performance Insights Report, la tasa de morosidad hipotecaria general aumentó a 6.1% en abril, que es la tasa más alta desde 2016. La ganancia de 2.5 puntos porcentuales (pp) de marzo rompió una racha de dos años y medio de descensos.
Los mayores aumentos se produjeron en la morosidad en etapa inicial. La proporción de las hipotecas que pasaron de ser corrientes a 30 días vencidos aumentó a 3.4% en abril. En perspectiva, esta es la lectura más alta en más de 20 años, superando cómodamente el pico anterior del 2% en noviembre de 2008. La proporción de hipotecas que estaban vencidas entre 30 y 59 días aumentó 2.5 puntos porcentuales en comparación con el año anterior. Si bien las cosas parecen estar deteriorándose, las medidas más graves de delincuencia se mantuvieron bajas. La proporción de hipotecas que están atrasadas por 90 días o más se mantuvo en su nivel más bajo desde 2000, y la proporción de hipotecas en alguna etapa de ejecución hipotecaria fue la más baja en más de 20 años.
A pesar de la pérdida récord de puestos de trabajo, los hogares se han recuperado en gran medida en los últimos meses gracias al aumento de las prestaciones por desempleo. Con algunos beneficios que expirarán a fines de julio, los hogares pueden verse presionados para cumplir con los pagos de la hipoteca, lo que podría generar más aumentos en la morosidad. Sin embargo, las tasas hipotecarias continúan bajando (la tasa fija a 30 años cayó a un mínimo histórico esta semana), lo que sugiere que la demanda de compra y refinanciamiento puede seguir aumentando. Vigilaremos la morosidad en los próximos meses.
Tema de la semana
Las elecciones de 2020: una actualización de verano
Las elecciones presidenciales de 2020 en EE. UU. Están programadas para el 3 de noviembre, y hay algunas fechas clave en el horizonte que indican que el corazón de la temporada de campaña pronto estará sobre nosotros. En la actualidad, Joe Biden tiene una ventaja considerable en las encuestas nacionales (gráfico superior), casi tres veces mayor que la ventaja que tenía Hillary Clinton a mediados de julio de 2016. Las encuestas a nivel del Congreso parecen igualmente sólidas para los demócratas. Pero, ¿cuánto podemos confiar realmente en las encuestas? ¿No fueron las encuestas disparatadas en 2016?
Hasta cierto punto, la elección sorpresa de Donald Trump en 2016 fue el resultado de problemas en las encuestas. Pero al hablar con los clientes, hemos llegado a creer que algunos participantes del mercado financiero tienden a sobrestimar el papel que juegan los errores de encuesta. A nivel nacional, el promedio de encuestas de Real Clear Politics (RCP) fue en realidad más preciso en 2016 que en las pocas elecciones anteriores.
¿Entonces qué pasó? Un factor importante fue que en las últimas semanas Donald Trump recuperó terreno (gráfico inferior). Las encuestas a boca de urna proporcionan evidencia adicional de que el presidente Trump se desempeñó bien entre los votantes que decidieron tarde. Además, hubo más problemas de votación a nivel estatal, particularmente en Wisconsin y Michigan, que no habían optado por un candidato presidencial republicano desde la década de 1980. En los cuatro estados que Trump ganó por los márgenes más pequeños, el promedio de encuestas RCP subestimó el apoyo de Trump en un promedio de 3.7 puntos porcentuales. Pero en la actualidad, el liderazgo de Biden en esos estados oscila entre +5.2 en Florida y +7.5 en Michigan.
Si las elecciones se llevaran a cabo hoy, sospechamos que Joe Biden sería considerado con razón un favorito saludable en el recuento de votos. Pero las elecciones son fluidas, con giros y vueltas y puntos de inflexión incluso en tiempos normales. En 2020, con una pandemia histórica y una gran incertidumbre sobre cómo será el mundo en noviembre, creemos que es aún más importante permanecer atentos a los cambios en el panorama electoral.




 Signal2forex.com - Los mejores robots y señales de Forex


