
El 10% de las empresas del S&P 500 publicarán sus resultados esta semana. Los grandes nombres tecnológicos, como AAPL, FB, AMZN y GOOG, también continuarán lanzando resultados. Finalmente, también veremos por primera vez la pieza de datos que los operadores han estado esperando durante meses: ¡el PIB del segundo trimestre! La reunión de la tasa de interés de la Reserva Federal de EE. UU. Se llevará a cabo el miércoles, aunque no se esperan cambios. Sin embargo, a medida que los casos de coronavirus continúan subiendo, los operadores observarán cómo esto afecta la orientación futura de la Fed. Las negociaciones del Brexit entre el Reino Unido y la UE tomarán un respiro, ya que ambas partes dicen que todavía están muy lejos. Las relaciones entre China y Estados Unidos continúan deteriorándose, aunque ambos dicen que están comprometidos con la Fase Uno del Acuerdo Comercial. ¡Debería ser una semana ocupada antes de fin de mes!
Como comenzó la semana pasada, los miembros de la UE aún no habían llegado a un acuerdo sobre el plan del Fondo de Recuperación de la UE. Sin embargo, los 27 miembros finalmente llegaron a un acuerdo sobre 390 mil millones de euros en subvenciones y 360 mil millones de euros en préstamos. Aunque lejos de los 750 millones de euros iniciales propuestos en “subvenciones únicamente”, el hecho de que se pueda llegar a un acuerdo para un vínculo común es positivo para el futuro de la unión.
Desafortunadamente, no se puede decir lo mismo de las conversaciones sobre el brexit entre el Reino Unido y la UE. Las reuniones se interrumpieron la semana pasada y ambas partes admitieron que todavía estaban muy separadas en las negociaciones. Cada parte culpa a la otra por no mostrar seriedad en las negociaciones. En el centro de los desacuerdos se encuentran el llamado "campo de juego nivelado" y la pesca. Aunque no se alcanzará un acuerdo antes de la fecha límite de Johnson (autodeclarada) a fines de julio, las conversaciones continuarán con ambas partes con la esperanza de que se alcance un acuerdo en septiembre.
Esta semana, el paquete fiscal en el que se trabajará no estará en la UE, sino en Estados Unidos. Los demócratas controlados por la Cámara ya acordaron un paquete hace unas semanas. Sin embargo, ahora la Casa Blanca y el Senado controlado por los republicanos están trabajando en un plan propio para presentar, por un valor aproximado de $ 1 billón. En el meollo de las negociaciones se encuentra la extensión de los beneficios federales por desempleo (que expirarán el 31 de julio).st) y los ahorros de impuestos sobre la nómina, que Trump está impulsando.
Esta semana no se debe dejar de lado la Decisión sobre la tasa de interés de la Fed de EE. UU. Se espera que no haya cambios, sin embargo, la atención se centrará en la declaración y la conferencia de prensa que seguirá. A los comerciantes les interesará ver si la Fed está preocupada por el repunte de los casos de coronavirus desde su última reunión. Y si es así, ¿qué tan preocupados están y qué harán al respecto?
Las grandes tecnologías comenzaron a reportar ganancias la semana pasada. La atención se centró principalmente en la orientación. El mercado de valores y el dólar estadounidense no estaba contento de que Microsoft pronosticara un crecimiento de la nube más lento o de que Intel esperara un retraso en la próxima generación de chips. Como se mencionó anteriormente, esta semana trae una gran cantidad de datos de ganancias, que una vez más incluyen algunas grandes empresas de tecnología. Estos incluyen FB, PYPL, AMZN, AAPL y GOOG. Las ganancias adicionales que saldrán esta semana son MMM, AMGN, V, BA, GE, GM, F, MA, XOM y CAT.
¡Los PMI flash de fabricación global fueron mejores de lo esperado para la mayor parte del mundo la semana pasada! La mayoría de los PMI estuvieron por encima de 50, lo que indica que las economías están de vuelta en territorio expansivo. Sin embargo, las encuestas se realizaron antes de los grandes picos en los casos de coronavirus en los EE. UU. Y Australia. Será interesante ver los resultados finales de julio cuando se publiquen a principios de agosto. Con fin de mes, esta semana trae una gran cantidad de datos, incluido el primer vistazo al PIB del segundo trimestre. Aunque obviamente este es un número retrospectivo, el mundo siente curiosidad por saber qué tan mal fueron las cosas durante el segundo trimestre. Quizás un dato aún más importante publicado esta semana sean las afirmaciones iniciales de Estados Unidos. A medida que los casos de coronavirus se han acelerado en las últimas semanas en los EE. UU., El número de solicitudes iniciales de desempleo se ha estabilizado cerca de 2 millones (¡ay!), Después de retroceder desde los 2 millones a principios de abril. Si el número de casos de coronavirus continúa aumentando y las solicitudes iniciales de desempleo comienzan a crecer, esto sería extremadamente negativo para la economía de EE. UU. Las publicaciones de datos económicos adicionales son las siguientes:
Lunes
- Japón: Resumen de opiniones del BoJ
- Australia: Discurso de RBA Kent
- China: beneficios industriales (JUN)
- Alemania: clima empresarial Ifo (JUL)
- EE.UU .: Bienes duraderos (JUN)
Martes
- EE.UU .: Confianza del consumidor (JUL)
Miércoles
- Australia: Tasa de inflación (segundo trimestre)
- Australia: datos del IPC (segundo trimestre)
- Reino Unido: Crédito al consumo del Banco de Inglaterra (JUN)
- Reino Unido: Aprobaciones de hipotecas (JUN)
- EE.UU .: Decisión de la tasa de interés de la Fed
- Inventarios Crudos
Jueves
- Nueva Zelanda: ANZ Business Confidence (JUL)
- Australia: permisos de construcción (JUN)
- Alemania: Flash de la tasa de crecimiento (segundo trimestre)
- Alemania: Cambio en el desempleo (JUL)
- UE: Tasa de desempleo (JUN)
- UE: Confianza del consumidor (JUL)
- UE: Sentimiento económico (JUL)
- Alemania: Tasa de inflación Prel (JUL)
- EE.UU .: Tasa de crecimiento del PIB avanzado (segundo trimestre)
- EE. UU .: Solicitudes iniciales de desempleo (semana que finaliza el 25 de julio)
Viernes
- China: PMI manufacturero de NBS (JUL)
- China: PMI no manufacturero (JUL)
- Alemania: Ventas al por menor (JUN)
- UE: Tasa de crecimiento del PIB avanzado (segundo trimestre)
- UE: Tasa de inflación (JUL)
- Canadá: PIB (MAYO)
- Canadá: PPI (JUN)
- EE.UU .: Gastos personales (JUN)
- EE.UU .: Ingresos personales (JUN)
- EE.UU .: Índice de precios PCE (JUN)
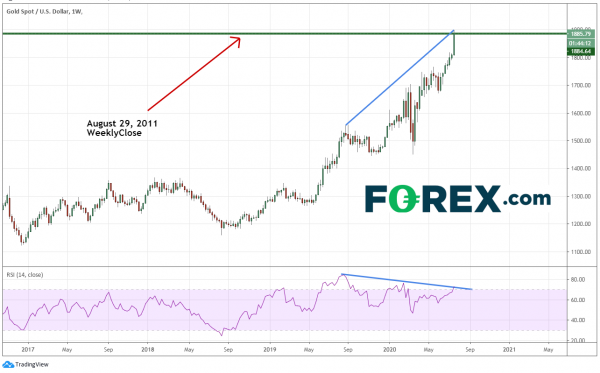
Gráfico de la semana: oro al contado semanal
Fuente: Tradingview, FOREX.com
El oro al contado tuvo su cierre semanal más alto NUNCA la semana pasada en 1885.79 sacando los máximos del 29 de agostoth, 2011 a 1883.10 (los futuros también cerraron en máximos históricos). El oro había estado subiendo lentamente desde el retroceso en marzo, sin embargo, a medida que las acciones retrocedieron esta semana, los metales preciosos se dispararon al alza. El oro cerró con un alza del 4.25% esta semana. ¡Nuestro “Gráfico de la semana” de la semana pasada, la plata, cerró con un alza del 17.72%! El S&P 500 solo bajó un -0.3%, sin embargo, la vela semanal es una estrella fugaz, una vela de reversión. El RSI en el gráfico semanal del oro ha estado divergiendo en el semanal durante casi un año. Aunque es posible un retroceso, no debe usarse solo para medir las reversiones en un mercado tan fuerte. ¡Esté atento a una mayor fortaleza en los próximos meses, especialmente si las acciones bajan!
¡Que tenga un fin de semana excelente y seguro y recuerde siempre lavarse las manos!




 Signal2forex.com - Los mejores robots y señales de Forex


