
Resumen Ejecutivo
- China continúa liderando el mundo en la contención de COVID ya que los nuevos casos confirmados son mínimos. Este aparente éxito probablemente se puede atribuir a los primeros protocolos de bloqueo, pruebas significativas y otros procedimientos de atención médica diseñados para mitigar la propagación de COVID, lo que permite que la economía se reabra más rápido de lo esperado.
- Además de la contención del virus, se han implementado estímulos monetarios y fiscales agresivos que han sido clave para la recuperación de la actividad económica. La combinación de contención de virus y estímulo fiscal ha hecho que China lidere la recuperación económica mundial y se refleja en revisiones al alza de nuestro pronóstico del PIB para 2020.
- A pesar de la recuperación en forma de V, las vulnerabilidades aún se están acumulando, ya que la economía de China está altamente apalancada y las medidas de estímulo pueden estar perdiendo efectividad. En un mundo posterior a COVID, esperamos que la “tendencia de crecimiento” caiga por debajo del objetivo del 6% del gobierno a medida que las medidas de estímulo se reduzcan para manejar los desequilibrios y disminuya el espacio de políticas.
- Dado que las tensiones más generales del mercado se han calmado hasta cierto punto, los participantes del mercado parecen estar prestando más atención a los fundamentos económicos subyacentes y los desarrollos políticos, que han respaldado los mercados financieros locales de China y el renminbi.
La contención de virus es muy útil ...
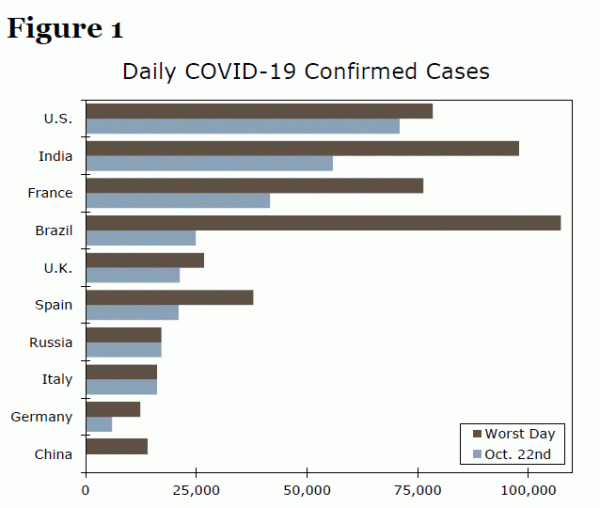
Desde hace algún tiempo, hemos destacado el rendimiento superior de la economía china. En nuestra opinión, China está liderando la recuperación económica mundial de la recesión inducida por COVID y actualmente es uno de los únicos puntos económicos brillantes a nivel mundial. Hay razones detrás de este rendimiento superior, pero quizás la más importante ha sido la contención de COVID en China. A pesar de que el virus se origina en China, las autoridades sanitarias locales y los legisladores han tenido éxito en la gestión eficaz de la propagación del virus. Para poner la contención del virus en un contexto más amplio, la Figura 1 compara los principales países del mundo y su lucha contra la propagación del virus. Comparamos el peor día de casos confirmados de cada país (el día en que los casos registrados aumentaron más) con la situación actual de los casos confirmados diarios.
En el caso de China, las infecciones virales diarias alcanzaron su peor momento en febrero con alrededor de 14,000 nuevos casos reportados. A partir de ahora, los casos nuevos en todo el país son esencialmente cero, lo cual es impresionante dado el reciente aumento de casos confirmados en todo el mundo, especialmente en Europa desarrollada y algunos países de mercados emergentes. Países como Italia acaban de registrar la mayor cantidad de casos confirmados diarios registrados, mientras que los casos en el Reino Unido, Francia, España y Alemania también han alcanzado nuevos máximos diarios. En el mundo emergente, Brasil ha visto caer significativamente los casos confirmados diarios; sin embargo, Rusia también reportó el mayor número de nuevas infecciones diarias registradas esta semana. El hecho de que China haya podido mitigar la propagación del virus ha permitido que la economía se reabra y que los datos de actividad mejoren.
Una gran parte de la capacidad de China para contener el virus probablemente se deba a la gran cantidad de pruebas de COVID administradas en todo el país (Figura 2). Datos recientes muestran que los trabajadores de la industria de la salud de China han realizado 160 millones de pruebas de COVID, la mayor cantidad de pruebas de virus de cualquier país del mundo. La caída después de China es pronunciada, ya que Estados Unidos ha realizado 129 millones de pruebas de COVID, aproximadamente 30 millones menos que China. Más abajo en la lista, los países de mercados emergentes con una gran cantidad de casos confirmados e infraestructura de atención médica menos desarrollada, como India, Rusia y Brasil, no han realizado ni cerca de la cantidad de pruebas que tiene China. Se podría suponer que la contención del virus, o la falta de ella, se correlaciona al menos en parte con el número de pruebas que se han realizado. Además, China también fue uno de los primeros países en instituir protocolos de bloqueo y distanciamiento social, implementar procedimientos estrictos de rastreo de contactos y adoptar cubiertas faciales, todo como una forma de detener la propagación del virus. Incluso cuando la economía se ha reabierto y las fábricas vuelven a funcionar, China nunca experimentó una "segunda ola" de infecciones como la Europa desarrollada recientemente o incluso los Estados Unidos.
... Mientras que la política de apoyo da forma a una V-Recovery
Como se mencionó, la contención del virus ha permitido que la economía de China se abra y esencialmente comience a operar con normalidad una vez más. Las fábricas están operando a niveles anteriores al virus, mientras que la movilidad en todo el país también se ha recuperado a medida que se alivian las medidas de bloqueo. Pero, además de la contención del virus, la economía china ha recibido un apoyo político masivo del Banco Popular de China (PBoC) y del gobierno chino. Para la política monetaria, el PBoC ha tomado varias medidas para que el acceso al dinero sea más fácil y económico. Las tasas activas han bajado, mientras que la liquidez también se ha hecho más disponible. Estas acciones han sido más visibles en el crecimiento de la oferta monetaria en China. El crecimiento de la oferta monetaria M2 se desaceleró significativamente a principios de la década antes de estabilizarse en los últimos años. A medida que se desarrollaron los efectos del virus, el crecimiento de la oferta monetaria M2 aumentó considerablemente, lo que evidencia una política monetaria más acomodaticia (Figura 3).
La flexibilización de la política monetaria también se ha combinado con un agresivo estímulo fiscal del gobierno chino. En términos de gasto adicional e ingresos no percibidos, China ha avanzado con una respuesta fiscal al COVID por un valor de poco más del 4.5% del PIB (Figura 4). En relación con otros países pares de mercados emergentes, China ha implementado el mayor estímulo fiscal en Asia emergente, mientras que solo Sudáfrica y Brasil han instituido respuestas fiscales más amplias entre las economías emergentes. La mayor parte del gasto adicional del gobierno tiene como objetivo prevenir la propagación del virus y apoyar a los hogares a través de iniciativas de empleo y necesidades básicas de vida. Estas políticas incluyen la extensión de los programas de asistencia social para las familias que caen en la pobreza y las prestaciones por desempleo para las personas que han perdido su empleo como resultado de COVID. Con respecto a los ingresos no percibidos, el gobierno ha eximido los pagos del IVA por bienes y servicios relacionados con el control del virus, así como para los pequeños contribuyentes en regiones muy afectadas. Los tipos del IVA también se han reducido al 1% desde el 3% en estas regiones hasta finales de año. Además, las corporaciones locales en áreas muy afectadas, como la provincia de Hubei, donde se encuentra Wuhan, han recibido desgravaciones fiscales y disposiciones más prolongadas para el arrastre de pérdidas fiscales.
La reapertura de la economía junto con una política fiscal y monetaria de apoyo se han reflejado en los datos económicos de los últimos trimestres. Tras una caída significativa en el primer trimestre, el PIB superó las expectativas en el segundo trimestre, mientras que los datos de actividad y sentimiento han seguido mejorando. A principios de esta semana, recibimos datos del PIB del tercer trimestre, que revelaron que la recuperación económica aún está cobrando impulso y permanece ininterrumpida en China. En términos interanuales, la economía de China se expandió un 1% en el tercer trimestre, ligeramente por debajo de las proyecciones de consenso y de nuestras estimaciones; sin embargo, sigue siendo mayor que la expansión interanual del 2% en el segundo trimestre (Figura 3). El sector terciario (es decir, comercio mayorista y minorista, sector financiero, inmobiliario, etc.) creció un 4.9% interanual, mientras que el sector secundario (es decir, manufactura, construcción, etc.) se expandió un 3% interanual en Q3.2.
A medida que la economía de China continúa demostrando resistencia y superando las expectativas, hemos revisado consistentemente nuestro pronóstico del PIB para 2020 al alza. Tras la gran contracción en el primer trimestre y algunos indicios de un impulso lento inmediatamente después del declive económico, pronosticamos en nuestra actualización de pronóstico de mayo que la economía china se contraería un 1% este año. Sin embargo, la combinación de una contención del virus más rápida de lo esperado, una reapertura rápida de la economía, combinada con un fuerte estímulo monetario y fiscal, nos ha llevado a revisar nuestras previsiones de PIB al alza durante los últimos cinco meses. Según nuestro pronóstico más reciente (de mediados de octubre), estimamos que la economía china se expandirá aproximadamente un 1.2% este año. Suponiendo que nuestro pronóstico sea preciso, China será la única gran economía del mundo que registre un crecimiento económico positivo en 2.5.
Las vulnerabilidades aún existen y se están acumulando
A pesar de que la economía china lidera la recuperación económica mundial de COVID, aún existen vulnerabilidades. Estas vulnerabilidades eran pre-virus prevalentes; sin embargo, el COVID y las medidas de estímulo posteriores posiblemente han exacerbado aún más estas vulnerabilidades. En nuestra opinión, uno de los desequilibrios más evidentes dentro de la economía china son la deuda y la dinámica fiscal del gobierno chino. Para obtener una imagen más clara y precisa de la deuda y la posición fiscal del gobierno, utilizamos estadísticas aumentadas publicadas por el Fondo Monetario Internacional (FMI). Las estadísticas aumentadas incluyen no solo al gobierno federal, sino también a los vehículos de financiamiento del gobierno local a través del gobierno federal, empresas estatales y otras actividades fuera del presupuesto. El gráfico 6 indica que estas dinámicas fiscales y de deuda dentro de China se han ido deteriorando de manera constante durante algunos años. En 2014, la deuda aumentada representaba aproximadamente el 50% del PIB y la posición de la deuda se ha deteriorado posteriormente. El pronóstico anterior al COVID más reciente del FMI, con el que estamos ampliamente de acuerdo, espera que la deuda aumentada aumente a aproximadamente el 85% del PIB para fines de 2020. Lo mismo puede decirse del déficit fiscal de China, que fue de aproximadamente el 6% del PIB en 2014. El déficit ha empeorado posteriormente, y la previsión más reciente anterior a COVID era que el déficit se ampliara a alrededor del 12% del PIB en 2020.
La trayectoria de la deuda y las cuentas fiscales de China fueron sin duda un pre-virus preocupante; sin embargo, el estímulo presentado en un esfuerzo por apoyar la economía y contrarrestar el impacto de COVID ha empeorado la dinámica fiscal y de la deuda. De hecho, nuestras propias estimaciones muestran que la carga de deuda aumentada de China podría aumentar a alrededor del 100% del PIB a finales de año y llegar a cerca del 115% para 2022. Además, el déficit fiscal podría aumentar a más del 18% del PIB para fin de año y solo mejorará ligeramente para 2022. Aunque el riesgo de incumplimiento soberano en China es muy bajo, la evolución de la carga de la deuda de China y su equilibrio presupuestario es cada vez más preocupante.
El apalancamiento elevado no es solo una vulnerabilidad del gobierno, sino un desequilibrio que prevalece en toda la economía de China. Una economía sobre apalancada era un problema anterior al virus, y similar al gobierno, un problema que se ha convertido y probablemente continuará empeorando como resultado de COVID. En cuanto al sistema completo de China, la deuda en toda la economía se acerca al 320% del PIB a partir del primer trimestre de este año (Figura 1). La mayor parte del aumento del apalancamiento se produjo a raíz de la crisis financiera de 7, en un esfuerzo por apoyar la recuperación china. De hecho, desde el primer trimestre de 2008 hasta el primer trimestre de 1, el apalancamiento de todo el sistema aumentó 2009 puntos porcentuales, un aumento notable. De hecho, el primer trimestre de 1 experimentó un fuerte aumento y esperamos que el apalancamiento aumente aún más en los trimestres posteriores. Gran parte de este apalancamiento proviene del sector empresarial no financiero de China, mientras que el apalancamiento de los hogares y del sector financiero es más manejable. En consecuencia, el sector empresarial no financiero representa una vulnerabilidad específica dentro de China dada la elevada carga de la deuda en todo el sector. A lo largo de los años, los incumplimientos corporativos fuera del sector financiero se han generalizado, aunque no hasta un punto en el que probablemente se producirían incumplimientos sistémicos.
Lo que también es interesante es cómo la economía china está respondiendo ahora al aumento del apalancamiento. Durante años, las autoridades han apoyado la economía a través de estímulos monetarios y fiscales, inspirando un aumento en los préstamos y el apalancamiento. A pesar del estímulo y el elevado endeudamiento de todo el sistema, la economía china se ha desacelerado constantemente desde la Gran Crisis Financiera. En nuestra opinión, esta es una señal de que las medidas de estímulo no están teniendo un impacto tan significativo en la economía china. El gasto fiscal elevado durante la crisis actual podría limitar la capacidad del gobierno para respaldar la economía en el futuro, mientras que la acomodación monetaria actual también podría limitar el espacio para futuras acciones de política monetaria. Si el espacio político se reduce y el estímulo finalmente se reduce, agravado por una economía que no responde al estímulo como lo había hecho anteriormente, es probable que la tasa de "tendencia de crecimiento" de China se desacelere. En ese contexto, creemos que la tasa de crecimiento de la nueva tendencia de China caerá por debajo del objetivo del 6% del gobierno en un mundo post-COVID. Es probable que no se produzca un retorno a la tendencia de crecimiento hasta 2022; sin embargo, creemos que el crecimiento eventualmente se ubicará alrededor del 5.8% (Figura 8).
Centrarse en los fundamentos
La recuperación de China y la mejora de los fundamentos subyacentes han respaldado los mercados financieros locales de China, en particular el renminbi. El renminbi de China ya es una de las monedas de mercados emergentes con mejor desempeño este año, fortaleciéndose en torno al 4.7% en lo que va de año frente al dólar estadounidense. Dado que es probable que la economía de China registre un crecimiento positivo del PIB este año, una marcada diferencia con respecto a muchas otras economías de mercados emergentes y que las tensiones geopolíticas no aumenten sustancialmente, creemos que el sentimiento de los inversores hacia China seguirá siendo positivo hasta fin de año y hasta 2021. Suponiendo que los mercados se centrarán en los fundamentos económicos subyacentes, creemos que los flujos de capital continuarán regresando a China y a los activos denominados en renminbi.
El sentimiento positivo y los flujos de capital tienen el potencial de respaldar también al renminbi a largo plazo. Las autoridades chinas han buscado hacer que la renta variable y los bonos locales sean más accesibles para los inversores extranjeros, y las autoridades han logrado avances adicionales en este frente a lo largo del año. En septiembre, la Bolsa de Valores del Financial Times (FTSE) anunció que incluirá bonos de China en su Índice de Bonos del Gobierno Mundial en 2021, lo que debería atraer a más inversores extranjeros a activos denominados en renminbi. Además, a junio de 2020, los tres principales proveedores de índices de acciones (FTSE, MSCI y S & P) incluyen acciones A de China en sus índices de mercados emergentes. Las acciones de China A son acciones que cotizan en Shanghai o Shenzen y se negocian en renminbi, mientras que cada uno de estos proveedores ha aumentado recientemente el peso de las participaciones de China en sus índices.
Creemos que las autoridades chinas continuarán haciendo que los activos locales sean más accesibles para los inversores internacionales. En nuestra opinión, los políticos chinos desean que el renminbi desempeñe un papel más importante en la economía mundial. Una forma de hacer que el renminbi sea más importante en el escenario mundial es abrir la economía y los mercados financieros de China a los inversores extranjeros. A medida que se desarrolle este proceso, China debería convertirse en un destino atractivo a largo plazo para los flujos de capital extranjero. Además, las autoridades chinas pueden eventualmente flexibilizar los controles de capital y permitir que la moneda flote más libremente. La flexibilización de estas restricciones también debería hacer que los inversores se sientan más cómodos asumiendo el riesgo del renminbi. Si bien flexibilizar los controles de capital y permitir una moneda de libre flotación podría respaldar al renminbi, es probable que estas medidas se materialicen a muy largo plazo (potencialmente décadas).
Si bien los sólidos fundamentos subyacentes y el aumento de los flujos de capital han respaldado al renminbi a lo largo del año, las autoridades chinas podrían decidir muy fácilmente detener, o al menos interrumpir temporalmente, la reciente tendencia a la apreciación de la moneda. El PBoC podría optar por establecer la dosis diaria del renminbi mucho más débil o intervenir directamente en los mercados de divisas y vender renminbi en un esfuerzo por mejorar la competitividad del sector exportador de China.
Finalmente, todavía existe el riesgo de que las tensiones entre Estados Unidos y China se intensifiquen hasta un punto en el que la confianza se vuelva contra el renminbi. Sin embargo, el renminbi ha ignorado los recientes intentos de escalada de la administración Trump, y con dos semanas para las elecciones presidenciales de EE. UU., Creemos que el tiempo para reunir a los partidarios de base del presidente Trump a través del enfoque de "línea dura con China" probablemente se está agotando. . En el caso de que las tensiones comerciales se intensifiquen nuevamente y la posibilidad de aranceles adicionales se convierta en una posibilidad, el renminbi podría cambiar de rumbo y verse sometido a cierta presión; sin embargo, los aranceles adicionales no están incluidos en nuestro caso base para China o la economía global en este momento.




 Signal2forex.com - Los mejores robots y señales de Forex


