
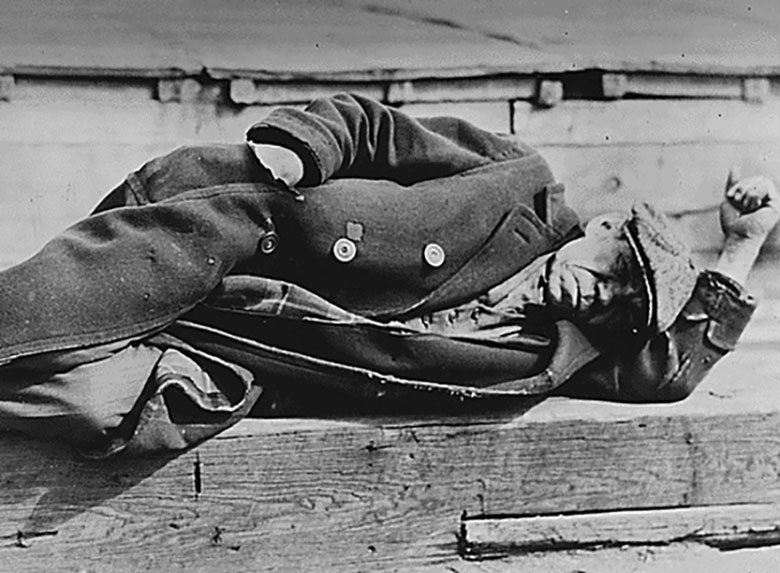
'La pregunta más amplia es si la gravedad estará más cerca de 2008 o de la Gran Depresión de 1929'
El puntaje de riesgo de EE. UU. Disminuyó en la encuesta de riesgo país de Euromoney en el primer trimestre de 1, aunque tiene el potencial de mejorar con el rebote económico, dado que el impacto de la pandemia mundial de coronavirus ha sido el factor más importante que pesa sobre los puntajes de factores de riesgo económico de la encuesta hasta ahora. este año.
La economía se contrajo a una tasa anual de 5% en el primer trimestre, peor que la estimación provisional de 4.8%, bajando los puntajes de PIB, desempleo y estabilidad cambiaria, con el dólar bajo presión.
Es probable que las cuentas nacionales para el segundo trimestre sean aún peores, con la economía detenida durante un tiempo para proteger la salud pública y los viajes y el turismo restringidos.
Es comprensible que los pronosticadores económicos estén emitiendo escenarios de pronóstico cada vez más preocupantes.
Esta semana, la OCDE pronosticó una disminución en términos reales del PIB de EE. UU. Del 7.3% para 2020, después de un crecimiento del 2.3% en 2019, con una caída del consumo privado y de la inversión fija en un 8% cada una, y el volumen de exportación en un 10%.
La OCDE también proporcionó un escenario de doble impacto que incorpora una posible segunda ola de infecciones, mostrando que el PIB se contrajo un 8.4% este año.
Rebotando
De manera alentadora, la recuperación se produjo en mayo, con unos 2.5 millones de puestos de trabajo recuperados en la construcción, el comercio minorista, la fabricación y la atención sanitaria, donde la tasa de desempleo se redujo al 13.3% desde un máximo de la posguerra del 14.7% en abril.
Todavía es terrible, pero podría haber sido mucho peor, y las previsiones para 2021 son alentadoras, con un crecimiento del PIB del 4.1%, predice la OCDE, coincidiendo con los economistas del sector privado que prevén la recuperación.
La tensión que imponen los paquetes de estímulo a las finanzas públicas es un factor de riesgo a más largo plazo
– Marco Vicenzino, Proyecto de estrategia global
La cancelación de activos estadounidenses es un juego de tontos y muchos analistas que participan en la encuesta de riesgo país de Euromoney defienden a los Estados Unidos como una opción segura.
“La euforia del final de los bloqueos posteriores a Covid-19 probablemente se extenderá a principios del tercer trimestre”, dice Marco Vicenzino, colaborador de la encuesta y director de Global Strategy Project, una firma de asesoría comercial internacional y de riesgo geopolítico.
"En esta etapa inicial, los mercados permanecen generalmente desconectados de las realidades políticas y sociales", agrega, y destaca la positividad derivada del informe de empleo y la sensación general de seguridad de que los paquetes de estímulo continuarán como se requiere con un amplio apoyo bipartidista, particularmente a partir de noviembre. Se acerca la elección presidencial.
Otros contribuyentes a la encuesta de crowdsourcing de Euromoney tienen una opinión similar. Entre ellos se encuentra Robert Neal, profesor de la Universidad de Indiana, quien destaca la reacción optimista del mercado de valores ante la flexibilización de los bloqueos.
El S&P 500 está ahora de nuevo por encima del nivel que prevalecía en enero, con el Promedio Industrial Dow Jones y el Nasdaq mostrando repuntes similares. Según Neal, “los mercados tienden a ser buenos para anticipar los rebotes”.
Riesgos subyacentes
Sin embargo, también se está formando un consenso en torno al panorama más amplio que enfrentan los inversores, magnificado por las consecuencias del coronavirus.
Esto se desprende claramente del empeoramiento del déficit fiscal (del gobierno general), que ya había aumentado al 7.3% del PIB el año pasado. Ahora se prevé que se amplíe al 15% del PIB en 2020, según la OCDE, y seguirá siendo alrededor del 10.5% del PIB el próximo año.
Esto hará que la deuda bruta aumente del 108.5% del PIB al 133.1%, pero será aún peor con una segunda ola, sin mencionar los compromisos de gasto más altos de lo previsto o los ingresos fiscales más bajos.
“La tensión que imponen los paquetes de estímulo a las finanzas públicas es un factor de riesgo a más largo plazo”, advierte Vicenzino.
|
Roberto Neal, |
Neal agrega: "Se está minimizando el déficit fiscal para permitir que el gobierno gaste más dinero, pero ciertamente se convertirá en un problema en algún momento, primero a nivel estatal".
También señala otros posibles factores de riesgo. Incluyen la política comercial, que se ha convertido en “un mecanismo de objetivos políticos, sin tendencia a disminuir”.
Neal señala cómo el sector empresarial, en particular las empresas más pequeñas, “se enfrentará a un clima difícil de cambio de comportamiento de los consumidores y escaso acceso al capital” y menciona el papel de los “riesgos idiosincrásicos”, como las pandemias y el malestar social.
Vicenzino está de acuerdo en que la posibilidad de que continúen los disturbios políticos, junto con la incertidumbre no inusual que a menudo acompaña a un año de elecciones presidenciales de EE. UU., Específicamente el período de septiembre a octubre que conduce a las elecciones del 3 de noviembre, son factores a tener en cuenta.
“La euforia del mercado puede ser prematura y la durabilidad de sus cimientos cuestionable a largo plazo”, dice.
Esto se ve subrayado por el puntaje de riesgo de EE. UU., Que se encuentra en una disminución a más largo plazo en la encuesta de Euromoney, lo que resalta el malestar progresivo hacia EE. UU., Que se muestra en puntajes rebajados para varios indicadores de riesgo económico, político y estructural que los expertos juzgan cada trimestre.
El puntaje de EE. UU. Ha caído 10 puntos durante la última década, uno de los únicos 24 países entre los 174 encuestados con una disminución de puntaje de dos dígitos.
Eso no significa que Estados Unidos sea de repente un riesgo importante, pero ya no puede describirse como una inversión ultrasegura y chapada en oro, después de pasar del puesto 15 al 19 en la clasificación mundial de riesgo.
Vicenzino enumera otras variables impredecibles en juego, que se suman a la incertidumbre a largo plazo de los retornos estadounidenses, señalando en primer lugar que se sabe poco sobre este virus y que, además de una posible segunda ola, podría desarrollarse una cepa mutada más peligrosa.
Continúa señalando que el gasto del consumidor es bajo y no está claro cuándo repuntará. Claramente, la inseguridad en el empleo y los ingresos tendrá un efecto, y Vicenzino cuestiona cuántos puestos de trabajo se perderán permanentemente.
“Las cifras de desempleo siguen estando muy por encima de las de la Gran Recesión de 2008”, dice de forma alarmante, y “existe la certeza general de que la gravedad del Gran Cierre de 2020 superará a la de la Gran Recesión de 2008.
"La pregunta más amplia es si la gravedad en última instancia se acercará más a 2008 o a la Gran Depresión de 1929, o estará en algún punto intermedio".
Para los inversores estadounidenses atrapados por el entusiasmo 'post-Covid', todavía vale la pena señalar que los riesgos han aumentado.
Eso significa que podría haber algunos días sombríos por delante.




 Signal2forex.com - Los mejores robots y señales de Forex


