
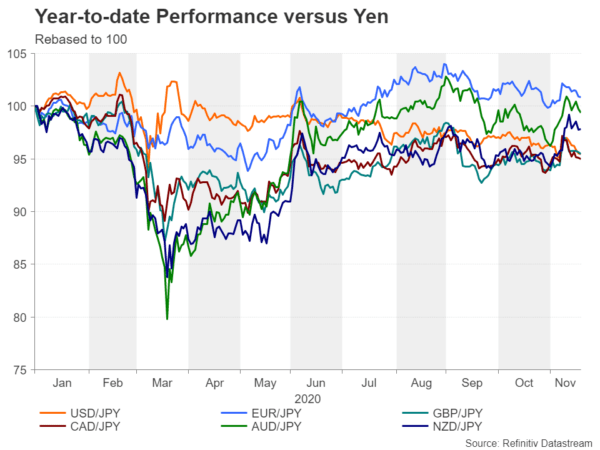
El yen japonés ha estado en una tendencia bajista constante frente a la mayoría de sus principales pares desde marzo, cuando se disparó al alza durante la crisis financiera inducida por el virus. Aunque solo el euro y el dólar australiano han logrado borrar sus pérdidas del año hasta la fecha, la brecha para las monedas restantes no es demasiado grande. La libra ha bajado aproximadamente un 3.5% y el dólar canadiense aún necesita recuperarse alrededor de un 4.5%. Por lo tanto, la caída del dólar estadounidense de una cantidad similar al dólar canadiense no debería parecer particularmente inusual, hasta que comience a considerar que el dólar no tiene una tendencia alcista. ¡Tiene una tendencia a la baja!
Batalla de los refugios seguros
Por lo general, durante las crisis o recesiones mundiales, el dólar se ha apreciado típicamente frente a sus pares al inicio del pánico en el mercado, pero ha caído frente al yen. Cuando la confianza comienza a regresar al mercado, el dólar tiende a caer a medida que se recuperan otras monedas, excepto frente al yen, cuyo propio estatus de refugio seguro reemplaza al del dólar. La razón de esto es lo que hace que las dos monedas sean un destino atractivo para los vuelos a la seguridad en primer lugar.
El dólar es la moneda más líquida del mundo, por lo tanto, sigue siendo la moneda de reserva de elección número uno y por qué los inversores se apresuran a poseerlo cuando hay una restricción de fondos. Pero los inversores generalmente solo huyen al dólar en grandes cantidades cuando hay una crisis a escala global. En todas las demás ocasiones, es el yen el que atrae la mayor demanda de episodios regulares de riesgos geopolíticos, como la incertidumbre política, las tensiones comerciales y el Brexit.
Japón es la nación acreedora más grande del mundo, por lo que se supone que cuando estalle una nueva turbulencia, los inversores japoneses descargarán sus activos extranjeros, principalmente bonos del gobierno, y los convertirán nuevamente en yenes, empujándolos al alza.
La debilidad del USDJPY desafía el repunte del apetito por el riesgo
Sin embargo, tras los volúmenes sin precedentes de estímulos inyectados por los gobiernos y los bancos centrales de todo el mundo desde marzo, la tensión del mercado se ha aliviado sustancialmente y la recuperación económica mundial está bien encaminada. Estados Unidos puede incluso presumir de que su recuperación es más fuerte y resistente. También hay muy pocas posibilidades de que la Reserva Federal reduzca las tasas, lo que significa que no se espera que los diferenciales de rendimiento se muevan a favor del yen en el corto plazo. En todo caso, el diferencial de los rendimientos de los bonos del gobierno de Estados Unidos y Japón a 10 años ha aumentado desde agosto, lo que debería respaldar la apreciación del dólar.
Entonces, ¿por qué el dólar sigue cayendo frente al yen? La pieza que falta en el rompecabezas aquí son los rendimientos reales. Sobre una base ajustada a la inflación, los rendimientos en los EE. UU. Colapsaron por debajo de los japoneses después de que la Fed redujo su tasa de interés clave a casi cero en marzo y se han mantenido por debajo de los de Japón desde entonces. Pero esto no resuelve totalmente el enigma porque, incluso sobre una base ajustada a la inflación, los rendimientos estadounidenses han subido poco a poco en las últimas semanas. El fin de la incertidumbre electoral en Estados Unidos y el descubrimiento de una vacuna COVID-19 han estimulado los activos de riesgo al tiempo que dañan los bonos de refugio seguro. Por lo tanto, el dólar debería haber hecho más un intento de romper su tendencia bajista frente al yen que simplemente subir brevemente en episodios de riesgo.
Los rendimientos japoneses ya no son los más bajos del mundo
Un posible factor que probablemente mantenga el dólar / yen sesgado a la baja es la dramática caída en las salidas de capital de Japón. Esto se debe en parte a la reducción de los diferenciales de rendimiento, no solo con EE. UU. Sino con todos los demás países cuyos bancos centrales tenían margen para recortar las tasas durante la pandemia. Los gestores de carteras japoneses han reducido significativamente sus asignaciones a activos en el extranjero este año, ya que ya no son tan atractivos. Para empeorar las cosas, la pandemia también ha interrumpido las fusiones y adquisiciones, lo que ha provocado una fuerte disminución generalizada de las salidas extranjeras de Japón.
Pero los problemas del dólar / yen no terminan ahí. El creciente déficit fiscal de EE. UU. Y las expectativas de que la Fed aumente aún más sus compras de activos, poniendo un límite a los rendimientos de los bonos del Tesoro, hacen que el dólar se debilite a largo plazo. A esto se suma la reciente reforma de la Fed de su marco de políticas. Es probable que la decisión de apuntar a la inflación promedio a lo largo del tiempo en lugar de una meta fija haga que los rendimientos reales sean aún más bajos, ya que la Fed permite que el crecimiento de precios supere el 2%.
Los riesgos de virus no se han disipado
Mientras tanto, por supuesto, la incertidumbre por el brote de coronavirus no ha desaparecido por completo. El repunte del mercado de valores, impulsado por la abundancia de liquidez, puede dar la impresión de que todo ha vuelto casi a la normalidad, pero oculta el dolor continuo para las economías de todo el mundo, ya que una recuperación completa probablemente no será posible hasta 2022 como muy pronto. .
Y si bien la noticia de la vacuna es lo que todos habían estado esperando antes de que pueda comenzar la distribución masiva, hay un invierno frío y oscuro que atravesar en Europa y América, donde los casos de virus están en niveles récord y las muertes están aumentando de manera alarmante. Por el contrario, Japón es visto como una historia de éxito relativo del virus, ya que el total de muertes por Covid en el país desde el comienzo del brote se mantiene por debajo de dos mil.
Todos estos riesgos persistentes solo pueden implicar que los inversores todavía tienen muchas razones para buscar seguridad y probablemente estén detrás del reciente aumento en las posiciones largas en yenes (según datos de la CFTC).
Señales bajistas
Desde una perspectiva técnica, el dólar / yen también se ve cada vez más bajista. El par se cotiza por debajo de sus promedios móviles de 50 y 200 días. Más importante aún, el hecho de que el dólar / yen no pudo superar su línea de tendencia descendente a largo plazo desde los repuntes posteriores a las elecciones y dirigidos por las vacunas indica que los días alcistas del dólar probablemente han terminado.
Aunque eso no significa necesariamente que el yen tenga ganancias similares en comparación con sus otros pares principales, es probable que las perspectivas de baja inflación y la curva de rendimiento plana de Japón funcionen ahora a favor de la moneda que en su contra, como era el caso no hace mucho tiempo.
La única advertencia aquí es que es poco probable que los políticos japoneses permitan que el yen se aprecie más allá del nivel de 100 por dólar. Cuando el par cayó por debajo de 104 a raíz del resultado de las elecciones estadounidenses, el primer ministro japonés, Yoshihide Suga, no dudó en intensificar su retórica sobre la importancia de tipos de cambio estables. Por lo tanto, cualquier movimiento adicional a la baja podría hacer que la región 100-101 se convierta en un área muy congestionada como lo hizo en 2016.




 Signal2forex.com - Los mejores robots y señales de Forex


