
Revisión de Estados Unidos
La economía de EE. UU. Continúa comenzando 2021 con una nota alta
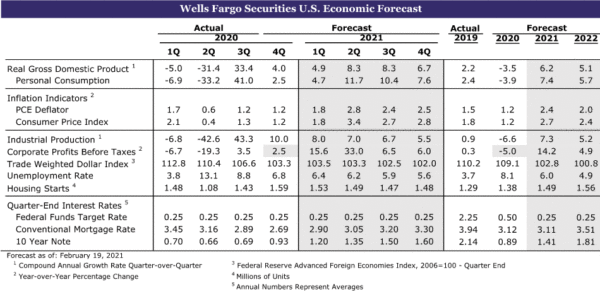
- En enero, el gasto personal aumentó a un sólido ritmo del 2.4%, mientras que los ingresos personales se dispararon un 10.0%. El deflactor subyacente del PCE subió un 0.3% durante el mes y un 1.5% durante el año. El presidente de la Fed, Powell, testificó frente al Congreso y subrayó el compromiso del FOMC de mantener la política monetaria acomodaticia, mientras la economía estadounidense continúa recuperándose de la crisis de COVID.
- Las ventas de viviendas pendientes cayeron un 2.8% en enero, reflejando cierta moderación en el mercado de la vivienda. Los pedidos de bienes duraderos aumentaron un 3.4% en enero, superando las estimaciones del consenso. Las solicitudes de desempleo cayeron inesperadamente a 730 durante la semana que finalizó el 20 de febrero. El índice económico líder (LEI) subió un 0.5% en enero. La confianza del consumidor (Universidad de Michigan) cayó a 76.8 en febrero.
Examen Global
Bancos centrales en espera esta semana
- El Banco de la Reserva de Nueva Zelanda (RBNZ) se reunió esta semana para discutir la política, optando por mantener su Tasa de Efectivo Oficial en 0.25% y dejando su programa de Financiamiento para Préstamos y su programa de Compra de Activos a Gran Escala sin cambios. Por otra parte, el gobierno de Nueva Zelanda dio instrucciones al Banco de la Reserva de Nueva Zelanda para que tuviera en cuenta la sostenibilidad del precio de la vivienda al tomar sus decisiones políticas.
- El Banco de Corea también mantuvo la política estable, dejando sin cambios su tasa de recompra a siete días en 0.50%, un mínimo histórico. El banco central mantuvo sus previsiones de crecimiento, pero señaló que sus expectativas de inflación para 2021 han aumentado.
- La economía sueca se contrajo inesperadamente en el cuarto trimestre de 2020, impulsada principalmente por una caída en el consumo de los hogares y cambios en los inventarios.
Revisión de Estados Unidos
La economía de EE. UU. Continúa comenzando 2021 con una nota alta
La mayoría de los datos económicos publicados esta semana superaron cómodamente las expectativas del mercado, que es solo la última señal de que la recuperación económica está recuperando impulso después de desacelerarse hacia fines de 2020. Durante enero, el gasto personal aumentó a un sólido ritmo del 2.4%. La fuerte ganancia mensual en el consumo llegó junto con un aumento del 10.0% en los ingresos personales. Muchos hogares recibieron una segunda ronda de cheques de ayuda para la pandemia durante el mes, lo que ayudó a dar una sacudida al gasto de los consumidores. La tasa de ahorro se disparó hasta el 20.5% desde el 13.4%, lo que esperamos que ayude a impulsar el gasto de los consumidores en los próximos meses. La última estimación del deflactor del gasto de consumo personal (PCE) también se informó en el informe de ingresos y egresos personales. El deflactor subyacente del PCE, que es la medida preferida por la Fed de la inflación de precios al consumidor, subió un 0.3% durante el mes y un 1.5% durante el año. Este resultado está ligeramente por encima de las expectativas del mercado, pero aún muy por debajo del objetivo de inflación del 2% de la Fed.
La Fed parece impasible ante el aumento de las tasas a largo plazo
El presidente de la Fed, Powell, subrayó el compromiso del FOMC de mantener la política monetaria acomodaticia mientras la economía estadounidense continúa recuperándose de la crisis de COVID. Powell compareció ante el Comité Bancario del Senado el martes y el Comité de Servicios Financieros de la Cámara el miércoles, y enfatizó que “la economía está muy lejos de nuestras metas de empleo e inflación, y es probable que tome algún tiempo para que se logren avances sustanciales. logrado." Los comentarios de Powell llegaron en un contexto de aumento de las tasas a largo plazo y las expectativas de inflación. Sin embargo, en nuestra opinión, esta es solo la última prueba de que es poco probable que la Fed altere el ritmo de las compras de activos o eleve la tasa objetivo de los fondos federales en el futuro previsible.
Powell también comentó sobre el mercado inmobiliario al rojo vivo. En los últimos meses, las bajas tasas hipotecarias han provocado un aumento vertiginoso de las ventas de viviendas. Con una oferta relativamente escasa en el mercado, la apreciación del precio de la vivienda se ha intensificado considerablemente. En diciembre, el índice nacional de precios de la vivienda S&P CoreLogic se aceleró a un ritmo interanual del 10.4%, el más rápido desde 2014. Esta semana hubo algunos signos de enfriamiento en el mercado de la vivienda. Durante la semana que finalizó el 19 de febrero, las solicitudes de compra de hipotecas disminuyeron un 11.6%, la tercera disminución consecutiva. Las ventas de viviendas pendientes, que superan las ventas existentes en uno o dos meses, cayeron un 2.8% en enero. Las tasas hipotecarias se han movido ligeramente al alza en las últimas semanas, lo que explica parcialmente parte del reciente retroceso. Para obtener más información sobre esto, consulte la sección Perspectivas del mercado crediticio.
Gasto empresarial al alza
Mientras tanto, el gasto empresarial y de fabricación en equipos también parece haber tenido un buen comienzo en 2021. Los pedidos de bienes duraderos aumentaron un 3.4% en enero, muy por encima de las estimaciones del consenso. Los envíos de bienes de capital no relacionados con la defensa aumentaron un 3.5%. Los aviones civiles levantaron pedidos y envíos cuando Boeing reinició las entregas del 737-MAX. La fortaleza de los bienes duraderos se extendió más allá de los aviones, con sólidas ganancias en metales primarios y fabricados, computadoras y productos relacionados, así como en equipos de transporte.
Varios indicadores publicados esta semana también apuntan a que la recuperación cobrará impulso adicional en febrero. Las solicitudes iniciales de desempleo cayeron inesperadamente a 730 durante la semana que finalizó el 20 de febrero, que es el nivel más bajo desde noviembre. Es probable que la caída de los siniestros esté algo exagerada por el duro clima invernal que experimentó gran parte del país la semana pasada. Sin embargo, parte de la disminución puede reflejar una mejora genuina, ya que las restricciones operativas a las empresas se han relajado y el gasto de los consumidores ha mejorado en las últimas semanas.
Dicho esto, el camino a seguir no está exento de peligros. La medida de la confianza del consumidor de la Universidad de Michigan cayó a 76.8 en febrero, un mínimo de seis meses. Tanto las condiciones actuales como los indicadores de confianza de las expectativas cayeron durante el mes. En general, la caída mensual es un recordatorio de que, aunque los nuevos recuentos de casos de COVID parecen estar disminuyendo junto con un ritmo acelerado de vacunaciones, la pandemia sigue pesando mucho en los hogares.
Fuente: Departamento de Comercio de EE. UU. Y Valores de Wells Fargo
Perspectiva estadounidense
Fabricación de ISM • Lunes
La manufactura ha seguido creciendo a un ritmo impresionante, impulsada por el cambio en la demanda de bienes en medio de la pandemia. Pero a medida que la capacidad productiva de la economía ha luchado por mantenerse al día con el giro del gasto en bienes, ha habido una serie de cuellos de botella en el sector. Las continuas interrupciones en el suministro han mantenido en aumento la acumulación de pedidos, lo que mantendrá la actividad en pleno auge a corto plazo, al igual que los bajos niveles de inventarios de los clientes. Las restricciones de oferta también se sumarán a la presión sobre los precios, y esperamos que el componente de precios pagados continúe creciendo a un ritmo rápido en febrero. Varias industrias manufactureras han citado la escasez de mano de obra como un problema en los últimos meses, y esperamos que la mano de obra siga siendo difícil de encontrar en el sector en febrero. Es probable que los pedidos continúen llegando este mes, pero los componentes vinculados a las limitaciones de la oferta, como las entregas de los proveedores, los retrasos y los índices de precios pagados, también deberían impulsar el índice de fabricación ISM al alza en febrero.
- Anterior: 58.7; Wells Fargo: 59.0
- Consenso: 58.6
Servicios ISM • Miércoles
Después de que la actividad de servicios sorprendiera al alza en enero, esperamos que la actividad continúe a un ritmo similar en febrero. La rápida mejora de la situación de la salud pública es particularmente alentadora para el sector, que se ha visto afectado de manera desproporcionada durante la pandemia. Los cuellos de botella están afectando a las industrias de servicios de manera similar a la manufactura, lo que se evidencia en el aumento de los retrasos. La escasez de mano de obra también se ha informado como una limitación en el sector, pero es probable que el componente de empleo continúe mejorando en febrero y será indicativo de qué esperar del informe oficial de nóminas de EE. UU. Publicado unos días después. El índice de servicios ISM puede ceder algo de terreno, pero esperamos que se mantenga sólidamente en territorio de expansión.
- Anterior: 58.7; Wells Fargo: 58.5
- Consenso: 58.7
Empleo • Viernes
La flexibilización de las restricciones de COVID y el flujo del paquete de apoyo fiscal de diciembre probablemente ayudaron a que la recuperación del mercado laboral recuperara impulso en febrero. Los reclamos por desempleo mostraron una tendencia a la baja en la semana de la encuesta, mientras que los índices regionales de gerentes de compras se afirmaron durante el mes. Con el vórtice polar que puso fin a la actividad en algunas partes del país después de la semana de la encuesta, esperamos que las nóminas aumenten 210.
A pesar de una contratación más fuerte, esperamos que la tasa de desempleo se mantenga sin cambios después de haber disminuido drásticamente hasta el 6.3% en enero. Sin embargo, un aumento en la tasa de participación de la fuerza laboral no sería sorprendente y señalaría una mejora subyacente. Una composición más equilibrada de la contratación, en la que el ocio y la hostelería se benefician en particular de la disminución de los casos de COVID, apunta a un modesto aumento mensual en las ganancias medias por hora del 0.2%.
Otro informe suave similar al de enero subrayaría que la recuperación del mercado laboral aún tiene un largo camino por recorrer, y una recuperación rápida está lejos de estar asegurada a pesar del creciente optimismo en torno a las perspectivas de crecimiento más amplias. Sin embargo, un informe significativamente mejor de lo esperado sugeriría que la perspectiva más constructiva está justificada y que la recuperación tiene patas que se extienden más allá de las medidas temporales de apoyo fiscal.
- Anterior: 49K; Wells Fargo: 210 mil
- Consenso: 145K
Balanza Comercial • Viernes
Los índices de gerentes de compras en las economías extranjeras indican que la actividad se mantuvo en enero, y los datos del comercio avanzado de mercancías sugieren que las exportaciones aumentaron un 1.4% durante el mes. Un contexto global más estable y una mejora en el frente de las vacunas sugieren que las perspectivas generales para el crecimiento mundial de 2021 están aumentando. Es probable que la fuerte demanda interna estadounidense de bienes y vehículos minoristas también mantuviera el crecimiento de las importaciones, al igual que expectativas más positivas con respecto al consumo y los inventarios minoristas aún esbeltos. Se prevé que las importaciones de mercancías aumenten alrededor del 1% según el informe comercial avanzado. Las fuertes importaciones también se subrayan por los informes anecdóticos de aumentos repentinos de la carga que causan congestión en los puertos de todo el país.
Esperamos que el déficit comercial se amplíe ligeramente en enero. Una ampliación del déficit mayor de lo esperado podría sugerir una acumulación de existencias internas aún mayor de la que esperamos. Un aumento menor o incluso una reducción del déficit sugeriría que la economía mundial está encontrando una base más firme.
- Anterior: - $ 66.6B; Wells Fargo: - $ 67.2 mil millones
- Consenso: - $ 67.3 mil millones
Revisión internacional
Bancos centrales en espera esta semana
El Banco de la Reserva de Nueva Zelanda (RBNZ) optó por mantener la configuración de política actual, manteniendo la tasa de efectivo oficial (OCR) en 0.25%. También mantuvo el tamaño de su programa de Compra de Activos a Gran Escala (LSAP) en NZ $ 100B y dejó su operación del Programa de Financiamiento para Préstamos (FLP) sin cambios, como se esperaba. El banco central indicó que sigue preparado para proporcionar medidas de estímulo adicionales si es necesario, incluida la toma del OCR negativo. También señaló que se necesita un estímulo monetario prolongado y un tiempo y paciencia considerables hasta que se tenga la confianza de que la inflación se mantenga en su punto medio meta del 2% y el empleo esté en su nivel máximo sostenible o por encima de él. En la declaración adjunta, el banco central señaló que la demanda en los sectores relacionados con el turismo sigue siendo débil y no busca que las fronteras se vuelvan a abrir hasta 2022. Sin embargo, el Banco Central de Nueva Zelanda reconoció que el repunte económico ha sido más fuerte de lo esperado, y sus nuevas previsiones reflejan una mejora de las perspectivas económicas. El banco central ahora espera que el crecimiento del PIB en 2021 repunte un 3.7%, frente al 3.4% de las previsiones de noviembre, mientras que ahora se espera que la tasa de desempleo alcance el 5.2%, por debajo del 6.4%. Tras el anuncio, el dólar neozelandés cayó inicialmente, pero pronto se recuperó a medida que los analistas miraban hacia el pronóstico de OCR sin restricciones del RBNZ, que se revisó al alza, lo que sugiere que es posible que se necesiten menos medidas de estímulo en el futuro.
Por otra parte, el gobierno de Nueva Zelanda ordenó al Banco de la Reserva de Nueva Zelanda que considere el impacto en el mercado de la vivienda al establecer las tasas de interés, y la nueva misión entrará en vigencia el 1 de marzo. Los objetivos del banco central para mantener la estabilidad en la inflación y contribuir al máximo empleo permanecen sin cambios. , y el comité aún mantiene la autonomía sobre sus decisiones; sin embargo, ahora se requiere que el banco central también explique regularmente el impacto de sus decisiones de política en los objetivos de vivienda del gobierno. Tras la noticia del mandato de reemplazo, el dólar de Nueva Zelanda saltó ya que los inversores ven menos margen para una política monetaria expansiva.
El Banco de Corea (BoK) mantuvo su tasa de recompra a siete días en 0.50%, un mínimo histórico, en su reunión de política esta semana, como se esperaba. El banco central indicó que la economía coreana ha continuado recuperándose modestamente y es probable que continúe recuperándose en el futuro, con la recuperación liderada por las exportaciones y las inversiones. Dicho esto, el BoK mantuvo sus previsiones de crecimiento, esperando que el crecimiento del PIB se sitúe en torno al 3% y al 2.5% en 2021 y 2022, respectivamente. También señaló que sus expectativas de inflación han aumentado para 2021, ahora buscando un IPC en 1.3% desde 1% en noviembre. Mientras tanto, el gobernador del BoK, Lee, señaló que el camino económico sigue dependiendo del lanzamiento de la vacuna y reiteró el plan del banco central para mantener la política monetaria acomodaticia.
La economía sueca se contrajo inesperadamente en el cuarto trimestre
La economía sueca se contrajo inesperadamente en el cuarto trimestre de 2020, impulsada principalmente por una caída en el consumo de los hogares y cambios en los inventarios. El crecimiento del PIB disminuyó un 0.2% intertrimestral en el cuarto trimestre, en comparación con el indicador del PIB del cuarto trimestre, que aumentó un 4%. Los resultados del cuarto trimestre siguieron un fuerte repunte en el tercer trimestre, ya que el crecimiento aumentó un 4% intertrimestral, ya que los casos de COVID se mantuvieron en gran medida contenidos durante el verano. Los detalles del informe indicaron que el PIB de todo el año 0.5 disminuyó un 3% en comparación con 4.9, una contracción aún más leve que la de otras economías europeas. El consumo final de los hogares se redujo un 2020%, con la disminución del gasto en vivienda y el consumo de servicios de hostelería y restauración contribuyendo a la desaceleración. Los inventarios también pesaron sobre el PIB general, ya que los cambios en los inventarios quitaron 2.8 puntos porcentuales del crecimiento. Por otro lado, las exportaciones netas contribuyeron al alza al crecimiento, agregando 2019 puntos porcentuales, mientras que la renta real disponible de los hogares aumentó un 0.8%. A pesar de la impresión decepcionante del PIB, los datos más oportunos sugieren que la economía sueca está comenzando a recuperarse. En una publicación separada, las ventas minoristas de enero aumentaron un 0.7% mes a mes, superando las expectativas del mercado de un aumento del 0.8%, mientras que los indicadores de confianza continuaron mejorando en febrero.
Perspectiva internacional
PMI manufacturero y no manufacturero de China • Lunes
Durante la mayor parte del año pasado, la economía de China superó y fue la única economía importante que experimentó un crecimiento positivo. Esperamos que China registre otro año sólido de crecimiento económico en 2021; sin embargo, los nuevos brotes de COVID en China llevaron al gobierno a imponer nuevas medidas de bloqueo en un esfuerzo por limitar la propagación del virus. Dadas las recientes interrupciones de COVID, los datos del PMI chino cayeron en enero. El PMI manufacturero cayó a 51.3, mientras que el PMI no manufacturero se redujo a 52.4. Aunque ambos indicadores permanecen en territorio de expansión (por encima del nivel 50), si los casos de COVID aumentan y el gobierno implementa restricciones más estrictas, como resultado, los datos del PMI podrían desacelerarse en el futuro. Se espera que los datos de la próxima semana se debiliten aún más con el consenso que espera que el PMI manufacturero de febrero caiga a 51.0, mientras que se espera que el PMI no manufacturero caiga 0.4 puntos a 52.0.
- Anterior: 51.3 y 52.4
- Consenso: 51.0 y 52.0 (PMI manufacturero y no manufacturero)
IPC de la zona euro • Martes
La economía de la eurozona se mantuvo resistente a fines del año pasado, ya que la economía se contrajo menos de lo esperado; sin embargo, parece probable que este año continúe la debilidad económica seguida de una lenta recuperación. Aunque, los riesgos deflacionarios parecen haber disminuido ligeramente por ahora. El informe de inflación de la eurozona de enero indicó que el IPC general subió un 0.9% interanual desde una caída del 0.3% el mes anterior, mientras que la inflación subyacente, una medida que excluye los precios del alcohol y el tabaco, también fue más alta, aumentando un 1.4% interanual. . De cara a la próxima semana, esperamos que el IPC general de la zona euro en febrero subiera un 1.0% interanual, permaneciendo en territorio positivo por segundo mes consecutivo.
La próxima semana, también se publicará el informe de ventas minoristas de enero. En diciembre, las ventas minoristas aumentaron un 2.0% mes a mes, contra las estimaciones de un repunte del 2.8%, y se produjeron después de una caída de las ventas en noviembre.
- Anterior: 0.9%; Wells Fargo: 1.0%
- Consenso: 1.0% (año tras año)
PIB de Australia del cuarto trimestre • Martes
La semana que viene, Australia informa los datos del PIB del cuarto trimestre. La economía australiana creció a un ritmo más rápido de lo esperado en el tercer trimestre, con un aumento del 3% intertrimestral, y marcó el mayor aumento trimestral desde 3.3. Los datos durante el trimestre fueron un poco variados, ya que Australia experimentó la aparición de grupos de COVID en algunas ciudades, incluidas Sydney y Brisbane, llevaron al gobierno a imponer nuevas órdenes de salud para limitar la propagación del virus. Después de un aumento en las ventas minoristas de noviembre, los hogares redujeron el gasto en diciembre. Las ventas minoristas cayeron un 1976% mes a mes, y cinco de las seis categorías minoristas registraron una caída. Sin embargo, otros datos del trimestre fueron más alentadores, ya que el empleo aumentó en 4.1 en noviembre, mientras que el informe del mercado laboral de diciembre mostró que el desempleo cayó al 90,000%, superando las expectativas del mercado. En diciembre, el empleo también aumentó en 6.6, con cerca del 50,000% de los puestos de trabajo perdidos entre marzo y mayo recuperados. De cara al futuro, los analistas esperan que el crecimiento del PIB del cuarto trimestre aumente un 90% intertrimestral.
- Anterior: 3.3%
- Consenso: 2.4% (trimestre a trimestre)
Información del mercado crediticio
¿Las tasas hipotecarias más altas descarrilarán la vivienda?
Los rendimientos de los bonos se han disparado en las últimas semanas, ya que los participantes del mercado cotizan en la expectativa de un crecimiento económico más rápido y una inflación en los próximos trimestres. El rendimiento del bono del Tesoro a 10 años, que cayó a solo 0.50% a principios de agosto, había aumentado lentamente durante la segunda mitad del año pasado. Sin embargo, la ola de ventas se ha acelerado en las últimas semanas y el rendimiento de la nota del Tesoro de referencia subió a su nivel más alto en más de un año esta semana.
La hipoteca de tasa fija a 30 años se descontó del rendimiento del Tesoro a 10 años, y el aumento de la primera ha llevado a un aumento de la segunda en las últimas semanas. Desde que registró un mínimo histórico de 2.65% en la primera semana de 2021, la hipoteca de tasa fija promedio a 30 años, según la encuesta nacional de Freddie Mac, ha aumentado más de 30 pb. Las tasas más altas ya parecen estar pesando sobre algunas medidas de alta frecuencia de la actividad hipotecaria. Las solicitudes de compra de hipotecas rastreadas por la Asociación de Banqueros Hipotecarios han disminuido en cuatro de las últimas seis semanas. Si bien parte de la debilidad más reciente podría ser el resultado de interrupciones derivadas de las tormentas invernales que congelaron la actividad económica en muchas partes de Estados Unidos, vale la pena considerar si las tasas más altas podrían frenar el auge inmobiliario en curso.
En nuestra opinión, las tasas hipotecarias más altas por sí solas probablemente no sean suficientes para cortar el reciente aumento de la demanda de vivienda. Los vientos de cola demográficos junto con los cambios en las preferencias por más espacio han impulsado la compra de viviendas al alza durante el año pasado y es poco probable que desaparezcan pronto. Además, si bien esperamos que las tasas hipotecarias aumenten durante los próximos dos años, no anticipamos un salto que alteraría significativamente la capacidad de las personas para comprar una vivienda. Si surgen problemas de asequibilidad, es más probable que sea el resultado de la baja oferta de vivienda, que, junto con la fuerte demanda, ha estado haciendo subir los precios de la vivienda a un ritmo acelerado. En última instancia, incluso si hay cierta moderación en el ritmo de compra de viviendas, aún esperamos que el ritmo de venta de viviendas sea fuerte en relación con la última década.
Tema de la semana
Productos calientes
En los últimos meses, los precios de las materias primas se han disparado hacia adelante, lo que ha experimentado un marcado repunte de las caídas observadas la primavera pasada. El índice de precios al contado de los metales del Commodity Research Bureau (CRB) es tan alto como lo ha sido en 10 años después de haber subido más de 200 puntos desde octubre y más de la mitad de la ganancia se produjo desde el comienzo de este año. El petróleo crudo West Texas Intermediate (WTI) ha seguido su ejemplo y se ubica en $ 62.6 por barril al momento de escribir este artículo, que se ha recuperado completamente a su nivel de precios antes de la pandemia. Si bien parte del aumento de los precios de este mes puede reflejar interrupciones en el suministro de petróleo por las tormentas en Texas, los precios al contado son más prospectivos y los datos de hoy reflejan presiones alcistas a más largo plazo sobre los precios que ya estaban vigentes.
Una de estas presiones proviene del entorno de COVID en evolución, que está allanando el camino para que Estados Unidos vuelva al trabajo. El rastreador de vacunas de Bloomberg informa que se han administrado 68.3 millones de dosis de la vacuna en los EE. UU. Eso representa alrededor del 30% de las dosis administradas en todo el mundo, e incluso per cápita, EE. UU. Ha marcado un ritmo impresionante con sus distribuciones. A día de hoy, Estados Unidos ha administrado alrededor de 21 dosis por cada 100 personas, que es más que China (~ 3 por 100) y la Unión Europea (~ 7 por 100) y no muy por detrás del Reino Unido (~ 29 por 100). ). El recuento promedio de casos nuevos en EE. UU. También ha caído alrededor del 60% en los últimos dos meses, superando la caída del recuento de casos global, que es de alrededor del 40%. A medida que las vacunas alcanzan a nivel mundial a los países que ahora están liderando el camino, una revitalización de la fabricación en todo el mundo en medio de reaperturas generalizadas implicaría una mayor demanda de productos básicos.
Inicio de fabricación en 2021
El aumento del 3.4% en los bienes duraderos, que rompió el consenso en enero, nos ha hecho sentir más seguros acerca de nuestra reciente mejora de la economía estadounidense este año. Como se señaló en nuestro Comentario Económico y Financiero Semanal anterior, la desaceleración de la recuperación manufacturera hacia fines de 2020 está dando paso a un entorno de demanda más fuerte en lo que va de año. Más allá de las mejoras en la batalla contra el virus, otros factores como los pedidos atrasados y los bajos inventarios dan espacio para que la producción funcione a medida que los fabricantes se ponen al día con el parche suave de fines del año pasado. Esperamos que el gasto en bienes se mantenga fuerte a lo largo de 2021 antes de cambiar a un crecimiento más moderado en 2022. Si bien los precios al contado de las materias primas se han recuperado de manera impresionante hasta este punto, la demanda continua del sector manufacturero será fundamental para determinar dónde aterrizarán en los próximos meses. .




 Signal2forex.com - Los mejores robots y señales de Forex


