
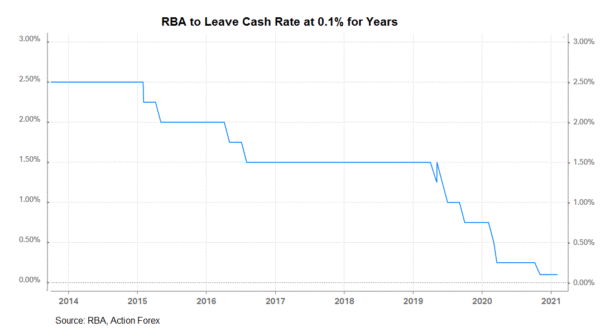
En la reunión de mañana, el RBA debería dejar sin cambios todas las medidas monetarias. La tasa de efectivo, el objetivo de rendimiento a 3 años y la tasa del programa TFF se mantendrán sin cambios en 0.1%. El programa QE probablemente permanecerá intacto ya que el banco central solo duplicó el tamaño a AU $ 200B el mes pasado. Si bien los datos económicos desde la última reunión han afirmado que la recuperación económica está en marcha, los desarrollos no son lo suficientemente distinguibles para el ajuste. El foco de la reunión es la opinión de los responsables de la formulación de políticas sobre el aumento global de los rendimientos de los bonos. No obstante, los sorprendentes anuncios de aumentar las compras de bonos han reforzado que el banco central está comprometido a mantener bajos los rendimientos.
El RBA acaba de anunciar la compra de 4 millones de dólares australianos en bonos a largo plazo (vencimiento desde noviembre de 2024 hasta mayo de 2028), tras una compra no programada de bonos a tres años de 3 millones de dólares australianos el viernes pasado. Las medidas han anclado el compromiso del banco central de luchar contra el aumento de los rendimientos y el dólar australiano. El rendimiento de la deuda pública a 10 años subió al 1.91% el viernes pasado antes de caer al 1.85% hoy. Esto se compara con el 1.18% en la reunión anterior del RBA. Sin embargo, los rendimientos a corto plazo son más estables. Por ejemplo, el rendimiento a 3 años subió a un máximo de 2 meses del 0.14% el jueves pasado antes del retroceso. El nivel permanece en gran parte dentro del objetivo de RBA.
La evolución económica desde la última reunión ha mostrado una mejora continua. Sin embargo, la fuerza se ha domesticado en comparación con hace medio año. La tasa de desempleo bajó -0.2 puntos porcentuales a 6.4% en enero. El número de nóminas agregó + 29.1K, falta el consenso de + 40K y el + 50.1K de diciembre. Mientras permanecía en territorio expansivo, el PMI manufacturero de Markit cayó -0.3 puntos a 57.2 en febrero. Sin embargo, esta sigue siendo una cifra sólida y es una señal de resistencia en el sector. Como se sugiere en el informe, el índice revela “sólidas ganancias en la producción y las carteras de pedidos en febrero, lo que se suma a las señales de un fuerte comienzo de año y prepara el escenario para el mejor trimestre del sector en tres años”. Sin embargo, las empresas se mantuvieron cautelosas en la contratación en medio de preocupaciones sobre el aumento de los costos. De hecho, el coste laboral ha mostrado signos de aceleración hacia finales del año pasado. El índice de precios salariales mejoró a + 0.6% intertrimestral en el 4T20, acelerándose desde el + 0.1% en el trimestre anterior. La lectura también aumentó un 1.4% respecto al mismo período del año pasado.
La orientación futura se mantendrá sin cambios, reiterando que “la Junta no aumentará la tasa de efectivo hasta que la inflación real se encuentre de manera sostenible dentro del rango objetivo de 2 a 3%. Para que esto suceda, el crecimiento de los salarios tendrá que ser materialmente más alto de lo que es actualmente. Esto requerirá ganancias significativas en el empleo y un regreso a un mercado laboral ajustado. El Consejo no espera que se cumplan estas condiciones hasta 2024 como muy pronto ”.
A principios del mes pasado, el gobernador sugirió que el banco central revisará el programa de control de la curva de rendimiento a mediados de 2021 para decidir si progresa en su programa de compra de la compra de bonos de abril de 2024 a la compra de bonos de noviembre de 2024. El mercado no parece esperar una extensión dadas las perspectivas económicas nacionales y mundiales. Veremos si el banco central insinúa esto mañana.

 Signal2forex.com - Los mejores robots y señales de Forex


