
Revisión de Estados Unidos
La inflación comienza a florecer en primavera
- La inflación parece estar aumentando. Durante febrero, el Índice de Precios al Consumidor (IPC) subió 0.4% y el Índice de Precios al Productor (IPP) avanzó 0.5%. El índice de optimismo para pequeñas empresas de NFIB subió a 95.8 en febrero, lo que refleja un optimismo creciente sobre las vacunas y restricciones comerciales más ligeras relacionadas con COVID.
- Las solicitudes de desempleo se redujeron a 712 durante la semana que finalizó el 6 de marzo. Las vacantes de empleo (JOLTS) durante enero aumentaron a 6.9 millones, la mayor cantidad desde antes de la pandemia. La confianza del consumidor (Universidad de Michigan, preliminar) se disparó a 83 en medio de la caída de los casos de COVID y las noticias de más estímulos fiscales en camino.
Examen Global
Las tendencias económicas europeas siguen sin resolverse por ahora
- La economía de la eurozona entró en 2021 con una nota inestable. Las cifras integrales del PIB del cuarto trimestre mostraron una disminución intertrimestral del 4% y, dentro de los detalles, una gran caída en el gasto de los consumidores y la demanda interna final general. Con las tendencias económicas inciertas, el Banco Central Europeo se inclinó contra el aumento de los rendimientos, diciendo que aumentaría significativamente el ritmo de sus compras de bonos en los próximos meses. El efecto de las renovadas restricciones en el Reino Unido se hizo evidente en las cifras del PIB de enero, que mostraron una caída del 0.7% mes a mes.
- Los datos de la próxima semana, desde fuera de Europa, podrían ser más optimistas. Entre las publicaciones, se espera que China informe ganancias considerables en las ventas minoristas y la producción industrial para principios de 2021, mientras que se espera que Australia informe otro aumento en el empleo para febrero.
Revisión de Estados Unidos
La inflación comienza a florecer en primavera
El clima no es lo único que comienza a calentarse. El Índice de Precios al Consumidor (IPC) subió un 0.4% durante febrero, el aumento mensual más fuerte desde agosto pasado. El índice general ha subido un 1.7% durante el año pasado. Si bien la inflación sigue siendo en general moderada, las presiones sobre los precios comienzan a afianzarse. Gran parte del aumento de febrero se debió a un aumento del 3.9% en los precios de la energía, sin embargo, los precios de los alimentos también subieron durante el mes. La inflación subyacente se recuperó ligeramente en comparación con las lecturas planas de los últimos meses, pero aún así aumentó un 0.1% durante el mes.
A pesar de seguir siendo bastante benigna en la actualidad, la inflación parece encaminarse hacia un florecimiento primaveral. Durante los próximos meses, las comparaciones anuales probablemente se exagerarán debido a las comparaciones de base fáciles (los precios cayeron durante el período de bloqueo de la primavera pasada), pero es probable que factores más fundamentales se sumen a las presiones de precios. Por un lado, la inflación de los servicios está lista para reactivarse junto con la demanda desatada de los consumidores por los servicios de alto contacto que han estado limitados por los protocolos de seguridad de COVID durante gran parte del año pasado.
Además, los precios de las materias primas están subiendo y la inflación en las fábricas está comenzando a aumentar. El Índice de Precios al Productor (PPI), que rastrea los precios de venta promedio recibidos por los productores, subió 0.5% durante febrero. El PPI ha subido ahora un 2.8% durante el año. El PPI excluye los impuestos sobre las ventas, los márgenes minoristas y los costos de transporte, por lo que no es un predictor confiable de los cambios de precios al consumidor. Es más, las empresas parecen estar posicionándose para traspasar costos más altos. La encuesta NFIB Small Business Optism mostró un 34% neto de las empresas que planean subir los precios en los próximos tres meses, la mayor proporción en más de 12 años.
A pesar del reciente aumento de los costos operativos que comprime los márgenes, el optimismo general de las pequeñas empresas parece estar aumentando. Durante febrero, el índice de optimismo para las pequeñas empresas del NFIB subió 0.8 puntos a 95.8. El duro clima invernal experimentado por gran parte del centro de EE. UU. Probablemente afectó la confianza, pero las empresas se están volviendo más optimistas. La proporción de propietarios de pequeñas empresas que esperan que la economía mejore aumentó cuatro puntos en febrero, aunque la medida sigue siendo excepcionalmente baja en -19%. Además, cinco de los 10 indicadores de la encuesta aumentaron, impulsados por un aumento de siete puntos en las ofertas de trabajo.
No son solo las pequeñas empresas las que parecen estar aumentando la contratación. Las ofertas de trabajo (según la Encuesta de Apertura de Empleo y Rotación Laboral, o JOLTS) aumentaron a 6.9 millones en enero. El aumento inesperado devuelve el número total de puestos vacantes a un nivel que es aproximadamente consistente con los niveles previos a la pandemia. Las solicitudes de desempleo durante la primera semana de marzo también cayeron, lo que es una señal más de que la recuperación del mercado laboral está comenzando a recuperarse. Las solicitudes de beneficios por desempleo por primera vez cayeron a 712K, mientras que el número de personas con reclamos continuos regulares se redujo a 4.14 millones en la última semana de febrero. Las solicitudes de desempleo siguen siendo muy elevadas según los estándares históricos, pero la mejora gradual observada en las últimas semanas es una señal alentadora de que la contratación está comenzando a repuntar antes del aumento de la demanda reprimida que esperamos que se produzca junto con las vacunaciones generalizadas.
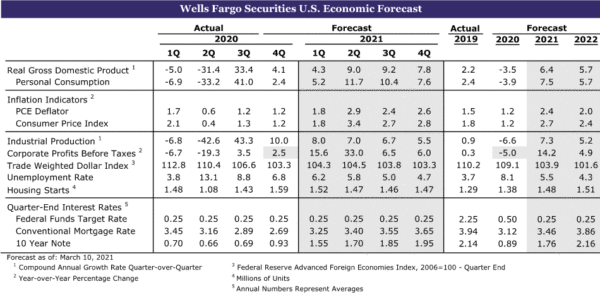
Esperamos que el proyecto de ley de ayuda financiera de COVID de 1.9 billones de dólares promulgado esta semana proporcione un impulso adicional al gasto. La característica principal del paquete es enviar cheques directos a muchos hogares, lo que debería reforzar la confianza del consumidor. El indicador preliminar de la confianza del consumidor de la Universidad de Michigan para marzo se disparó a 83 desde 76.8. La continua disminución de los casos de COVID y la noticia de otra ronda de estímulo fiscal contribuyeron a mejorar la confianza. Debido a que los cheques de estímulo no comenzarán a afectar las cuentas bancarias hasta la próxima semana, la lectura final del sentimiento publicada hacia fines de mes posiblemente podría producir una lectura aún más alta. Otra ronda de apoyo fiscal también nos ha llevado a aumentar nuestras expectativas de crecimiento del PIB real este año. Ahora esperamos que el crecimiento del PIB de todo el año para 2021 llegue a un 6.4% por encima del consenso. De concretarse, esa tasa marcaría el ritmo de crecimiento más rápido de la economía estadounidense desde 1984.
Perspectiva estadounidense
Ventas Minoristas • Martes
Esperamos una recuperación modesta en los datos de ventas minoristas de febrero después de un aumento en el gasto el mes anterior. Los cheques directos del paquete de alivio fiscal de diciembre abrieron un agujero en los bolsillos de los consumidores en enero y resultaron en la mayor ganancia de gasto desde junio para la mayoría de los minoristas. Cuando obtengamos los datos de gasto minorista de febrero de la próxima semana, esperamos que se recupere algo. Es probable que los automóviles desempeñen un papel importante en la disminución de las ventas a partir de enero según el retroceso en los datos de ventas de vehículos para el mes. De hecho, excluyendo los automóviles, esperamos que las ventas crezcan un 0.2%. También puede aparecer alguna debilidad en el componente de restaurante, según los datos de alta frecuencia de OpenTable sobre los comensales sentados. Sin embargo, otras medidas sugieren que la actividad y el consumo continuaron mejorando en general en febrero.
Si el consumo es mejor de lo esperado en febrero, la rápida mejora en la situación del virus y el optimismo de una mejora del contexto económico en medio de nuevos estímulos ya están impulsando el consumo. Una impresión peor podría sugerir una recuperación aún mayor del aumento del gasto de enero de lo que pronosticamos. La conclusión es que, con otra ronda de estímulo fiscal aprobada esta semana y muchos hogares listos para obtener otra ronda de controles directos que son más del doble de lo que recibieron en enero, esperamos que el gasto reciba otra sacudida en solo unos meses. Después de eso, la cantidad récord de ahorro “excedente” debería brindar un amplio apoyo para financiar el consumo a medida que mejora la situación de la salud pública y se alivian las restricciones a las actividades. Pronosticamos un consumo por encima de la tendencia hasta 2022.
Anterior: 5.3% (mes a mes); Wells Fargo: -0.1%; Consenso: -0.3%
Producción industrial • Martes
Esperamos que el sector industrial haga una pausa en su impresionante recuperación en febrero. El sector manufacturero continúa reportando una mejora en la actividad, respaldada por inventarios ajustados y una creciente acumulación de pedidos. Pero, es probable que la producción manufacturera sufra un obstáculo en febrero en medio de la escasez de insumos, en particular de chips semiconductores, que probablemente afectó la producción de automóviles y computadoras el mes pasado. Sin embargo, los cuellos de botella y la escasez de suministro se extienden más allá de los chips y parecen estar devastando el sector. Se informan tiempos de entrega de proveedores más prolongados y los comentarios anecdóticos de los fabricantes en los últimos informes de ISM continúan enfatizando las dificultades en toda la cadena de suministro. El brutal clima invernal en todo el país en febrero probablemente también afectó la producción durante el mes.
Esperamos que la producción industrial baje un 0.2% en febrero. Si la producción fue peor de lo esperado, los cuellos de botella de la oferta y la escasez de mano de obra probablemente afectaron la actividad más de lo que anticipamos. Sin embargo, un resultado mejor de lo esperado para la producción sugiere que el sector industrial continuó produciendo a pesar de estos vientos en contra. Después de una pausa en la producción en febrero, la actividad debería recuperarse nuevamente, ya que los bajos inventarios y la acumulación de pedidos mantienen al sector industrial en pleno funcionamiento este año.
Anterior: 0.9% (mes a mes); Wells Fargo: -0.2%; Consenso: 0.4%
Inicio de viviendas • Miércoles
La construcción de viviendas sigue siendo una de las partes más fuertes de la economía, pero es posible que veamos cierta debilidad a corto plazo en los datos de febrero publicados la próxima semana. El duro clima invernal en todo el país durante febrero probablemente afectó los inicios en todo el país. Sin embargo, incluso con alguna debilidad a corto plazo, la construcción de viviendas todavía tiene mucho impulso. Los constructores de viviendas se mantienen optimistas con el índice del mercado de la vivienda NAHB / Wells Fargo subiendo a 84 en febrero, que se mantiene en línea con su promedio de los últimos seis meses. El inventario de viviendas unifamiliares excepcionalmente esbelto y nuestra expectativa de una fuerte demanda deberían continuar impulsando la construcción de viviendas este año. Específicamente, esperamos que la construcción de viviendas reciba un impulso debido a la flexibilización de las restricciones en todo el país esta primavera. Dicho esto, el sector no está exento de desafíos. Los constructores de viviendas continúan enfrentándose al aumento de los costos de los insumos, en particular por los precios de la madera, y la escasez de mano de obra, que siguen siendo algunos de los mayores obstáculos para el sector.
Anterior: 1,580K (SAAR); Wells Fargo: 1,587K; Consenso: 1,570K
Revisión internacional
El Banco Central Europeo se mantiene estable, los indicadores de la zona euro aún mixtos
El Banco Central Europeo (BCE) mantuvo sin cambios su postura de política monetaria en su reunión de política esta semana, manteniendo su tasa de depósito en -0.50% y sin cambiar el tamaño de sus programas de compra de activos. Sin embargo, el BCE hizo un cambio importante en su política, diciendo que "espera que las compras bajo el Programa de Compras de Emergencia Pandémica (PEPP) durante el próximo trimestre se realicen a un ritmo significativamente más alto que durante los primeros meses de este año", impartiendo un panorama general tono dócil. El ajuste del BCE se produce después de que varios políticos dijeron que estaban monitoreando de cerca los mercados de bonos e indicaron cierta preocupación por un aumento prematuro en los rendimientos de los bonos. Mientras tanto, las proyecciones económicas actualizadas del BCE se modificaron poco con respecto al pronóstico anterior en diciembre. El BCE proyectó una inflación del IPC más alta del 1.5% para 2021, pero sus proyecciones del IPC para 2022 y 2023 se mantuvieron prácticamente sin cambios respecto a las anteriores.
Los datos de la zona euro de esta semana fueron mixtos, destacando algunos de los desafíos a corto plazo que aún enfrenta la economía. Se publicaron cifras detalladas del PIB del cuarto trimestre de la zona euro, que mostraron que el PIB general cayó un 4% intertrimestral, y el gasto de los consumidores se desplomó un 0.7%. Por lo tanto, incluso con el gasto en inversión fija que muestra una ganancia del 3.0%, estimamos que la demanda interna final (consumo, gasto público y de inversión) cayó un 1.6% intertrimestral, lo que indica un punto débil aún moderado para la economía de la eurozona. A principios de 1.2, la actividad industrial de enero también fue decididamente mixta. Alemania y España reportaron caídas mensuales en la producción industrial, mientras que Francia e Italia reportaron incrementos mensuales. Para la región de la eurozona en general, la producción industrial de enero aumentó un moderado 2021% mes a mes.
Reino Unido: Dolor económico antes de la ganancia económica
El alcance del impacto a la economía del Reino Unido de la última ola de casos de COVID y las medidas de bloqueo asociadas se reveló esta semana con la publicación de las cifras del PIB de enero. La economía del Reino Unido cayó un 2.9% mes a mes en enero, un resultado que había sido marcado por la fuerte caída informada anteriormente en las ventas minoristas de enero. De hecho, la mayor parte de la debilidad económica se centró en el sector de servicios, que se contrajo un 3.5%, mientras que la caída de la producción industrial fue del 1.5%. La caída del PIB en enero deja a la economía en camino de contraerse en el primer trimestre en general, con el nivel del PIB del Reino Unido en enero un 1% por debajo de la media del cuarto trimestre. El gobierno del Reino Unido también anunció a finales de febrero un calendario prudente para la reapertura de la economía durante los próximos meses.
No obstante, el dolor económico que estamos viendo en el Reino Unido a principios de 2021 se adelanta a lo que deberían ser ganancias económicas más adelante en el año. El Reino Unido ha avanzado mucho hasta ahora, según los estándares internacionales, en la vacunación de su población contra el COVID, mientras que las finanzas de los hogares sugieren que los consumidores estarán en una buena posición para gastar una vez que se abra la economía. Estas son algunas de las razones que podrían disuadir al Banco de Inglaterra de flexibilizar aún más la política monetaria. El banco central se reúne la próxima semana y debería mantener su tasa de política en 0.10% y también mantener sin cambios su objetivo de compra de activos. Mirando más allá de la próxima semana, en este momento nuestro escenario base es que el Banco de Inglaterra no flexibilizará la política monetaria más allá de su postura política actual.
América Latina: ¿Arriba o abajo para las tasas de interés de las políticas?
Los acontecimientos de esta semana en Brasil respaldan la idea de que el Banco Central de Brasil (BCB) podría comenzar a subir las tasas de interés en breve, posiblemente tan pronto como la próxima semana. Las cifras de inflación de febrero experimentaron una nueva aceleración, con el IPC aumentando un 5.20% interanual. Si bien el repunte de la inflación podría deberse en parte a un cierto debilitamiento de la moneda brasileña desde principios de 2021, un movimiento hacia una política fiscal más expansiva también podría estar apuntalando los precios. Esta semana, la Cámara aprobó una primera votación para reactivar los pagos mensuales del año pasado a personas de bajos ingresos, una medida que se espera cueste 44 millones de reales. Esos pagos podrían ser un impulso positivo para la economía, aunque el PIB creció durante el cuarto trimestre en general, el impulso del crecimiento se ha desacelerado en los últimos meses. Por ejemplo, las ventas minoristas de Brasil en enero cayeron un 4% mes a mes, tras una gran caída del 0.2% en diciembre. Dada una inflación más rápida, una moneda más débil y un apoyo fiscal inminente, el pronóstico de consenso es que el banco central de Brasil aumente su tasa Selic 6.2 pb a 50% en el anuncio de política monetaria de la próxima semana.
Por el contrario, el Banco Central de México votó por unanimidad para reducir su tasa de interés a un día en su reunión de política más reciente, lo que generó expectativas de que podrían producirse más recortes de tasas. La inflación de febrero en México experimentó una modesta aceleración, ya que el IPC general se estabilizó a 3.76% año tras año y la inflación subyacente del IPC subió a 3.87%. Si bien eso podría darle al Banco Central de México al menos alguna razón para detenerse antes de una mayor flexibilización, nuestro escenario base sigue siendo para un recorte adicional de tasas de 25 pb en la reunión de política monetaria del banco central de marzo.
Perspectiva internacional
Ventas minoristas y producción industrial en China • Lunes
La actividad minorista e industrial de China de la próxima semana ofrecerá una lectura anticipada sobre el estado de la economía a principios de 2021, aunque separar la señal del ruido para evaluar la tendencia subyacente de la economía podría ser un desafío. Recuerde que la economía de China se vio gravemente afectada por el brote de COVID en el primer trimestre de 1, lo que significa que un fuerte salto en la actividad resultará puramente de los efectos de base. Además, el calendario variable de las vacaciones del Año Nuevo chino también podría aumentar la volatilidad de los datos.
Las cifras de comercio exterior para enero-febrero fueron optimistas, con exportaciones para el período de dos meses que aumentaron un 60.6% interanual en comparación con enero-febrero de 2020. En contraste, las encuestas de confianza han tenido un tono levemente disminuyen los índices de manufactura y servicios tanto para el PMI oficial como para el PMI de Caixin. Con la tendencia subyacente quizás difícil de discernir, el enfoque del mercado podría estar simplemente en si las ventas minoristas y la producción industrial superaron el pronóstico del consenso, como lo hicieron los datos de exportación. En ese frente, observamos que el pronóstico de consenso es que las ventas minoristas aumenten un 32.0% interanual en enero-febrero, mientras que el pronóstico es que la producción industrial aumentará un 32.2%.
- Anterior: -3.9% (Ventas Minoristas); 2.8% (producción industrial), en lo que va de año
- Consenso: 32.0%; 32.2%
Empleo australiano • jueves
El informe de empleo de Australia de febrero podría continuar con una serie de datos económicos generalmente sólidos. El empleo ha aumentado cuatro meses seguidos, impulsado por aumentos en los trabajos de tiempo completo, mientras que, en términos más generales, el PIB del cuarto trimestre de Australia fue una sorpresa positiva con una ganancia del 4% intertrimestral. Para febrero, el consenso espera un aumento en el empleo de 3.1, mientras que se espera que la tasa de desempleo caiga aún más hasta el 30,000%. Las ventas minoristas de febrero también se publican la próxima semana, y el consenso prevé un aumento del 6.3% durante el mes.
En otros datos de Australia, Nueva Zelanda publica las cifras del PIB del cuarto trimestre la próxima semana. La economía de Nueva Zelanda se recuperó con fuerza en el tercer trimestre, ya que el PIB aumentó un 4% intertrimestral. Las indicaciones para el PIB del cuarto trimestre han sido mixtas, incluido un informe de empleo sólido y una ganancia modesta en la actividad manufacturera real, pero una caída en las ventas minoristas reales. Como resultado, el pronóstico de consenso es que el PIB del cuarto trimestre de Nueva Zelanda aumentó solo un modesto 3% intertrimestral, luego del gran aumento del tercer trimestre.
- Anterior: 29,100; 6.4% (cambio de empleo mensual; tasa de desempleo)
- Consenso: 30,000; 6.3%
Anuncio de política del Banco de Japón • Viernes
El Banco de Japón (BoJ) anuncia su decisión de política monetaria la próxima semana y, en términos de sus instrumentos de política clave, no anticipamos ningún cambio. Esperamos que el BoJ mantenga su tasa de política en -0.10%, mientras que esperamos que el objetivo para el rendimiento de los bonos del gobierno a 10 años se mantenga en "alrededor del cero por ciento".
De mayor interés para los participantes del mercado serán los resultados de la revisión de la estrategia de política del banco central, que también se anunciará. Con la inflación del IPC nuevamente en territorio negativo y muy lejos de la meta del 2% del banco central, las autoridades están llevando a cabo una revisión más profunda de cómo se lleva a cabo la política monetaria. Antes de esos resultados, el gobernador del BoJ, Kuroda, opinó que no era necesario ampliar el rango de tolerancia para el objetivo de rendimiento a 10 años, que actualmente es de +/- 20 pb, aunque otros responsables políticos pidieron que los rendimientos fluctúen más libremente dentro de ese rango. Entre otras áreas en las que los inversionistas podrían enfocarse están si el banco central podría indicar que todavía hay margen para que las tasas de interés oficiales caigan aún más, y la magnitud y combinación (vencimiento corto versus vencimiento largo) de las compras de bonos del gobierno. En general, esperamos que los resultados de la revisión de la estrategia política sean más moderados que agresivos, lo que podría afectar a la moneda japonesa.
- Anterior: -0.10% (tasa de política); 0.00% (objetivo de rendimiento del gobierno a 10 años)
- Wells Fargo: -0.10%; 0.00%
Ver tasa de interés
Expectativas de inflación que hacen la mayor parte del trabajo pesado en rendimientos más altos
El 4 de agosto de 2020, el título del Tesoro a 10 años terminó el día con un rendimiento de solo 0.51%, un mínimo histórico. Desde entonces, los rendimientos de los bonos del Tesoro a 10 años han subido unos 100 pb. ¿Cuánto de este movimiento en los rendimientos se debe a una mayor inflación esperada y cuánto se puede atribuir a otros factores que elevan los rendimientos reales?
Además de los valores del Tesoro de referencia que pagan un cupón fijo, el Tesoro de los Estados Unidos también emite valores del Tesoro protegidos contra la inflación (TIPS). A diferencia de los valores del Tesoro basados en cupones, los TIPS se ajustan a la inflación realizada, de ahí su nombre. La diferencia de precio / rendimiento entre un título del Tesoro a 10 años con un cupón fijo y un TIPS a 10 años sirve como una aproximación aproximada de lo que los mercados esperan que sea la inflación durante los próximos 10 años. Esta diferencia a menudo se denomina "tasa de equilibrio", ya que mide la cantidad de inflación realizada que haría que los inversores fueran indiferentes entre los dos valores. Desde el 4 de agosto, los breakevens a 10 años han subido unos 70 pb, mientras que los rendimientos reales han subido unos 30 pb. Por lo tanto, parece justo afirmar que el aumento de 100 pb en los rendimientos totales de los bonos del Tesoro a 10 años ha sido impulsado principalmente por una inflación mayor a la esperada.
Sin embargo, al mirar hacia el futuro, sospechamos que los rendimientos reales tendrán que hacer más trabajo pesado si las tasas de interés van a subir como esperamos. Como lo ilustran los gráficos, los breakevens de 10 años ya han superado sus niveles previos a la pandemia y están en un máximo de siete años. Los rendimientos reales, como implican los TIPS a 10 años, han subido en las últimas semanas, pero siguen siendo bastante bajos según los estándares históricos. Quizás los puntos de equilibrio a 10 años puedan subir un poco más, pero somos escépticos de que puedan impulsar los rendimientos nominales de los bonos del Tesoro mucho más alto. Sí, el nuevo régimen de metas de inflación promedio de la Reserva Federal sugiere que la Reserva Federal tolerará la inflación un poco por encima del 2% durante un período de tiempo, pero ¿tolerará el banco central una inflación que promedie 2.5% -3.0% durante toda una década? Sospechamos que la respuesta probablemente no sea. Esperamos que los rendimientos de los bonos del Tesoro a 10 años aumenten otros 50 pb para fines de 2021, luego 25 pb más en 2022 para terminar el año en 2.25%.
Tema de la semana
Elige desafiar
En el Día Internacional de la Mujer celebramos los derechos y logros de las mujeres en las esferas social, económica y política. El día a menudo sirve como un llamado a la acción para acelerar y crear conciencia sobre la igualdad de género. En observancia, reflexionamos sobre el efecto de la pandemia en la participación de las mujeres en la fuerza laboral en los Estados Unidos.
La pandemia ha subrayado tanto la importancia de la contribución de las mujeres a la economía como las cargas desproporcionadas que soportan. Las mujeres no estaban en pie de igualdad antes de la pandemia, pero al menos en muchos aspectos, las cosas avanzaban en la dirección correcta. Ese impulso se ha revertido durante el año pasado. A diferencia de las recesiones anteriores, las mujeres han experimentado pérdidas de empleo particularmente pronunciadas durante la recesión de COVID.
Desde el pasado mes de febrero, más de 2.4 millones de mujeres han abandonado la población activa frente a 1.9 millones de hombres. Es probable que el mayor éxodo se deba, al menos en parte, a que las mujeres son más responsables del trabajo no remunerado en el hogar y el cuidado de los niños. Incluso en los hogares donde ambos padres trabajan a tiempo completo, las madres dedican una media de cuatro horas más a la semana al cuidado de los niños que sus parejas. Si bien la participación en la fuerza laboral ha disminuido drásticamente para las mujeres en general, la brecha entre madres y padres se ha ensanchado más que entre hombres y mujeres sin hijos.
No son solo los problemas del cuidado de los niños los que han expulsado a las mujeres de la fuerza laboral en mayor número el año pasado. Las mujeres representan más de la mitad del empleo en industrias que brindan servicios discrecionales que son menos compatibles con el distanciamiento social, como el ocio y la hospitalidad y los servicios personales. Las fuertes pérdidas de puestos de trabajo en estos campos han dejado a las mujeres con menos oportunidades laborales. Las mujeres también representan una gran parte del empleo en industrias de primera línea como la atención médica, lo que obliga a muchas a tomar decisiones difíciles entre el trabajo y la posible exposición al COVID.
La multa salarial que viene con las interrupciones en el empleo puede agravar la brecha de ingresos existente y reducir el incentivo para volver al trabajo. Esto no es solo un revés para las mujeres, sino para toda la economía. El crecimiento económico potencial puede reducirse al crecimiento de las horas trabajadas y la productividad laboral. Ambos se verán afectados negativamente por el número desigual de víctimas que la pandemia ha tenido entre las mujeres en la fuerza laboral.
De cara al futuro, la participación de las mujeres en la fuerza laboral y el espíritu empresarial pueden beneficiarse del entorno laboral posterior a COVID. La pandemia ha hecho que los empleadores se sientan más cómodos con el trabajo a distancia, lo que podría crear un entorno de trabajo desde casa flexible que podría atraer a más mujeres a la fuerza laboral. Además, el sólido apoyo fiscal deja a la economía estadounidense, y específicamente al sector de servicios más afectado, en una mejor posición después de esta crisis que después de la crisis financiera. Las expectativas de un rápido retroceso en la actividad del sector de servicios también pueden impulsar la contratación en industrias donde las mujeres representan una mayor proporción de trabajadores.
Asegurarse de que las mujeres puedan participar plenamente en la fuerza laboral es vital para sostener la expansión y elevar la tasa de crecimiento potencial para la economía en general.




 Signal2forex.com - Los mejores robots y señales de Forex


