
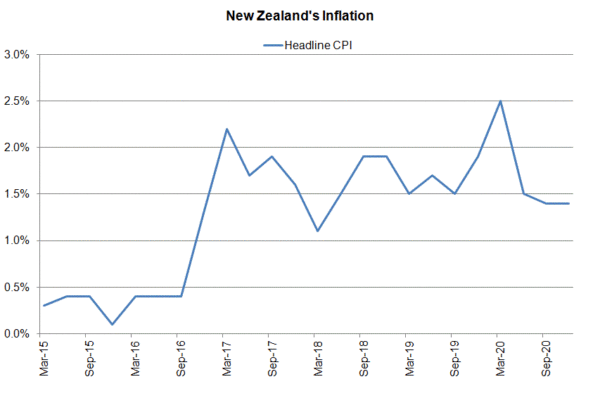
Los datos económicos publicados desde la última reunión han seguido mejorando. Esperamos que el RBNZ actualice las evaluaciones económicas en la próxima reunión, reconociendo los recientes desarrollos positivos. Sin embargo, las autoridades seguirían atribuyendo el repunte de la inflación a factores temporales. Todas las medidas de política monetaria permanecerán intactas.
El mercado laboral ha seguido mejorando. La tasa de desempleo bajó -0.2 ppt a 4.7% en el 1T21, superando el consenso de + 4.9%. El RBNZ no había anticipado que la tasa alcanzaría este nivel hasta 2023. El índice de costos laborales ganó + 1.6% interanual durante el período. En inflación, el IPC general subió +0.1 ppt hasta el 1.5% en el 1T21. Desde hace un trimestre, la lectura ganó +0.3 ppt hasta el 0.8%. Las expectativas de inflación se han disparado.
La Encuesta de Perspectivas Empresariales (BOS) preliminar de ANZ (más abajo) reveló que las presiones de costos e inflación se intensificaron y ampliaron. Los “costos esperados” ganaron +4 puntos a un 80% neto de empresas que esperan costos más altos en el futuro. Un 58% neto de los encuestados tiene la intención de aumentar sus precios, un aumento de 2 puntos a un nuevo récord. Las expectativas de inflación aumentaron + 0.2 puntos porcentuales a 2.2%, ligeramente por encima del objetivo medio del banco central de 2%.
Los indicadores adelantados han proyectado un fuerte crecimiento económico en el primer semestre del año, el BOS mostró que la confianza empresarial subió +9 puntos hasta el + 7%, mientras que la perspectiva de actividad propia subió +10 puntos hasta el + 32.3%. El fuerte crecimiento se basó en términos generales, con intenciones de exportación, inversión y empleo, utilización de la capacidad y expectativas de ganancias de 4 a 10 puntos.
Otros indicadores adelantados también son firmes. Por ejemplo, el PMI manufacturero se situó en 58.4 en abril. Si bien disminuyó -5.2 puntos desde marzo, la lectura siguió siendo el segundo resultado más alto desde julio de 2020, cuando Nueva Zelanda salió del bloqueo. Como se señala en el informe adjunto, los subíndices de Producción (64.5) y Nuevos pedidos (60.9) continuaron siendo los principales impulsores de la expansión, mientras que los subíndices de Empleo (52.7) y Acciones Terminadas (55.2) se mantuvieron en niveles similares a Marcha.
En este contexto, esperamos que los responsables de la formulación de políticas reconozcan los recientes acontecimientos positivos. Sin embargo, continuarían manteniendo un tono cauteloso, señalando los riesgos a la baja para el crecimiento. La vacunación en el país se encuentra en una etapa temprana, mientras que la nueva variante del coronavirus indio es preocupante. Mientras tanto, sigue siendo incierto cuándo se pueden reabrir los viajes internacionales. Los cambios recientes en la política fiscal de vivienda del gobierno y las restricciones de LVR más estrictas frenarían la demanda de los inversores durante un período prolongado.
Al equilibrar los riesgos al alza y a la baja, esperamos que el Banco de la Reserva de Nueva Zelanda mantenga todas las medidas de política monetaria sin cambios. El OCR debería permanecer sin cambios en 0.25%. En las compras de activos, el programa LSAP también se mantendrá en NZ $ 100B mientras que el programa de Financiamiento para Préstamos (FLP) permanecerá en su lugar.

 Signal2forex.com - Los mejores robots y señales de Forex


