
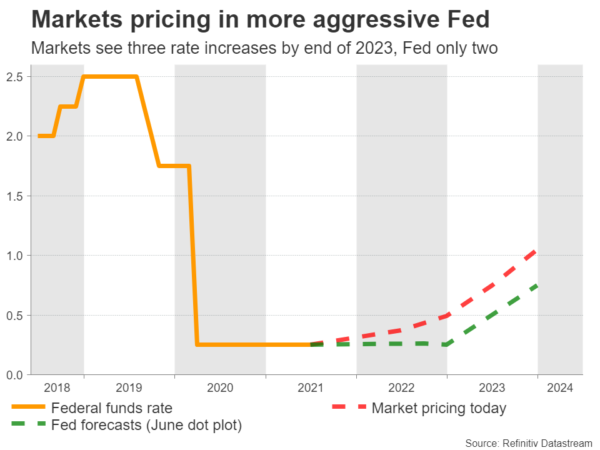
Es una semana de verano relativamente tranquila para los mercados globales. La única reunión del banco central será en Australia, donde el Banco de la Reserva podría dar el primer paso hacia la salida del dinero barato. En Estados Unidos, las actas de la última reunión del FOMC arrojarán algo de luz sobre cuándo la Fed podría sacar su propio pie del acelerador. En general, el tema de la divergencia de la política monetaria probablemente dominará el escenario cambiario en el futuro.
Estrategia de salida
El dólar ha vuelto a la vida estas últimas semanas, a medida que los mercados absorben el hecho de que la era del dinero gratis está llegando a su fin. El motor económico de EE. UU. Está funcionando a toda máquina y los funcionarios de la Fed están preocupados de que si mantienen el pie en el acelerador demasiado tiempo, podría recalentarse. Es mejor pisar el freno un poco ahora, que verse obligado a tirar del freno de mano más tarde.
Como tal, parece que la Fed recortará sus compras de activos a finales de este año. Esta decisión de reducción ya podría tomarse en septiembre, después de una fuerte señal de advertencia en agosto. Más allá de eso, los mercados están valorando el primer aumento de tarifas para fines de 2022, con otros dos en 2023.
Pero no es solo la Fed. Los bancos centrales del Reino Unido, Canadá y Nueva Zelanda han dado pequeños pasos en la misma dirección. De hecho, los mercados creen que Nueva Zelanda será la primera en subir las tasas, y ese movimiento se cotizará en su totalidad para febrero.
Por el contrario, Japón y Suiza no se normalizarán pronto. La recuperación ha sido lenta en ambas economías, y Japón sigue luchando contra la deflación. El Banco Central Europeo también está en este campo, pero no en la misma medida. La economía está mejorando y algunos creen que el BCE también podría reducir sus compras de activos. Aun así, no aumentará las tarifas durante mucho tiempo. De hecho, pronto podría elevar su meta de inflación, comprometiéndose esencialmente con tasas negativas por más tiempo.
Sumando todo, parece que la divergencia de la política monetaria se convertirá en un tema dominante durante el próximo año. Las economías que subirán las tasas de interés podrían ver sus monedas apreciarse frente a las que no lo harán, preparando el escenario para algunos poderosos movimientos FX.
El australiano se prepara para el complicado RBA
El martes, averiguaremos dónde se encuentra Australia entre estos dos campos. El Banco de la Reserva anunciará su última decisión y se especula que también podría dar el primer paso hacia la salida de dinero barato. Pero será complicado.
En el lado positivo, la economía es fuerte. Por ejemplo, la tasa de desempleo cayó al 5.1% en mayo, a pesar de que terminaron los programas de apoyo del gobierno. Las últimas previsiones del RBA esperaban que eso ocurriera alrededor de diciembre. Mientras tanto, las encuestas empresariales siguen siendo optimistas, el mercado de la vivienda está en auge y los precios de las materias primas que exporta Australia son altos.
El problema es que las vacunas han sido lentas y la mitad del país ha vuelto a estar bloqueado después de que aparecieran nuevos grupos de infecciones en las principales ciudades. Se espera que el cierre solo dure un par de semanas y las infecciones aún son bajas, pero esto sigue siendo preocupante.
En cuanto a la reacción del mercado, dependerá de dos elementos. ¿Repetirá el RBA que las tasas no subirán hasta 2024, y adelantará sus compras de bonos otros seis meses para confirmar su compromiso con su estrategia de control de la curva de rendimiento? Si la respuesta a ambas es sí, el australiano se hundirá. Si es no, aumentará a medida que los mercados se preparen para la normalización.
Es difícil de predecir. Hasta hace una semana, parecía que la respuesta a ambos era no. Pero con el nuevo bloqueo, el RBA podría optar por la solución cautelosa del 'medio del camino': indica compras de QE más lentas, pero repite que las tasas probablemente no aumentarán hasta 2024, lo que anula el impacto del mercado.
Los minutos de la Fed observados a medida que la puesta a punto se acerca
En Estados Unidos, la pelota comenzará a rodar con la encuesta de servicios de ISM el martes, antes de que todas las miradas se dirijan a las actas de la última reunión del FOMC el miércoles. Se espera que el índice ISM se enfríe, pero se mantenga elevado, lo que indica que continúa la poderosa racha de crecimiento de EE. UU.
En cuanto a las actas, esta fue la reunión en la que la Fed conmocionó a los mercados al señalar que las compras de activos podrían reducirse, por lo que los inversores buscarán pistas al respecto. ¿Qué tipo de progreso desea ver el Comité antes de dar el siguiente paso? Suponiendo que el mercado laboral continúe recuperándose, parece que la Fed anunciará una reducción gradual en otoño.
Las compras de activos simplemente ya no son efectivas. La facilidad de recompra inversa de la Fed alcanzó un nuevo récord de alrededor de $ 1 billón esta semana, lo que en términos simples significa que ya se está drenando liquidez del sistema. Los bancos están llenos de dinero barato y se lo están devolviendo a la Fed por una tasa de interés mínima. ¿Por qué la Fed seguiría imprimiendo agresivamente solo para recuperar ese dinero unas horas más tarde?
Los días de QE probablemente estén contados, lo que en última instancia aboga por un dólar / yen más alto.
Aluvión de datos también en el radar
En el frente de los datos, la publicación más crucial será el informe de empleo de Canadá el viernes. Los últimos cierres en Canadá probablemente mantuvieron a raya el mercado laboral, pero con las altas tasas de vacunación, las perspectivas para la economía siguen siendo brillantes. En cuanto al dólar canadiense, podría sentirse cómodo con un banco central más agresivo, el gasto estadounidense desbordado y los precios del petróleo al alza.
En el Reino Unido, los datos de crecimiento económico mensual de mayo se publicaron el viernes. El cable se derribó últimamente cuando el dólar volvió a la vida, pero la libra se ha mantenido estable frente al euro y al yen. Con una poderosa recuperación que permite al Banco de Inglaterra normalizarse más rápido que el BCE o el BoJ, la libra esterlina podría brillar frente al euro y al yen con el tiempo.
Finalmente, las estadísticas de inflación de China para junio también llegarán a los mercados el viernes. La atención se centrará en los precios al productor, que se consideran un indicador de la demanda mundial de las fábricas.




 Signal2forex.com - Los mejores robots y señales de Forex


