
Puntos destacados de Estados Unidos
- El presidente de la Fed, Powell, estaba en el banquillo cuando los miembros del Congreso lo acribillaron con preguntas sobre lo que está haciendo la Fed con respecto a la inflación caliente. La inflación subyacente del IPC se acercó a un máximo de 30 años en junio.
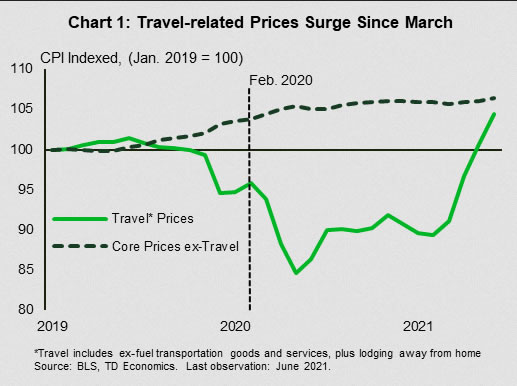
- La inflación relacionada con los viajes se ha disparado desde marzo a medida que la economía se reabre, impulsando la inflación subyacente. La Fed considera que esto es transitorio por ahora, pero Powell se mostró humilde en cuanto a que los pronósticos son particularmente inciertos.
- Las ventas minoristas de junio también mostraron patrones cambiantes de gasto de los consumidores, ya que las ventas relacionadas con salir se han acelerado en los últimos meses, mientras que las relacionadas con quedarse en casa han perdido terreno.
Lo más destacado de Canadá
- El Banco de Canadá (BoC) dejó la tasa a un día sin cambios en 0.25% esta semana, mientras reducía sus compras de bonos del gobierno canadiense a $ 2 mil millones por semana (desde $ 3 mil millones).
- Las previsiones del BoC para el crecimiento económico se rebajaron para este año, pero mejoraron en los años siguientes. Su pronóstico de inflación también se mejoró tanto a corto como a mediano plazo.
- La inflación en Canadá no ha alcanzado los niveles de EE. UU. Y es probable que alcance un pico por debajo de ella. Una reapertura más lenta y un dólar canadiense más alto han mitigado algunas de las presiones inflacionarias observadas en Estados Unidos.
EE. UU. - Los consumidores se están yendo y pagando
El calendario de datos de EE. UU. Se calentó esta semana y no hay una métrica más caliente en estos días que la inflación. Con el ritmo anual de la inflación subyacente acercándose a un máximo de 30 años (ver comentario), el presidente de la Fed, Powell, estaba en un banquillo caliente en el Congreso, enfrentándose a un aluvión de preguntas sobre lo que la Fed está haciendo al respecto. Powell reconoció que la inflación está muy por encima del ritmo que normalmente le gusta ver a la Fed. Reiteró los mensajes anteriores de que la Fed considera que es un shock asociado con la reapertura de la economía, liderado por cuellos de botella relacionados con la pandemia y aumentos únicos en el precio de ciertos servicios.
Sin embargo, reconoció que podría haber otras áreas en las que las presiones sobre los precios broten para reemplazar las fuentes actuales de presiones sobre los precios, y la Fed lo está observando de cerca. Dijo que no cree que tengamos que esperar mucho para saber si la interpretación de la Fed es precisa. Él dijo con humildad que la reapertura de partes cerradas de una economía a esta escala no tiene precedentes, y los pronósticos son particularmente inciertos.
En los últimos meses, los mayores aumentos de precios se han producido en "cosas asociadas con los viajes". Después de un año de estar cerca de casa, los estadounidenses están volviendo a la carretera. La demanda de bienes y servicios relacionados con los viajes está superando la capacidad de la industria para aumentar, y los aumentos de precios son pronunciados. La escasez de semiconductores ha elevado los precios de los vehículos nuevos y usados, lo que ha repercutido en los precios de alquiler de coches. Al mismo tiempo, los precios de los hoteles, las tarifas aéreas y el alquiler de automóviles se están recuperando de las caídas de precios al principio de la pandemia.
Desde marzo, estos aumentos de precios relacionados con los viajes han representado más de la mitad del aumento mensual de la inflación subyacente, a pesar de representar menos del 18% de la canasta de inflación subyacente. Eliminarlos habría dejado la inflación subyacente en torno al 0.2% m / m desde marzo (Gráfico 1). No esperaríamos que estos aumentos de precios mensuales continúen para siempre, pero como señaló Powell, otras áreas podrían mejorar. La inflación de la atención médica se ha desacelerado bruscamente después de los grandes aumentos en 2019 y podría acelerarse una vez más. La inflación de las viviendas, los ex hoteles también se desaceleró al principio de la pandemia, pero está mostrando signos tempranos de reafirmación. Hay mucho que tener en cuenta cuando se trata de inflación.
La evidencia de los patrones cambiantes de los consumidores a medida que la economía se reabre también se vio en las cifras minoristas de junio. Las ventas totales aumentaron un 0.6% mes / mes, por encima de las expectativas del mercado (ver comentario). Las ventas en bares, restaurantes y tiendas de ropa y accesorios aumentaron fuertemente, categorías que podrían etiquetarse como "salir". Al observar la tendencia en esta categoría de "salidas", el gasto comenzó a aumentar en marzo y ahora está por encima de los niveles prepandémicos. Por otro lado, el gasto en cosas relacionadas con quedarse en casa: muebles, materiales de construcción y artículos deportivos y pasatiempos ha caído desde marzo (Gráfico 2). Y las cifras de ventas minoristas no incluyen el gasto en otros servicios afectados, como cortes de cabello. Tendremos que esperar hasta que se publiquen las cifras de ingresos y gastos personales de junio a fin de mes para ver qué tan rápido están repuntando los servicios en su conjunto.
Canadá: el BoC reduce la QE y mejora las perspectivas de inflación
La gran noticia de esta semana fue el anuncio de la tasa de interés del Banco de Canadá y el Informe de Política Monetaria (MPR) que lo acompaña. Como se esperaba, el Banco dejó la tasa de interés a un día sin cambios, pero anunció una nueva reducción en sus compras de bonos del gobierno a $ 2 mil millones por semana (desde $ 3 mil millones anteriormente).
La perspectiva económica del Banco se rebajó para 2021 (a 6.0% desde 6.5%), pero esto se refleja en gran medida en el espejo retrovisor, lo que refleja un ritmo de crecimiento más lento de lo previsto en la primera mitad del año que se espera sea compensado con un mayor crecimiento en el segundo. Si bien la economía de Canadá se vio fuertemente afectada por las restricciones de la tercera ola, se espera que su campaña de vacunación relativamente exitosa conduzca a un aumento en el crecimiento en la segunda mitad del año.
La rebaja a 2021 fue más que compensada por una mejora del crecimiento del PIB real en 2022 (a 4.6% desde 3.7%). Se espera que el crecimiento esté liderado por el gasto de los consumidores (avanzando un 3.6%). Una pregunta clave en ese frente es cuánto de los ahorros acumulados durante el último año y una cuarta parte de la pandemia se gastarán a medida que la vida vuelva a la normalidad. El MPR señaló que cuando se les pregunta, los hogares informan que tienen la intención de gastar al menos una parte de sus ahorros, y la porción aumenta con los ingresos. El Banco ha construido la expectativa de que, en general, el 20% de estos ahorros se incorporen al gasto, lo que contribuirá a la mejora prevista.
La otra área notable de la previsión del banco central que se actualizará fue la inflación. Esto no sorprenderá a nadie que haya estado siguiendo la noticia. La inflación superó las expectativas debido a la combinación de restricciones de oferta y aumento de la demanda de bienes. En particular, la tasa de inflación de Canadá no ha sido tan alta como la de EE. UU. (Gráfico 1) en parte reflejando una reapertura anterior en los Estados Unidos, pero también un dólar canadiense fortalecido durante el año pasado que ha afectado los precios de importación (ver informe).
El dólar canadiense ha renunciado a algunas de esas ganancias en las últimas semanas, cayendo hasta 79 centavos de dólar esta semana, en parte debido a ese mayor aumento de la inflación en Estados Unidos, que ha hecho avanzar las expectativas de ajuste de la Fed. Un tipo de cambio ligeramente más bajo no será mal recibido por el Banco de Canadá.
El Banco continúa caracterizando las perspectivas de inflación como reflejo en gran medida de factores transitorios. Aún así, en su compromiso de mantener las tasas de interés en espera hasta que la brecha de producción se cierre por completo (lo que no espera hasta la segunda mitad de 2022), también ha elevado sus expectativas de inflación a mediano plazo (2023) a 2.4 %. Esto, por supuesto, está por encima del punto medio del rango meta de inflación del 1% al 3% del Banco, pero es coherente con su orientación futura y su compromiso de garantizar que la recuperación económica esté totalmente cimentada.
Otra consideración para el Banco de Canadá es la cantidad de calor generado en el mercado inmobiliario de la nación. En ese frente, pueden estar satisfechos con la aparente desaceleración de la actividad durante los últimos meses. Las ventas de viviendas existentes han caído un 25% desde su pico en marzo. Las ventas siguen siendo elevadas en relación con la historia y la oferta es baja. Una recuperación gradual de los excesos recientes es el mejor de los casos.




 Signal2forex.com - Los mejores robots y señales de Forex


