
Resumen
Estados Unidos: Algo de alivio para la inflación, pero todavía hace calor allí
- Los datos del IPC de esta semana mostraron que las mayores alzas mensuales de precios al consumidor pueden haber quedado atrás, pero la inflación no está a punto de desaparecer silenciosamente. Las continuas restricciones de suministro de productos y mano de obra, los costos crecientes y los riesgos renovados en torno a COVID influyeron en el optimismo de las pequeñas empresas en julio y en nuestra propia perspectiva de crecimiento, como describimos en nuestra última Perspectiva Mensual.
- La próxima semana: Ventas al por menor (martes), Producción industrial (martes), Inicio de viviendas (miércoles)
Internacional: demostración sólida de la economía del Reino Unido
- La economía del Reino Unido se recuperó en el segundo trimestre de un tropiezo a principios de 2, ya que el PIB aumentó un 2021% intertrimestral, con fuertes ganancias en el gasto del consumidor y el gasto público. Una ganancia considerable en el PIB de junio también indicó que el trimestre terminó con una nota firme. Si bien se espera que las ventas minoristas de julio aumenten solo moderadamente, todavía esperamos una ganancia de tamaño decente en el PIB del Reino Unido en el tercer trimestre.
- La próxima semana: PIB de Japón (lunes), Ventas minoristas y producción industrial de China (lunes), Ventas minoristas del Reino Unido (viernes)
Perspectivas del mercado crediticio: tarjetas de crédito para el viaje del gasto
- El crédito al consumo pendiente creció $ 37.7 mil millones durante junio, el mayor aumento registrado según los datos publicados por la Reserva Federal la semana pasada. Si bien este es un salto significativo, es importante tener en cuenta que estos aumentos provienen de una base relativamente baja.
Tema de la semana: el FMI anuncia una nueva e importante asignación de DEG
- El Fondo Monetario Internacional anunció recientemente una nueva asignación significativa de derechos especiales de giro que está valorada en $ 650 mil millones. ¿La asignación tendrá consecuencias importantes para la economía mundial?
Revisión de Estados Unidos
Algo de alivio para la inflación, pero todavía hace calor ahí fuera
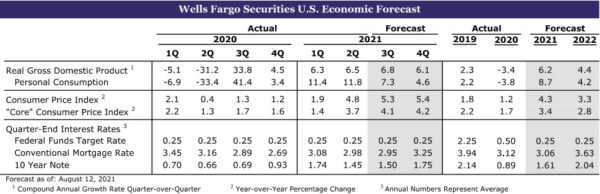
Los funcionarios de la Fed probablemente dieron un suspiro de alivio cuando se publicó el Índice de Precios al Consumidor de julio a principios de esta semana. El aumento del 0.5% puso fin a la racha de cuatro meses de sorpresas alcistas y mostró que los aumentos de precios se atenuaron desde su sorprendente ritmo durante los últimos meses. El alivio llegó tanto en el frente de los autos usados como en las categorías de viajes como alquiler de autos y pasajes aéreos, lo que dio crédito a la idea de que es poco probable que el grado reciente de inflación persista a medida que las restricciones de oferta disminuyan y la demanda se enfríe debido al ritmo frenético de la reapertura de esta primavera y gasto de estímulo.
Dicho esto, la inflación no se está desvaneciendo por completo. Si bien la dirección del cambio fue bienvenida, la inflación continúa a un ritmo acelerado. Incluso con los precios de los automóviles usados estabilizándose, la inflación subyacente aumentó un 0.3%. El IPC medio de la Fed de Cleveland ha avanzado a un ritmo de 3.3% en los últimos tres meses, menos extremo que el núcleo tradicional, que captura las ganancias descomunales en unas pocas categorías pequeñas, pero el clip más rápido desde 2008.
Los productores estadounidenses también informaron fuertes aumentos de precios en julio. El índice de precios al productor para la demanda final aumentó un 1.0% y ahora es un 7.8% más que hace un año. Aunque hubo algunos indicios de una moderación más atrás en la cartera, los costos de los insumos continúan aumentando a un ritmo llamativo tanto para los bienes como para los servicios, como el transporte. Por ejemplo, los servicios para la demanda intermedia aumentaron un 9.2% durante el año pasado, casi el triple de la marca del último ciclo, mientras que los precios de los productos procesados aumentaron un 23% con respecto al año anterior.
Las presiones de los costos de insumos también se extienden a la mano de obra. El mercado laboral extrañamente ajustado estaba en plena exhibición con las ofertas de trabajo que alcanzaron un nuevo récord para junio en 10.1 millones. Por cada oferta de empleo, solo había 0.9 trabajadores desempleados, una proporción similar a cuando la tasa de desempleo era del 4.0% a principios de 2018 frente al 5.9% en junio de este año. La tasa a la que los trabajadores abandonan voluntariamente su trabajo aumentó al 2.7%, muy por encima de los máximos del ciclo anterior. Esta es una señal de que los trabajadores tienen crecientes oportunidades y están utilizando este tiempo para mejorar su situación laboral.
El ritmo del cambio de trabajo ha llevado a las empresas a ofrecer más flexibilidad, formación y tiempo libre, pero también remunerado. Con un récord del 49% de las pequeñas empresas que informan que al menos un trabajo es difícil de cubrir, la última encuesta de pequeñas empresas de la NFIB muestra que los planes para aumentar la compensación siguen siendo elevados en julio. Pero las luchas en curso para encontrar trabajadores, productos seguros para vender y lidiar con el aumento de los costos parecieron afectar el optimismo en julio. El índice principal de la encuesta cayó más de lo anticipado, con las mayores caídas en las expectativas de ventas, tendencias de ganancias y la economía en general. La última ola de casos de COVID, el entorno de alta inflación y las continuas restricciones de oferta nos han llevado de manera similar a reducir nuestras expectativas de crecimiento en los próximos meses. Como discutimos con más detalle en nuestra Perspectiva mensual de agosto, ahora esperamos que el crecimiento en el tercer trimestre aumente "solo" un 6.8%.
Perspectiva estadounidense
Ventas Minoristas • Martes
En general, se esperaba que las ventas minoristas se desaceleraran este verano después de su rápida recuperación, ya que los consumidores cambiaron más sus gastos hacia servicios y experiencias y se alejaron de los bienes. Los datos de junio hicieron retroceder esto, ya que las ventas aumentaron un 0.6%, superando las expectativas de una caída del 0.3%. En lugar de volver a los hábitos de quedarse en casa, los detalles del informe mostraron que la gente estaba volviendo a salir, con ventas en tiendas de ropa, gasolineras, restaurantes y bares que contribuían al ritmo de los ingresos.
De cara a julio, sospechamos que el crecimiento de las ventas se desaceleró a alrededor del 0.1%. La expansión de la variante Delta ha atenuado las esperanzas de una mayor reapertura de la economía. No vimos una reversión en las visitas a lugares de recreación y venta al por menor o comensales sentados en restaurantes como habíamos visto en oleadas anteriores, pero hubo un estancamiento en el regreso a la normalidad en julio. Si bien las ventas minoristas han tenido un buen desempeño frente a las olas de COVID anteriores, parece poco probable que los consumidores se sientan obligados a derrochar en bienes duraderos y electrodomésticos adicionales como lo hicieron el año pasado. Los bienes duraderos, por definición, están destinados a durar, por lo que el segundo electrodoméstico o bien recreativo puede no ser tan útil como el primero. Además, el aumento de los precios de los bienes en los últimos meses podría provocar un impacto en la etiqueta, lo que haría que la gente se mostrara más reticente a gastar. Sin embargo, durante los próximos dos meses, el impacto de los pagos anticipados del crédito fiscal que se realizaron a mediados de julio, así como algunas compras muy necesarias para el regreso a clases, podrían compensar algunos de estos vientos en contra.
Producción industrial • Martes
La producción industrial aumentó un 0.4% en junio, ya que las ganancias en la producción minera y de servicios públicos ayudaron a compensar una ligera disminución en la producción manufacturera. La caída en la producción manufacturera se debió en gran medida a una caída del 6.6% en la producción de vehículos de motor y piezas, excluyendo la producción de fabricación de automóviles aumentó un 0.4%. La actividad en las plantas automotrices del país ha sido increíblemente agitada en 2021, con una producción que aumentó un mes y disminuyó el siguiente. El ir y venir es principalmente el resultado de una continua escasez de suministro. La demanda de automóviles, aunque se enfría, sigue siendo fuerte, como lo demuestra el aumento de los precios en los últimos meses.
En términos más generales, las fluctuaciones en la producción han sido impulsadas por restricciones de oferta más que por un enfriamiento de la demanda hasta ahora. De cara a julio, la encuesta de fabricación de ISM mostró algunas señales tentativas de equilibrio entre la oferta y la demanda. El índice de entrega de proveedores cayó a un mínimo de cinco meses de 72.5, pero eso sigue estando muy lejos de ser "normal". El crecimiento más lento de los nuevos pedidos parece estar ayudando a los fabricantes a ponerse al día, con el índice cayendo 1.1 puntos, aunque los pedidos pendientes siguen siendo elevados. Dicho esto, es probable que sea demasiado pronto para poner fin a los problemas de suministro que han afectado a los productores, y es probable que sigamos viendo algunas interrupciones en el futuro. En general, esperamos un aumento del 0.4% en la producción industrial en julio, ya que los productores continúan cumpliendo con los suministros disponibles y las empresas intentan reabastecer los inventarios agotados.
Inicio de viviendas • Miércoles
Esperamos que la construcción de viviendas se enfríe a una tasa anual de 1,602K en julio, luego de superar las expectativas en junio. El aumento de junio hizo que el inicio de viviendas estuviera más en línea con los permisos de construcción, que se habían estado ejecutando mucho antes que los inicios durante el año pasado. Si bien los permisos de construcción normalmente conducen al inicio de la construcción de viviendas, la escasez de material y mano de obra ha provocado un aumento persistente en el número de viviendas autorizadas pero que aún no se han comenzado. Esta acumulación sigue siendo elevada, pero la desaceleración de los permisos en los últimos meses sugiere que el impulso en la construcción de viviendas ha comenzado a desvanecerse.
Al igual que otros sectores de la economía, esto parece ser más un problema de oferta que un problema de demanda. La falta de tierra, materiales y mano de obra ha dificultado que los constructores aumenten la producción para satisfacer el aumento de la demanda durante el año pasado. De cara al futuro, todavía esperamos que la construcción de viviendas se mantenga fuerte en relación con su tendencia prepandémica, especialmente una vez que las restricciones de suministro comiencen a disminuir.
Revisión internacional
Muestra sólida de la economía del Reino Unido
La economía del Reino Unido presentó un sólido desempeño en el segundo trimestre, recuperándose de una disminución de la actividad relacionada con COVID durante el primer trimestre del año. El PIB del segundo trimestre aumentó un 2% intertrimestral, coincidiendo con el pronóstico del consenso, y un 2% interanual. En particular, el consumo privado y el gasto público fueron fuertes, registrando ganancias del 4.8% y del 22.2% intertrimestral, respectivamente. La inversión empresarial del segundo trimestre fue una ligera decepción, con una ganancia menor del 7.3%.
El segundo trimestre no solo fue sólido en su conjunto, sino que el trimestre también terminó con una nota firme, ya que el PIB de junio aumentó un 2% mes a mes, que fue más de lo esperado. La actividad del sector servicios fue especialmente fuerte, con una ganancia del 1.0%, parcialmente compensada por una caída del 1.5% en la producción industrial. El PIB aumentó en junio, incluso cuando el gobierno del Reino Unido retrasó la fase final de su reapertura económica desde finales de junio hasta finales de julio. De cara al tercer trimestre, aunque no esperamos que la economía del Reino Unido repita su aumento del segundo trimestre, para el PIB del tercer trimestre pronosticamos una ganancia intertrimestral más que respetable del 0.7%.
Persisten las preocupaciones sobre la inflación en América Latina
Otra característica de los comunicados de esta semana fue la persistencia de presiones inflacionarias en América Latina. El IPC de julio de Brasil se aceleró aún más hasta el 8.99% interanual, el ritmo de inflación más rápido desde mediados de 2016. Los costos de vivienda y transporte fueron algunos de los componentes que contribuyeron a la aceleración de la inflación. Dado que el IPC es más del doble de la meta de inflación del IPC de este año de 3.75%, esperamos que el banco central de Brasil se sume a los 325 pb acumulados de aumentos de la tasa Selic en lo que va del año en las próximas reuniones de política monetaria.
La inflación del IPC de México en julio también fue elevada, aunque disminuyó levemente a 5.81% interanual, mientras que el IPC subyacente se estabilizó levemente a 4.66%. La inflación elevada llevó al banco central de México a elevar su tasa de interés a un día en 25 pb a 4.50% en la reunión de política monetaria de esta semana. El banco central dijo que el balance de riesgos en torno a las perspectivas de inflación era al alza, aunque en comentarios algo menos agresivos también dijo que los choques inflacionarios deberían ser transitorios y que la futura decisión de política monetaria dependería de los datos. También observamos que fue a través de una votación dividida, en lugar de una decisión unánime, que las autoridades monetarias decidieron subir las tasas de interés en un cuarto de punto en esta reunión. Si bien esperamos que las tasas de interés de política puedan subir aún más, es posible que esos aumentos de tasas no ocurran tan rápido como lo esperaban los participantes del mercado.
Perspectiva internacional
PIB de Japón • Lunes
Es probable que las cifras del PIB del segundo trimestre de Japón que se publiquen a principios de la próxima semana representen una economía que continuó luchando durante la primera mitad de este año. Dados los casos de COVID relativamente generalizados según los estándares japoneses durante gran parte de 2 y las restricciones asociadas, la demanda de los consumidores se ha silenciado. Como resultado, el PIB del primer trimestre cayó un 2021% intertrimestral anualizado, mientras que para el segundo trimestre, esperamos que el PIB crezca a un ritmo del 1%, ligeramente por debajo del pronóstico de consenso de una ganancia del 3.9%. Dentro de los detalles, se espera que el gasto del consumidor se mantenga plano en el segundo trimestre, luego de una gran disminución en el gasto del consumidor durante el primer trimestre.
Los datos del PIB no son la única publicación programada de Japón la próxima semana. El IPC de julio se publicará, con la previsión de consenso de un descenso interanual del 0.4%. Se espera que el índice de la industria terciaria de junio, una medida de la producción del sector de servicios, aumente un 1.8% mes a mes después de una caída del 2.7% en mayo, lo que debería indicar que la economía de Japón terminó el segundo trimestre con una nota ligeramente mejor.
Ventas minoristas y producción industrial en China • Lunes
Durante las últimas semanas, China ha experimentado una mayor propagación de los casos de COVID, lo que ha llevado a las autoridades de algunas regiones a imponer restricciones a la circulación y otras actividades. En parte debido a los efectos de base, se prevé que el crecimiento económico chino, que se había desacelerado en términos interanuales en el segundo trimestre, se desacelerará aún más durante el tercer trimestre.
Los datos chinos de la próxima semana ofrecerán una lectura de la actividad durante principios del tercer trimestre. Se pronostica que las ventas minoristas de julio se desacelerarán a 3% interanual, se espera que el crecimiento de la producción industrial de julio se desacelere a 10.9%, y también se anticipa una desaceleración en el crecimiento de la inversión en activos fijos. Una desaceleración “como se esperaba” probablemente no sería especialmente preocupante, pero una desaceleración abrupta podría generar algunas preocupaciones. Para que conste, pronosticamos una desaceleración en el crecimiento del PIB del tercer trimestre de China, al 7.9% intertrimestral y al 3% interanual.
Ventas minoristas del Reino Unido • Viernes
Después de un sólido final del segundo trimestre para la economía del Reino Unido, el consumidor estará en el centro de atención la próxima semana, ya que se publican algunos datos para la primera parte del tercer trimestre. Las ventas minoristas de julio serán analizadas de cerca para conocer si la actividad de los consumidores está comenzando a recuperar impulso. Las ventas minoristas del Reino Unido aumentaron drásticamente a principios de la primavera, pero dado un nuevo aumento en los casos de COVID en los últimos meses (un aumento que ahora ha retrocedido), las ventas fueron relativamente tibias en mayo y junio. Para julio, el pronóstico de consenso es para otro mes moderado de gasto del consumidor, con una ganancia de 3% mes a mes en las ventas minoristas anticipadas.
El Índice de Precios al Consumidor de julio también será observado de cerca, con muchas encuestas que apuntan a presiones de precios significativas y el Banco de Inglaterra pronosticó recientemente que la inflación del IPC alcanzará el 4% interanual para fines de 2021. Para julio, sin embargo, el consenso El pronóstico es para una lectura de inflación relativamente contenida, con la expectativa de que el IPC se desacelere a 2.3% año tras año y se espera que el IPC subyacente se ubique en 2.2%.
Información del mercado crediticio
Tarjetas de crédito para el viaje de gastos
El crédito al consumo pendiente creció en la asombrosa cifra de 37.7 millones de dólares durante junio, el mayor aumento registrado, según datos publicados por la Reserva Federal la semana pasada. Si bien este es un salto significativo, es importante tener en cuenta que estos aumentos provienen de una base relativamente baja. Durante el primer semestre de este año, la deuda de los hogares como porcentaje del ingreso disponible estuvo cerca de sus niveles más bajos en décadas. Debido a una serie de factores, incluida la falta de gasto del consumidor y el aumento de los pagos de transferencia, los consumidores pudieron comenzar a pagar parte de su deuda, en particular la deuda de la tarjeta de crédito. Esperamos que el crédito al consumo aumente en los próximos meses, junto con el crecimiento continuo del gasto del consumidor.
Tanto el crédito renovable como el no renovable registraron ganancias impresionantes en junio, aumentando a una tasa anual del 22% y el 7.2%, respectivamente. Para el crédito renovable, que se compone principalmente de deuda de tarjetas de crédito, esto representa el mayor aumento en más de dos décadas. Incluso después de los aumentos de los últimos meses, el crédito renovable aún permanece casi $ 100 mil millones por debajo de donde se encontraba antes de la pandemia. Cuando golpeó la pandemia, los consumidores ajustaron no solo sus niveles de gasto, sino también los métodos a través de los cuales gastaron, confiando menos en el crédito para financiar sus compras. Con un aumento en los pagos de transferencia y menos lugares para gastar esos fondos durante los últimos 18 meses, muchos hogares comenzaron a pagar sus deudas y desaparecieron sus gastos. Por ejemplo, un informe del censo de EE. UU. Citó que el 15.7% de los beneficiarios del estímulo utilizaron su primer cheque para pagar deudas. A medida que disminuyen los controles de estímulo, se agotan los beneficios por desempleo y los niveles de gasto continúan aumentando, deberíamos ver que el crédito renovable se normaliza hacia su tendencia prepandémica.
El crédito no renovable también registró aumentos saludables en los últimos meses, aumentando a una tasa anual del 8.3% durante el segundo trimestre de 2. Parte de este aumento provino de los precios de los automóviles nuevos y usados, que aumentaron un 2021% interanual en junio. Posteriormente, los préstamos para automóviles han aumentado un 20.7% año tras año durante el segundo trimestre, ya que los consumidores han obtenido préstamos más grandes para financiar compras de automóviles cada vez más caras. A medida que disminuya la escasez de oferta durante el resto del año, esperamos que algunas de estas presiones crediticias retrocedan.
Al igual que muchas otras medidas de la economía, el crédito al consumo está experimentando grandes aumentos a partir de las bases bajas provocadas por la pandemia. Con las condiciones económicas comenzando a normalizarse, en los próximos meses será importante rastrear cómo o si los consumidores cambian sus métodos de gasto inducidos por la pandemia, particularmente para el crédito renovable.
Tema de la semana
El FMI anuncia una importante nueva asignación de DEG
El Fondo Monetario Internacional (FMI) anunció recientemente una nueva asignación significativa de derechos especiales de giro (DEG) valorada en $ 650 mil millones. La nueva asignación aumentará el valor total de los DEG pendientes de casi $ 300 mil millones a aproximadamente $ 950 mil millones. La asignación entrará en vigor el 23 de agosto y es el mayor aumento de DEG en los 77 años de historia del FMI. Dicho esto, la última asignación de 250 millones de dólares que entró en vigor en agosto de 2009, inmediatamente después de la crisis financiera mundial, hizo que el stock de DEG en circulación se disparara casi nueve veces. Los nuevos DEG se asignarán a los 190 países miembros del FMI, según la cantidad de capital que cada país haya aportado al FMI. Por ejemplo, Estados Unidos recibirá aproximadamente $ 100 mil millones en nuevos DEG, lo que será un aumento significativo de sus tenencias actuales, que están valoradas en casi $ 53 mil millones.
El DEG fue creado por el FMI después de la Segunda Guerra Mundial como una forma de complementar la liquidez internacional. Es una denominada "moneda de la cesta" que se compone de cinco monedas nacionales importantes. En la actualidad, un DEG se compone de aproximadamente 0.6 dólares estadounidenses, 0.4 euros, 12 yenes japoneses, 0.09 libras esterlinas y 1 yuan chino. El DEG es un componente de las reservas internacionales que poseen los países, y los países miembros del FMI pueden intercambiar sus tenencias de DEG con otros países miembros por monedas convertibles.
Como se muestra en el gráfico, los DEG representaron casi el 5% de todas las reservas en circulación en la década de 1980, pero ese porcentaje se ha reducido a solo el 2% en los últimos 40 años. El valor de todos los DEG en circulación en la actualidad equivale a solo el 0.3% aproximadamente del PIB mundial. La economía mundial ha crecido notablemente durante la última década, pero el valor de los DEG pendientes de pago se ha mantenido esencialmente sin cambios. Aunque una nueva asignación estaba más o menos debida, las tensiones que la pandemia ha ejercido sobre la economía mundial indujeron a los responsables de la formulación de políticas del FMI a aumentar el stock de DEG en circulación en este momento. Una vez que la asignación entre en vigor, el valor de los DEG representará aproximadamente el 6% de las reservas totales y será equivalente a aproximadamente el 1% del PIB mundial.
¿La nueva asignación tendrá consecuencias importantes para la economía mundial? Probablemente no. La variación del stock de DEG en circulación asciende a un escaso 0.6% del PIB mundial. Debido a que la mayoría de los países no “gastarán” sus nuevos DEG, la asignación esencialmente no tendrá ningún efecto sobre el crecimiento del PIB mundial o la inflación. Los DEG simplemente reforzarán las posiciones de reservas internacionales de los países, lo que mejorará su capacidad para combatir futuras crisis financieras.
Fuente: Fondo Monetario Internacional y Valores de Wells Fargo
Dicho esto, el FMI señala que los países más ricos pueden "canalizar" voluntariamente algunos de sus DEG a los países más pobres, lo que les permitirá ampliar sus préstamos del Fondo Fiduciario para el Crecimiento y la Reducción de la Pobreza del FMI. Actualmente, estos préstamos están libres de intereses. En resumen, la nueva asignación podría potencialmente ayudar a impulsar el crecimiento económico y reducir la pobreza, al menos al margen, en algunas economías en desarrollo.




 Signal2forex.com - Los mejores robots y señales de Forex


