
Puntos destacados de Estados Unidos
- La economía estadounidense inició el Año Nuevo con un aumento sin precedentes en los casos de COVID-19. Si bien no se espera un regreso a los bloqueos, el aumento de casos podría conducir a un mayor ausentismo, ya que los trabajadores se autoaislan debido a la exposición, ejerciendo presión sobre la oferta laboral que ya es escasa.
- Por el lado positivo, varias métricas sugieren que los cuellos de botella de la cadena de suministro están comenzando a disminuir. Específicamente, las entregas de proveedores tanto en el sector manufacturero como en el de servicios fueron más rápidas en diciembre que en los últimos meses.
- En el frente laboral, el empleo fue más débil de lo esperado con 199k empleos agregados en diciembre. Sin embargo, la tasa de desempleo siguió bajando, alcanzando el 3.9 % (desde el 4.2 %), mientras que la tasa de participación en la fuerza laboral se mantuvo estable en el 61.9 %.
Lo más destacado de Canadá
- La economía de Canadá agregó 55k puestos de trabajo saludables en diciembre. Los detalles incluyeron un fuerte aumento en el empleo a tiempo completo y una ligera caída en la tasa de desempleo.
- Extendiendo la serie de datos alentadores del cuarto trimestre, Canadá también registró un sólido superávit comercial de mercancías de $ 3.1 mil millones en noviembre.
- Las restricciones renovadas en algunas provincias en medio de la ola de Omicron probablemente afectarán el crecimiento económico. Nuestro primer paso sugiere un impacto de alrededor de dos puntos porcentuales en el crecimiento anualizado en el primer trimestre.
EE. UU.: las tensiones en la cadena de suministro muestran signos de relajación
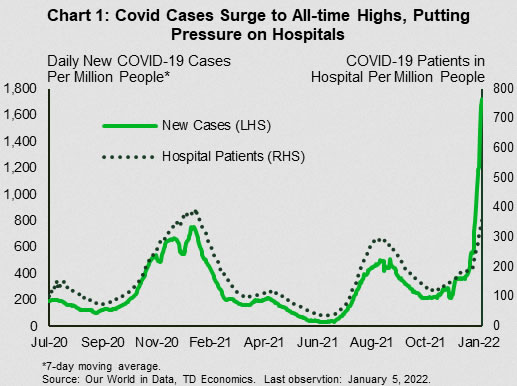
El calendario económico estaba repleto para comenzar el nuevo año. En primer lugar, un rápido aumento en los casos de COVID-19 está eclipsando rápidamente todas las oleadas anteriores (Gráfico 1). Afortunadamente, las tasas de hospitalización no aumentan tan rápidamente, pero siguen aumentando al mismo tiempo que la capacidad de atención médica se ve limitada por la escasez de personal. El aumento de casos ha llevado a las aerolíneas a cancelar vuelos y a las empresas a reducir los servicios y reducir las horas a medida que los trabajadores infectados se autoaislan (aunque por menos días que en olas anteriores). Dado que la escasez de trabajadores ya es un problema apremiante, es probable que la ola actual afecte el desempeño comercial a corto plazo y desacelere la recuperación en los servicios de alto contacto.
Además de los desafíos comerciales, los trabajadores están renunciando a sus trabajos a un ritmo récord, mientras que las ofertas de trabajo se mantienen cerca de los máximos históricos. Los empleadores continúan agregando puestos de trabajo, pero el crecimiento del empleo en diciembre fue notablemente inferior a los 450k anticipados por el mercado, en 199k. La decepción se suavizó un poco por una revisión al alza neta de 141k de los dos meses anteriores. La tasa de desempleo también cayó del 4.1% al 3.9%, reduciéndose a su nivel previo a la pandemia del 3.5%. Con una alta demanda de trabajadores y una oferta cada vez más limitada, no sorprende que el crecimiento de los salarios siga siendo fuerte. Los salarios promedio por hora aumentaron un 4.7% con respecto a los niveles del año anterior en diciembre, desacelerándose levemente desde el 5.1% en noviembre.
Tal fortaleza en el mercado laboral, combinada con presiones inflacionarias más persistentes, ha agregado urgencia a la tarea de la Reserva Federal de reducir las medidas de apoyo inducidas por la pandemia. Las actas de la reunión más reciente del FOMC mostraron que más miembros se inclinan por acelerar el ritmo de normalización de políticas. Esto culminó con la decisión de la Fed de acelerar la reducción gradual de su programa de flexibilización cuantitativa y posiblemente aumentos de tasas más rápidos.
Por el lado de la producción, hubo algunas buenas noticias sobre el alivio de las restricciones de suministro. El índice manufacturero ISM cayó a 58.7 en diciembre desde 61.1 en noviembre. A pesar del desliz, la actividad manufacturera aún se está expandiendo a un ritmo saludable. Más alentador, hubo indicios de que los problemas de la cadena de suministro podrían estar disminuyendo, ya que el subíndice de entrega del proveedor cayó a 64.9 en diciembre desde 72.2 el mes anterior (Gráfico 2). La disminución sugiere que los plazos de entrega están mejorando, lo que es un alivio dados los graves cuellos de botella a los que se han enfrentado los fabricantes.
También hubo un retroceso en el índice de servicios ISM a 62 desde 69.1 en noviembre. Sin embargo, el resultado no fue inesperado, dado que la lectura anterior alcanzó un récord. El sector de servicios también experimentó una mejora en los tiempos de entrega de los proveedores, ya que el índice cayó 11.8 puntos porcentuales a 63.9, la lectura más baja en los últimos ocho meses.
Otra buena noticia fue que los niveles de producción de vehículos en diciembre mejoraron desde sus mínimos de septiembre, acercándose poco a poco a los 1.1 millones registrados en noviembre. Si bien todavía está muy por debajo del nivel previo a la pandemia, la mejora apunta a una mayor relajación de las restricciones de suministro en este sector económico clave. Desafortunadamente, todos estos datos corresponden a un tiempo anterior a la última ola pandémica, y es muy posible que veamos una reversión en los próximos meses. Aún así, con la evidencia de que esta ola está progresando incluso más rápido que las olas anteriores, su pico tampoco debería estar demasiado lejos en el futuro, lo que permitirá con suerte el regreso continuo a la normalidad económica.
Canadá: comenzar el año con una nota sombría
La economía canadiense terminó 2020 con una nota sólida. El flujo de datos de esta semana corroboró la narrativa de que el crecimiento en el cuarto trimestre fue notablemente sólido. Pero, los vientos en contra son inminentes. La ola de Omicron y las restricciones anunciadas recientemente en algunas provincias significan que la economía de Canadá probablemente experimentará una racha blanda en el primer trimestre de 2022.
La atención de esta semana se centró en la publicación de la Encuesta de población activa de diciembre, que una vez más sorprendió al alza. La economía agregó 55K empleos robustos en diciembre. Los detalles eran igualmente sólidos. El empleo a tiempo completo aumentó en la friolera de 123K, la tasa de desempleo se redujo al 5.9 % y la participación en la edad central se mantuvo sólida en un récord del 88.3 %. El empleo ahora está un 1.25% por encima de los niveles previos a la pandemia (Gráfico 1). Tanto el sector productor de bienes (+44K) como el productor de servicios (+11K) registraron ganancias en el mes. Desde la perspectiva de la industria, fue alentador ver un repunte en la contratación en la industria de la construcción que anteriormente estaba rezagada. La mosca en el ungüento fue el crecimiento de los salarios, que con un 2.7 % interanual está muy por debajo del aumento del 4.6 % en los últimos datos del índice de precios al consumidor. Es importante destacar que el período de referencia del informe no captura los despidos esperados en el sector de servicios en medio de restricciones renovadas.
No fueron solo los mercados laborales los que continuaron sorprendiendo al alza en el cuarto trimestre. Canadá registró un sexto superávit comercial de mercancías consecutivo en noviembre (Gráfico 4). Con $2 millones, este es el superávit más grande desde el otoño de 3.1. Esto se materializó a pesar de las importantes interrupciones en los flujos comerciales por las devastadoras inundaciones en BC durante el mes. Los volúmenes de exportación aumentaron significativamente (+2008%) y la fortaleza fue generalizada en todas las industrias. El fuerte sentimiento de fabricación en los EE. UU., la sólida demanda mundial y los altos precios de las materias primas han apuntalado las balanzas comerciales de Canadá en los últimos trimestres, brindando un impulso muy necesario para el crecimiento económico.
A pesar de la trayectoria constructiva en el cuarto trimestre, los acontecimientos recientes presagian cierta debilidad en el primer trimestre. La ola de infecciones de Omicron y las restricciones anunciadas recientemente en el sector de los servicios pesarán sobre el empleo y el crecimiento del PIB real en enero. Al igual que en olas anteriores, se espera que los impactos se concentren en la actividad y el empleo del sector de servicios (hostelería, entretenimiento, fitness). Más allá de los impactos directos, un posible aumento de las ausencias debido a infecciones y cierre de escuelas, así como una posible rotación en el gasto hacia bienes, pueden exacerbar las presiones de oferta existentes. Si bien todavía está sujeto a incertidumbre, nuestro primer paso sugiere un impacto de aproximadamente dos puntos porcentuales en el crecimiento económico anualizado durante el primer trimestre. Esto se basa en la suposición de que las restricciones se relajan en febrero y que la ola actual de infección disminuye. La esperanza es que este contratiempo sea temporal y que la recuperación posterior sea rápida.




 Signal2forex.com - Los mejores robots y señales de Forex


