
Puntos destacados de Estados Unidos
- La Reserva Federal elevó las tasas de interés en 75 pb por tercera reunión consecutiva, lo que llevó la tasa de fondos federales a su nivel más alto en 14 años.
- El presidente del FOMC, Powell, reiteró su discurso de Jackson Hole y afirmó que la Fed está dispuesta a tolerar un crecimiento más lento y un mayor desempleo para que la inflación vuelva a su objetivo del 2%.
- Los sectores sensibles a las tasas de interés siguen sintiendo los efectos de las subidas de tipos anteriores, con una caída del 0.4 % (m/m) en las ventas de viviendas usadas en agosto, lo que marca el séptimo mes consecutivo de caídas.
Lo más destacado de Canadá
- Los movimientos del mercado fueron impulsados por un mensaje de línea dura del presidente de la Fed, Jay Powell, quien enfatizó la determinación de la Fed de reducir la inflación en los EE. UU., incluso si provoca una recesión. Esto ha enviado al dólar estadounidense al alza y ha castigado al Loonie.
- Los datos económicos canadienses publicados esta semana mostraron que la inflación sigue siendo alta y los consumidores están comenzando a reducir su consumo a medida que sienten la presión.
- Afortunadamente, la inflación canadiense dio un paso en la dirección correcta en agosto. Las presiones sobre los precios disminuyeron en una amplia franja de bienes y servicios, lo que sugiere que las tasas más altas pueden estar comenzando a funcionar.
EE. UU.: el FOMC apunta alto
Los últimos días del verano de 2022 se centraron en la reunión del FOMC que finalizó el miércoles con otra subida de 75 pb, lo que llevó la tasa de fondos federales a su nivel más alto en 14 años. Los mercados esperaban en gran medida el anuncio después de que el informe del IPC de la semana pasada fuera más positivo de lo esperado, con un aumento del IPC subyacente al 0.6 % mensual (m/m). Sin embargo, las proyecciones actualizadas de la Fed subrayaron una narrativa más agresiva de lo que esperaban los mercados, lo que resultó en una reacción volátil de los mercados de acciones y bonos. El S&P 500 terminó el día con una caída del 1.7 % y el rendimiento de los bonos del Tesoro a dos años, que subió brevemente por encima del 4.1 %, cerró de nuevo en su nivel previo a la reunión del 4 %. Una mayor asimilación de la decisión ha hecho que el rendimiento de dos años aumente al 4.2% y el S&P 500 retroceda aún más, terminando la semana con una caída del 4.1% al momento de escribir este artículo.
El presidente Powell aprovechó su conferencia de prensa para reiterar su discurso de Jackson Hole, enfatizando que la Fed no rehuiría su lucha para llevar la inflación de regreso a su objetivo del 2%. Powell señaló que es probable que se requiera una postura política restrictiva durante algún tiempo y que esto probablemente resulte en un período sostenido de crecimiento por debajo de la tendencia y condiciones del mercado laboral más suaves. El progreso en el frente de la inflación ha sido mixto hasta el momento, ya que la inflación general muestra signos tempranos de tocar techo (en gran parte debido a la caída de los precios del gas), pero la inflación subyacente se ha mantenido obstinadamente alta, lo que ha llevado a la Fed a mantener su política agresiva.
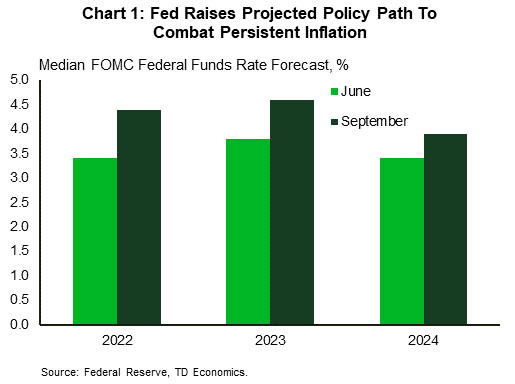
Según las proyecciones actualizadas de la Fed, ahora se espera que la estimación mediana de la tasa de fondos federales (FFR) alcance el 4.4 % para fin de año, un punto porcentual completo por encima de su estimación anterior en junio (Gráfico 1). Los miembros del FOMC esperan que se requieran más aumentos de tarifas en 2023, con una proyección mediana para la tarifa terminal que alcanza el 4.6 %. Esto representa aproximadamente 150 pb de aumentos de tasas adicionales desde el nivel actual de 3 a 3.25.
En otra parte de esta semana, el sector de la vivienda sensible a las tasas de interés continuó mostrando más signos de debilitamiento. Las ventas de viviendas existentes disminuyeron un 0.4 % m/m en agosto, marcando su séptimo mes consecutivo de caídas. Los precios medianos de la vivienda ajustados estacionalmente también se sumergieron más profundamente en territorio negativo, cayendo durante tres meses consecutivos (Gráfico 2). La asequibilidad reducida sigue siendo un obstáculo para la demanda de viviendas por parte de los consumidores, y con las tasas hipotecarias ahora muy por encima del 6%, ese obstáculo se está convirtiendo en un vendaval. Las tasas más altas no solo están afectando las ventas, sino también la construcción residencial. Si bien los inicios de viviendas se recuperaron en agosto (un aumento del 12 % m/m a 1.58 millones de unidades), el promedio móvil de 3 meses de los cambios interanuales sigue siendo un 5.4 % inferior. Además, un retroceso en los permisos de vivienda de agosto sugiere una mayor debilidad en los próximos meses. Esto se alinea con las lecturas recientes del sentimiento de los constructores, que ahora ha caído durante nueve meses consecutivos y actualmente se encuentra en un mínimo de 28 meses.
Nada de esto hará que la Reserva Federal levante el pie del pedal mientras continúa elevando las tasas de interés para reducir la inflación. Con el FOMC trazando un curso que casi invierte la reducción de la tasa de política monetaria de 2007/2008, el camino actual y futuro esperado de la política monetaria continuará actuando como un peso creciente en el avance de la economía.
Canadá: los consumidores ajustan sus presupuestos
Fue otra semana difícil para los mercados de valores, con el principal banco central del mundo transmitiendo el mensaje de que luchará contra la inflación a toda costa. Incluso después de subir las tasas 300 puntos básicos este año, la Fed aún espera una fuerte dosis de ajuste en el futuro. El dólar canadiense, junto con muchas otras monedas, ha sufrido este endurecimiento en los Estados Unidos a pesar de que el Banco de Canadá también ha sido agresivo en sus mensajes.
La inflación canadiense dio un paso en la dirección correcta en agosto, pero se mantuvo muy alta en 7% interanual (a/a). Los precios más bajos en las gasolineras ayudaron al titular, pero a diferencia de la situación en los EE. UU., las presiones inflacionarias subyacentes también disminuyeron ligeramente en agosto a 5.3% a/a (Gráfico 1). Tal vez aún más alentador, el cambio de un mes en el IPC subyacente fue un 2.6% relativamente benigno (sobre una base anualizada). Nunca nos gusta leer demasiado en el número de un mes, pero es tranquilizador ver el aumento mensual más suave en la inflación subyacente en más de un año. Dicho esto, el promedio del trío de medidas de inflación subyacente del Banco de Canadá fue de 5.2% a/a. Eso está muy lejos del rango de 1-3% que al Banco le gustaría ver. Por lo tanto, si bien los datos de agosto fueron alentadores, el Banco está muy lejos de controlar las presiones inflacionarias.
Un aspecto particularmente desalentador del informe fue la alta inflación de los alimentos: los precios en las tiendas de comestibles aumentaron un 10.8 % en comparación con hace un año, el ritmo más rápido desde 1981. Dado que los comestibles son algunas de las compras más frecuentes que hacen los consumidores, esto ha estado afectando los presupuestos familiares. , y sin duda haciendo que los canadienses economicen.
Esa frugalidad se vio en los datos de ventas minoristas publicados el viernes, que cayeron un 2.5% m/m, luego de un salto en junio. El declive general se produjo cuando cayeron los precios en las gasolineras, lo que hizo que los recibos de las gasolineras cayesen un 14.2 % en el mes. Pero la debilidad fue más allá. Las ventas minoristas básicas, que excluyen las ventas de gasolina y automóviles, cayeron un 0.9%, la primera caída en siete meses. Dado el entorno de alta inflación, esto significa que las ventas básicas cayeron 2% m/m en términos reales.
Los datos minoristas de julio son bastante retrospectivos en este momento, por lo que Statistics Canada también publicó una estimación preliminar de las cifras de agosto basada en una muestra incompleta. Esa medida subió 0.4% m/m, un rebote muy decepcionante. Esto sugiere que los consumidores están sintiendo los efectos de la inflación y los mayores costos de endeudamiento. Esperamos que esto impulse un crecimiento mucho más lento en el gasto de los consumidores en la segunda mitad del año, como se describe en nuestro último pronóstico, publicado esta semana. Las ventas minoristas no representan el panorama completo del gasto del consumidor, ya que no incluyen el gasto en servicios, como boletos de cine, restaurantes y viajes. Por lo tanto, parte de su debilidad probablemente refleje el cambio hacia un mayor gasto en servicios que se redujeron durante la pandemia. En cuanto a los viajes, Statistics Canada publicó datos de julio que mostraron que los viajes canadienses fuera del país se multiplicaron por seis en julio desde 2021, alcanzando aproximadamente el 64 % de su nivel previo a la pandemia, prueba de que este cambio está ocurriendo.




 Signal2forex.com - Los mejores robots y señales de Forex


