
Le délit d'initié reste un problème endémique à Wall Street, avec de nouvelles recherches qui révèlent que les plus grandes institutions financières du pays empochent de grosses sommes à l'aide d'informations non publiques.
Une étude de l'Université de Cambridge et Stanford estime que des initiés bien informés dans les grandes banques américaines ont soutenu les profits grâce à une connaissance approfondie des programmes gouvernementaux pendant la crise financière.
Plus précisément, les économistes ont trouvé des «preuves solides» d'une relation entre les relations politiques et le commerce éclairé, en particulier pendant la période au cours de laquelle les fonds du programme de secours aux actifs en difficulté ont été distribués. Les résultats ont été rapportés dans The Economist.
Le TARP, promulgué en 2008, a permis au Trésor américain d'acheter ou d'assurer jusqu'à 700 milliards de dollars d'actifs toxiques et de capitaux propres, dont 250 milliards de dollars vers les banques. Cette infusion de liquidités était si importante que les neuf plus grandes banques du pays ont dû y participer, les délibérations sur l'intervention se déroulant lors de réunions privées entre le gouvernement et des initiés financiers.
«Les relations politiques semblent avoir joué un rôle dans l'allocation de ces fonds», a écrit Alan Jagolinzer, professeur à la Judge Business School de l'Université de Cambridge. «Ainsi, les initiés politiquement connectés des principales institutions financières étaient en mesure d'être informés en privé de manière disproportionnée de la portée de l'intervention gouvernementale.»
«Nos résultats suggèrent que les initiés politiquement connectés avaient un avantage informationnel pendant la crise et ont échangé pour exploiter cet avantage», a-t-il ajouté.
Conformément à leur hypothèse, Jagolinzer et ses collègues n'ont trouvé aucune preuve que les transactions d'initiés aient stimulé les performances au cours des deux années précédant la crise et la création de TARP. En revanche, dans les neuf mois qui ont suivi la création du programme, les initiés semblaient bien mieux se positionner.
Il n'y avait aucune différence entre les retours des initiés qui avaient des relations politiques et de ceux qui n'en avaient pas avant la crise, ont constaté les chercheurs. Cependant, au cours de la période où les fonds du TARP ont été distribués, les rendements à un mois des initiés ayant des relations politiques et de ceux qui n'en ont pas étaient à la fois économiquement et statistiquement significatifs, 8.89% contre 2.81%, respectivement.
Jay Clayton, l'avocat engagé l'année dernière par le président Donald Trump pour diriger la Securities and Exchange Commission, a fait valoir que l'agence n'avait pas besoin de l'aide du Congrès pour poursuivre les délits d'initiés.
«Je vois les choses de cette façon», a déclaré Clayton en septembre. «Je pense que nous faisons du très bon travail dans ce domaine, car je le compare à d’autres juridictions.»
La SEC a récemment décroché une victoire majeure contre les traders internes avec une décision de justice confirmant la condamnation de 2014 par l'ancien gestionnaire de portefeuille de SAC Capital Advisors, Mathew Martoma.
La deuxième cour d'appel des États-Unis a conclu en août dernier que les procureurs fédéraux n'avaient plus besoin de démontrer une «relation personnelle véritablement étroite» entre le fournisseur d'informations d'initié et le destinataire du pourboire.
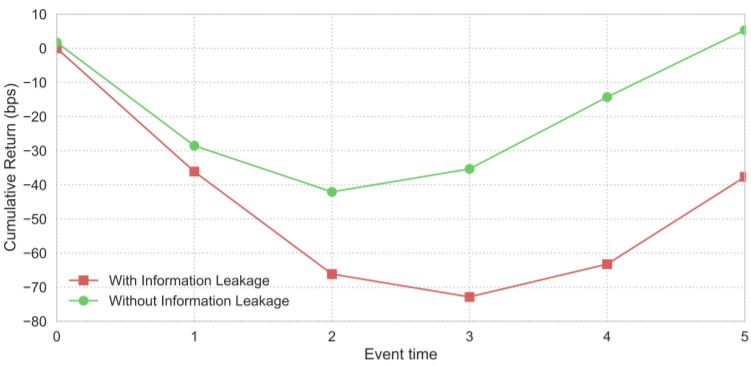
Alors que le premier article se limitait au TARP, un deuxième article de la Harvard Business School a révélé que les grands investisseurs ont tendance à négocier davantage avant les annonces de liquidation de portefeuille, ce qui donne un avantage concurrentiel aux clients particuliers.
Dans cette étude, Abel Noser Holdings a utilisé un ensemble de données détaillées sur le niveau des échanges pour fournir des informations sur les investisseurs institutionnels et les courtiers impliqués dans chaque transaction entre 1999 et 2014.
Les courtiers «conscients» peuvent être incités à avertir leurs plus gros clients d'une liquidation imminente de leur portefeuille, donnant aux traders prédateurs une chance de vendre les mêmes actifs, selon l'étude.
Source: Di Maggio et al., 2017
«Le principal résultat de cette analyse est que les meilleurs clients des courtiers avertis sont beaucoup plus susceptibles que les autres clients de vendre les actions que le gestionnaire de liquidation décharge lors de la vente incendie», a écrit Marco Di Maggio, professeur assistant à la Harvard Business School . «Les transactions prédatrices génèrent au moins 50 points de base sur 10 jours et font presque doubler les frais de liquidation du fonds en difficulté.»
«Nous constatons que les clients les plus susceptibles de recevoir des informations sur les flux d'ordres ont tendance à augmenter leurs commissions aux courtiers», a ajouté Di Maggio, «ce qui suggère fortement une contrepartie entre ces parties.»
Lien vers la source d'information: www.cnbc.com




 Signal2forex.com - Meilleurs robots et signaux Forex


