
Les marchés des changes sont plutôt calmes aujourd'hui car la plupart des pays sont encore en vacances. Le yen se négocie généralement plus bas mais la perte est limitée jusqu'à présent. Le sondage Tankan au Japon a affiché des données décevantes mais a été ignoré. Le dollar australien est également un peu plus faible. Les données mitigées de la Chine et l'attente de la RBA pat et le maintien d'une position neutre ne fournissent pas beaucoup d'inspiration à Aussie. La Chine a officiellement commencé à abolir les tarifs sur les produits 128 US. Alors que le trading est modéré, il y a beaucoup à espérer aujourd'hui au cours de la semaine.
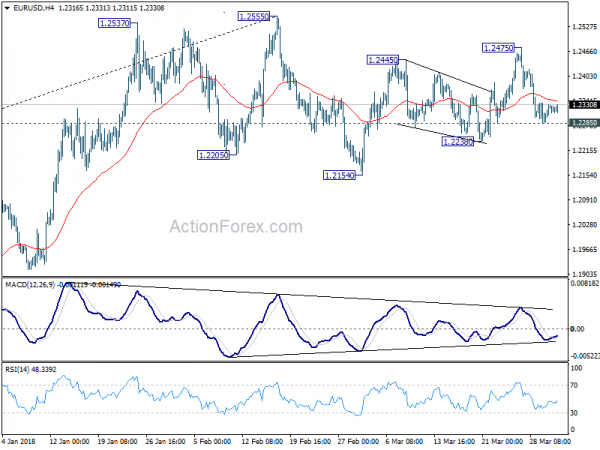
Techniquement, un point clé à présent est que l'EUR / USD, malgré la baisse de la semaine dernière, se maintient au support mineur de 1.2285. Ainsi, il n'y a pas encore de confirmation de l'inversion baissière à court terme. Le GBP / USD se maintient également au-dessus du support mineur de 1.3982. Ces deux niveaux seront surveillés de près.
Japon Tankan montre une légère détérioration du sentiment des grands fabricants
Il y a eu une légère détérioration de l'indice des grands fabricants de 26 à 24 et une attente imprévue de 25, et les perspectives des grands fabricants de 21 à 20, l'attente manquante de 22. L'indice non manufacturier de grande taille a chuté à 23, en baisse par rapport à 25 et à l'attente manquée de 24. Les perspectives non manufacturières importantes sont demeurées inchangées à 20, en deçà du consensus de 21. La confiance des entreprises était cependant ferme. La baisse de confiance et les perspectives sont probablement plus dues à l'appréciation récente de Yen. Et jusqu'à présent, la crainte d'une guerre commerciale mondiale a eu un impact limité sur les sentiments. Les indices ont été calculés, comme beaucoup d'autres séries similaires dans le monde, en soustrayant le nombre de répondants affirmant que les conditions sont médiocres par rapport aux conditions favorables.
Également sorti du Japon, la fabrication PMI a été finalisée à 53.1 en mars, révisée à la baisse à partir de 53.2.
La Chine commence à appliquer des droits sur les produits américains 128, en réponse aux tarifs de l'acier 232
La Chine commence officiellement les tarifs sur les types 7, les produits 128 des Etats-Unis aujourd'hui, selon un communiqué (lien en chinois simplifié) du ministère des Finances. Cela fait partie de l'emballage annoncé le mois dernier qui vise jusqu'à USD 3b dans les importations. Et c'est une contre-mesure aux tarifs de l'acier et de l'aluminium 232 des États-Unis qui ne sont pas géo-ciblés.
La réponse de la Chine est considérée par beaucoup comme symbolique jusqu'ici, et s'est abstenue. Et l'impact devrait être négligeable par rapport à la taille de la relation commerciale bilatérale entre les pays. En outre, il est rapporté que les États-Unis sont déjà en négociation avec la Chine concernant un accord commercial. Cependant, pour l'instant, la Chine tient toujours les cartes en ce qui concerne les tarifs de la section 301, qui sont ciblés sur les marchandises chinoises, ce qui représente une valeur de USD 50-60b.
En ce qui concerne les tarifs de la Section 301, l'administration Trump devrait annoncer la liste des produits qui seront touchés. On pense que la liste se concentrera uniquement sur ceux qui sont touchés par le vol de propriété intellectuelle. Et une partie importante serait des produits technologiques de pointe.
Chine Caixin PMI fabrication a montré "affaiblissement marginal" en Mars
La fabrication de Caixin PMI en Chine a chuté à 51.0 en mars, en baisse par rapport à 51.6 et à l'attente manquée de 51.7. C'est aussi le niveau le plus bas en quatre mois. Zhengsheng Zhong, directeur de l'analyse macroéconomique du groupe CEBM, a indiqué dans son communiqué que «la lecture de l'indice PMI manufacturier en mars a montré que la demande n'était pas aussi forte que prévu, entraînant une baisse de la volonté des fabricants de produire et de reconstituer».
Cependant, "la capacité des fabricants à réaliser des bénéfices a été renforcée par l'augmentation stable des nouvelles commandes et le saut beaucoup plus lent dans les coûts des intrants." Zhong a également noté que "la croissance de l'économie manufacturière chinoise pourrait s'être affaiblie en mars. mais à un rythme marginal. "
Sorti au cours du week-end, cependant, l'indice PMI officiel de la Chine s'est élevé à 51.5, en hausse par rapport à 50.3. L'indice PMI manufacturier est passé à 54.6, en hausse par rapport à 54.4.
RBA se tenir à pat, AUD pour rester faible
La RBA devrait largement maintenir le taux de change inchangé à 1.50% demain. Les économistes ont repoussé leurs attentes sur le calendrier d'une hausse de la RBA après la récente croissance lente des salaires et les données sur l'inflation. À la fin de l'année dernière, il y avait des spéculations que RBA pourrait augmenter deux fois d'ici la fin de cette année. Et maintenant, les marchés n'attribuent qu'une cote d'environ 40% d'une hausse dans 2018. La majorité s'attend à ce que le resserrement ne commence pas avant 2019.
Alors que les marchés du travail ont été forts en Australie, la croissance des salaires est restée faible. Le taux de chômage s'est maintenant stabilisé à 5.5-5.6% après la croissance de l'année dernière. Cependant, le chiffre est plancher par la poursuite de la hausse du taux de participation. En ce sens, le taux de chômage ne devrait pas atteindre le niveau 5% pendant un certain temps, le niveau considéré comme étant au plein emploi. Autrement dit, le relâchement restera dans l'économie.
Les spéculations sur les taux de la RBA, la chute des prix du minerai de fer et les inquiétudes concernant la guerre commerciale américano-chinoise ont laissé Aussie parmi les plus faibles en mars, en particulier contre l'euro et la livre sterling. Aussie restera probablement sous pression après la déclaration de taux de la RBA de demain.
Cap sur l’avenir
La fabrication d'ISM sera l'objectif principal aujourd'hui. En effet, les données américaines seront également surveillées de près, y compris les services ISM, la balance commerciale et la masse salariale non agricole. En dehors de cela, le Royaume-Uni publiera des PMI tandis que la zone euro publiera l'indice CPI. Le Canada publiera également des données sur l'emploi et le PMI d'Ivey. Ce serait aussi une grande semaine pour le dollar australien avec la décision de taux de RBA, les ventes au détail et la balance commerciale décrites. Mais Aussie pourrait réagir davantage aux nouvelles concernant la tension commerciale entre les Etats-Unis et la Chine.
- Lundi: fabrication américaine ISM, dépenses de construction
- Mardi: base monétaire du Japon; Décision de tarification de la RBA; Les ventes au détail allemandes; Les ventes suisses au repos, PMI manufacturier; PMI finale de fabrication de la zone euro; PMI manufacturier britannique
- Mercredi: ventes au détail en Australie, approbations de bâtiments; PMI de construction au Royaume-Uni; Flash CPI de la zone euro; Emploi ADP aux États-Unis, services ISM, commandes d'usine
- Jeudi: balance commerciale de l'Australie; IPC suisse; Commandes d'usines allemandes, services de la zone euro PMI final, PPI, ventes au détail; PMI des services britanniques; Réduction du nombre d'emplois aux États-Unis, demandes d'allocations chômage, solde commercial; Balance commerciale du Canada
- Vendredi: dépenses des ménages au Japon, gains moyens en espèces, indicateurs avancés; La production industrielle allemande; PMI de détail de la zone euro; Réserves de devises étrangères suisses; Masse salariale non agricole aux États-Unis; Emploi au Canada, Ivey PMI
Perspectives quotidiennes EUR / USD
Pivots quotidiens: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Plus....
À ce stade, l'EUR / USD se maintient toujours au-dessus du support mineur de 1.2285 et les biais intrajournaliers restent neutres. A la hausse, au dessus de 1.2475 va cibler un test sur 1.2555 high, proche du niveau de fibonacci à long terme clé 1.2516. Nous serions prudents sur l'inversion à partir de là. Mais une rupture décisive entraînera des implications haussières plus importantes. À la baisse, en dessous de 1.2285, un support mineur transformera le biais en baisse pour 1.2154 et en dessous pour prolonger la baisse de 1.2555.
Dans l'image plus grande, le niveau de fibonacci clé au retracement 38.2% de 1.6039 (2008 élevé) à 1.0339 (2017 faible) à 1.2516 reste intact malgré les tentatives de rupture. Par conséquent, la hausse de 1.0339 à moyen terme est toujours considérée comme un mouvement correctif pour le moment. Le rejet de 1.2516 maintiendra des perspectives baissières à long terme et maintiendra le dossier de reprise de 1.0039 en vie. La rupture ferme du support de 1.1553 ajoutera plus de baissier à moyen terme. Cependant, une cassure soutenue de 1.2516 aura une implication haussière plus importante et un retracement 61.8% cible de 1.6039 vers 1.0339 à 1.3862 à moyen terme.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:50 | JPY | L'indice manufacturier Tankan Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan grands fabricants Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Grand indice non manufacturier Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Tankan Non-Manufacturing Outlook Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Petit indice manufacturier Tankan Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Perspectives Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Petit indice non manufacturier Tankan Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Tankan Small Perspectives non manufacturières Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Grand Tout Industrie Capex Q1 | 2.30 % | 1.00 % | 7.40 % | 6.40 % |
| 00:30 | JPY | PMI manufacturier Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | Inflation des valeurs TD M / M Mar | 0.10 % | -0.10% | ||
| 01:45 | CNY | Caixin PMI Fabrication Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Fabrication PMI Mar | 55.6 | |||
| 13:45 | USD | PMI manufacturier Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Dépenses de construction M / M Feb | 0.40 % | 0.00 % | ||
| 14:00 | USD | ISM Fabrication Mar | 60 | 60.8 | ||
| 14:00 | USD | ISM Prix payé Mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Emploi Mar | 59.7 |
Lien vers la source d'information: www.actionforex.com




 Signal2forex.com - Meilleurs robots et signaux Forex


