
Le marché des changes a ouvert la semaine de manière plutôt stable avec les principaux indices coincés dans la fourchette de vendredi. L'aussie est généralement plus bas, suivi du yen. Pendant ce temps, la livre sterling, le dollar et le franc suisse sont généralement plus élevés. Mais la situation pourrait rapidement changer à mesure que la volatilité s'installe. La semaine à venir est pleine d'événements importants, notamment la décision sur les taux de la RBA mardi et l'annonce du FOMC mercredi. Mais les données économiques retiendront davantage l’attention, à commencer par l’IPC allemand et l’ECP américain aujourd’hui.
Les exemptions temporaires du tarif américain pour l'acier se terminent le 10 mai. 1
Les exemptions temporaires sur les droits de douane américains sur l'acier et l'aluminium expireront demain, le 1er mai. Peu de progrès ont été réalisés dans les négociations commerciales entre les États-Unis et d'autres pays. Le secrétaire au Commerce, Wilbur Ross, aurait déclaré que certains pays verraient leurs exemptions étendues, mais pas tous. Mais il n’y a pas plus d’informations de la Maison Blanche sur cette question urgente.
- publicité -
Jusqu'à présent, seule la Corée du Sud bénéficie d'exemptions permanentes après la révision des accords de libre-échange bilatéraux avec les États-Unis. Dans ce pays, la Corée du Sud a accepté un quota d'environ 2.7 millions de tonnes d'exportations d'acier vers les États-Unis. Et, le quota pour les importations de voitures américaines a été doublé à 50,000, sans l'exigence de respecter les normes de sécurité locales.
Les négociations de l'ALENA ont fait quelques progrès la semaine dernière après un travail intensif, mais elles ne sont pas prêtes à être terminées avant la cible de mai 1. Les négociations reprendront au mois de mai, après le retour de son représentant américain au Commerce Robert Lighthizer. On croit que le Canada et le Mexique verront leurs exemptions prorogées, mais ce n'est confirmé que lorsqu'il sera annoncé.
La ministre canadienne des Affaires étrangères, Chrystia Freeland, a réitéré sa position selon laquelle l'ALENA est une « voie complètement distincte » des tarifs sur l'acier. Et « rien ne justifie l’imposition de droits de douane ou de quotas sur l’acier ou l’aluminium canadien pour des raisons de sécurité nationale ». Le ministre mexicain de l’Économie, Ildefonso Guajardo, a mis en garde contre des représailles et a déclaré que « l’ambassadeur Lighthizer connaît très clairement notre position et comment nous devons réagir si une mesure est imposée au Mexique ». Il semblerait que le Mexique dispose déjà d’une liste de produits américains qu’il taxerait en représailles.
La chancelière allemande Angela Merkel a également mis en garde contre des représailles. Elle a publié une déclaration à l'issue d'un dialogue avec le président français Emmanuel Macron et la première ministre britannique Theresa May. Merkel a déclaré que les trois dirigeants « sont convenus que les États-Unis ne devraient prendre aucune mesure commerciale contre l’Union européenne », qui est « résolue à défendre ses intérêts dans le cadre commercial multilatéral ».
Ce sujet fera la une des journaux en début de semaine.
Mises à jour sur les prix à terme des fonds fédéraux avant le FOMC
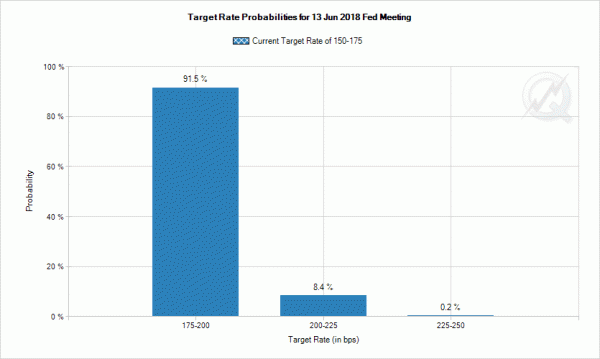
La Fed devrait largement maintenir son taux des fonds fédéraux inchangé entre 1.50 et 1.75 % cette semaine. Mais le resserrement se poursuivra avec une nouvelle hausse en juin, à 1.75-2.00 %. Les contrats à terme sur les fonds fédéraux intègrent 100 % de chances que cela se produise. Les marchés examineront la déclaration du FOMC pour confirmer ces attentes, mais ils n’en ont pas vraiment besoin.
L'attente d'une nouvelle hausse en septembre a également augmenté considérablement cette semaine. Les contrats à terme sur les fonds fédéraux intègrent 77.5 % de chances d'une hausse à 2.00-2.25 %. C’est une augmentation par rapport aux 57 % du mois précédent.
Un de plus en décembre ? Les marchés sont incertains. Les attentes ont augmenté, mais les contrats à terme sur les fonds fédéraux évaluent toujours une probabilité de moins de 50 % d'une nouvelle hausse à 2.25-2.50 % en décembre.
La RBA se maintient et prévoit une croissance plus faible du PIB cette semaine
La RBA va annoncer à nouveau sa décision sur les taux demain. Et l’on s’attend généralement à ce que le taux d’intérêt au comptant reste inchangé à 1.50 % et qu’il maintienne une position neutre. Le message a été délivré à plusieurs reprises : même si la prochaine étape est une hausse, il n’y a pas de nécessité urgente d’agir à court terme.
La partie plus d'intérêt pourrait être les nouvelles prévisions économiques. En février, RBA prévoyait que le PIB augmenterait 3.25% à la fois dans 2018 et 2019. Et, ils étaient au-dessus des prévisions du gouvernement publiées en décembre. Le gouvernement prévoyait que la croissance serait de 3.0% à l'exercice 2018 / 19 et à l'exercice 2019 / 20. La RBA s'attend à une baisse de la prévision de croissance de 2018 cette semaine, tandis que le gouvernement pourrait l'augmenter au moment de la publication du budget de mai.
En outre, RBA a projeté l'inflation sous-jacente (en février) pour atteindre 1.75% dans 2018 et 2.00% dans 2019. Mais il n'y a encore aucun signe de hausse de l'inflation. Il est plus probable que la RBA maintienne les projections d'inflation inchangées.
Chine : indice PMI manufacturier officiel à 51.4 et indice PMI non manufacturier à 54.8 en avril
L'indice PMI manufacturier officiel chinois a chuté de 0.1 à 51.4 en avril, légèrement au-dessus des attentes de 51.3. L'indice PMI non manufacturier a augmenté de 0.2 à 54.8, au-dessus des attentes de 54.5.
Dans sa note rapide de réponse aux données chinoises, Capital Economics a noté que « l’indice PMI manufacturier officiel indique que les conditions économiques sont restées saines en avril. Cependant, il a mis en garde contre « des vents contraires provenant du secteur immobilier et un ralentissement de la croissance du crédit ». De plus, il est également à noter que les PMI officiels ont l’habitude de fournir de « faux signaux » dans le passé.
Au lieu de cela, l'indice PMI manufacturier de Caixin, qui sera publié mercredi, "a tendance à être mieux corrélé aux tendances cycliques du secteur et nous donnera une meilleure idée de la performance récente de l'économie".
Une semaine pleine de données mouvantes sur le marché
La semaine à venir sera extrêmement chargée. En plus des réunions du FOMC et de la RBA, un certain nombre de données économiques importantes sont présentées. Aux États-Unis, nous disposerons de données sur l’inflation provenant des revenus et dépenses personnels, des indices ISM et de la masse salariale non agricole. La zone euro publiera le PIB du premier trimestre ainsi que l'inflation d'avril. Le Royaume-Uni publiera ses PMI. L'Australie libérera sa balance commerciale tandis que la Nouvelle-Zélande libérera ses emplois. Toutes ces données pourraient faire évoluer le marché. Voici quelques faits saillants de la semaine à venir :
- Lundi : ventes au détail allemandes, IPC ; KOF suisse; Zone euro M3 ; IPPI et RMPI pour le Canada ; Revenus et dépenses personnels aux États-Unis, indice PMI de Chicago, ventes de logements en attente
- Mardi : décision sur les taux de la RBA ; Indice PMI manufacturier britannique, M4, approbations de prêts hypothécaires ; PIB du Canada, indice PMI manufacturier ; ISM manufacturier et dépenses de construction aux États-Unis
- Mercredi : emploi en Nouvelle-Zélande ; Base monétaire japonaise, confiance des consommateurs ; Fabrication du PMI Caixin en Chine ; Climat de consommation du SECO suisse, ventes au détail; Révision du PMI manufacturier de la zone euro, PIB, taux de chômage ; indice PMI de la construction au Royaume-Uni ; Emploi ADP aux États-Unis, décision sur les taux du FOMC
- Jeudi : balance commerciale de l'Australie, approbations de construction ; PMI des services au Royaume-Uni ; Flash IPC de la zone euro, PPI ; Balance commerciale du Canada ; Productivité non agricole aux États-Unis, inscriptions au chômage, balance commerciale, ISM non manufacturier, commandes aux usines
- Vendredi : révision du PMI des services de la zone euro, ventes au détail ; Masse salariale non agricole aux États-Unis.
AUD / USD par jour d'Outlook
Pivots quotidiens: (S1) 0.7546; (P) 0.7564; (R1) 0.7598; Plus…
Le biais intrajournalier de l'AUD/USD reste neutre pour une consolidation au-dessus du plus bas temporaire de 0.7531. Le potentiel haussier de la reprise devrait être limité par le support de 0.7642 devenu résistance pour provoquer une nouvelle baisse. En dessous de 0.7531, une baisse plus importante reprendra entre 0.8135 et 0.7500, niveau de support clé. À la hausse, cependant, une cassure ferme de 0.7642 sera un signe précoce d'un renversement à court terme et ramènera l'attention sur la résistance de 0.7812.
Dans l'ensemble, le rebond à moyen terme de 0.6826 est considéré comme un mouvement correctif. Une rupture décisive du support des clés 0.7500 suggère qu'une telle correction est terminée. Dans ce cas, un déclin plus profond serait vu pour retester 0.6826 bas. Dans le cas d'une autre hausse, nous nous attendons à une forte résistance de 38.2% retracement de 1.1079 à 0.6826 à 0.8451 pour limiter la hausse à long terme pour ramener la tendance à la baisse.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 1:00 | AUD | Inflation des valeurs TD M / M avr | 0.50 % | 0.10 % | ||
| 1:00 | CNY | PMI de fabrication | 51.4 | 51.3 | 51.5 | |
| 1:00 | CNY | PMI non manufacturier avr | 54.8 | 54.5 | 54.6 | |
| 6:00 | EUR | Ventes au détail allemandes M / M Mar | 0.80 % | -0.70% | ||
| 7:00 | CHF | Indicateur avancé du KOF avr. | 106 | 106 | ||
| 8:00 | EUR | Zone monétaire M3 de la zone euro Y / Y Mar | 4.10 % | 4.20 % | ||
| 12:00 | EUR | IPC allemand M / M Apr P | -0.10% | 0.40 % | ||
| 12:00 | EUR | IPC allemand Y / Y Apr P | 1.50 % | 1.60 % | ||
| 12:30 | CAD | Prix du produit industriel M / M Mar | 0.20 % | 0.10 % | ||
| 12:30 | CAD | Indice des prix des matières brutes M / M Mar | 0.60 % | -0.30% | ||
| 12:30 | USD | Revenu personnel Mar | 0.40 % | 0.40 % | ||
| 12:30 | USD | Dépenses personnelles Mar | 0.40 % | 0.20 % | ||
| 12:30 | USD | Déflateur PCE M / M Mar | 0.00 % | 0.20 % | ||
| 12:30 | USD | Déflateur PCE Y / Y Mar | 2.00 % | 1.80 % | ||
| 12:30 | USD | PCE Core M / M Mar | 0.20 % | 0.20 % | ||
| 12:30 | USD | PCE Core Y / Y Mar | 1.90 % | 1.60 % | ||
| 13:45 | USD | Chicago PMI avr | 58 | 57.4 | ||
| 14:00 | USD | Ventes de maisons en attente M / M Mar | 0.80 % | 3.10 % |
Lien vers la source d'information: www.actionforex.com




 Signal2forex.com - Meilleurs robots et signaux Forex


