
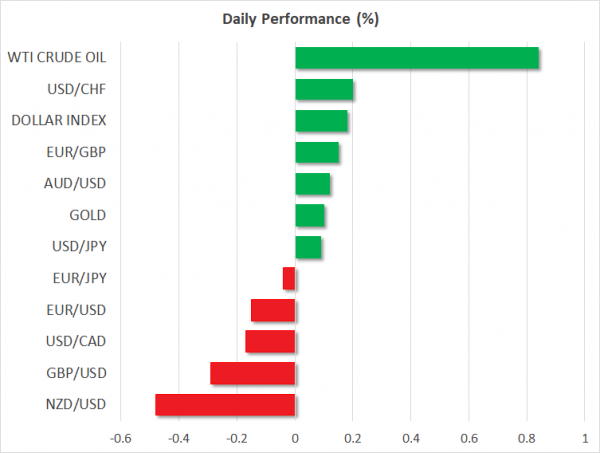
Voici les derniers développements sur les marchés mondiaux:
FOREX: Dollar / yen a réussi à récupérer des pertes plus tôt pour revenir à 110.14 (+ 0.08%) comme un fonctionnaire américain a annoncé mercredi que Washington n'utilisera pas les frictions commerciales plus strictes contre la Chine, mais surveillera les investissements chinois à travers un système de sécurité nationale existant. L'indice du dollar a également progressé pour toucher 94.79 (+ 0.14%), tandis que les investisseurs préparaient leurs positions avant les commandes de biens durables plus tard dans la journée et les chiffres préliminaires de l'inflation PCE vendredi. D'un autre côté, l'euro se dirigeait à la baisse, les risques commerciaux et les conditions politiques en Allemagne continuant de se situer à l'arrière-plan. L'euro / dollar s'est abaissé à 1.1626 (-0.15%) avant le coup d'envoi du sommet de l'UE jeudi, alors que le sénat eurosceptique italien, Alberto Bagnai, a déclaré aujourd'hui que le gouvernement n'agirait pas contre l'euro. La livre / dollar est restée dans le négatif, tombant en dessous de la poignée 1.3200 (-0.10%) après que le gouverneur de la BOE, Carney, ait mis en évidence les risques du Brexit lors de sa présentation de l'examen de stabilité financière. Il a également soutenu que les incertitudes commerciales croissantes pourraient remonter les taux d'intérêt mondiaux. Dollar / huard était légèrement en hausse à 1.3310. Aussie / dollar maintenu en dessous de son niveau d'ouverture autour de 0.7386 (-0.14%), tandis que kiwi / dollar a baissé à 0.6820 (-0.61%) avant la réunion de politique de la RBNZ pendant la nuit
STOCKS: Les actions européennes étaient au vert chez 1200 GMT, avec le STOXX 600 paneuropéen et l'Euro STOXX 50 de premier ordre augmentant respectivement de 0.54% et de 0.65%. Le DAX 30 allemand a bondi de 0.97%, le CAC 40 français a gagné 0.74 %%, tandis que le MTS italien FTSE a progressé de 0.66%. Le FTSE 100 du Royaume-Uni a avancé de 0.81%. En Asie, les marchés d'actions ont clôturé en territoire négatif à l'exception du Topix japonais, tandis qu'aux États-Unis, les contrats à terme sur les principaux indices boursiers indiquaient une ouverture positive.
Matières premières: Les prix du pétrole ont connu une journée de gain significative après que les lectures de l'API d'hier aient imprimé un tirage d'inventaire beaucoup plus important que prévu par les analystes. Les inquiétudes concernant les sanctions américaines contre l'Iran soutenaient également le marché aujourd'hui. Le pétrole West Texas Intermediate (WTI) a surpassé le $ 71 par baril, affichant un nouveau plus haut d'un mois et ajoutant 0.78% à sa performance quotidienne. Le brut Brent basé à Londres a grimpé de 0.48% à 76.68 $ le baril. En ce qui concerne les métaux précieux, l'or a reculé de 0.21% à 1,257.43 par once, atteignant un nouveau plus bas de $ 1,253 depuis six mois.
Jour à l'avance: Les biens durables américains attirent l'attention; La RBNZ maintient ses taux à un niveau stable
Les commandes de biens durables et les ventes de maisons en attente aux États-Unis mettront en évidence le calendrier économique mercredi, tandis que les évolutions commerciales continueront d'être surveillées de près, les investisseurs attendant avec impatience si les Etats-Unis vont adoucir leur position protectionniste contre la Chine.
À 1230 GMT, le US Census Bureau devrait dire que les commandes de biens durables aux États-Unis ont chuté de 1.0% m / m en mai, de moins de la baisse de 1.6% le mois précédent, tandis qu'en l'absence de produits de transport, la jauge est devrait enregistrer une croissance de 0.5% m / m par rapport à l'expansion de 0.9% en avril. La mesure de base non liée à la défense qui exclut les avions devrait également ralentir, passant de 1.0% m / m à 0.5%. Si les chiffres surprennent à la hausse, apaisant les inquiétudes que les frictions commerciales américaines pourraient réduire les investissements dans le secteur des entreprises, le dollar pourrait attirer un intérêt d'achat.
Séparément, les ventes de logements en attente en raison de 1400 GMT devraient augmenter de 0.5% m / m en mai après une baisse de 1.3% le mois précédent.
Néanmoins, toute détérioration ou amélioration de la situation commerciale pourrait compenser l'impact des données ci-dessus.
Pendant ce temps, sur les marchés pétroliers, le rapport hebdomadaire de l'EIA sur les stocks pétroliers américains pourrait faire évoluer les prix à 1430 GMT. Rappelons que les chiffres de l'API ont indiqué une forte chute des barils 9.2mn dans les stocks de brut américains dans la semaine se terminant juin 22, avec des prix du brut atteignant de nouveaux sommets dans le sillage des données. Dans le cas où les chiffres de l'EIA montrent de manière inattendue une baisse plus importante que la baisse de 2.5mn actuellement intégrée, alors le marché pourrait afficher des gains supplémentaires.
Sur le front de la politique monétaire, la Reserve Bank of New Zealand annoncera sa décision sur les taux d'intérêt jeudi matin (mercredi 2100 GMT). Les analystes s'attendent toutefois à ce que les décideurs maintiennent leurs coûts d'emprunt inchangés à 1.75% pour la onzième fois consécutive, la croissance du PIB au premier trimestre s'affaissant comme prévu, indiquant que l'économie n'est pas encore prête à accueillir une hausse des taux. Le commerce mondial rouge clignote grâce à la politique commerciale américaine. Plus tôt aujourd'hui, les statistiques de confiance des entreprises ANZ en Nouvelle-Zélande ont raté les prévisions, passant de -27.2% à -39.0%, le plus bas depuis novembre. Par conséquent, compte tenu de la faiblesse des données, les investisseurs porteront leur attention sur le relevé de taux soumis le long de la décision sur les taux afin d'identifier les perspectives de la RBNZ sur l'économie. Si la Banque s'inquiète davantage des perspectives de l'économie (éviter deux fois les perspectives), envoyer des messages selon lesquels une baisse des taux pourrait encore être envisagée, le kiwi pourrait prolonger ses pertes. Alternativement, si les décideurs utilisent un ton plus belliciste, suggérant que le ralentissement pourrait être temporaire, la devise locale pourrait inverser à la hausse.
En termes de comparutions publiques, Randal Quarles, vice-président de la Fed, 1500 GMT, membre votant permanent du FOMC, Eric Rosengren, président de la Fed de Boston (1430 GMT - non-votant dans 2018) et Stephen Poloz, gouverneur de la Banque du Canada (1915 GMT). certains des décideurs à prononcer des discours plus tard aujourd'hui.




 Signal2forex.com - Meilleurs robots et signaux Forex


