
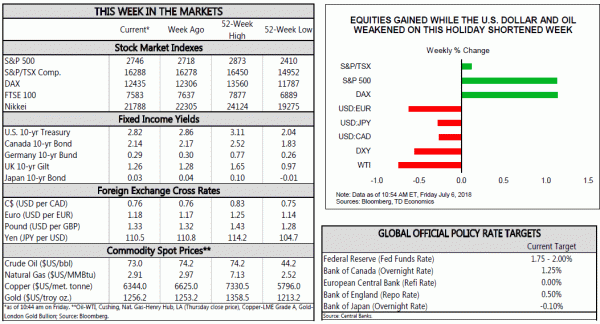
Faits saillants américains
- Une semaine raccourcie par les vacances a néanmoins été riche en publications de données qui ont confirmé que l'économie américaine continue de se développer à un rythme supérieur à la tendance.
- L'activité économique reste robuste, mais certains signes indiquent que l'incertitude commerciale pourrait entraver une nouvelle amélioration.
- Les droits de douane sur 34 milliards de dollars de marchandises en provenance de Chine et sur les marchandises américaines à destination de la Chine entrent en vigueur aujourd'hui. Bien que ces tarifs demeurent un risque à la baisse pour nos perspectives économiques, une nouvelle escalade pourrait s'avérer plus désastreuse.
Faits saillants canadiens
- La semaine raccourcie par les vacances a été très occupée pour les investisseurs au Canada, avec des développements politiques mondiaux et des données économiques à digérer avant la décision de politique monétaire de la Banque du Canada la semaine prochaine.
- Le sentiment a été aigri par la baisse des prix du pétrole, liée à une production saoudienne plus élevée, ainsi que par la montée des tensions commerciales entre les deux principaux partenaires commerciaux du Canada, alors que les États-Unis ont mis en place des tarifs supplémentaires sur les exportations chinoises.
- La croissance de l'emploi a été solide, mais les salaires ont ralenti et le chômage a augmenté en raison de l'afflux sur le marché du travail. Le déficit commercial s'est creusé, mais en grande partie en raison de facteurs transitoires, tandis que les données sur le logement indiquaient des dynamiques divergentes : GTA connaissant un rebond tandis que la VAB continuait de se corriger. Dans l'ensemble, les données étaient suffisamment bonnes pour une hausse, mais des risques subsistent.
Bien qu'une semaine de vacances écourtée, elle a néanmoins été riche en publications de données. Une fois de plus, le flux de données de cette semaine confirme que l'économie américaine continue de connaître une forte expansion supérieure à la tendance. Cela dit, les droits de douane sur les importations chinoises qui entrent en vigueur aujourd'hui et les droits de rétorsion réciproques imposés par la Chine sur les produits américains pourraient entraver la dynamique économique.
Le coup d'envoi de la semaine a été un gros titre étonnamment fort dans l'enquête sur la fabrication de l'Institute of Supply Management (ISM) pour juin. Cependant, les détails du rapport ont révélé que tout ne va pas pour le mieux dans le secteur manufacturier. La surprise positive était due à une augmentation des livraisons des fournisseurs, car l'incertitude liée au commerce a entraîné des prolongations de délais pour les matériaux de production, des retards de transport et des pénuries de composants. L'enquête ISM sur les services a également surpris à la hausse en raison d'un rebond de l'activité commerciale et de nouvelles commandes. Cependant, les répondants ont exprimé un certain degré d'anxiété face à l'incertitude liée au commerce qui crée la volatilité des prix. Pourtant, les deux enquêtes ont massivement relayé le thème d'une économie américaine forte à l'approche du second semestre de l'année, mais dans laquelle les défis non résolus - à savoir les pénuries de main-d'œuvre et les nouveaux tarifs - pourraient entraver une nouvelle amélioration.
Les ventes de voitures neuves de juin ont poursuivi le thème de la forte demande américaine. À 17.4 millions d'unités, les ventes de voitures ont dépassé les attentes de 17 millions d'unités, mais restent bien en deçà du rythme de 18 millions d'unités de juin dernier. Le rythme actuel des ventes est largement conforme aux fondamentaux, et le resserrement des critères d'octroi devrait continuer à contenir toute nouvelle hausse.
Enfin, les données de masse salariale de ce matin complètent les données positives de la semaine. La masse salariale non agricole a augmenté de 213 195 en juin, au-dessus des attentes du marché de 4.0 XNUMX. Une forte augmentation de la population active et une augmentation du nombre de chercheurs d'emploi se sont combinées pour faire grimper le taux de chômage à XNUMX %. Bien qu'elle soit généralement associée à une économie faible, dans ce cas, une hausse du taux de chômage est un signe qu'une forte croissance de l'emploi et une augmentation des salaires encouragent davantage de personnes à entrer sur le marché du travail, agissant pour absorber davantage le peu de sous-emploi qui reste sur le marché du travail.
Avec l'économie américaine sur une base économique aussi solide, elle devrait être en mesure de résister à une certaine résistance à l'escalade des actions commerciales protectionnistes. À compter d'aujourd'hui, les États-Unis ont imposé un droit de douane de 25 % sur 34 milliards de dollars d'importations chinoises annuelles de machines industrielles, d'aérospatiale et de biens de transport. La Chine a exercé des représailles en nature, principalement contre les produits agricoles, les véhicules et les produits aquatiques américains. 16 milliards de dollars supplémentaires de marchandises devraient être visés par des tarifs douaniers des deux côtés dans les semaines à venir.
Au total, les droits de douane et les contre-tarifs imposés par les États-Unis et leurs partenaires commerciaux, respectivement, demeurent un risque à la baisse pour nos perspectives de croissance économique aux États-Unis et dans le monde (graphique 1). Les données commerciales montrent déjà des signes que les droits de douane affectent l'activité (graphique 2). Une escalade des tensions, telle qu'un droit de douane de 25% sur les importations automobiles, pourrait finalement coûter à l'économie américaine plus de 100 milliards de dollars en perte de production, alimenter l'inflation et mettre environ 250 XNUMX emplois en danger. Nous gardons espoir qu'un tel scénario ne se concrétise jamais et que les discussions en cours entre les États-Unis et ses principaux partenaires commerciaux s'avèrent fructueuses.
La semaine raccourcie par les vacances a été très occupée pour les investisseurs au Canada, avec des développements politiques mondiaux et des données économiques à assimiler. Les actions se sont estompées en fin de semaine en raison des prix du pétrole, ont poussé à la baisse en raison de la hausse de la production saoudienne et des tensions commerciales, mais une reprise généralisée s'est installée, avec une fin de semaine positive ressemblant au moment de la rédaction. Les États-Unis ont mis en place 34 milliards de dollars supplémentaires de droits de douane sur les exportations chinoises, amenant les relations à un nouveau plus bas et pesant sur le billet vert – en baisse de 0.5 % vendredi par rapport à la plupart des majors.
L'escalade des tensions entre les deux principaux partenaires commerciaux du Canada a pesé sur le sentiment, mais les données économiques sont restées intactes jusqu'à présent. L'embauche a repris en juin, l'économie canadienne créant 32 20 emplois le mois dernier. Les gains ont été menés par la construction et la fabrication, tandis que les services ont déçu, perdant des emplois nets pour la première fois en cinq mois. Malgré la création d'emplois, le chômage a augmenté de 6.0 points de base pour atteindre 75 % alors que plus de 30 3.6 personnes sont entrées sur le marché du travail – un sommet en six ans. Les salaires moyens ont ralenti, en baisse d'environ 1 points de base, mais à XNUMX % en glissement annuel, ils restent proches d'un sommet décennal (Graphique XNUMX).
Les chiffres du commerce canadien étaient moins encourageants, le déficit en mai s'élargissant à 2.8 milliards de dollars. Les importations ont augmenté de 1.7 % et de 1.2 % en termes nominaux et réels, respectivement. Ils ont été quelque peu stimulés par les importations d'avions de ligne et d'essence, mais la vigueur a été généralisée dans toutes les catégories, ce qui indique une demande intérieure saine. Les exportations, en revanche, ont été faibles, restant stables en termes nominaux tandis que les volumes ont chuté de 1.0 %. Bien qu'une grande partie de la faiblesse soit liée à des facteurs transitoires, notamment des ruptures d'approvisionnement en pièces automobiles et des arrêts de travail dans les mines de fer, il est peu probable que les exportations augmentent à l'avenir. Parallèlement à l'incertitude persistante de l'ALENA, l'imposition de tarifs en juin aura de graves répercussions sur l'industrie canadienne des métaux, les effets potentiels en aval constituant un risque réel.
Un autre risque central pour l'économie canadienne est le marché de l'habitation. Cette semaine, nous avons obtenu les données des chambres immobilières de juin pour les deux marchés les plus surveillés au Canada. Les chiffres du TREB suggèrent que la reprise du marché du Grand Toronto a commencé pour de bon. Les ventes ont augmenté pour la première fois cette année (graphique 2), bondissant de près de 18% en juin selon les chiffres du TREB, mais restant bien en deçà des normes historiques. Les nouvelles inscriptions, quant à elles, ont reculé, contribuant à rééquilibrer le marché. Le resserrement des conditions a entraîné une hausse des prix, l'IPH ayant augmenté d'environ 0.2 %, tandis que les prix moyens ont augmenté de plus de 3 %, en raison d'une activité accrue dans le segment des maisons individuelles le plus cher. La GVA, en revanche, a vu l'activité et les nouvelles inscriptions reculer d'environ 10 % chacune en juin, selon les chiffres du REBGV. La baisse des ventes était la cinquième en six mois, la faiblesse des prix se manifestant. L'IPH a diminué de 0.5 % en juin, la troisième baisse consécutive et la plus faible performance depuis la fin de 2016, qui faisait également suite à un changement de politique provinciale.
Les risques liés au commerce et au logement seront certainement une priorité pour le Conseil des gouverneurs lorsqu'il se réunira la semaine prochaine pour discuter de la politique monétaire. Mais, tant qu'ils ne seront pas considérés comme susceptibles de se matérialiser, ils ne guideront pas la politique monétaire. Ceci est basé sur les données entrantes et les perspectives, qui sont relativement optimistes. De ce point de vue, une autre hausse de 25 points de base la semaine prochaine est la décision la plus appropriée.
Indice des prix à la consommation américain - juin
Date de sortie: juillet 12, 2018
Précédent: 0.2% m / m; noyau 0.2% m / m
Prévisions TD: 0.3% m / m; noyau 0.2% m / m
Consensus: 0.2% m / m; noyau 0.2% m / m
Nous prévoyons que l'IPC atteindra 2.9 % en glissement annuel en juin, avec des prix en hausse de 0.3 % m/m, tandis que l'inflation sous-jacente devrait atteindre 2.3 % sur une hausse de 0.2 % m/m. Il est peu probable que les tarifs sur l'acier et l'aluminium créent une augmentation significative des catégories de biens, mais les risques sont généralement orientés à la hausse en raison du raffermissement des prix des biens de consommation importés. Pendant ce temps, un rebond des coûts du logement devrait soutenir les services de base.
Mises en chantier au Canada - juin
Date de sortie: juillet 10, 2018
Précédent: 195k
Prévisions TD: 210k
Consensus: N / A
La TD s'attend à ce que les mises en chantier de logements rebondissent à un rythme de 210 12 en juin grâce à une reprise des appartements et d'autres projets à logements multiples. Les mises en chantier de logements multifamiliaux ont été imprimées à un creux de XNUMX millions en mai, ce qui va à l'encontre de la vigueur continue des permis de construire (jusqu'en avril) et de la forte demande sur le marché de la revente. D'un autre côté, nous nous attendons à ce que les mises en chantier de maisons unifamiliales diminuent en juin à la suite d'une baisse constante de la délivrance de permis.
Décision de la Banque du Canada sur les taux
Date de sortie: juillet 11, 2018
Précédent: 1.25%
Prévisions TD: 1.50%
Consensus: 1.50%
Nous nous attendons à ce que la Banque du Canada relève le taux directeur de 25 points de base la semaine prochaine, ce qui est globalement conforme au consensus. La description par la Banque de l'activité économique récente devrait être constructive, ce qui peut donner au communiqué une teinte belliciste, mais nous soulignons que la BdC restera intensément dépendante des données à l'avenir. En tant que tel, le communiqué de la semaine prochaine ne contraindra pas le gouverneur en septembre ou octobre. La croissance et l'inflation ont évolué à peu près conformément aux prévisions de la BdC d'avril, nous ne prévoyons donc pas de changements significatifs dans leurs perspectives économiques. Le gouverneur Poloz a déclaré qu'ils n'intégreraient que les mesures commerciales annoncées dans leurs projections et non les tarifs automobiles menacés, de sorte que l'impact de l'incertitude commerciale devrait être assez faible par rapport aux hypothèses précédentes. Néanmoins, la trajectoire de resserrement restera très progressive, et si l'économie décélère au deuxième semestre 2018, elle pourrait facilement rester sur la touche pour le reste de l'année.




 Signal2forex.com - Meilleurs robots et signaux Forex


