
Le dollar a été vendu brutalement vendredi mais, après tout, il a fini la semaine seulement comme le troisième plus faible. La livre sterling a été la moins performante après une triple déception des données, notamment l'IPC. La hausse de taux de la BoE August, conclue en août, est maintenant de retour sur la table. Le dollar australien est arrivé en deuxième position, ce qui était une surprise compte tenu des excellentes statistiques sur l'emploi de juin en Australie. Franc suisse et Yen ont été les plus forts. Mais cela n'était pas dû à l'aversion pour le risque ni à la chute des rendements de trésorerie.
Trump a occupé beaucoup de manchettes avec son sommet avec le président russe Vladimir Poutine à Helsinki, pour la première partie de la semaine. Mais c'était une interview de CNBC à la Maison Blanche qui a attiré le plus d'attention des commerçants du marché. Là, Trump a doublé sa rhétorique de la guerre commerciale avec la Chine, menaçant d'imposer des droits de douane jusqu'à USD 500B dans les importations chinoises, c'est-à-dire toutes. Trump a également attaqué Fed sur sa normalisation politique qui est considérée par certains comme une intervention verbale. Plus tard vendredi, il est allé plus loin pour appeler la Chine et l'UE à manipuler leurs devises et a tweeté que "le resserrement de la Fed blesse maintenant tout ce que nous avons fait".
Certains ont attribué l'attaque de Trump à la Fed comme déclencheur de la liquidation du dollar. Mais nous trouvons cette théorie difficile à accepter.
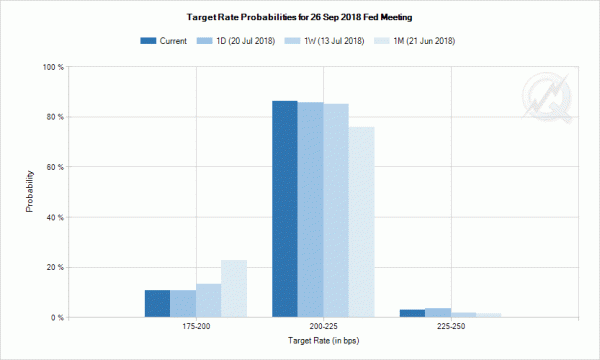
Le prix du marché sur la trajectoire de la Fed s'est raffermi la semaine dernière.
Tout d'abord, regardons les prix du marché de la trajectoire des taux de la Fed. Pour la réunion de septembre du FOMC, les futures de fonds de Fed évaluent maintenant dans le changement 89.2% d'une hausse de 25bps à 2.00-2.25% et au-dessus. Cela se compare à 89.2% il y a un jour, 86.7% il y a une semaine et 77.3% il y a un mois.
Pour la réunion de décembre, les contrats à terme sur Fed prévoient une hausse de 61.3% du risque d'une nouvelle hausse de 2.25-2.50% et plus. Cela se compare à 62.32% il y a un jour, 56.5% il y a une semaine et 48.2% il y a un mois. Autrement dit, les attentes du marché sur la trajectoire de la Fed cette année n'ont pas beaucoup changé vendredi. Et l'attente s'est en effet raffermie par rapport à il y a une semaine et un mois.
Les stocks n'ont pas encouragé une Fed plus facile, limitée dans une fourchette étroite
DOW a clôturé vendredi en baisse de seulement -0.03% à 25058.12. Au cours de la semaine, le DOW a légèrement augmenté à 25215.32 avant de clôturer en hausse de seulement 0.15%. C'est une semaine de trading plutôt modérée avec seulement 235 pts de gamme. Le S&P 500 a clôturé la semaine en hausse de 0.02% à 2801.83, avec une fourchette hebdomadaire de 27.5 pts. Le NASDAQ a atteint un niveau record à 7867.15, mais a réduit les gains pour clôturer la semaine en baisse de -0.07% à 7820.20. Il ne semble pas que des investisseurs aient applaudi que la Fed ralentisse la normalisation de la politique monétaire.
La courbe des rendements s'est fortement accentuée à mesure que le rendement annuel de 30 a bondi
Le rendement de l'année 30 a clôturé vendredi en forte hausse par 0.064 à 3.031, beaucoup plus que suffisant pour regagner le 3% handle. Certains analystes ont expliqué la hausse comme des spéculations que Trump ferait finalement (d'une manière ou d'une autre) Fed ralentir le rythme de la normalisation des politiques. Et avec les mesures de relance budgétaire massives en place, l'économie est prête à se réchauffer avec une poussée d'inflation anticipée.
Cependant, il convient de noter que, d'une part, certains responsables de la Fed ont exprimé à plusieurs reprises leurs inquiétudes quant à l'aplatissement de la courbe des taux, et mis en garde contre de nouvelles hausses qui pourraient l'inverser. Maintenant, avec un bond relativement plus important du rendement de l'année 30, la courbe des rendements s'est en effet accentuée, ce qui donne à la Fed une plus grande marge de manœuvre pour poursuivre la hausse des taux.
Deuxièmement, comme l'a souligné le président de la Fed Powell dans son témoignage, le rendement à long terme donne une indication sur le taux neutre. En d'autres termes, la hausse du rendement de l'année 30 pourrait indiquer un taux neutre plus élevé et donner à la Fed un plus grand nombre de hausses avant que les taux d'intérêt n'atteignent une région restrictive. Ainsi, il devrait être positif sur le dollar, mais nous avons vu le dollar baisser fortement à la place. Donc, nous ne sommes "pas trop heureux" avec une telle explication.
Le rendement de l'année 10 a clôturé 0.048 vendredi à 2.895. Mais en termes de pourcentage et de structure, l'augmentation de TNX n'est pas proportionnelle à celle de TYX. Donc, cela ajoute à notre doute, il est motivé par l'attente d'une hausse de l'inflation. Si la flambée de TYX est due à l'anticipation que le réchauffement de la guerre commerciale conduira finalement à une inflation plus élevée, cela ne se reflète pas également dans le rendement de l'année 10.
En même temps, nous ne voyons aucun mouvement dans le rendement des billets de l'année 5. Il a fermé vendredi jusqu'à 0.028 à 2.768. Mais cela fait partie de la giration récente autour du jour EMA de 55. Le rendement des billets 2 a clôturé 0.04 à 2.599, ce qui ne laisse entrevoir aucune anticipation de ralentissement de la normalisation de la Fed.
Les observations ci-dessus ne sont pas, et ne peuvent pas, ajouter à l'histoire que "l'attaque de Trump sur la Fed a fait baisser Dollar". Pour nous, c'est aussi simpliste que les boucs émissaires de Trump à l'égard d'autres personnes comme Trudeau, l'UE et peut-être Fed Powell à l'avenir, si nous prétendons simplement qu'il a minimisé le dollar.
La Chine est peut-être intervenue pour stopper le déclin de Yuan
Le vendredi, il y avait une autre nouvelle qui mérite d'être mentionnée. Il est rapporté que tout comme l'USD / CNY (onshore Chines Yuan) a frappé 6.81, une banque appartenant à l'Etat est intervenue dans la vente de Dollar pour acheter Yuan pour soutenir la devise. 6.8 est considéré par certains comme la «ligne rouge» pour l'intervention du gouvernement chinois. L'USD / CNY s'est ensuite abaissé à 6.764 avant de revenir à 6.789, puis a plongé à nouveau après 6.765.
Cette "intervention" a permis à China Shanghai SSE d'augmenter son indice 2.05% vendredi pour clôturer à 2829.27, retrouvant 2800. Hong Kong HSI a également clôturé 0.76%. Pour ceux qui ont observé de près les marchés asiatiques, on sait que la chute libre de Yuan depuis mars a été l'un des facteurs clés qui ont martelé les actions chinoises. Et nous avons mentionné à plusieurs reprises que la zone entre 2016 et 2638.30 dans SSE est quelque part susceptible d'inciter le gouvernement à intervenir. Il y a suffisamment de raisons de croire que le gouvernement chinois est intervenu pour stopper la baisse du Yuan afin de soutenir les marchés boursiers. Et essayez de donner un petit coup de pouce à SSE pour rendre le rebond de 2700 auto-durable.
Mnuchin demandera-t-il à la Chine de ne pas manipuler Yuan pour arrêter sa chute libre?
Le secrétaire américain au Trésor, Steven Mnuchin, a déclaré vendredi que les Etats-Unis vont "examiner très attentivement s'ils ont manipulé la monnaie", se référant à la Chine. Maintenant, il devient de plus en plus évident que la Chine manipule sa monnaie pour arrêter sa chute, Mnuchin devrait sortir et leur demander de ne pas le faire à nouveau. (Ou il veut vraiment voir arriver?)
Relier les observations
Quoi qu'il en soit, répétons d'abord ici que nous ne pensons pas que l'attaque de Trump contre Fed ait déclenché un changement réaliste des anticipations du marché sur la trajectoire de la Fed. Ensuite, les mouvements des rendements de trésorerie ont été plutôt inégaux, ce qui nous a amenés à soupçonner s'il y avait eu des ventes ciblées sur les obligations de l'année 30. On pense que le yuan chinois est tombé à la ligne rouge qui aurait déjà déclenché l'intervention du gouvernement. La menace de Trump de droits de douane de USD 500B de produit est quelque chose que la Chine ne peut égaler tit-for-tat.
Alors, un grand détenteur de bons du Trésor américain commence-t-il à vendre ses avoirs et à transférer le fonds hors du dollar vers d'autres actifs, disons, le franc suisse? Si c'est ce qui s'est passé, cela aurait pu se refléter dans la hausse des rendements de l'année 30 et plonger dans le dollar.
Eh bien, jusqu'à présent, c'est juste une conspiration sans fondement. Néanmoins, l'histoire ci-dessus pourrait faire un bon divertissement alternatif si vous êtes fatigué des spectacles de réalité politique.
Indice du dollar pour avoir plus de consolidation à venir, mais reste haussier
Maintenant, retour aux affaires. Malgré une légère hausse à 95.65, l'indice du dollar a fortement chuté depuis. Avec la condition de divergence baissière dans le MACD quotidien, l'indice du dollar aurait déjà dû former un sommet à court terme. Des transactions plus consolidées seraient observées à court terme, avec un risque de retrait à 55 day EMA (maintenant à 93.91) et moins. Mais, nous nous attendons à un fort soutien de 38.2% retracement de 88.25 à 95.65 à 92.82 pour contenir les inconvénients à apporter un rebond. L'augmentation de 88.2 devrait reprendre plus tard, une fois la correction terminée.
Stratégie de négociation de position
Dans le dernier rapport hebdomadaire, nous avions une stratégie d'achat USD / JPY d'un retrait. Mais cela a été annulé vendredi car la commande n'a pas été remplie avant que l'USD / JPY ne monte à 113.17 et forme un court terme là-haut. Il est mis à jour dans les commentaires rapides ici vendredi matin.
Au cours de la semaine, après l'échec de CPI au Royaume-Uni, nous avons appelé à la vente de GBP / CHF dans un commentaire rapide. Et il est vendu à 1.3060. La paire GBP / CHF a ensuite baissé à 1.2976 mais il n'y a pas eu de suivi suite à la vente. Nous restons baissiers dans la croix. Mais comme il est proche de retracement 38.2% du 1.1638 à 1.3854 à 1.3007, nous préférons maintenir la position courte mais serrer la butée et l'abaisser pour se prémunir contre un rebond 1.3060 (seuil de rentabilité de). Nous nous attendons néanmoins à ce que la chute de 1.3854 s'étende à 61.8% de 1.3854 à 1.3049 de 1.3265 à 1.2768 comme première cible. Et il y a une perspective d'extension à 100% projection à 1.2460 à moyen terme.
La paire USD / JPY a légèrement progressé vers 113.17 la semaine dernière, mais une forte baisse subséquente indique une hausse à court terme. La violation du support de virage de la résistance 111.39 fait valoir que c'est maintenant une augmentation corrective complète de 104.62. Le biais initial reste à la baisse cette semaine pour 55 day EMA (maintenant chez 110.39). Nous nous attendons à un fort soutien de 38.2% retracement de 104.62 à 113.17 à 109..90 pour contenir la baisse et apporter un rebond. À la hausse, au-dessus de la résistance mineure 112.04, le biais intraday devient neutre en premier. Mais la rupture de 113.17 est nécessaire pour confirmer la reprise de la tendance. Sinon, plus de condition serait vue avec le risque d'une autre chute.
Dans l'ensemble, la chute corrective de 118.65 (2016 high) devrait s'être terminée avec trois vagues jusqu'à 104.62. Une cassure décisive de la résistance de 114.73 reprendra vraisemblablement toute la hausse de 98.97 (2016 bas) à 100% projection de 98.97 en 118.65 de 104.62 à 124.30, ce qui est raisonnablement proche de 125.85 (2015 élevé). Ce sera maintenant le cas préféré tant que le support 119.36 est valide.
À long terme, l'ascension de 75.56 (2011 bas) vers le haut à long terme vers 125.85 est perçue comme un mouvement impulsif, sans changement dans cette vue. Les actions de prix de 125.85 sont considérées comme un mouvement correctif qui pourrait encore s'étendre. En cas de chute plus profonde, le repli 61.8% de 75.56 sur 125.85 à 94.77 devrait limiter le risque de baisse. La tendance ascendante de 75.56 devrait reprendre plus tard au-dessus de la zone de résistance 135.20 / 147.68.




 Signal2forex.com - Meilleurs robots et signaux Forex


