
US Review
La hausse du taux de la Fed a pris le devant de la scène cette semaine
- Le Federal Open Market Committee (FOMC) a relevé le taux de change des fonds fédéraux 25 bps cette semaine dans un mouvement largement attendu. La suppression du libellé qualifiant de «accommodant» la politique monétaire indique que les membres du FOMC reconnaissent que le taux des fonds est passé en territoire neutre.
- L'indice de confiance des consommateurs a frôlé un record absolu en septembre, tandis que les données sur les revenus et les dépenses des particuliers publiées cette semaine confortent généralement le sentiment optimiste des consommateurs à l'égard des perspectives à court terme.
- Les données relatives aux ventes de logements neufs et aux commandes de biens durables semblent un peu moins impressionnantes une fois que nous avons sous-estimé les gains.
La hausse du taux de la Fed a pris le devant de la scène cette semaine
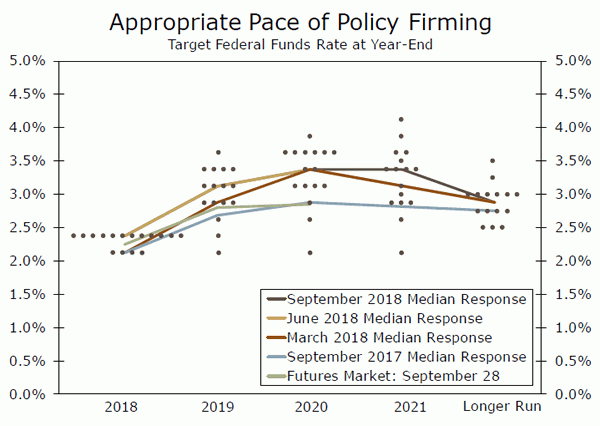
La décision du FOMC a été l'événement phare cette semaine, même si sa hausse de taux unanime en 25 était largement attendue. Ce qui était décidément plus intéressant, c’était les principaux changements apportés au libellé de la déclaration de politique du comité, ainsi que le déploiement de ses prévisions de taux pour les fonds fédéraux 2021 (voir le tableau à la première page). Alors que le FOMC augmente régulièrement les taux d’intérêt depuis la fin de 2015 (graphique du haut), il a gardé le langage dans sa déclaration pour dire que «la politique monétaire reste accommodante». Cependant, ce langage a disparu cette semaine, ce qui signifie que le comité signale implicitement que le les taux des fed funds sont passés en territoire neutre. Cela dit, l’estimation des taux des fonds fédéraux neutres n’est pas précise et pourrait s’étendre sur une large fourchette. En effet, le membre médian du FOMC recherche toujours une autre hausse de taux 25 bps avant la fin de l'année et un resserrement des bps 75 l'année prochaine, conformément à nos propres prévisions. Le FOMC a également relevé ses prévisions de croissance médiane du PIB, actuellement à 3.1% cette année et 2.5% à 2019, en hausse par rapport aux valeurs précédentes de 2.8% et 2.4%.
Les actions entreprises cette semaine renforcent la vision de la Fed d'une économie nationale forte, d'un marché du travail tendu et de pressions inflationnistes ciblées. En effet, les données publiées aujourd'hui ont montré que le déflateur de PCE avait augmenté de 2.2% en août par rapport à l'année précédente, juste au-dessus de l'objectif de 2% de la Fed. Nos propres prévisions ont tendance à évoluer avec celles de la Fed à court terme. Toutefois, nous attendons que les mesures de relance budgétaire et de resserrement de l’effort monétaire se resserrent sur l’ensemble de l’économie afin de ralentir la croissance et de conduire la Fed à réduire le taux des fonds fédéraux 25 bps à la fin de 2020. Nous reconnaissons que notre vision de 2020 n’est pas parfaite et nous voyons le FOMC continuer à resserrer sa politique à un rythme progressif à court et moyen termes.
Alors que la décision du FOMC était au centre des préoccupations, plusieurs autres indicateurs publiés cette semaine confortent également l'évaluation de la Fed d'une forte croissance économique. L'indice de confiance des consommateurs a augmenté de points 3.7 à 138.4 en septembre, se rapprochant de son plus haut record de 2000 (graphique du milieu). Bien que l’indice de la situation actuelle continue de dépasser les attentes futures, celles-ci ont encore progressé de six points, ce qui indique que les consommateurs restent optimistes quant aux perspectives à court terme. Les données sur les revenus et les dépenses confirment généralement les données solides de l'enquête de cette semaine. Alors que la croissance des dépenses personnelles ralentissait légèrement pour atteindre 0.3% en août, les salaires et traitements ont augmenté plus fortement 0.5%, confirmant ainsi qu'un marché du travail tendu est susceptible de stimuler la croissance des salaires à court terme.
Les ventes de maisons neuves ont rebondi en août, augmentant de 3.5% à un rythme comparable à celui de 629,000, après une tendance à la baisse par rapport aux mois précédents. L'accessibilité financière reste toutefois une préoccupation, car les prix des maisons continuent d'augmenter et que les taux d'intérêt plus élevés renforcent les pressions à la hausse sur les taux hypothécaires, ce qui nous laisse peu de marge de manoeuvre pour que les ventes de maisons progressent plus tard cette année. Au-delà du secteur de la consommation, les commandes de biens durables du mois d’août étaient un peu moins encourageantes pour les dépenses des entreprises en Q3. Alors que les commandes globales ont augmenté de 4.5% plus fort que prévu, les commandes de biens d'équipement de base ont en réalité diminué de 0.5% après avoir éliminé la composante avion volatile qui représentait l'essentiel de la perte totale. Les livraisons de capitaux privés, qui alimentent les estimations des dépenses d'équipement du BEA, se sont également modérées récemment et signalent un ralentissement probable des dépenses en Q3 (graphique du bas).
US Perspectives
ISM Manufacturing • Lundi
L'indice ISM manufacturier a atteint son plus haut niveau de l'année en août et indique que l'activité dans le secteur des usines reste solide. Néanmoins, nous prévoyons un léger recul en août, avec un glissement de l'indice vers 14. Les derniers indices régionaux des directeurs des achats de la Fed indiquent une certaine modération, les moyennes des nouvelles commandes, de la production et de l'emploi ayant diminué ces derniers mois. Plus généralement, de telles lectures élevées ne sont généralement pas viables dans un contexte de dollar fort.
Même avec un certain refroidissement en septembre, l’enquête ISM devrait indiquer que les chaînes d’approvisionnement restent tendues. Les délais de livraison des fournisseurs ont augmenté au rythme le plus rapide de l'expansion et, parallèlement à l'arriéré croissant, la pression exercée sur les prix par le secteur est restée élevée.
Précédent: 61.3 Wells Fargo: 60.0 Consensus: 60.0
Balance commerciale • Vendredi
La balance commerciale s'est fortement réduite chez Q2 suite à une hausse des exportations imputable à certaines entreprises américaines qui se sont dépêchées d'acheter leurs marchandises à l'étranger avant l'entrée en vigueur des tarifs de rétorsion. La balance commerciale s'est toutefois inversée en juillet, le déficit ayant atteint son plus haut niveau en six mois.
Nous nous attendons à voir le déficit commercial se creuser davantage en août. L’avancée du déficit du commerce de marchandises a montré que les exportations ont chuté de 1.6% le mois dernier, tandis que les importations ont augmenté de 0.7%. Alors que les récentes mesures tarifaires appliquées aux États-Unis et à l'étranger ajoutent une incertitude supplémentaire aux perspectives, nous prévoyons que le déficit commercial continuera de se creuser. Les fortes dépenses des consommateurs et des entreprises laissent présager une hausse des importations, de même que la hausse du dollar depuis le début de cette année, qui, toutes choses étant égales par ailleurs, rend les importations moins chères et les exportations plus chères.
Précédent: - $ 50.1 B Wells Fargo: - $ 53.7 B Consensus: - $ 51.0 B
Emploi • Vendredi
La croissance de l'emploi a continué de ralentir en août, les employeurs ayant ajouté des emplois à 201,000. Nous nous attendons à un gain similaire pour septembre et à une augmentation de la masse salariale de 185,000. La demande de travailleurs reste exceptionnellement forte. Les offres d'emploi et le nombre de petites entreprises déclarant occuper au moins un poste à pourvoir atteignent des niveaux record, tandis que les demandes de chômage sont au plus bas depuis la fin de la période 1960, époque à laquelle l'effectif était moitié moins important.
La quantité de main-d'œuvre disponible continue donc de diminuer. Bien que le taux de chômage ait diminué plus lentement au cours de l’année écoulée avec l’augmentation du nombre de travailleurs dans la force de l’âge (âges 25-54), nous nous attendons à ce qu’il diminue à 3.8% en août. La rémunération horaire moyenne pourrait ralentir légèrement en septembre après une impressionnante hausse de 0.4% le mois dernier, mais devrait continuer à progresser normalement au cours des prochains mois, à mesure que le marché du travail se resserrera.
Précédent: 201,000 Wells Fargo: 185,000 Consensus: 185,000
examen global
Les banques centrales en ligne de mire alors que la croissance reste stable
- En plus de l’annonce de la politique de la Réserve fédérale, la semaine a été chargée sur le front international. Les banques centrales de la République tchèque, des Philippines et de l'Indonésie ont relevé leurs taux d'intérêt, tandis que la Nouvelle-Zélande et Taïwan ont maintenu leurs taux. Bien qu’il ne s’agisse pas encore d’un pas important vers une nouvelle convergence de la politique monétaire mondiale, il semble que le thème du marché deviendra plus visible à l’avenir, en particulier à mesure que nous passons à 2019.
- Les enquêtes de confiance dans la zone euro restent cohérentes avec une croissance soutenue, avec peu de signes d'une forte reprise. L'inflation restant également maîtrisée dans la zone euro, il est probable que le resserrement monétaire se poursuivra.
Banques centrales mondiales: beaucoup de discussions et d'action
La semaine dernière, plusieurs banques centrales internationales ont annoncé leur politique en matière de politique monétaire, avec beaucoup de discussions et une action modérée. En se concentrant d’abord sur les banques centrales qui ont ajusté leur politique, la banque centrale tchèque a relevé les taux d’intérêt 25 bps à 1.50%, et a déclaré que, même si le prochain mouvement serait probablement à la hausse, il était difficile de prédire. La banque centrale indonésienne a relevé son taux de référence 25 bps à 5.75% et a indiqué qu'elle n'hésiterait pas à réagir à la volatilité de la roupie, tandis que la banque centrale des Philippines a relevé son taux d'emprunt à un jour 50 bps à 4.50%, comme prévu.
Du côté moins actif, la Banque de réserve de Nouvelle-Zélande a maintenu son taux de change officiel à 1.75% et, malgré des données plus fiables sur le PIB, a maintenu l’option d’une nouvelle détente monétaire. La banque centrale taïwanaise a maintenu son taux directeur à 1.375%, affirmant que la politique monétaire restait modérément relâchée et semblait rester en suspens pour le moment. En évaluant les décisions de cette semaine, il ne s'agissait pas d'une action généralisée des banques centrales et, dans certains cas, les hausses de taux étaient de nature défensive en raison de la faiblesse de la devise et des pressions inflationnistes croissantes. Dans ce contexte, nous ne considérons pas que les mesures prises cette semaine constituent une étape importante sur la voie d'une nouvelle convergence de la politique monétaire mondiale. Cela dit, les banques centrales internationales deviennent au moins plus actives, ce qui suggère que la convergence des politiques monétaires deviendra un thème plus visible à l'avenir, en particulier à mesure que nous passons à 2019.
Zone euro: toujours dans l'attente d'une forte reprise
Les données économiques entrantes indiquent une économie de la zone euro qui attend toujours une reprise économique plus forte. L'indice de confiance des entreprises allemandes IFO - les données clés de l'enquête provenant de la plus grande économie de la zone euro - a moins reculé que prévu en septembre pour s'établir à 103.7. Néanmoins, cette légère baisse fait suite à des augmentations depuis le milieu de l’année et l’indice reste relativement proche des sommets pluriannuels. Globalement, il semblerait que l'économie allemande pourrait sortir d'une période difficile au début du 2018. En revanche, la confiance économique dans la zone euro en septembre a fléchi plus que prévu, passant à 110.9 pour la neuvième baisse consécutive, la composante manufacturière reculant mais la composante services augmentant. Par ailleurs, l’évolution des données monétaires laisse entrevoir un taux de croissance modéré pour le moment. Août La croissance de la masse monétaire M3 a ralenti pour atteindre 3.5% sur un an, bien que, sur une note plus encourageante, la croissance des prêts au secteur privé se soit légèrement raffermie à 3.4%. Bien que nous nous attendions à une reprise de la croissance dans la zone euro par rapport au rythme lent du début de 2018, il faudra peut-être un peu plus de temps avant qu’une reprise plus forte ne se renforce.
Enfin, l’inflation mesurée en septembre par l’IPC de la zone euro a été un peu plus modérée que prévu. L'IPC global a augmenté de 2.1% par rapport à l'année précédente, ce qui correspond aux attentes, mais l'inflation de base de l'IPC a ralenti de manière inattendue à 0.9% par rapport à l'année précédente. Plus tôt cette semaine, le président de la BCE, M. Draghi, s'est exprimé de manière constructive sur les perspectives de prix, affirmant qu'il assistait à une reprise relativement vigoureuse de l'inflation sous-jacente, à la poursuite de la croissance des salaires et à la neutralité des politiques budgétaires dans certains pays. Néanmoins, les pressions sur les prix étant encore peu évidentes, un nouveau resserrement de la BCE est probablement encore éloigné.
Perspectives mondiales
Enquête Tankan au Japon • Lundi
L’enquête Tankan est l’une des publications économiques les plus suivies du Japon, offrant un aperçu opportun de la performance de son économie. La publication de Q3-2018 est prévue pour lundi, plusieurs semaines avant la publication officielle de GDP. L’économie du Japon a connu une croissance assez solide au cours des derniers trimestres et l’enquête Tankan sera analysée afin de déterminer si cette croissance peut se poursuivre.
Sur Q2, l’indice de diffusion des grands fabricants a reculé pour la deuxième fois depuis le début de 2016, mais pour Q3, le consensus s’attend à ce que l’indice des fabricants se rétablisse partiellement, de + 22 à + 21. En revanche, le grand indice non manufacturier devrait passer de + 23 à + 24, après de nombreux trimestres au cours desquels cet indice est resté stable à fort. Enfin, les plans de dépenses en immobilisations pour l'exercice 2018 pour tous les secteurs devraient se renforcer, pour atteindre une augmentation de 13.9%. Pris ensemble, ces détails d'enquête seraient suffisamment solides pour suggérer que la croissance économique soutenue du Japon pourrait se poursuivre pour le moment.
Précédent: Consensus + 21 (indice des grands fabricants): + 22 (indice des grands fabricants)
UK PMI Surveys • Lundi
En ce début de mois, les indicateurs habituels des directeurs des achats (PMI), des indicateurs opportuns et à haute fréquence, fournissent des indices sur la situation économique actuelle. Au Royaume-Uni, le PMI manufacturier a baissé au cours des trois derniers mois et devrait encore glisser en septembre, passant de 52.5 à 52.8. Le PMI britannique des services a été un peu plus stable ces derniers mois, mais devrait également baisser en septembre, passant de 54.0 à 54.3. Dans l'ensemble, les enquêtes PMI restent à des niveaux compatibles avec une croissance économique stable plutôt que forte au Royaume-Uni.
Le Royaume-Uni n'est pas le seul pays européen à publier des données d'enquête pour septembre. En Suède, l'indice PMI de fabrication devrait s'atténuer pour devenir 52.3 et l'indice PMI de services est également publié. Le PMI manufacturier suisse devrait baisser à 62.5, tandis que le PMI manufacturier norvégien de septembre est attendu.
Précédent: 52.8 (fabrication), 54.3 (services) Consensus: 52.5 (fabrication), 54.0 (services)
Reserve Bank of Australia • Mardi
La Reserve Bank of Australia (RBA) a maintenu son taux de liquidité à 1.50 en% depuis le milieu de la période, et devrait maintenir ses taux inchangés lors de l'annonce de sa décision de politique monétaire la semaine prochaine. La croissance s’est légèrement raffermie dans Q2016, même si pour l’instant, l’inflation mesurée par l’IPC reste proche de la limite inférieure de la fourchette cible de 2% à 2 de la banque centrale et que les pressions salariales restent modérées. Bien que les derniers procès-verbaux de politique monétaire aient réaffirmé que le prochain changement du taux de trésorerie était plus susceptible d'être une augmentation qu'une diminution, les décideurs politiques ne voyaient également aucun argument fort en faveur d'un ajustement à court terme. En conséquence, nous nous attendons à ce que la Reserve Bank of Australian reste en attente lors de la réunion de la semaine prochaine.
La Reserve Bank of India a également annoncé sa décision politique dans un contexte de forte croissance du PIB mais d’atténuation de l’inflation. La banque centrale indienne a relevé ses taux à deux reprises depuis le milieu de l’année et devrait augmenter son taux de prise en pension et son taux de prise en pension inversé de nouveaux bps 25 la semaine prochaine.
Précédent: 1.50% Wells Fargo: 1.50% Consensus: 1.50%
Point de vue
Taux d'intérêt Montre
La politique de la Fed est-elle maintenant «neutre»?
Comme prévu, le FOMC a décidé mercredi à l’unanimité d’augmenter sa fourchette cible pour le taux des fonds fédéraux 25 bps. Mais à notre avis, l’aspect le plus intéressant de la déclaration publiée par la Fed à la fin de la réunion était que le FOMC ne qualifie plus la politique monétaire de «accommodante».
Lors de récentes annonces publiques, certains décideurs de la Fed ont déclaré que le taux des fonds fédéraux entrerait bientôt en territoire «neutre». En d’autres termes, la politique monétaire ne stimulerait plus, ni ne freinerait encore, le rythme de l’activité économique. En supprimant la référence à une politique monétaire accommodante, le comité semble reconnaître implicitement que le taux des fonds fédéraux est passé en territoire neutre.
Cela ne veut pas dire que les taux n'augmenteront pas plus loin d'ici. En fait, le soi-disant «diagramme en points» montre que le FOMC estime qu’une autre hausse du taux de change 25 avant la fin de l’année, accompagnée d’un resserrement supplémentaire de 75 dans 2019, serait appropriée (graphique du haut). Les prévisions de la Fed sont conformes à nos propres prévisions, qui prévoient de nouvelles hausses de taux 100 d'ici la fin de l'année prochaine (graphique du milieu).
Nous prévoyons que la croissance du PIB réel restera généralement solide au cours des prochains trimestres, mais qu’elle ralentira quelque peu par rapport au taux annualisé en% 4.2 enregistré dans Q2-2018, à mesure que les mesures de relance diminuent et que le précédent resserrement monétaire freine l’économie ( graphique du bas). En ce qui concerne 2020, nous pensons que la croissance ralentira suffisamment pour amener la Fed à se renverser en réduisant les taux de change 25 à la fin de 2020. Certes, la fin de 2020 est longue et notre visibilité deux ans à venir est sans aucun doute nuageuse. Entre-temps, il semble probable que le FOMC continuera à relever ses taux de manière progressive. La fin de ce cycle de resserrement n'est pas encore arrivée. Mais en supprimant sa référence à une politique monétaire accommodante dans sa récente déclaration de politique générale, le FOMC pourrait signaler (selon les mots de Sir Winston Churchill) «la fin du début» du cycle de resserrement actuel.
Informations sur le marché du crédit
Plus de dette d'entreprise à court terme
La dette des sociétés non financières (NFC) a atteint un record de 200 milliards de milliards de dollars en Q9.4. Cela a poussé le ratio de la dette NFC totale sur le PIB à 2%, un record également. Les dernières augmentations de la dette des entreprises ont été les dettes à court terme, qui ont représenté une part disproportionnée de 46% de la hausse de la dette de Q75. Cependant, la part de la dette à court terme reste modeste par rapport aux normes historiques à 2%.
Au début de l'expansion actuelle, les entreprises ont procédé au déchargement de la dette à court terme, entraînant une baisse rare de la dette nominale globale NFC pendant sept trimestres consécutifs, passant de 2008 à 2010. En conséquence, la part de la dette à court terme a chuté de près de 10 par rapport à son niveau de 2007, pour atteindre un creux de 25% à la fin de 2010, avant de recommencer à augmenter lentement.
Le choix de l’échéance de la dette pour les entreprises dépend de facteurs cycliques et séculaires. D'un point de vue cyclique, les taux d'intérêt sont importants. les sociétés ont tendance à privilégier la dette à long terme dans les premières années d’une expansion afin de maintenir des taux bas. À mesure que l'expansion se développe et que les baisses de taux semblent plus probables dans un proche avenir, la dette à court terme devient de plus en plus attrayante. Nous nous attendons à ce que les sociétés continuent à se tourner vers la dette à court terme à mesure que l'expansion actuelle progresse au cours de sa 10e année.
La tendance séculaire montre toutefois une diminution de la part de la dette des entreprises à court terme, supérieure à 45% au milieu des 80, du fait de l’ouverture des marchés obligataires et de la baisse de la prime de terme.
Sujet de la semaine
Secteur de la santé aux États-Unis: devons-nous nous inquiéter?
L’expansion économique actuelle, qui vient de commencer sa 10e année, devrait devenir la plus longue jamais enregistrée. Cette distinction souligne l’idée selon laquelle l’économie est probablement beaucoup plus proche de la récession que de la récession précédente, ce qui amène de nombreux observateurs à se demander quel pourrait être le catalyseur de la prochaine récession.
Le déséquilibre entre l’économie américaine et le secteur des sociétés non financières (NFC) est un domaine dans lequel des déséquilibres pourraient se développer. Conformément au stade avancé du cycle du crédit, les sociétés américaines se sont endettées (graphique du haut). Cette accumulation pourrait conduire à une réduction des dépenses d'investissement et de l'embauche si les entreprises font face à des développements défavorables et deviennent à la limite de leurs ressources financières. Les banques pourraient également souffrir si les charges augmentent. Pour évaluer la santé du secteur des entreprises aux États-Unis, nous avons mis au point un indice de la santé financière des entreprises, qui saisit succinctement huit mesures.
Notre indice suggère que la santé financière du secteur des entreprises américaines s'est détériorée au cours des dernières années. Bien que chacun des composants de l'indice n'ait pas encore pénétré en territoire «dangereux», six des huit indicateurs sont en train de s'affaiblir. Pour commencer, les taux d’intérêt augmentent, ce qui complique le service de la dette pour les entreprises. De même, le ratio de couverture des intérêts a diminué. L'endettement a également augmenté, tandis que la part de la dette à court terme a légèrement augmenté. Cela rend le secteur NFC plus vulnérable à la hausse des taux. Le ratio rapide (actifs courants / passifs courants) a été réduit. Pendant ce temps, le rendement des actifs a eu tendance à baisser au cours des derniers trimestres.
Cela dit, deux indicateurs - le ratio dette / actif et le ratio marché / valeur comptable - s'améliorent. En outre, l’affaiblissement de l’indice au cours des dernières années n’a pas été aussi brutal qu’il l’était avant les deux récessions précédentes. Nous soulignons également que la comparaison avec les 1990 est faussée par la bulle boursière de cette époque, qui a dopé la valeur des actifs et notre indice, jusqu'à ce que les cours des actions s'effondrent (graphique du bas). Aujourd'hui, les actions de sociétés représentent une part beaucoup moins importante de l'actif. Bien que nous ne pensions pas que la santé financière des entreprises soit «mauvaise» à l’heure actuelle, nous prévoyons une nouvelle détérioration et nous surveillerons notre indice.




 Signal2forex.com - Meilleurs robots et signaux Forex


