
Alors que les marchés américains ont chuté pendant une autre journée du jour au lendemain, les marchés asiatiques ont montré leur propre résilience et sont devenus positifs après une pression initiale. Nikkei a clôturé en hausse de 0.46% à 22694.66. Le rendement du JGB japonais à 10 ans est également supérieur à 0.15 à 0.151, en hausse de 0.0059. Le détroit de Singapour augmente de 0.72 %. Hong Kong HSI se négocie en hausse de 1.82 %. China Shanghai SSE est en hausse de 0.86% à 2605.93 mais ne peut pas encore récupérer le support clé de 2638. Du jour au lendemain, DOW a perdu -2.13% ou 545.91 pts à 25052.83, tenant à peine la poignée de 25000. Le S&P 500 a perdu -2.85% et le NASDAQ a chuté de -1.25%. Les rendements du Trésor ont également chuté avec le rendement à 10 ans clôturé en baisse de -0.092 à 3.133.
Sur les marchés des devises, le dollar canadien est le plus fort jusqu'à présent aujourd'hui, suivi de la livre sterling, puis du dollar. Le yen est à nouveau le plus faible pour aujourd'hui. Mais il est maintenant suivi par la Nouvelle-Zélande puis le dollar australien. Pour la semaine, cependant, le dollar canadien est le plus faible suivi du dollar. Le dollar néo-zélandais, le yen et le dollar australien sont les plus forts.
Techniquement, il n'y a aucun signe clair que le dollar touche le fond, sauf peut-être contre le yen. Le billet vert pourrait avoir besoin de demander l'aide de la stabilisation des actions américaines, si cela se produit aujourd'hui, pour trouver sa place.
Le FMI abaisse ses prévisions de croissance pour l'Asie en 2019, y compris l'Australie, Hong Kong, la Corée, Singapour, la Chine et l'Inde
Dans le rapport sur les perspectives régionales publié aujourd'hui, le FMI a revu à la baisse ses prévisions de croissance pour l'Asie en 2019 en raison des tensions sur les marchés financiers et des tensions commerciales. Mais il a maintenu que "les perspectives à court terme pour l'Asie restent positives, soutenues par une dynamique mondiale constante et des politiques largement accommodantes". Aussi, « l'Asie continue d'être le principal moteur de croissance du monde ».
La croissance asiatique globale devrait être de 5.6 % en 2018 et de 5.4 % (baissée de -0.2 %) en 2019. Pour 2019, quatre des sept économies avancées ont vu leurs projections de croissance abaissées, dont l'Australie à 2.8 % (-0.3 %). Hong Kong 2.9 % (-0.3 %), Corée 2.6 % (-0.3 %), Singapour 2.5 % (-0.2 %). Taïwan a obtenu une hausse à 2.4 % (+0.4 %), tout comme la Nouvelle-Zélande à 3.0 % (+0.1 %). La prévision du Japon était inchangée à 0.9 %. Dans l'ensemble, les économies asiatiques émergentes ont été rétrogradées à 6.3 % (-0.3 %) en 2019. La croissance de la Chine a été rétrogradée à 6.2 % (-0.2 %), celle de l'Inde à 7.4 % (-0.4 %).
En outre, le FMI a cité les risques à la baisse à court terme suivants pour les prévisions :
- Escalade des tensions commerciales
- Des conditions financières mondiales plus difficiles
- Risques locaux
Et il a exhorté les actions politiques suivantes :
- renforcer les blocs de construction macro
- libéraliser le commerce et l'investissement
- renforcer les perspectives de productivité
- saisir les opportunités de l'économie numérique tout en s'attaquant aux retombées de celle-ci
Le Trésor américain ne nommera pas la Chine un manipulateur de devises, mais gardez-le simplement dans la liste de surveillance
Des articles de presse ont été publiés hier indiquant que le Trésor américain n'allait pas nommer la Chine un manipulateur de devises dans le prochain rapport qui sera publié plus tard dans le mois. Bien que la Chine restera sur une liste de surveillance en raison de l'énorme excédent commercial avec les États-Unis.
Cela pourrait mettre le secrétaire au Trésor Steven Mnuchin sous une pression encore plus grande de la part de Trump et des faucons commerciaux de son administration. Mnuchin est clairement celui qui a préféré et essayé d'aligner la reprise des négociations avec la Chine. Mais il a été mal accueilli par ses collègues.
Et Trump semblait s'être impatienté avec Mnuchin. Il faut rappeler que Trump ne s'est pas contenté de se plaindre de la hausse des taux de la Fed. Dans ses mots, il a dit plus tôt «Le problème [causant la chute du marché], à mon avis, c'est le Trésor et la Fed. La Fed se déchaîne et il n'y a aucune raison pour qu'elle le fasse. Je n'en suis pas content.
Hier, dans une interview à Bloomberg, Mnuchin a refusé de commenter et a seulement déclaré : « Nous sommes préoccupés par la dépréciation » du yuan, a-t-il dit, « et nous voulons nous assurer qu'elle ne soit pas utilisée comme une dévaluation compétitive.
Les exportations chinoises vers les États-Unis ont augmenté malgré la guerre commerciale et les importations ont diminué pendant un autre mois
L'excédent commercial de la Chine s'est étoffé de manière surprenante en septembre, alors que l'excédent commercial avec les États-Unis a atteint un record avec USD 34.1B. Alors que la guerre commerciale commençait et passait à une autre phase, les exportations vers les États-Unis continuaient de croître tandis que les importations en provenance des États-Unis se contractaient pendant un autre mois. Pour l’ensemble de l’année, la croissance des importations en provenance de l’UE et de la Chine a été plus rapide que celle des exportations.
En dollars américains, l’excédent commercial de la Chine a augmenté pour atteindre USD 31.7B en septembre, bien au-dessus des prévisions de USD 19.4B. Les exportations ont augmenté de 14.5% en glissement annuel, à USD 226.7B. L'importation a augmenté de 14.3% yoy vers 195.0B.
Pour le mois de septembre
- Les exportations vers l’UE ont augmenté de 1.2% Maman, 11.4% d’année à USD 37.4B. Les importations en provenance de l’UE ont chuté de -0.6% par mois, ont augmenté de 9.1% en glissement annuel pour atteindre USD 24.7B. L'excédent commercial a augmenté de 9.9%, 37.7% en glissement annuel à USD 12.7B.
- Les exportations vers les États-Unis ont augmenté de 5.2% maman, 14.0% yoy à USD 46.7B. Les importations en provenance des États-Unis ont chuté de -5.8% Maman, -2.3% yoy à USD 12.6B. L'excédent commercial a augmenté de 9.9% maman, 21.5% yoy à USD 34.1B.
De janvier à septembre
- Les exportations vers l’UE ont augmenté de 11.4% en glissement annuel à USD 301.5B. Les importations en provenance de l’UE ont augmenté de 14.1% à USD 205.2B. L'excédent commercial a augmenté de 6.1% en glissement annuel à USD 96.3B.
- Les exportations vers les États-Unis ont augmenté de 12.9% par rapport à 348.8B. Les importations en provenance des États-Unis ont augmenté de 8.3% par rapport à USD 123.0B. L'excédent commercial a augmenté de 15.5% à USD 225.8B.
Autre part
L'indice PMI manufacturier néo-zélandais de BusinessNZ a chuté de 0.3 à 51.7 en septembre. Les prêts immobiliers australiens ont chuté de -2.1 % en glissement mensuel en août. Le Japon M3 a augmenté de 2.8 % en glissement annuel en septembre. L'indice de l'industrie tertiaire a augmenté de 0.5 % en glissement mensuel en août. La production industrielle de la zone euro, le prix des importations américaines et le sentiment de l'Université du Michigan seront présentés aujourd'hui.
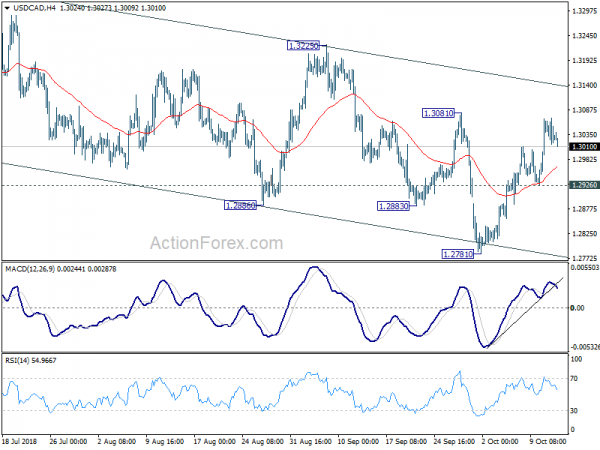
USD / CAD Perspectives Daily
Pivots quotidiens: (S1) 1.3010; (P) 1.3041; (R1) 1.3068; Plus…
L'USD/CAD n'a pas réussi à franchir la résistance de 1.3081 et recule avec le MACD de 4 heures passé sous la ligne de signal. Le biais intrajournalier redevient neutre. À la hausse, une cassure décisive de 1.3081 sera le premier signe de l'achèvement de toute la chute agitée de 1.3385. Dans ce cas, les perspectives à court terme deviendront haussières pour la résistance de 1.3225 pour confirmation. À la baisse, un support mineur en dessous de 1.2886 tournera à la baisse pour 1.2781 d'abord.
Dans l'ensemble, le rebond correctif à partir de 1.2061 aurait déjà pu se terminer à 1.3385. Une chute plus profonde est légèrement favorable au retracement de 61.8 % de 1.2061 à 1.3385 à 1.2567, ce qui est proche du support de 1.2526. Pour l'instant, nous ne voyons pas encore une chute de 1.3385 pour reprendre une tendance baissière plus large à partir de 1.4689 (plus haut de 2015). Ainsi, nous chercherons à nouveau un signal plancher sous 1.2567 . À la hausse, cependant, la cassure de la résistance de 1.3081 indiquera que le recul à partir de 1.3385 est terminé et que la hausse à partir de 1.2061 reprend pour un nouveau plus haut au-dessus de 1.3385.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 21:30 | NZD | BusinessNZ Manufacturing PMI Septembre | 51.7 | 52 | ||
| 23:50 | JPY | Japan Money Stock M2 + CD Y / Y Septembre | 2.80 % | 2.90 % | 2.90 % | |
| 0:30 | AUD | Prêts immobiliers M / M Aug | -2.10% | -0.90% | 0.40 % | 0.00 % |
| 2:54 | CNY | Balance commerciale (USD) septembre | 31.7B | 19.4B | 27.9B | |
| 2:54 | CNY | Balance commerciale (CNY) septembre | 213B | 192.3B | 179.8B | |
| 4:30 | JPY | Indice de l’industrie tertiaire M / M Aug | 0.50 % | 0.30 % | 0.10 % | -0.10% |
| 6:00 | EUR | IPC allemand M / M Sep F | 0.40 % | 0.40 % | 0.40 % | |
| 6:00 | EUR | IPC allemand, oui / sept. Sept. | 2.30 % | 2.30 % | 2.30 % | |
| 9:00 | EUR | Production industrielle de la zone euro M / M Aug | 0.40 % | -0.80% | ||
| 12:30 | USD | Indice des prix à l'importation M / M Sept | 0.30 % | -0.60% | ||
| 14:00 | USD | U. of Mich. Sentiment Oct P | 100.9 | 100.1 |




 Signal2forex.com - Meilleurs robots et signaux Forex


