
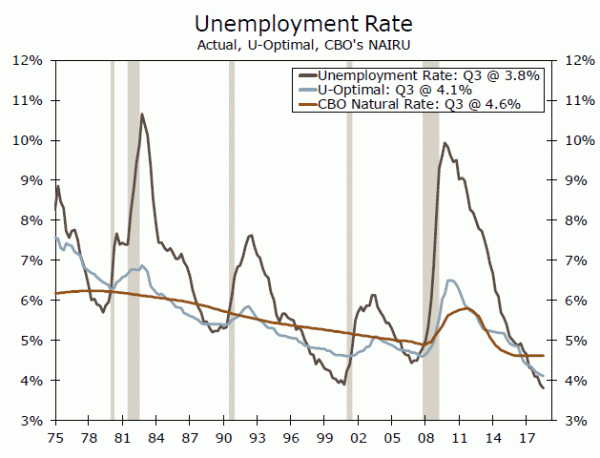
Nous estimons que le taux de chômage réel se situe toujours dans notre fourchette estimée du taux de chômage naturel. La Fed continuera probablement à se contracter, même si elle peut le faire à un rythme progressif.
Le taux de chômage naturel continue de baisser
Dans un rapport récent destiné aux lecteurs à tendance technique, nous avons présenté une méthodologie permettant d'estimer le taux de chômage naturel, que les analystes appellent le taux de chômage non accéléré (NAIRU) ou u * (étoile). Ce rapport non technique traite de certaines implications de ce rapport précédent.
Notre estimation du taux de chômage naturel, que nous appelons «u-optimal», est indiquée dans le graphique du haut. Nous constatons que l'u-optimal a généralement eu tendance à baisser au cours des quarante dernières années, même s'il a tendance à augmenter légèrement lorsque l'économie entre en récession. Nous estimons qu'u-optimal se situe actuellement à 4.1%, ce qui est un peu au-dessus du taux de chômage 3.8% moyenné au cours de Q3-2018. Mais notre estimation du taux de chômage naturel est inférieure à l'estimation en% 4.6 du Bureau du budget du Congrès (CBO).
Nous recommandons aux lecteurs de ne pas accorder trop d’importance à une estimation précise du taux de chômage naturel car elle n’est pas directement observable et doit être estimée à partir d’autres variables économiques. Plutôt, on devrait penser au taux naturel en termes de fourchette. À cet égard, nous estimons que le taux de chômage naturel se situe actuellement dans une plage allant de 3.6% à 4.6% (graphique du milieu).
Bien qu'une discussion sur un taux de chômage naturel non observable puisse sembler un peu théorique, certaines implications découlent de la fourchette estimée de ce taux. Premièrement, étant donné que le taux de chômage réel (% 3.7) se situe toujours dans la fourchette estimée, la Fed pourra probablement continuer à relever ses taux de manière graduelle (c.-à-d. 25 bps à chaque réunion du FOMC). Si le taux de chômage réel se situait en deçà de la limite inférieure de notre fourchette, la Fed pourrait alors juger nécessaire de procéder à une hausse plus agressive des taux. Mais comme le taux de chômage actuel se situe près du bas de la fourchette estimée, la Fed a probablement encore quelques hausses de taux à augmenter. Pourquoi?
Dans le graphique du bas, nous représentons l'évolution annuelle des gains horaires moyens (AHE), qui mesure l'inflation salariale, par rapport à la différence entre le taux de chômage optimal et optimal, qui mesure le ralentissement du marché du travail. Une hausse du taux de chômage réel par rapport à u-optimal (c.-à-d. Une augmentation du ralentissement du marché du travail) a toujours été associée à une baisse de l'inflation salariale. À l'inverse, une réduction du fléchissement du marché du travail (réduction de l'écart entre le taux de chômage optimal et le taux de chômage réel) a toujours été associée à une hausse de l'inflation salariale.
L'écart entre le taux de chômage optimal et optimal et le taux de chômage réel s'est considérablement réduit ces dernières années. Bien que la croissance des salaires ait eu tendance à la hausse ces dernières années, elle est encore bien inférieure aux taux qui prévalaient à ce stade des cycles précédents. Par conséquent, il existe un risque que le relâchement limité du marché du travail entraîne une nouvelle accélération des salaires, ce qui pourrait entraîner une inflation nettement supérieure à l'objectif de la Fed de 2%.




 Signal2forex.com - Meilleurs robots et signaux Forex


