
La livre sterling se négocie généralement fermement aujourd'hui alors que l'UE et le Royaume-Uni se sont finalement mis d'accord sur l'accord de retrait. Il devra désormais passer aujourd’hui par le cabinet de la Première ministre Theresa May. Cela ne devrait pas poser trop de problème malgré certaines objections ouvertes des partisans du Brexit. Le principal obstacle réside dans le Parlement, qui est encore incertain. Et cela pourrait être une raison pour la force non engagée de la livre sterling. Néanmoins, elle se négocie comme le deuxième plus fort après le dollar néo-zélandais, suivi du dollar australien. En revanche, le dollar canadien et le yen sont les plus faibles. La chute libre du pétrole brut WTI se poursuit aujourd’hui et a franchi la barre des 55 jusqu’à 54.84. Le yen pourrait être légèrement plombé par les données du PIB. Le dollar est jusqu’à présent le troisième plus faible.
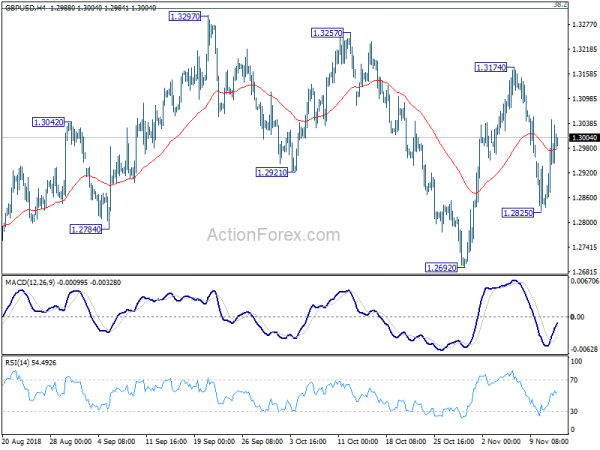
Techniquement, il n’y a pas beaucoup de nouveaux développements pour l’instant. L'USD/CHF et l'USD/JPY ont tous deux clairement perdu leur dynamique haussière et une nouvelle hausse reste en faveur. De même, le rallye de l’USD/CAD se poursuit malgré la perte de dynamique haussière. Le GBP/USD devrait rester dans une configuration de consolidation à partir de 1.2661. Même s'il y a davantage de potentiel de hausse dans la paire, une forte résistance se situera probablement autour de 1.33, si elle parvient à atteindre ce niveau.
Sur les autres marchés, le DOW a clôturé en baisse de 0.40% à 25286.49 500 du jour au lendemain. Le S&P 0.15 a chuté de -7200.87%. Le NASDAQ était stable à 10 0.041. Les rendements des bons du Trésor américain ont chuté de manière assez notable. Le rendement à 3.145 ans a clôturé en baisse de -30 à 0.020. Le rendement à 3.367 ans a chuté de -0.16 à 21846.48. Les consolidations à court terme des rendements se prolongent. en Asie, le Nikkei a clôturé en hausse de 0.57% à 0.88. Mais Hong Kong HSI, China Shanghai SSE et Singapore Strait Times sont dans le rouge, en baisse de -0.58%, -10% et -0.0053% au moment de la rédaction de cet article. Le rendement du JGB à 0.11 ans est en baisse de -XNUMX à XNUMX. C’est un autre facteur qui fait pression sur le yen.
Le Royaume-Uni et l'UE se sont mis d'accord sur les textes du Brexit et May tiendra une réunion du Cabinet aujourd'hui
Le Royaume-Uni et l’UE se sont finalement mis d’accord sur les textes de l’accord de retrait du Brexit après un travail intensif cette semaine. Le bureau de la Première ministre britannique Theresa May a confirmé et déclaré que « le Cabinet se réunira demain à 2 heures pour examiner le projet d’accord auquel les équipes de négociation sont parvenues à Bruxelles et pour décider des prochaines étapes ». Et « les ministres du Cabinet ont été invités à lire la documentation avant cette réunion ». L'approbation du Cabinet permettra simplement de fixer la date limite pour la tenue d'un sommet spécial de l'UE d'ici fin novembre sur cette question.
Il a été rapporté que l’accord adopterait un filet de sécurité douanier à l’échelle du Royaume-Uni visant à empêcher une frontière irlandaise dure. On ne sait pas encore exactement quel soutien May pourrait obtenir de son cabinet. Boris Johnson et Jacob Rees-Mogg ont déjà immédiatement exprimé leur objection au projet d'accord. Johnson a déclaré que le plan était « totalement inacceptable pour quiconque croit en la démocratie » et qu’il voterait contre. Rees-Mogg a averti que le Royaume-Uni deviendrait un « État vassal », l'Irlande du Nord « étant gouvernée depuis Dublin ». Et Mogg d’ajouter : « C’est un échec de la position de négociation du gouvernement et un échec dans la réalisation du Brexit ».
D’un autre côté, il a été rapporté que cinq ministres de haut rang, Dominic Raab, Jeremy Hunt, Sajid Javid, Michael Gove et Geoffrey Cox, soutiendraient l’accord sur le Brexit.
L'Italie défie la demande de l'UE et maintient son objectif de déficit et ses prévisions de croissance inchangés dans son budget 2019
L’Italie a refusé de répondre à la demande de la Commission européenne de réviser son budget. Le gouvernement de coalition a plutôt déclaré que l’objectif de déficit budgétaire pour 2019 serait maintenu à 2.4 % du PIB. La prévision de croissance est également restée inchangée à 1.5%. Le communiqué du gouvernement souligne que « nous avons la conviction que c’est le budget nécessaire pour que le pays redémarre ». Le gouvernement s’est néanmoins engagé à intensifier les ventes d’actifs et à surveiller de près les dépenses.
La Commission européenne a rejeté hier le projet de plan budgétaire de l’Italie et a demandé à ce qu’il soit à nouveau soumis avant le 13 novembre. Le président de la Commission européenne, Jean-Claude Juncker, a averti plus tôt cette semaine que « les Italiens s’éloignent non seulement de ce qu’ils nous ont promis, mais aussi des exigences minimales du pacte de stabilité ».
UE Malmström : si les États-Unis devaient imposer des tarifs douaniers sur les automobiles, cela ne concernerait pas l'UE
Le département américain du Commerce a soumis cette semaine à la Maison Blanche un projet de recommandations concernant les tarifs douaniers de sécurité nationale sur les automobiles en vertu de l'article 232. Les recommandations ont été discutées hier lors d’une réunion hebdomadaire régulière des plus hauts responsables commerciaux de Trump. Jusqu’à présent, aucune mesure immédiate n’a été prise par Trump.
Dans le même temps, la commissaire européenne au Commerce, Cecilia Malmström, rencontrera mercredi le représentant américain au Commerce, Robert Lighthizer, pour poursuivre les négociations commerciales. Avant cela, elle a déclaré : « Nous supposons que si cela (les tarifs automobiles américains) devait se produire, ce ne serait pas pour l’Union européenne ». Elle a évoqué l’accord entre Trump et le président de la Commission européenne, Jean-Claude Juncker, selon lequel les droits de douane sur les automobiles ne s’appliqueront pas à l’UE pendant les négociations. Malmstrom a également réitéré que la portée de l’accord commercial UE-États-Unis sera « limitée » aux produits industriels. Elle a souligné qu’il « faut être très clair : cela n’inclura pas l’agriculture ».
Juncker a déclaré plus tôt cette semaine que « nous sommes parvenus à ce qu’il n’y ait pas de nouveau conflit commercial au cours des mois d’été jusqu’à la fin de l’année, notamment en ce qui concerne les droits de douane sur les voitures ».
Le PIB du Japon s'est contracté à -0.3%, les exportations se sont contractées au rythme le plus rapide depuis plus de trois ans
Le PIB du Japon a reculé de -0.3% t / t en Q3, ce qui correspond aux attentes. Le taux annualisé a montré une contraction de -1.2%, pire que prévu de -1.0%. Le déflateur du PIB a chuté de -0.3%, ce qui est inférieur aux attentes de -0.2%. Un détail à noter est que les exportations ont chuté de -1.8% t / t, le déclin le plus rapide en plus de trois ans. Il semble que la contraction de Q3 ne puisse s’expliquer que par des catastrophes naturelles. Mais la forte contraction des exportations a fait valoir que les tensions commerciales liées aux États-Unis pesaient également sur l’économie du Japon. Cependant, il faudra encore un quart ou deux pour vraiment mesurer l'impact du protectionnisme.
L’économie japonaise Toshimitsu Motegi semblait néanmoins confiante et optimiste. Il a déclaré que «l'économie japonaise devrait se redresser, tirée principalement par la demande intérieure. Il a également averti que "nous devons être vigilants face à l'impact des incertitudes outre-mer, à la volatilité des marchés financiers et à la manière dont les problèmes commerciaux affectent l'économie mondiale".
Également en provenance du Japon, l'indice de l'industrie tertiaire a chuté de -1.1% mois en septembre par rapport aux prévisions de -0.4% de mois. La production industrielle a chuté de -0.4% maman par rapport aux prévisions de -1.1% de maman.
Cap sur l’avenir
L’économie est plutôt chargée aujourd’hui. La zone euro et l’Allemagne publieront leur PIB du troisième trimestre. Le Royaume-Uni publiera l'IPC et le PPI. Plus tard dans la publication des données, les États-Unis publieront également l'IPC.
Perspectives quotidiennes GBP / USD
Pivots quotidiens: (S1) 1.2857; (P) 1.2952; (R1) 1.3063; Plus…
Le rebond du GBP/USD à partir de 1.2825 s'étend encore mais reste en dessous de la résistance de 1.3174. Le biais intrajournalier reste neutre et les perspectives sont inchangées. Les mouvements de prix à partir de 1.2661 sont considérés comme un modèle de consolidation, qui pourrait s'étendre. En cas de hausse plus forte, une forte résistance devrait être observée au niveau de Fibonacci 1.3316 pour limiter la hausse et éventuellement ramener la tendance à la baisse. À la baisse, en dessous de 1.2825, la chute reprendra de 1.3174 à 1.2661/92, zone de support clé. Une cassure décisive à ce niveau reprendra une tendance baissière plus importante à partir de 1.4376.
Dans l’ensemble, le rebond total à moyen terme de 1.1946 (2016 bas) devrait déjà s’être achevé sous 1.4376, après le rejet de l’EMA du mois de 55. La structure et l’élan de la chute de 1.4376 indiquent qu’il reprend sa tendance à la baisse à long terme. Et ce sera le cas préféré tant que le% de retracement 38.2 de 1.4376 à 1.2661 est valable. Cependant, une rupture ferme de 1.3316 entraînerait un rebond plus fort du retracement% 1.3316 chez 61.8. Et, la profondeur éventuelle de la chute de 1.3721 et la possibilité d’atteindre le niveau bas de 1.4376 dépendront de la force du rebond correctif provisoire de 1.1946.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Westpac Consommation des consommateurs novembre | 2.80 % | 1.00 % | ||
| 23:50 | JPY | PIB Q / Q Q3 P | -0.30% | -0.30% | 0.70 % | |
| 23:50 | JPY | Déflateur du PIB Y / Y Q3 P | -0.30% | -0.20% | 0.10 % | 0.00 % |
| 0:30 | AUD | Indice des prix de salaires Q / Q Q3 | 0.60 % | 0.60 % | 0.60 % | 0.50 % |
| 2:00 | CNY | Ventes au détail, mois d'octobre | 8.60 % | 9.20 % | 9.20 % | |
| 2:00 | CNY | Production industrielle a / o oct | 5.90 % | 5.80 % | 5.80 % | |
| 2:00 | CNY | Actif immobilisé ex-rural depuis le début de l'année aout / oct | 5.70 % | 5.50 % | 5.40 % | |
| 4:30 | JPY | Indice de l’industrie tertiaire M / M septembre | -1.10% | -0.40% | 0.50 % | 0.40 % |
| 4:30 | JPY | Production industrielle M / M sept F | -0.40% | -1.10% | -1.10% | |
| 7:00 | EUR | PIB allemand Q / Q Q3 P | -0.30% | 0.50 % | ||
| 9:30 | GBP | IPC M / M Oct | 0.20 % | 0.10 % | ||
| 9:30 | GBP | IPC A / A Oct | 2.50 % | 2.40 % | ||
| 9:30 | GBP | IPC de base, mois d'octobre | 2.00 % | 1.90 % | ||
| 9:30 | GBP | RPI M / M Oct | 0.20 % | 0.00 % | ||
| 9:30 | GBP | RPI O / AO oct | 3.40 % | 3.30 % | ||
| 9:30 | GBP | Entrée PPI M / M Oct | 0.60 % | 1.30 % | ||
| 9:30 | GBP | PPI Input Y / Y Oct | 9.60 % | 10.30 % | ||
| 9:30 | GBP | Sortie PPI M / M Oct | 0.20 % | 0.40 % | ||
| 9:30 | GBP | PPI Sortie O / A Oct | 3.10 % | 3.10 % | ||
| 9:30 | GBP | Sortie PPI Noyau M / M Oct | 0.20 % | 0.10 % | ||
| 9:30 | GBP | PPI Sortie Core Y / Y Oct | 2.40 % | 2.40 % | ||
| 9:30 | GBP | Indice des prix de l'immobilier Y / Y Sep | 3.30 % | 3.20 % | ||
| 10:00 | EUR | Production industrielle de la zone euro M / M septembre | -0.40% | 1.00 % | ||
| 10:00 | EUR | Zone euro PIB Q / Q Q3 P | 0.20 % | 0.20 % | ||
| 13:30 | USD | IPC M / M Oct | 0.20 % | 0.10 % | ||
| 13:30 | USD | IPC A / A Oct | 2.50 % | 2.30 % | ||
| 13:30 | USD | IPC de base M / M Oct | 0.20 % | 0.10 % | ||
| 13:30 | USD | IPC Core Y / Y Oct | 2.20 % | 2.20 % |




 Signal2forex.com - Meilleurs robots et signaux Forex


