
La livre sterling augmente largement aujourd'hui et élimine la résistance clé contre le dollar et l'euro. Le Royaume-Uni a fait un grand pas en avant pour éviter un Brexit sans accord. La Première ministre Theresa May a annoncé qu'elle tiendrait trois votes distincts sur l'accord sur le Brexit, le Brexit sans accord et le report du Brexit. L’essentiel est que le Brexit sans accord ne soit plus la position par défaut le 29 mars. Mais cela ne pourrait se produire qu’avec le consentement explicite du Parlement.
En restant sur les marchés des changes, le yen arrive en deuxième position et les marchés boursiers réduisent les gains déclenchés par l'optimisme commercial. Les devises liées aux matières premières s'échangent généralement à la baisse, comme le montre le dollar australien. Mais le dollar canadien n'est pas loin derrière malgré une légère reprise du prix du pétrole. Le dollar est mitigé, en attendant le témoignage du président de la Fed, Jerome Powell.
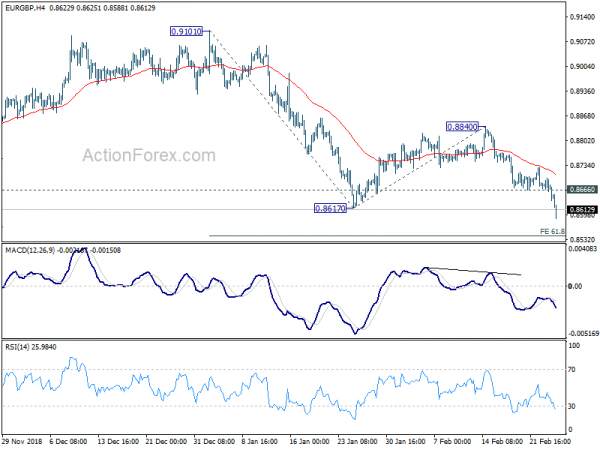
Techniquement, le GBP/USD franchit la zone de résistance clé de 1.3173/3217. Un sommet et un creux se formeraient si le GBP/USD pouvait se maintenir au-dessus de cette zone, ce qui confirme un renversement haussier à moyen terme. . L'EUR/GBP a également cassé le niveau de support clé à 0.8617/20, reprenant sa baisse à moyen terme pour le niveau de projection de 0.8416. Le GBP/JPY presse la ligne de tendance à moyen terme. Une pause prolongée ouvrira la voie à un retour à 150.
En Europe, actuellement, le FTSE est en baisse de -0.76%, le DAX est en baisse de -0.13%, le CAC est en baisse de -0.15%. Le rendement allemand à 10 ans est en baisse de -0.007 à 0.112. Plus tôt en Asie, le Nikkei avait chuté de -0.37%. Hong Kong HSI a chuté de -0.65%. La Chine Shanghai SSE a chuté de -0.67%. Le Singapore Strait Times a chuté de -0.33%. Le rendement du JGB japonais à 10 ans a augmenté de 0.0089 à -0.027.
Premier ministre britannique en mai : il y aura un deuxième vote sur l'accord sur le Brexit, un vote sur un non-accord, puis un vote sur la prolongation.
La Première ministre britannique Theresa May a annoncé aujourd’hui trois engagements supplémentaires au Parlement concernant le Brexit. Premièrement, il y aura un deuxième vote significatif sur l'accord de retrait d'ici le 12 mars. Deuxièmement, si le gouvernement perd ce vote significatif, le 13 mars, il y aura un vote sur l'opportunité de partir sans accord. Et le Royaume-Uni ne quittera l’UE que le 29 mars sans accord, avec le consentement explicite de la Chambre.
Ensuite, si l’accord de retrait et le Brexit sans accord sont rejetés, un autre vote aura lieu le 50 mars sur une extension courte et limitée de l’article 14. Si le Parlement adopte la motion, le gouvernement cherchera à obtenir cette extension. Cependant, May a insisté sur le fait qu’elle ne voulait pas voir l’extension de l’article 50 et que l’accent était toujours mis sur un départ le 29 mars.
BoE Carney : la volatilité des données à court terme est moins un signal sur les perspectives à moyen terme
Dans son rapport annuel au Comité spécial du Trésor, le gouverneur de la BoE, Mark Carney, a déclaré que la croissance britannique « a fortement ralenti fin 2018 et semble être restée faible début 2019 ». Ce ralentissement reflète à la fois « un ralentissement de l’activité à l’étranger » et « des effets plus importants liés aux incertitudes liées au Brexit ». Les incertitudes liées au Brexit « créent une série de tensions pour les entreprises, les ménages et les marchés financiers ». Mais cela ne fera que provoquer « une volatilité à court terme des données économiques » et fournir « moins de signaux sur les perspectives à moyen terme ».
Carney a ajouté que « les fondamentaux de l’économie britannique sont sains ». Le secteur financier est résilient. Les bilans des entreprises sont solides. Et le marché du travail est tendu. Si les conditions économiques évoluent conformément aux projections de la BoE, qui dépendent d’un Brexit sans heurts, « des hausses de taux limitées et progressives seront probablement nécessaires pour ramener durablement l’inflation à son objectif ».
BoE Vlieghe : un assouplissement ou une pause prolongée de la politique monétaire est plus probable en cas de Brexit sans accord
Gertjan Vlieghe, membre externe du MPC de la BoE, réitère son point de vue selon lequel en cas de Brexit sans accord, toutes les voies ne sont pas également probables. Il a déclaré que « dans le cas d’un scénario sans accord, j’estime qu’un assouplissement ou une pause prolongée de la politique monétaire est plus susceptible d’être la réponse politique appropriée qu’un resserrement ».
En outre, la BoE « devra évaluer en temps réel dans quelle mesure les anticipations d’inflation restent bien ancrées et comment les ménages et les entreprises réagissent aux perturbations ». Et « même si l’orientation et l’ampleur des changements de politique monétaire sont inconnues à l’avance, la politique monétaire fera ce qu’elle doit faire pour ramener l’inflation à son objectif dans un horizon conforme à notre mandat ».
GfK allemand : les attentes économiques poursuivent leur forte spirale descendante
La confiance des consommateurs allemands GfK pour février est restée inchangée à 10.8. GfK a noté que « l’humeur des consommateurs dresse un tableau mitigé. Les attentes en matière de revenus restent stables. Mais la propension à acheter a encore perdu du terrain. Les attentes économiques ont poursuivi leur « forte spirale descendante ». Les attentes économiques ont chuté de -6.5 points à 4.2. Il s’agit de la cinquième baisse consécutive et du chiffre le plus bas depuis mars 2016. Selon Gfk, « les consommateurs estiment que le risque que l’économie allemande sombre à nouveau dans la récession a sensiblement augmenté ces dernières semaines ». Une récession technique n’a été « évitée que de peu » l’année dernière, avec une croissance de 0 % au quatrième trimestre.
Et « des facteurs externes sont principalement responsables du manque de dynamisme de l’économie allemande ». Gfk a cité le différend commercial entre l’Europe, la Chine et les États-Unis qui « provoque une incertitude croissante parmi les consommateurs ». Et ils « craignent que l’Allemagne, en tant qu’économie fortement tournée vers l’exportation, ne subisse des conséquences négatives si ce différend conduisait à des barrières commerciales telles qu’une augmentation des droits de douane ». La manière et le moment où le Brexit aura lieu sont loin d’être certains et « cela rend la planification plus difficile pour les entreprises de tous bords.
BoJ Kuroda : l'économie chinoise restera dans le marasme au premier semestre
Le gouverneur de la BoJ, Haruhiko Kuroda, a déclaré au parlement que l’économie chinoise « avait ralenti de manière assez significative au cours du second semestre de l’année dernière ». Et il prédit que cela pourrait « rester dans le marasme au premier semestre de cette année ». Néanmoins, Kuroda s’attend à ce que l’économie chinoise « reprenne par la suite, à mesure que les autorités ont pris des mesures de relance fiscales et monétaires ».
Au niveau national, Kuroda s'attend à ce que le fardeau net sur les ménages résultant de la hausse de la taxe de vente prévue cette année soit inférieur à celui de la précédente hausse de 2014. Et il a ajouté que la BoJ surveillerait l'impact de la hausse de la taxe de vente sur l'économie. L’impact pourrait changer en fonction de la confiance des consommateurs, des conditions d’emploi et de revenus à ce moment-là.
EUR GBP Mid Day-Outlook /
Pivots quotidiens: (S1) 0.8657; (P) 0.8679; (R1) 0.8696; Plus…
L'EUR/GBP chute fortement jusqu'à 0.8588 jusqu'à présent aujourd'hui. La cassure de la zone de support clé de 0.8617/20 suggère la reprise d'une baisse plus importante à partir de 0.9305. Le biais intrajournalier reste baissier. Le prochain objectif sera une projection de 61.8% de 0.9101 à 0.8617 de 0.8840 à 0.8541. À la hausse, une cassure de la résistance mineure de 0.8666 rendra d'abord neutre le biais intrajournalier. Mais la reprise devrait être limitée bien en dessous de la résistance de 0.8840 pour provoquer une nouvelle baisse.
Dans l'ensemble, l'EUR/GBP devrait rester dans la fourchette à long terme qui a débuté à 0.9304 (plus haut de 2016). À la baisse, une cassure décisive du support de 0.8620 reprendra la jambe descendante de 0.9305 (plus haut de 2017) à 100%, projection de 0.9305 à 0.8620 de 0.9101 à 0.8416. Dans ce cas, nous nous attendons à un support solide autour de 0.8312 pour contenir la baisse et provoquer un rebond.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 7:00 | EUR | Confiance des consommateurs allemands GfK en mars | 10.8 | 10.8 | 10.8 | |
| 10:00 | GBP | Audiences du rapport sur l'inflation de la BoE | ||||
| 13:30 | USD | Mises en chantier déc. | 1.25M | 1.26M | ||
| 13:30 | USD | Permis de construire déc | 1.29M | 1.32M | ||
| 14:00 | USD | Indice des prix de l’immobilier M/M déc. | 0.40 % | 0.40 % | ||
| 14:00 | USD | S&P/Case-Shiller Composite-20 Y/Y déc. | 4.90 % | 4.70 % | ||
| 15:00 | USD | Confiance des consommateurs février | 124.1 | 120.2 | ||
| 15:00 | USD | Fed Powell témoigne devant le panel bancaire du Sénat |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


